 João Luiz é economista pela PUC-GO. Atua há mais de 12 anos em estudos e projetos de viabilidade financeira e econômica, BPO financeiro e contábil — com foco no Agronegócio, especialmente nas cadeias de pecuária e agricultura. É diretor de Relações Internacionais da Associação dos Produtores de Novilho Precoce. Tem ampla experiência em negociações estratégicas entre Brasil e China.
5 de janeiro de 2026
João Luiz Filho
A China consolidou-se nas últimas décadas como o maior mercado individual para a carne bovina produzida no Brasil. Em 2025, dados da Secretaria de Comércio Exterior (SECEX/MDIC) mostram que o Brasil exportou aproximadamente 1,5 milhão de toneladas de carne bovina desossada congelada à China, principal item da pauta brasileira de exportação no setor. Esse volume corresponde a uma parcela significativa dos embarques totais de carne bovina do Brasil e reforça a importância do mercado chinês para os frigoríficos brasileiros. Reportagens setoriais com base em dados oficiais confirmam que a China absorveu cerca de 51,3% do total das exportações brasileiras de carne bovina em 2025, consolidando-se como parceiro estratégico de longo prazo para o agronegócio brasileiro. Esse cenário, contudo, passou a conviver com um novo ambiente regulatório a partir da conclusão da investigação de salvaguarda conduzida pelo Ministry of Commerce of the People's Republic of China (MOFCOM). O órgão concluiu que o crescimento acelerado das importações de carne bovina nos últimos anos causou dano à indústria doméstica chinesa, o que justificou a abertura formal da investigação em 27 de dezembro de 2024 e sua aprovação definitiva em 31 de dezembro de 2025. O regime de salvaguarda aprovado terá vigência de três anos (2026–2028) e será implementado por meio de quotas tarifárias específicas por país de origem. As importações realizadas dentro da quota anual definida para cada país permanecerão sujeitas à tarifa de importação previamente vigente. Já os volumes que excederem essa quota estarão sujeitos a uma tarifa adicional de 55%, conforme estabelecido no Comunicado nº 87/2025 do MOFCOM. [caption id="attachment_27047" align="alignnone" width="1688"] Imagem: Ministério do Comércio da China em Pequim/ Xinhua[/caption] É importante destacar que, mesmo antes da adoção das medidas de salvaguarda, a importação de carne bovina pela China já estava sujeita a uma tarifa ad valorem de aproximadamente 12%, conforme previsto na Tarifa Aduaneira de Importação da República Popular da China, aplicada de forma regular aos principais códigos do Sistema Harmonizado (HS) relativos à carne bovina refrigerada e congelada. Essa alíquota compõe o regime tarifário ordinário e permanece válida para os volumes importados dentro das quotas. Na prática, isso significa que a importação de carne bovina acima da quota torna-se economicamente proibitiva: 12% de tarifa ad valorem + 55% de tarifa adicional de salvaguarda, resultando em uma carga tarifária total de 67% sobre o valor da mercadoria. Embora o texto principal do comunicado no portal oficial não expresse diretamente os números das quotas por país, diversos veículos especializados — com base nas informações oficiais do Anexo 2 do comunicado — confirmaram os volumes específicos atribuídos a cada fornecedor. Para 2026, os volumes reportados são: Brasil: 1.106.000 toneladas Argentina: 511.000 toneladas Uruguai: 324.000 toneladas Nova Zelândia: 206.000 toneladas Austrália: 205.000 toneladas Estados Unidos: 164.000 toneladas Esses números são consistentes com dados oficiais divulgados aos exportadores pela própria autoridade chinesa e refletem o conteúdo do Anexo 2 do Comunicado nº 87/2025 (quota por país). O comunicado do MOFCOM descreve de forma clara o mecanismo de cobrança da tarifa no momento da importação, isto é, no desembaraço aduaneiro. No entanto, o texto público não detalha o método de alocação da quota — se por distribuição prévia, licenciamento específico ou consumo global ao longo do ano. O órgão também deixa explícito que quotas não utilizadas não podem ser transferidas ou acumuladas para anos subsequentes, o que impõe uma necessidade rigorosa de planejamento logístico e comercial dentro do ano-calendário. Neste novo ambiente regulatório, torna-se fundamental compreender a mudança prática no papel dos agentes da operação. Quem compra a carne bovina, promove o desembaraço aduaneiro e assume o risco regulatório na China é o importador chinês, provocando uma gestão de riscos e na estrutura econômica das operações. Caso, no momento do desembaraço aduaneiro, a quota brasileira já esteja total ou parcialmente esgotada — seja por atrasos logísticos, seja pela utilização prévia da quota por outros importadores — o importador estará automaticamente sujeito à tarifa adicional de 55%, o que reduz de forma significativa a margem da operação e pode torná-la economicamente inviável. Esse risco tende a se intensificar para importadores que concentram suas operações no final do ano civil, período em que a quota anual normalmente já se encontra amplamente consumida. Nessas circunstâncias, a previsibilidade de custos se reduz e o planejamento financeiro torna-se mais complexo, exigindo maior rigor no controle de volumes, cronogramas e janelas de desembaraço. Além disso, novos entrantes no mercado chinês podem enfrentar dificuldades adicionais para acessar volumes relevantes de quota nos primeiros ciclos do regime de salvaguarda, uma vez que a quota tende a ser absorvida mais rapidamente por empresas com histórico operacional consolidado. Por outro lado, o novo marco regulatório também cria oportunidades estratégicas. Importadores capazes de planejar com precisão seus fluxos logísticos e controlar o momento do desembaraço aduaneiro passam a deter vantagem competitiva baseada na previsibilidade do uso da quota. Nesse contexto, a quota deixa de ser apenas um instrumento regulatório e passa a assumir características de um ativo econômico indireto, influenciando negociações comerciais, formação de preços e estruturação contratual. Parcerias estratégicas com frigoríficos brasileiros que apresentem histórico consistente de embarques dentro das janelas de quota tornam-se, portanto, um fator relevante de mitigação de riscos. Para o frigorífico brasileiro, o novo regime também redefine seu posicionamento estratégico. Embora não detenha quota, suas decisões operacionais influenciam diretamente se a importação ocorrerá ou não dentro do limite disponível. A definição da data de embarque, a previsibilidade logística e a estabilidade de fornecimento passam a impactar diretamente o momento do desembaraço na China, tornando o frigorífico um gestor indireto do risco de quota. O novo regime cria um ambiente de competição interna entre embarques brasileiros. Caso o volume total exportado pelo Brasil exceda a quota anual atribuída ao país, apenas parte das cargas poderá ser desembaraçada sem a incidência da tarifa adicional, o que pode gerar disputas entre compradores, renegociações comerciais e pressões por desconto ou revisão de preços. Além disso, operações spot ou com clientes novos tendem a perder atratividade relativa, uma vez que importadores chineses passam a valorizar relações comerciais mais estáveis e previsíveis diante da limitação de quota. Outro ponto de atenção é o aumento da exigência por governança logística. Atrasos operacionais, transbordos imprevistos ou qualquer evento que amplie o tempo de trânsito internacional podem resultar na chegada da carga após o esgotamento da quota anual, transferindo o impacto econômico da tarifa adicional para a operação como um todo e comprometendo a competitividade do embarque. Por outro lado, o novo ambiente regulatório também abre oportunidades estratégicas relevantes para frigoríficos mais estruturados. Aqueles que oferecem previsibilidade logística, coerência operacional e integração contratual com o importador chinês tendem a ser priorizados como parceiros de longo prazo. A competição deixa de se concentrar exclusivamente no preço e passa a incorporar critérios como confiabilidade, segurança de entrega e capacidade de operar dentro das janelas de quota. [caption id="attachment_27048" align="alignnone" width="1688"] Imagem: Trabalhadores do Hulun Buir Meat Industry Group realizam corte e processamento de carne bovina importada do Brasil/ Xinhua[/caption] A partir de 2026, o comércio de carne bovina entre Brasil e China passa a operar sob um novo regime de governança comercial, no qual a introdução das quotas chinesas não representa uma interrupção do fluxo comercial, mas uma mudança estrutural na forma de competir. O mercado permanece aberto, porém passa a exigir maior sofisticação na gestão operacional, contratual e logística dos agentes envolvidos. Para o importador chinês, a quota deixa de ser apenas um instrumento regulatório e passa a se configurar como um ativo estratégico, cuja utilização eficiente depende de planejamento rigoroso de cronogramas, controle do momento do desembaraço aduaneiro e estruturação de contratos alinhados à disponibilidade de quota. Essa lógica, contudo, também introduz riscos relevantes, como a incidência da tarifa adicional de salvaguarda e maiores barreiras de entrada para novos participantes, especialmente em um ambiente de quota limitada e elevada concorrência. Para o frigorífico brasileiro, o novo regime não implica perda automática de mercado, mas exige uma reformulação da atuação comercial. A competitividade deixa de se apoiar exclusivamente em preço e volume e passa a incorporar, de forma decisiva, critérios como confiabilidade logística, previsibilidade operacional e capacidade de contribuir para a gestão do risco de quota do importador. Frigoríficos que consigam se posicionar como parceiros estratégicos tendem a preservar e até ampliar sua relevância no mercado chinês.
31 de dezembro de 2025
João Luiz Filho
O Ministério do Comércio da República Popular da China (MOFCOM) decidiu aplicar medidas de salvaguarda à carne bovina importada . A medida entra em vigor em 1º de janeiro de 2026 e decorre de uma investigação conduzida com base no Regulamento Chinês de Salvaguardas, que concluiu pela existência de aumento significativo das importações e dano grave à indústria doméstica chinesa. O Edital nº 87/2025 foi publicado nesta quarta-feira, 31 de dezembro. A decisão representa um marco relevante na política comercial chinesa para o setor de proteína animal e tem impactos diretos sobre o Brasil , atualmente o principal fornecedor de carne bovina ao mercado chinês, tanto em volume quanto em relevância estratégica. O novo regime estabelece a aplicação de quotas tarifárias específicas por país, combinadas com uma tarifa adicional de 55% incidente sobre os volumes que excederem os limites anuais definidos. Dentro das quotas, permanece válida a tarifa atualmente aplicada às importações. Uma vez esgotada a quota anual, a tarifa adicional passa a incidir a partir do terceiro dia subsequente (inclusive), tornando economicamente onerosa a continuidade dos embarques além do limite autorizado. De acordo com a análise do Optimize Integration Group, empresa chinesa especializada em serviços de importação de alimentos congelados e proteína animal, as medidas terão vigência inicial de três anos, entre 2026 e 2028, com aumento gradual das quotas globais ao longo do período. Para 2026, a quota total será de 2,688 milhões de toneladas, passando para 2,742 milhões de toneladas em 2027 e 2,797 milhões de toneladas em 2028. A alocação das quotas será realizada de forma específica por país, tendo Brasil , Argentina, Uruguai, Austrália, Nova Zelândia e Estados Unidos como os principais fornecedores contemplados, enquanto os demais países e regiões estarão sujeitos a uma quota unificada. A inclusão do Brasil no grupo de países com quota específica preserva o acesso ao mercado chinês, mas inaugura uma nova lógica operacional. A partir de 2026, o fator crítico deixa de ser apenas a competitividade de preço e passa a ser a gestão do volume exportado, com atenção rigorosa ao consumo da quota e à coordenação logística e comercial com os importadores chineses. O regime também prevê que quotas não utilizadas em determinado ano não poderão ser transferidas para o exercício seguinte, o que reforça a necessidade de planejamento preciso dos embarques. Outro ponto relevante é que, durante o período de vigência das medidas de salvaguarda, ficam suspensas as salvaguardas especiais previstas no Acordo de Livre Comércio entre a China e a Austrália, equalizando temporariamente o tratamento regulatório entre fornecedores tradicionais. O comunicado também estabelece exceções para países e regiões em desenvolvimento cuja participação individual nas importações chinesas não ultrapasse 3%, desde que a participação combinada desses países não exceda 9%. Contudo, o MOFCOM deixa claro que, caso esses limites sejam superados durante o período de implementação, as medidas de salvaguarda poderão passar a ser aplicadas a esses fornecedores a partir do ano subsequente, o que tende a intensificar a competição dentro das quotas existentes. Sob a ótica estratégica, o novo regime sinaliza uma mudança estrutural na forma como a China administra o equilíbrio entre segurança de abastecimento, estabilidade do mercado interno e proteção de sua indústria doméstica. Para o exportador brasileiro, o cenário não indica fechamento de mercado, mas sim um ambiente mais regulado, previsível e seletivo, no qual volume desorganizado perde espaço para estratégia comercial, disciplina logística e alinhamento contratual. Nesse contexto, operações baseadas em contratos de médio e longo prazo, monitoramento contínuo do uso das cotas, definição cuidadosa do mix de produtos e coordenação estreita com parceiros chineses tendem a ganhar relevância. Por outro lado, embarques oportunísticos ou sem clareza quanto à disponibilidade de cota passam a carregar alto risco tarifário. A China permanece como o principal destino da carne bovina brasileira, mas a partir de 2026 o relacionamento comercial entra em uma nova fase. O sucesso das exportações dependerá menos da capacidade de expandir volumes rapidamente e mais da habilidade de operar dentro de um regime regulatório sofisticado, no qual previsibilidade, governança comercial e leitura estratégica do mercado chinês serão determinantes para a manutenção da competitividade brasileira.
22 de dezembro de 2025
João Luiz Filho
Em 2025, o Brasil alcançou um marco histórico na pecuária mundial. Segundo dados oficiais do Departamento de Agricultura dos Estados Unidos (USDA), o país superou os Estados Unidos e tornou-se o maior produtor global de carne bovina, consolidando uma posição que já vinha sendo construída ao longo de décadas por meio de ganhos de escala, produtividade e inserção internacional. Mais do que uma mudança estatística, o novo ranking evidencia diferenças estruturais relevantes entre os dois maiores produtores do mundo — incluindo modelos produtivos, práticas regulatórias e exigências sanitárias, entre elas o uso de hormônios na produção de carne bovina. De acordo com o relatório “Livestock and Poultry: World Markets and Trade”, publicado pelo USDA – Foreign Agricultural Service, a produção brasileira de carne bovina em 2025 foi estimada em aproximadamente 12,35 milhões de toneladas em equivalente carcaça, enquanto a produção norte-americana ficou em torno de 11,81 milhões de toneladas. Essa é a primeira vez na série histórica do USDA que o Brasil ocupa isoladamente a liderança mundial em produção de carne bovina, superando os Estados Unidos segundo a metodologia internacionalmente aceita de equivalente carcaça. O crescimento da produção brasileira não está associado a uma expansão indiscriminada de área ou ao uso intensivo de insumos proibidos, mas sim a fatores estruturais consolidados como avanços genéticos e nutricionais, a melhoria no manejo de pastagens, maior eficiência produtiva por animal, além da profissionalização da cadeia frigorífica e a adequação crescente a protocolos sanitários internacionais. Esses elementos permitiram ao Brasil elevar o volume produzido mantendo competitividade e acesso a mercados altamente regulados. Um dos pontos mais relevantes — e frequentemente mal compreendidos no debate internacional — diz respeito ao uso de hormônios como promotores de crescimento. No Brasil, o uso de hormônios para promoção de crescimento em bovinos destinados à produção de carne é proibido por legislação federal. Essa diretriz é estabelecida e fiscalizada pelo Ministério da Agricultura e Pecuária (MAPA) , por meio de seus sistemas de controle sanitário, registro de produtos veterinários e fiscalização oficial. A carne bovina produzida no Brasil não utiliza hormônios como promotores de crescimento, é submetida a programas oficiais de inspeção, e atende a exigências sanitárias de mercados que proíbem esse tipo de substância, como a União Europeia. É importante destacar que substâncias hormonais podem ser utilizadas em protocolos reprodutivos, como sincronização de cio, o que é tecnicamente distinto do uso de hormônios para engorda ou ganho de peso. Esses procedimentos são regulados, rastreáveis e não têm relação com resíduos hormonais na carne destinada ao consumo. Nos Estados Unidos, o cenário regulatório é diferente. O uso de hormônios como promotores de crescimento em bovinos de corte é legal e amplamente adotado, sob regulamentação da U.S. Food and Drug Administration (FDA). Esses hormônios, naturais ou sintéticos, são utilizados por meio de implantes para acelerar o ganho de peso, melhorar a conversão alimentar, e reduzir custos de produção. As autoridades sanitárias norte-americanas consideram essa prática segura para o consumo humano, e a carne produzida sob esse modelo é amplamente comercializada no mercado interno e em países que aceitam esse tipo de tecnologia. Por outro lado, essa carne não é aceita em mercados que proíbem hormônios, como a União Europeia, o que historicamente gerou disputas comerciais internacionais. Para países importadores, em especial a China, maior compradora mundial de carne bovina, essas diferenças regulatórias são estratégicas. O Brasil reúne hoje três atributos fundamentais como escala produtiva, capacidade de fornecimento contínuo, e produção alinhada a mercados que restringem o uso de hormônios. Esse conjunto fortalece a posição brasileira como fornecedor estratégico de proteína animal, especialmente em um contexto de crescente atenção global à segurança alimentar, rastreabilidade e exigências sanitárias. O próprio USDA projeta que, em 2026, a produção brasileira possa recuar levemente, aproximando-se novamente da produção norte-americana, em função do ciclo pecuário. Ainda assim, o marco de 2025 permanece simbólico e estrutural. O Brasil deixa de ser apenas o maior exportador para se consolidar também como o maior produtor mundial de carne bovina, com um modelo produtivo que combina escala, competitividade e aderência a normas sanitárias restritivas. A liderança brasileira na produção mundial de carne bovina em 2025 reflete mais do que volume. Ela expressa um modelo produtivo distinto, baseado em eficiência, clima favorável, tecnologia tropical e proibição do uso de hormônios como promotores de crescimento, em contraste com o modelo adotado pelos Estados Unidos. Para o mercado global — e particularmente para a China — esse diferencial amplia a relevância estratégica do Brasil como fornecedor confiável de proteína animal em um cenário de transformação da geopolítica dos alimentos.
19 de dezembro de 2025
João Luiz Filho
Os protestos recentes de produtores rurais da União Europeia (UE) contra o acordo comercial entre a União Europeia e o Mercosul, que tomaram as ruas de Bruxelas e influenciaram diretamente o adiamento da assinatura do tratado, revelam mais do que uma resistência pontual ao comércio internacional. Eles expõem um conflito estrutural: a crescente dificuldade de competitividade do setor agrícola europeu frente a regiões com custos de produção estruturalmente mais baixos, como o Brasil. Embora o discurso político europeu enfatize preocupações sanitárias, ambientais e regulatórias, a raiz econômica do problema está cada vez mais clara: o diferencial de custo por unidade produzida tornou-se um fator central de tensão. Dados oficiais da consultoria Eurostat mostram que a agricultura da União Europeia é pressionada por custos com insumos. Em 2024, o consumo intermediário do setor agropecuário europeu ultrapassou €300 bilhões, sendo a ração animal, fertilizantes, energia e defensivos os principais componentes. Existem ainda outros fatores estruturais como fazendas de menor escala média, alto custo de energia e mão de obra, exigências ambientais rigorosas da Política Agrícola Comum (PAC), redução gradual de subsídios diretos e aumento de condicionalidades ambientais, e mercado consumidor exigente. Na prática, isso significa que qualquer ampliação da concorrência externa, mesmo que limitada por cotas e salvaguardas, gera reação imediata do setor produtivo europeu. A China ocupa uma posição singular nesse comparativo. Relatórios oficiais da National Development and Reform Commission (NDRC) indicam que os custos de produção agrícola chineses são fortemente influenciados por estrutura fundiária fragmentada, alto custo de mão de obra, e uso intensivo de subsídios e políticas de suporte. Diferentemente do Brasil , a China não busca competir globalmente em custo em todas as commodities, mas sim garantir segurança alimentar, estabilidade social e previsibilidade de oferta. Por isso, mantém estoques estratégicos e aceita custos domésticos mais elevados, compensados por importações seletivas, especialmente do Brasil. Compradores chineses recorrem com frequência à soja, ao milho e às proteínas brasileiras quando o diferencial de preço se amplia. O debate político na Europa enquadra a discussão exclusivamente em padrões ambientais ou sanitários, e não reconhece que o diferencial de custo é estrutural, não conjuntural. Nesse contexto, o acordo UE–Mercosul torna-se um símbolo de um dilema maior: como conciliar competitividade global, transição ambiental e proteção social do produtor europeu. Para o Brasil o momento exige uma comunicação mais sofisticada e baseada em evidências. É preciso explicar que a competitividade brasileira resulta de eficiência produtiva, não de “concorrência desleal”. Além disso, é necessário utilizar dados oficiais (CONAB, estatísticas setoriais reconhecidas) para demonstrar competitividade e mostrar que padrões sanitários e ambientais não são fraquezas, mas diferenciais crescentes em mercados exigentes. Os protestos dos agricultores europeus não são apenas contra o Mercosul — são contra uma realidade econômica que a Europa vem adiando enfrentar. O diferencial de custo entre Brasil, União Europeia e o resto do mundo está no centro desse embate, ainda que nem sempre explicitado. Para o Brasil, o desafio não é apenas negociar acordos comerciais, mas consolidar sua posição como fornecedor confiável, competitivo e transparente em um mundo onde agricultura, geopolítica e segurança alimentar estão cada vez mais interligadas.
23 de abril de 2025
João Luiz Filho
As exportações de proteína animal, principalmente a bovina, serão marcadas por três pilares neste ano de 2025: segurança alimentar, bem-estar animal e a instabilidade no cenário político internacional. Com tensões políticas, comerciais e mudanças no equilíbrio econômico global, o Brasil tem a chance de reforçar seu papel como protagonista no fornecimento de proteína animal. Esses pilares não apenas impulsionam o comércio exterior, mas também posicionam o país como peça-chave para atender à crescente demanda por alimentos em um mundo cada vez mais atento à sustentabilidade e à ética nas cadeias produtivas. O Ministério da Agricultura, Pecuária e Abastecimento (MAPA) do Brasil habilitou 38 novos frigoríficos para exportação à China em 2024, destacando o compromisso com os padrões sanitários exigidos. A Secretaria de Defesa Agropecuária do MAPA garante rigoroso controle sanitário, assegurando a qualidade e a segurança alimentar dos produtos brasileiros. Essas ações estratégicas, coordenadas pelo governo federal, fortalecem o papel do Brasil como fornecedor estratégico de carne bovina, impulsionando o comércio exterior e reforçando sua liderança global. Em 2025, o Brasil reafirma seu compromisso com o bem-estar animal, reconhecendo seu papel essencial na qualidade da produção e no fortalecimento das exportações. O MAPA lidera ações que garantem práticas humanitárias em toda a cadeia produtiva, desde o transporte até o abate. Manuais de boas práticas, desenvolvidos pelo MAPA, orientam produtores e transportadores sobre o manejo adequado, destacando que o conhecimento do comportamento animal e o manejo racional aumentam a produtividade e melhoram a qualidade da carne. Paralelamente, programas de capacitação contínua preparam profissionais para práticas éticas, disseminando técnicas atualizadas de abate humanitário. Essas iniciativas não apenas elevam os padrões internos, mas também atendem às exigências de mercados rigorosos, como a União Europeia e a Ásia. A China continuará sendo o principal destino da carne bovina brasileira. Segundo a Conab, espera-se um aumento de 2,1% nas exportações de carne bovina, atingindo 3,8 milhões de toneladas em 2025. Apesar de uma projeção de queda de 4,9% na produção interna, essa diminuição é atribuída à maior retenção de fêmeas para reprodução, após um período de abates elevados. No entanto, em dezembro de 2024, o Ministério do Comércio da China iniciou uma investigação de salvaguarda sobre as importações de carne bovina, abrangendo o período de 2019 até o primeiro semestre de 2024. Essa investigação, com duração prevista de oito meses, visa avaliar o impacto das importações na indústria doméstica chinesa. Durante esse período, a tarifa de importação permanece em 12% ad valorem. O governo brasileiro, em conjunto com o setor exportador, está colaborando para demonstrar que a carne bovina brasileira complementa a produção local chinesa, sem causar prejuízos à indústria daquele país.
26 de fevereiro de 2025
João Luiz Filho
O governo chinês anunciou medidas para apoiar a pecuária nacional, inserindo pela primeira vez no Documento Central Nº 1 a necessidade de "aliviar dificuldades na indústria de carne bovina e leiteira". A decisão sinaliza um esforço concreto para reequilibrar a cadeia de suprimentos e fortalecer a produção interna diante da queda nos preços e dos desafios enfrentados pelo setor. A inclusão desse tema no documento estratégico do governo chinês ocorre em um momento crucial. Segundo dados do Ministério da Agricultura e Assuntos Rurais da China (MARA), divulgados em 21 de fevereiro de 2025, o preço médio da carne bovina no atacado caiu 17,4% no último ano, atingindo 57,47 CNY/kg (7,93 USD/kg). Os preços do gado vivo atingiram o nível mais baixo dos últimos dez anos, refletindo um desequilíbrio entre oferta e demanda. A disparidade nos preços da carne bovina entre Brasil e China também merece atenção. Segundo o Instituto de Economia Agrícola (IEA) de São Paulo, o preço médio no atacado no Brasil é de R$ 24,50/kg (4,29 USD/kg), enquanto o preço médio FOB da carne bovina exportada para a China, conforme o Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC), é de 4,92 USD/kg. Com a tarifa de importação chinesa de 12% "ad valorem", o valor médio chega a 5,51 USD/kg. Esse cenário pode estar entre os fatores que levaram à investigação do Ministério do Comércio chinês sobre as importações. Paralelamente, o Ministério do Comércio da China anunciou, em dezembro de 2024, a abertura de uma investigação sobre as importações de carne bovina, alegando que o crescimento expressivo das importações nos últimos anos pode ter impactado negativamente os produtores locais. De acordo com o Ministério da Agricultura, Pecuária e Abastecimento (MAPA), o Brasil é o maior exportador de carne bovina para a China, exportando mais de 1 milhão de toneladas em 2024, representando um aumento de 12,7% em relação ao mesmo período de 2023. O governo brasileiro acompanha de perto essa movimentação e reforça que a carne bovina brasileira não prejudica o mercado chinês, mas complementa a oferta interna. A combinação dessas medidas sugere que a China tem buscado um maior controle sobre seu mercado interno, equilibrando incentivos à produção nacional com políticas regulatórias voltadas para as importações. Ainda não está claro quais serão os impactos diretos dessas ações sobre os fluxos comerciais entre Brasil e China . Nos próximos meses, espera-se um acompanhamento mais detalhado sobre como essas iniciativas irão influenciar a dinâmica do mercado e se resultarão em novas exigências para os exportadores de carne bovina. O Brasil segue como parceiro estratégico da China no fornecimento de carne de qualidade, e a transparência no diálogo entre os dois países será essencial para garantir a continuidade desse comércio bilateral. Crédito: João Luiz
21 de fevereiro de 2025
João Luiz Filho
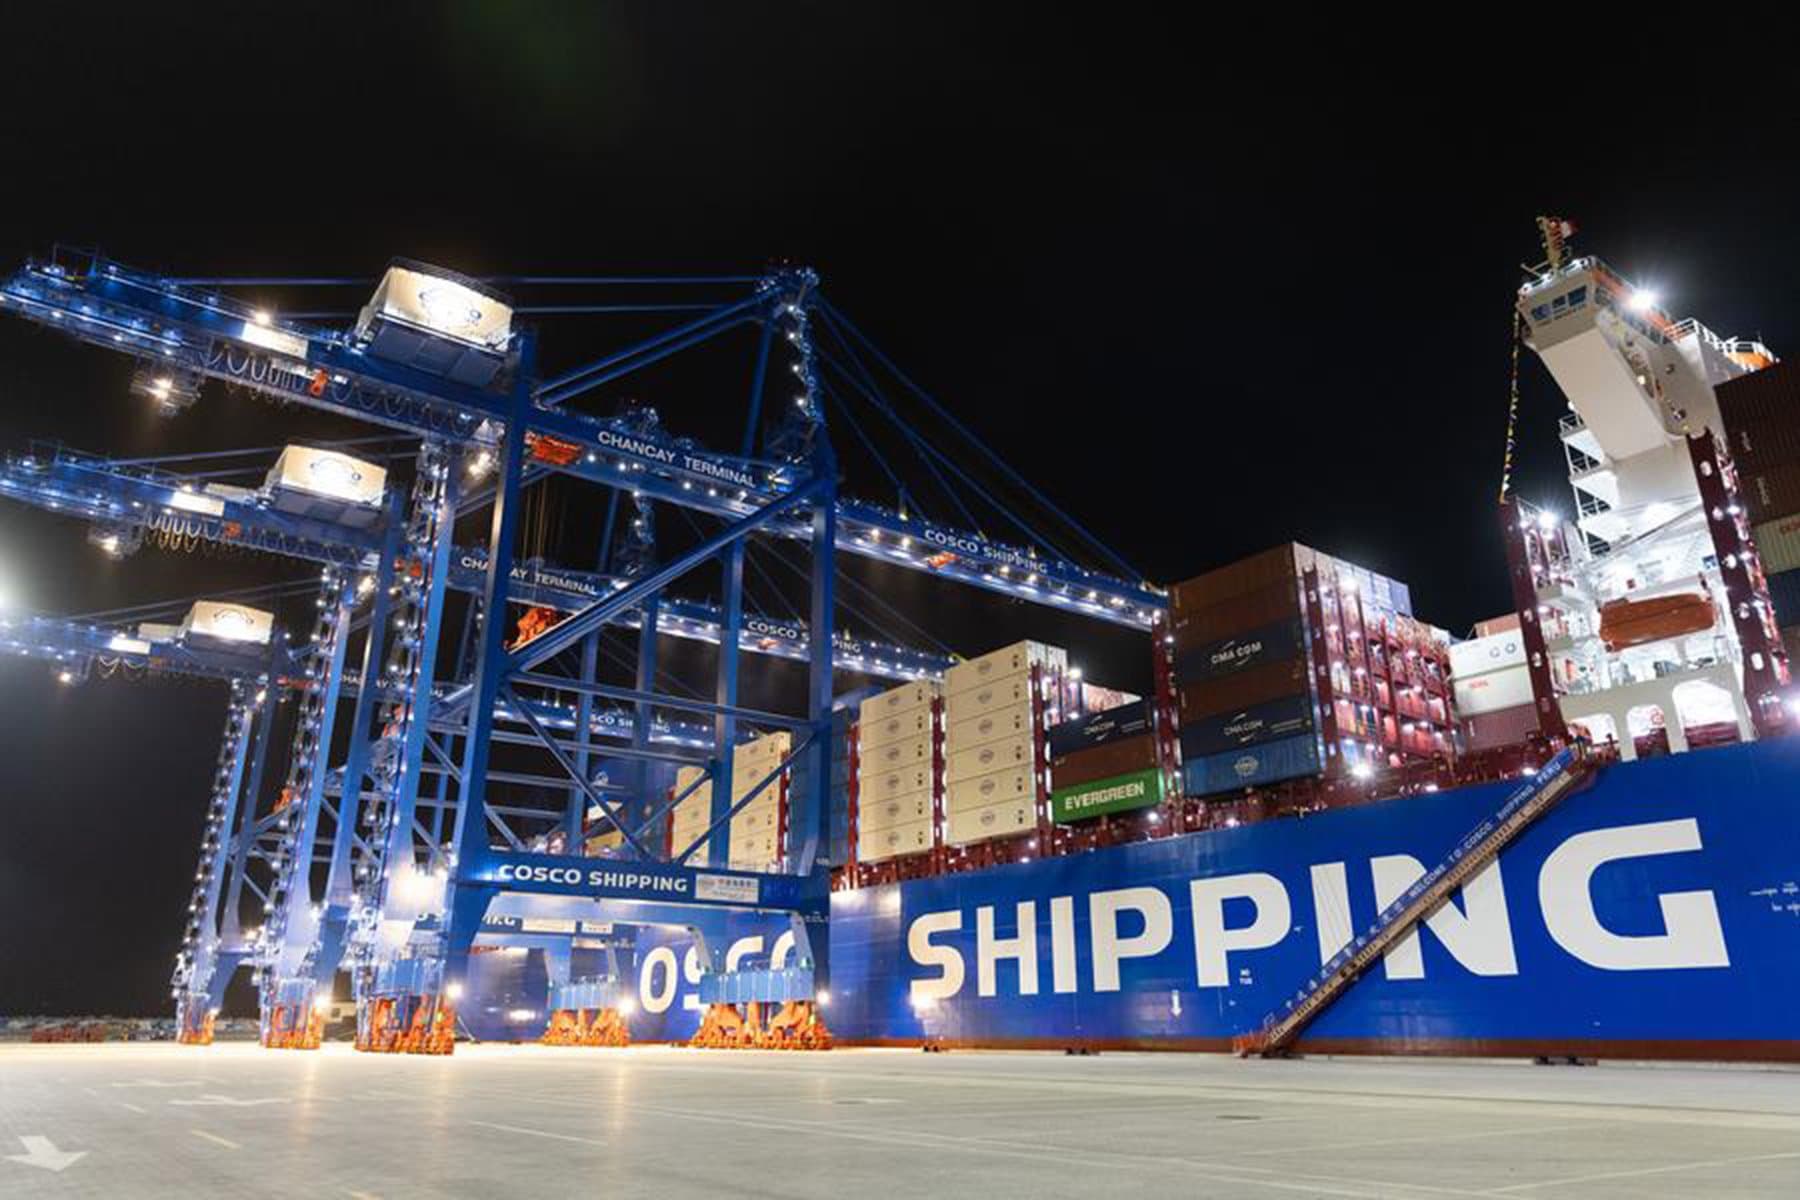
O Porto de Chancay, no Peru, foi inaugurado em novembro de 2024 e se consolida como um dos principais hubs logísticos da América do Sul. Localizado a 70 km de Lima, o empreendimento, construído pela empresa chinesa COSCO Shipping , é o primeiro da região com maioria de capital chinês. Sua estrutura moderna e localização estratégica no Oceano Pacífico devem facilitar o comércio transoceânico, beneficiando exportadores do Brasil e fortalecendo a presença da China no continente. A infraestrutura do porto conta com docas profundas de 18 metros, um túnel de 1,8 km ligando à Rodovia Pan-Americana e capacidade inicial para movimentar 1 milhão de contêineres e 6 milhões de toneladas de carga solta por ano. Durante a fase inicial de operações, prevista até maio de 2025, o porto receberá duas embarcações diretas por semana para Xangai. A capacidade deverá expandir para navios de até 24.000 contêineres nos próximos anos. Para o Brasil, o Porto de Chancay representa uma oportunidade estratégica. A nova rota poderá reduzir em até 20 dias o tempo de transporte de produtos para a Ásia, diminuindo custos logísticos e tornando commodities brasileiras como soja, milho e minério de ferro mais competitivas no mercado chinês. Estados como Mato Grosso e Mato Grosso do Sul, grandes produtores agrícolas, serão beneficiados pelo uso de corredores bioceânicos que ligam o Atlântico ao Pacífico, reduzindo a dependência dos portos do Sul e Sudeste do Brasil. Rondônia e Acre também se posicionam como pontos estratégicos da nova integração comercial. Em outubro de 2024, o governo de Rondônia iniciou negociações para conectar Porto Velho ao Porto de Chancay, enquanto o Acre testou uma carga experimental passando pelos municípios de Assis Brasil e Brasileia. No Amazonas, a Zona Franca de Manaus já avalia a nova rota, que pode reduzir o tempo de transporte entre a China e a capital amazonense de 46 para 20 dias, favorecendo a indústria local. A estrutura logística do Porto de Chancay faz parte da estratégia chinesa de expandir a Iniciativa do Cinturão e Rota na América Latina . Com investimentos robustos, o porto se torna um elo essencial para a integração regional, impulsionando setores como infraestrutura, agronegócio e mineração. O Brasil, como principal parceiro comercial da China na região, pode se beneficiar da diversificação das rotas marítimas e da atração de novos investimentos, consolidando-se como um líder no comércio global. Crédito: João Luiz
20 de fevereiro de 2025
João Luiz Filho
No ano de 2024, o Brasil fortaleceu sua posição como um dos líderes globais na conservação e uso de germoplasma, especialmente no que diz respeito ao milho. A preservação de germoplasma, que compreende a conservação de material genético de plantas, tem sido essencial para a agricultura moderna, permitindo o melhoramento genético de culturas e a adaptação às mudanças climáticas. No ano passado, o uso de germoplasma em programas de melhoramento no Brasil, com destaque para o milho, avançou significativamente. Intercâmbio de germoplasma entre Brasil e China O intercâmbio de germoplasma é um exemplo notável de cooperação internacional para o desenvolvimento agrícola entre o Brasil e a China. Este assunto ganhou destaque com a visita do presidente Xi Jinping ao Brasil, em novembro de 2024, no qual foi assinado um memorando de entendimento específico na biotecologia com destaque com foco em culturas estratégicas como soja, milho e cana-de-açúcar, utilizando biotecnologia para melhoramento genético e expansão de biopesticidas. Com a crescente demanda por culturas mais produtivas e resistentes, o papel de instituições como a Embrapa tornou-se ainda mais relevante. A Embrapa e instituições chinesas têm trabalhado juntas para promover a troca de recursos genéticos, particularmente no campo do milho, visando a adaptação de cultivares. Em 2024, o Brasil exportou várias amostras de germoplasma de milho para a China, com o objetivo de apoiar pesquisas em melhoramento genético e contribuir para a segurança alimentar chinesa. Importação e Exportação de germoplasma A exportação de germoplasma é uma prática comum realizada pela Embrapa, especialmente por meio de seu Banco Ativo de Germoplasma de Milho (BAG Milho). Essas exportações são cuidadosamente regulamentadas, com os acessos de germoplasma sendo distribuídos conforme as políticas de segurança biológica e os acordos de transferência de material (MTA). Isso garante que os recursos genéticos sejam utilizados de maneira responsável e para fins de pesquisa, conservação e desenvolvimento agrícola. A China enfrenta desafios semelhantes ao Brasil, como a necessidade de variedades de milho adaptadas a condições de estresse hídrico e resistentes a pragas. As exportações para a China são realizadas conforme as diretrizes internacionais e seguem acordos de transferência de material (MTA) que especificam o uso e os direitos sobre o germoplasma. Estes acordos garantem que o material genético brasileiro seja utilizado exclusivamente para pesquisa e desenvolvimento, promovendo a segurança biológica e protegendo os direitos de propriedade intelectual. O Brasil também importa germoplasma de milho da China, que possui uma vasta coleção de variedades de milho. Essas variedades são de grande interesse para o Brasil, onde as condições de cultivo variam significativamente entre regiões. A importação de germoplasma chinês permite à Embrapa incorporar novas características genéticas em seus programas de melhoramento, incluindo resistência a estresses ambientais e novas pragas, contribuindo para a resiliência das cultivares brasileiras. Crédito: João Luiz