 João Luiz é economista pela PUC-GO. Atua há mais de 12 anos em estudos e projetos de viabilidade financeira e econômica, BPO financeiro e contábil — com foco no Agronegócio, especialmente nas cadeias de pecuária e agricultura. É diretor de Relações Internacionais da Associação dos Produtores de Novilho Precoce. Tem ampla experiência em negociações estratégicas entre Brasil e China.
15 de julho de 2026
João Luiz Filho
A produção brasileira de grãos na safra 2025/2026 está estimada em 360,1 milhões de toneladas, segundo a Companhia Nacional de Abastecimento - CONAB . O volume representa crescimento de 2,2% em relação ao ciclo anterior e confirma um novo recorde para o agronegócio brasileiro . A área cultivada deverá alcançar 83,5 milhões de hectares, também com expansão de 2,2%. Já a produtividade média nacional permanece praticamente estável, em cerca de 4.311 quilos por hectare. Isso mostra que o aumento da produção foi sustentado principalmente pela ampliação da área plantada. A soja é a principal responsável pelo resultado. A produção está estimada em 180,6 milhões de toneladas, alta de 5,3%. O crescimento da oleaginosa foi suficiente para compensar as reduções registradas em culturas como arroz, feijão e trigo. A Conab projeta ainda exportações de aproximadamente 116,3 milhões de toneladas de soja. Para a China, maior compradora do produto brasileiro, o recorde representa maior segurança no abastecimento das cadeias de óleo vegetal, rações e proteína animal. A produção de milho deverá atingir 141,7 milhões de toneladas, mantendo-se próxima ao volume registrado no ciclo anterior. A primeira safra apresentou recuperação, enquanto a segunda safra sofreu impactos climáticos em áreas de Goiás, Minas Gerais e Piauí. Apesar do recorde total, o desempenho não é uniforme. A produção de arroz deverá cair 13,1%, o feijão recuar 1,4% e o trigo apresentar redução de 23,5%. Isso demonstra que o crescimento está concentrado principalmente nas grandes commodities agrícolas. O resultado também varia entre as regiões. Enquanto estados como Mato Grosso, Mato Grosso do Sul e Paraná apresentam desempenho mais favorável, Goiás deverá registrar redução de produção, mesmo com aumento da área cultivada, devido à queda de produtividade. Uma safra recorde também não garante maior rentabilidade para todos os produtores. Os resultados econômicos continuam dependentes dos preços internacionais, da taxa de câmbio, dos custos de produção, da capacidade de armazenagem e da infraestrutura de transporte. A estimativa de 360,1 milhões de toneladas confirma a força produtiva do agronegócio brasileiro. No entanto, o resultado também revela que o próximo salto de competitividade dependerá menos da simples expansão da área e mais da capacidade de elevar a produtividade, reduzir perdas e industrializar uma parcela maior da produção. O Brasil já demonstrou que possui capacidade para produzir grãos em grande escala. O desafio agora é garantir que essa produção seja armazenada, transportada, processada e comercializada com eficiência. A safra recorde, portanto, não representa apenas um aumento da oferta agrícola. Ela amplia a importância estratégica do Brasil para a segurança alimentar chinesa e cria novas possibilidades de investimentos conjuntos ao longo de toda a cadeia do agronegócio. Para as empresas chinesas, o avanço da produção brasileira amplia oportunidades que vão além da compra de grãos. O país demanda capital, tecnologia e infraestrutura para armazenar, transportar e industrializar uma parcela maior de sua produção. O novo recorde confirma a importância estratégica do Brasil para a segurança alimentar chinesa. O próximo desafio brasileiro será transformar o crescimento da produção em maior produtividade, eficiência logística e agregação de valor dentro do próprio país.
13 de julho de 2026
João Luiz Filho
Após um período de relativa estabilização em relação aos níveis extraordinários registrados durante a pandemia, o transporte marítimo internacional voltou a apresentar pressão sobre os custos logísticos. Os principais indicadores globais e chineses de frete registraram novas altas nas últimas semanas, refletindo um ambiente mais complexo para empresas que operam entre a China e a América Latina . O movimento ocorre justamente em um momento em que as relações econômicas entre a China e a América Latina alcançam um novo patamar. Segundo dados apresentados durante o Fórum China–CELAC , o comércio bilateral superou US$515 bilhões em 2024, um crescimento expressivo quando comparado aos aproximadamente US$12 bilhões registrados em 2000. Em pouco mais de duas décadas, a região consolidou-se como uma das principais parceiras comerciais da China, impulsionada pelo aumento das exportações de commodities, pela expansão das importações de bens industriais e pela intensificação dos investimentos chineses em infraestrutura, energia, mineração, agronegócio e manufatura. Esse crescimento do comércio também ampliou a dependência da região em relação ao transporte marítimo. Dados oficiais do National Bureau of Statistics of China indicam que o comércio exterior chinês atingiu 45,47 trilhões de yuans em 2025, crescimento de 3,8% em relação ao ano anterior. As exportações somaram 26,99 trilhões de yuans, alta de 6,1%, enquanto as importações alcançaram 18,48 trilhões de yuans. O avanço das exportações mantém elevada a demanda por capacidade logística nos principais portos chineses, especialmente nas rotas destinadas à Ásia, Europa e América Latina. Os indicadores de frete confirmam essa mudança de cenário. O Shanghai Containerized Freight Index (SCFI), principal referência para o mercado spot de exportação da China, voltou a subir em 2026, alcançando aproximadamente 3.326,87 pontos na atualização mais recente analisada. O China Containerized Freight Index (CCFI) registrou crescimento semanal de cerca de 7%, enquanto o subíndice específico para a América do Sul avançou aproximadamente 10,8%, sinalizando maior pressão sobre as negociações de frete destinadas ao continente. Embora esses índices não representem diretamente o valor pago em uma operação específica entre um porto chinês e um porto latino-americano, eles refletem a evolução das condições de mercado enfrentadas por exportadores, importadores e operadores logísticos. A tendência também é observada em indicadores internacionais. O World Container Index (WCI), elaborado pela Drewry, atingiu US$4.639 por contêiner de 40 pés na atualização de 9 de julho de 2026, registrando alta semanal de 2% e alcançando o maior nível desde setembro de 2024. A convergência desses indicadores reforça que a pressão atual não está restrita a uma única rota ou região, mas integra um movimento mais amplo do mercado mundial de transporte marítimo. A alta dos fretes não decorre de um único fator. Segundo a UNCTAD, o setor marítimo continua enfrentando um ambiente marcado por tensões geopolíticas, mudanças nas rotas internacionais, aumento dos custos operacionais e maior volatilidade na demanda por transporte. Os desvios provocados pelos conflitos no Mar Vermelho obrigaram diversas embarcações a contornar o Cabo da Boa Esperança, ampliando significativamente as distâncias percorridas, o tempo de viagem e o consumo de combustível. A própria UNCTAD estima que esses desvios elevaram em aproximadamente 12% a necessidade global de capacidade da frota e levaram muitas embarcações a aumentar sua velocidade operacional, elevando também o consumo de bunker e os custos de operação. Ao mesmo tempo, a evolução do mercado energético continua influenciando diretamente os custos do transporte marítimo. O preço médio do petróleo Brent permaneceu em níveis historicamente elevados nos últimos anos, passando de US$ 64,30 por barril, em 2019, para US$100,93 por barril, em 2022, antes de recuar para uma média próxima de US$ 80 entre 2023 e 2024. Como o combustível representa um dos principais componentes do custo operacional da navegação, oscilações dessa magnitude tendem a ser parcialmente incorporadas às tarifas de frete por meio de sobretaxas de bunker e ajustes tarifários aplicados pelas armadoras. Outro fator relevante é o próprio crescimento da atividade marítima mundial. O relatório Review of Maritime Transport 2025, da UNCTAD, estima que o comércio marítimo global movimentou aproximadamente 12,72 bilhões de toneladas em 2024, crescimento de 2,2% em relação ao ano anterior. Apesar da expansão, a entidade projeta desaceleração para 0,5% em 2025, refletindo um ambiente de maior incerteza econômica e comercial. Paralelamente, a frota mercante mundial alcançou aproximadamente 112.500 embarcações, com capacidade total de 2,44 bilhões de toneladas de porte bruto (DWT). Mesmo com a expansão da frota, a reorganização das rotas internacionais e a concentração da capacidade nas principais armadoras continuam influenciando a disponibilidade de espaço e os custos de transporte. Para a América Latina, esse cenário possui implicações estratégicas. Diferentemente de outras regiões, grande parte das economias latino-americanas depende intensamente do transporte marítimo para abastecimento industrial e integração às cadeias globais de valor. Máquinas, equipamentos, componentes eletrônicos, fertilizantes, produtos químicos, equipamentos para geração de energia e diversos insumos industriais utilizados pela região têm origem principalmente na Ásia, especialmente na China. Entretanto, a infraestrutura logística latino-americana apresenta realidades bastante distintas entre seus corredores marítimos. Na costa do Pacífico, mercados como México, Peru, Chile, Equador e Colômbia possuem acesso mais direto às rotas transpacíficas. Já na costa atlântica, Brasil, Argentina e Uruguai dependem de serviços específicos para o Atlântico Sul, geralmente com percursos mais longos e estruturas operacionais distintas. Essa diferença faz com que a evolução dos fretes internacionais seja percebida de maneira desigual entre os diferentes países e portos da região. Dados da Comissão Econômica para a América Latina e o Caribe (CEPAL) mostram que a infraestrutura portuária regional continua altamente concentrada. Santos permanece como o maior porto de contêineres da América Latina, seguido por Manzanillo, no México, Bahía de Cartagena, na Colômbia, Callao, no Peru, além dos terminais panamenhos de Manzanillo International Terminal (MIT) e Balboa. A eficiência operacional, a frequência das escalas e a conectividade marítima desses portos desempenham um papel decisivo na competitividade logística regional. Os impactos da alta dos fretes vão muito além do valor pago pelo transporte marítimo. Custos logísticos mais elevados afetam diretamente a formação de estoques, o capital de giro das empresas, o custo do seguro internacional, as despesas de armazenagem, os prazos de entrega e, em última análise, a competitividade dos produtos comercializados entre China e América Latina. Para empresas chinesas que avaliam expandir sua presença industrial na região, a volatilidade logística também influencia decisões relacionadas à localização de fábricas, centros de distribuição e estratégias de regionalização da produção. Embora o cenário atual esteja distante da crise logística observada durante a pandemia, os indicadores demonstram que o transporte marítimo voltou a ocupar posição central nas decisões estratégicas das empresas. Em um ambiente de maior integração econômica entre China e América Latina, compreender a evolução dos fretes, bem como a infraestrutura portuária e as cadeias globais de suprimentos deixa de ser apenas uma questão operacional e passa a representar um fator determinante para investimentos, competitividade e planejamento de longo prazo.
13 de julho de 2026
João Luiz Filho
Nos últimos meses, o Brasil deu mais um passo importante na modernização de sua política sanitária para a produção animal. A publicação da Portaria SDA/MAPA nº 1.617/2026 proibiu a fabricação, a importação, a comercialização e a utilização de cinco antimicrobianos como promotores de crescimento na alimentação animal, aproximando a regulamentação brasileira das tendências internacionais voltadas ao combate da resistência antimicrobiana. Os antimicrobianos são substâncias utilizadas para combater ou controlar microrganismos, como bactérias, fungos, vírus e parasitas. Na pecuária , seu uso é amplamente reconhecido como essencial para o tratamento de doenças e para a preservação da saúde e do bem-estar animal quando empregado de forma terapêutica e sob orientação técnica. No entanto, durante décadas, alguns antimicrobianos também foram utilizados em baixas doses como promotores de crescimento, com o objetivo de melhorar a eficiência alimentar e aumentar o ganho de peso dos animais. Esse uso contínuo passou a ser questionado por autoridades sanitárias em diversos países, uma vez que pode favorecer o desenvolvimento da resistência antimicrobiana, fenômeno em que bactérias se tornam menos sensíveis aos medicamentos, reduzindo sua eficácia tanto na medicina veterinária quanto na medicina humana. A medida representa mais do que uma simples alteração regulatória. Ela demonstra que a competitividade da pecuária brasileira está cada vez mais associada à capacidade de atender às exigências sanitárias impostas pelos principais mercados consumidores do mundo. Os princípios ativos proibidos são: Avoparcina; Bacitracina; Bacitracina de Zinco; Bacitracina Metileno Disalicilato; Virginiamicina. A Portaria também determina o cancelamento dos registros desses produtos no Brasil, estabelecendo um período de transição para adaptação da cadeia produtiva. Embora o Ministério da Agricultura justifique a decisão com base na preservação da eficácia dos antimicrobianos utilizados na medicina humana e veterinária, o contexto internacional mostra que a medida acompanha uma tendência regulatória já adotada por diversos parceiros comerciais. Desde 2022, a União Europeia passou a restringir de forma significativa a utilização de antimicrobianos na produção animal, especialmente daqueles considerados críticos para a saúde humana. Além das regras aplicáveis aos produtores europeus, o bloco também passou a exigir padrões semelhantes para produtos importados, transformando os requisitos sanitários em um importante fator de competitividade internacional. Nesse cenário, grandes exportadores brasileiros passaram a acompanhar de perto essa evolução regulatória. Recentemente, o empresário Joesley Batista, controlador da JBS, gigante global de alimentos, e o CEO da companhia, Gilberto Tomazoni, teriam defendido, junto ao presidente Luiz Inácio Lula da Silva, a ampliação das restrições ao uso de antimicrobianos na pecuária brasileira. O movimento revela uma mudança importante na estratégia das grandes empresas exportadoras brasileiras. Em vez de reagirem apenas às exigências dos mercados internacionais, parte do setor privado demonstra disposição para antecipar adequações regulatórias capazes de preservar o acesso aos mercados de maior valor agregado. Essa postura faz sentido do ponto de vista econômico. A União Europeia, o Reino Unido, o Japão e diversos outros importadores têm elevado continuamente seus padrões relacionados à segurança dos alimentos, ao bem-estar animal, à rastreabilidade e ao uso racional de antimicrobianos. Empresas que conseguem atender antecipadamente a esses requisitos tendem a reduzir riscos comerciais, fortalecer sua reputação internacional e ampliar sua competitividade. Para investidores chineses , esse movimento merece atenção. Embora a China mantenha sua própria estrutura regulatória para medicamentos veterinários e segurança alimentar, a tendência mundial aponta para critérios sanitários cada vez mais rigorosos. O Brasil, maior exportador mundial de carne bovina e um dos principais fornecedores globais de proteína animal, demonstra estar ajustando gradualmente sua legislação para manter a competitividade, simultaneamente, nos mercados asiáticos e europeus. A nova Portaria do MAPA deve ser interpretada como parte desse processo de evolução institucional. Mais do que restringir determinados princípios ativos, ela sinaliza que a política sanitária brasileira passa a incorporar, de forma crescente, padrões internacionais relacionados à saúde pública, à sustentabilidade e à segurança alimentar, fatores que influenciarão cada vez mais as estratégias de investimento e de comércio internacional da cadeia global de proteínas.
10 de julho de 2026
João Luiz Filho
O anúncio do investimento de R$91 milhões para a implantação de uma nova granja de suínos pela Master Agroindustrial, detentora da marca Sulita , representa mais do que a expansão de uma unidade produtiva. O empreendimento evidencia uma estratégia de crescimento estruturado que vem sendo desenvolvida pela empresa e reforça a posição do Brasil como um dos principais polos mundiais de produção de proteína animal. Embora o novo investimento tenha sido divulgado recentemente pela imprensa especializada, ele integra um plano estratégico significativamente mais amplo apresentado pela própria Master Agroindustrial no início de 2026. Durante evento promovido pela Federação das Indústrias do Estado de Santa Catarina (FIESC), a empresa anunciou que pretende mobilizar aproximadamente R$250 milhões, que serão destinados diretamente às propriedades rurais parceiras, fortalecendo a base produtiva da companhia. Metas produtivas da Master Agroindustrial [caption id="attachment_29431" align="alignnone" width="2560"] Imagem: China2Brazil[/caption] A estratégia demonstra que o crescimento da empresa está sendo conduzido de forma verticalizada, ampliando simultaneamente a capacidade industrial e a produção primária. O novo investimento de R$91 milhões deve ser interpretado dentro desse contexto, como parte da expansão da capacidade de alojamento de matrizes e da produção de leitões necessária para sustentar o aumento do volume de abates planejado para os próximos anos. Atualmente, a Master Agroindustrial possui cerca de 42 mil matrizes, integra aproximadamente 350 produtores rurais, emprega mais de dois mil colaboradores e produz entre 1,1 e 1,2 milhão de suínos por ano. O objetivo estabelecido pela companhia é alcançar cerca de 70 mil matrizes até 2030, superar a marca de dois milhões de animais produzidos anualmente e praticamente dobrar sua capacidade industrial. Outro aspecto que merece atenção dos investidores internacionais é o elevado perfil exportador da empresa. Segundo informações institucionais divulgadas pela Master Agroindustrial, mais de 70% de toda a sua produção é destinada ao mercado externo, tendo o Japão como um de seus principais destinos. O mercado japonês é reconhecido mundialmente por seus elevados requisitos sanitários, padrões rigorosos de qualidade e forte exigência em rastreabilidade, fatores que reforçam a competitividade internacional da companhia. A escolha por expandir suas operações em Santa Catarina também possui fundamentos estratégicos importantes. O estado mantém um dos mais elevados padrões sanitários do mundo para a produção de carne suína, condição que permite acesso a mercados de alto valor agregado, incluindo Japão, Coreia do Sul, Estados Unidos, Canadá e México. Essa vantagem sanitária constitui um diferencial competitivo relevante para empresas brasileiras que atuam no comércio internacional de proteína animal. A expansão da capacidade produtiva também acompanha outro movimento estratégico recente da companhia. Em abril deste ano, a Master Agroindustrial concluiu a aquisição de 38% da empresa chilena Coexca S.A., fortalecendo seu processo de internacionalização. Segundo a empresa, a operação permitirá ampliar sinergias industriais, tecnológicas, produtivas e comerciais, aumentando sua presença em mercados internacionais e consolidando sua posição como um dos principais grupos privados da suinocultura latino-americana. Do ponto de vista econômico, investimentos como este evidenciam uma tendência observada em diversos segmentos do agronegócio brasileiro: o fortalecimento da integração vertical entre produção primária, processamento industrial e exportação. Em vez de ampliar apenas frigoríficos ou apenas granjas, grandes grupos vêm expandindo toda a cadeia produtiva de forma coordenada, garantindo maior controle sanitário, previsibilidade de oferta, padronização da qualidade e ganhos de eficiência operacional. Para investidores chineses, essa dinâmica merece atenção especial. A China permanece como o maior consumidor mundial de carne suína e continua acompanhando de perto os movimentos de expansão dos principais fornecedores globais de proteína animal. Empresas brasileiras que investem simultaneamente em produção, tecnologia, biossegurança e internacionalização tendem a consolidar sua competitividade no longo prazo, tornando-se parceiras estratégicas cada vez mais relevantes para o abastecimento do mercado asiático. Embora a Master Agroindustrial ainda não tenha divulgado oficialmente um comunicado detalhando as características técnicas da nova granja de R$91 milhões, o investimento está plenamente alinhado ao plano corporativo de expansão apresentado pela empresa. A iniciativa reforça não apenas a confiança no crescimento da demanda global por proteína animal, mas também o papel estratégico do Brasil como fornecedor seguro, competitivo e de elevada qualidade para os mercados internacionais.
10 de julho de 2026
João Luiz Filho
Antes da divulgação do Plano Safra 2026/27, o mercado esperava que a redução das taxas de juros pudesse estimular uma nova onda de investimentos em infraestrutura de armazenagem. No entanto, as primeiras avaliações de instituições financeiras e do próprio setor apontam um cenário mais cauteloso. Segundo análise do Citi, mesmo com a redução do custo do crédito, os investimentos em novos armazéns deverão permanecer limitados, refletindo um conjunto de fatores estruturais que vai além da política monetária. A avaliação faz sentido quando comparada aos dados oficiais. De acordo com o IBGE, a capacidade estática de armazenagem do Brasil alcançou 233,8 milhões de toneladas no segundo semestre de 2025, um crescimento de apenas 1,1% em relação ao semestre anterior. Embora o avanço seja positivo, ele continua abaixo do ritmo de expansão da produção agrícola brasileira, que segue batendo recordes, ampliando a pressão sobre a infraestrutura logística do país . Na prática, a redução dos juros melhora as condições de financiamento, mas não elimina os principais obstáculos para novos investimentos. A construção de um complexo armazenador exige elevado volume de capital, longo prazo de retorno, estabilidade na renda do produtor, previsibilidade dos preços das commodities, disponibilidade de equipamentos e infraestrutura energética adequada. Em um ambiente em que muitos produtores ainda enfrentam restrições de caixa após safras de margens apertadas, a simples redução das taxas de financiamento não é suficiente para acelerar significativamente os projetos de expansão. Outro fator relevante foi o desenho do Plano Safra 2026/27. Apesar da redução de 0,5 ponto percentual nas taxas das linhas do Programa para Construção e Ampliação de Armazéns (PCA), o volume total de recursos destinado à armazenagem foi reduzido em aproximadamente 29% em comparação com o ciclo anterior. Para empresas do setor, como a Kepler Weber, líder nacional em soluções de armazenagem, essa combinação tende a reduzir o ritmo de novos investimentos, principalmente entre produtores que dependem de crédito subsidiado. Os estudos da Companhia Nacional de Abastecimento (Conab) reforçam que o problema permanece estrutural. A armazenagem brasileira continua fortemente concentrada nas regiões Centro-Oeste e Sul, enquanto estados de elevada produção, como Mato Grosso, ainda operam com déficit de capacidade em relação ao volume colhido. Essa limitação gera pressão sobre rodovias, ferrovias e portos durante a safra, aumenta os custos logísticos e reduz a capacidade do produtor de escolher o momento mais favorável para comercializar sua produção. Quanto menor a disponibilidade de armazenagem, maior a necessidade de venda imediata após a colheita, justamente no período de maior oferta e, normalmente, de preços mais baixos. Ao mesmo tempo, observa-se uma mudança importante no perfil dos investimentos. Em vez de investir na construção de grandes estruturas comerciais, cresce a armazenagem dentro das próprias propriedades rurais. Essa estratégia permite ao produtor ganhar autonomia comercial, reduzir custos logísticos e administrar melhor o fluxo de vendas ao longo do ano, diminuindo a dependência das tradings durante os períodos de pico da colheita. Essa tendência vem sendo destacada pela Conab como uma das principais transformações da infraestrutura agrícola brasileira nos últimos anos. Para investidores, especialmente aqueles interessados no agronegócio brasileiro, o cenário transmite uma mensagem clara: a demanda por infraestrutura de armazenagem permanece elevada e deve continuar crescendo nas próximas décadas. O desafio, entretanto, não está apenas no acesso ao crédito, mas na construção de modelos de investimento capazes de combinar eficiência operacional, tecnologia e retorno financeiro de longo prazo. Empresas fornecedoras de silos, sistemas de secagem, automação, sensores, equipamentos de movimentação de grãos e soluções de armazenagem em fazendas encontram no Brasil um mercado ainda subatendido, impulsionado pelo crescimento contínuo da produção agrícola e pela necessidade de reduzir um dos principais gargalos logísticos do país.
8 de junho de 2026
João Luiz Filho
O mercado brasileiro de sementes de soja está iniciando uma transformação estrutural que poderá redefinir a dinâmica do setor nas próximas décadas. A avaliação é do Rabobank, que aponta que o segmento está deixando para trás um ciclo baseado principalmente na expansão de área cultivada e entrando em uma nova fase marcada pela tecnologia, consolidação empresarial, propriedade intelectual e maior valor agregado. Segundo o estudo “O novo ciclo do mercado de sementes de soja no Brasil ”, divulgado pelo Rabobank em maio de 2026, o mercado nacional de sementes de soja movimentou aproximadamente R$ 24,5 bilhões na safra 2024/25 e poderá alcançar cerca de R$ 37 bilhões até 2040. O crescimento permanece positivo, mas em ritmo mais moderado do que o observado nas últimas décadas. Entre os anos 2000 e 2025, a área plantada com soja no Brasil cresceu, em média, 5,1% ao ano. Para os próximos anos, a expectativa é de expansão próxima de 1,5% ao ano. Essa desaceleração não representa uma perda de importância da cultura, mas sim um sinal de maturidade do mercado. Em vez de depender principalmente da abertura de novas áreas agrícolas, o crescimento deverá ser impulsionado por ganhos de produtividade, inovação genética, biotecnologia e eficiência operacional. A relevância da soja para a agricultura brasileira continua evidente. Dados da Companhia Nacional de Abastecimento (Conab) mostram que a produção nacional, que era de aproximadamente 32 milhões de toneladas na safra 1999/2000, ultrapassou 170 milhões de toneladas nas últimas safras. Para a safra 2025/26, as projeções da companhia indicam uma produção próxima de 179 milhões de toneladas, consolidando o Brasil como o maior produtor mundial da oleaginosa. Grande parte dessa evolução está diretamente relacionada aos avanços tecnológicos incorporados às sementes ao longo dos últimos 25 anos. O desenvolvimento de novas cultivares adaptadas às condições tropicais, o melhoramento genético, a incorporação de eventos biotecnológicos, o aperfeiçoamento do manejo agrícola e os investimentos em pesquisa permitiram ampliar significativamente os níveis de produtividade observados no país. Nesse contexto, as sementes passaram a representar muito mais do que um simples insumo agrícola. Atualmente, elas concentram parte relevante da tecnologia utilizada dentro da porteira. O próprio Rabobank estima que o custo associado às sementes deverá aumentar pelo menos 20% até 2040, impulsionado pela incorporação de novas tecnologias genéticas e biotecnológicas. A participação desse insumo nos custos operacionais da lavoura também tende a crescer nos próximos anos. O estudo destaca ainda que aproximadamente metade do custo de produção de uma semente comercial está relacionada aos royalties e às tecnologias embarcadas. Outros 26% estão associados à aquisição da matéria-prima utilizada pelas sementeiras, enquanto cerca de 16% correspondem ao beneficiamento industrial. Esses números demonstram que o valor econômico da cadeia está migrando cada vez mais para a genética, a inovação e a propriedade intelectual. Apesar de sua importância econômica, o mercado brasileiro de sementes de soja permanece altamente fragmentado. Segundo dados citados pelo Rabobank, existem mais de 900 registros relacionados à produção de sementes de soja e mais de 500 unidades de beneficiamento espalhadas pelo país. Essa estrutura difere significativamente da observada em mercados mais consolidados, como os Estados Unidos, onde poucas empresas concentram grande parte da participação de mercado. Essa pulverização ajuda a explicar por que o banco projeta um processo gradual de consolidação nos próximos anos. A tendência é que empresas com maior escala, capacidade financeira, acesso à tecnologia e estrutura de distribuição ampliem sua participação de mercado, principalmente por meio de movimentos regionais, aquisições estratégicas e parcerias comerciais. Outro desafio relevante identificado pelo setor continua sendo a utilização de sementes não certificadas e a pirataria. Levantamentos da CropLife Brasil indicam que aproximadamente 33% da soja cultivada no país utiliza sementes não certificadas, enquanto cerca de 11% do mercado nacional corresponde a sementes piratas. Além de comprometer a remuneração das empresas desenvolvedoras de tecnologia, essa prática reduz investimentos em pesquisa, limita a rastreabilidade da produção e afeta a competitividade do setor. O cenário também desperta atenção fora do Brasil. A China, maior importadora mundial de soja, vem tratando a indústria de sementes como um setor estratégico para sua segurança alimentar. Nos últimos anos, o governo chinês reforçou sua legislação de proteção à propriedade intelectual relacionada a sementes e ampliou os investimentos em pesquisa genética, melhoramento vegetal e biotecnologia agrícola. Empresas chinesas já começam a ampliar sua presença no mercado brasileiro. A LongPing High-Tech, controlada por capital chinês, atua no país desde 2017 com foco em pesquisa, desenvolvimento e comercialização de sementes. A companhia também vem ampliando iniciativas voltadas ao melhoramento genético da soja em parceria com instituições de pesquisa. Outro exemplo é a Beijing Dabeinong Technology Group, que obteve aprovações regulatórias no Brasil para eventos de soja geneticamente modificada. Os avanços regulatórios demonstram que empresas chinesas vêm aumentando sua capacidade de atuação em um dos mercados agrícolas mais importantes do mundo. Entretanto, a presença chinesa no setor vai muito além dessas iniciativas. Desde 2017, a Syngenta, uma das maiores empresas globais de sementes, genética vegetal e proteção de cultivos, passou a ser controlada pela estatal chinesa ChemChina em uma operação avaliada em aproximadamente US$43 bilhões, considerada uma das maiores aquisições internacionais já realizadas por uma empresa chinesa. Atualmente, a Syngenta integra o Syngenta Group, conglomerado agrícola controlado por capital estatal chinês e que reúne operações globais de sementes, defensivos agrícolas, biotecnologia e inovação para o agronegócio. No Brasil, a Syngenta possui forte atuação nos mercados de soja, milho, defensivos agrícolas e biotecnologia, competindo diretamente com algumas das maiores empresas do setor. Dessa forma, quando se observa a evolução do mercado brasileiro de sementes, torna-se evidente que a China já não participa apenas como compradora da soja produzida no país, mas também como investidora e protagonista em uma parte relevante da tecnologia que sustenta a produtividade agrícola brasileira. Essa realidade ganha ainda mais importância diante da perspectiva de consolidação do setor apontada pelo Rabobank. À medida que genética, biotecnologia, rastreabilidade e propriedade intelectual passam a concentrar parcela crescente do valor econômico da cadeia produtiva, empresas com forte capacidade de pesquisa e desenvolvimento tendem a ampliar sua relevância estratégica. Nesse contexto, grupos ligados à China já ocupam posições importantes e podem ampliar sua participação no mercado brasileiro nos próximos anos. Para investidores internacionais, especialmente aqueles ligados aos segmentos de genética, biotecnologia, pesquisa agrícola e produção de sementes, o Brasil continua sendo um dos mercados mais estratégicos do planeta. No entanto, o ambiente de negócios está se tornando mais competitivo e exigente. O crescimento acelerado baseado exclusivamente na expansão territorial está dando lugar a uma nova realidade, na qual tecnologia, inovação, propriedade intelectual e eficiência operacional serão os principais fatores de diferenciação. A análise do Rabobank sugere que a próxima etapa da evolução da soja brasileira não será determinada apenas pela quantidade de hectares cultivados, mas principalmente pela capacidade de gerar mais produtividade por meio da ciência e da inovação. Nesse novo cenário, a genética agrícola tende a ocupar uma posição cada vez mais central na construção da competitividade do agronegócio brasileiro.
29 de maio de 2026
João Luiz Filho
O planejamento da safra brasileira de soja 2026/27 começa a revelar um cenário que merece atenção de produtores, fornecedores de insumos e investidores internacionais. Dados recentes do mercado apontam que os custos dos principais insumos utilizados na produção de soja já se encontram aproximadamente 20% acima da média observada nos últimos sete anos, elevando significativamente a necessidade de capital de giro e pressionando as margens dos produtores rurais. A situação ocorre em um momento particularmente relevante para o agronegócio brasileiro. O Brasil segue consolidado como o maior produtor e exportador mundial de soja, desempenhando papel fundamental no abastecimento da indústria de alimentos, proteínas animais e biocombustíveis para o mercado externo. No entanto, a competitividade dessa cadeia produtiva depende diretamente do acesso a fertilizantes, defensivos agrícolas, combustíveis e serviços logísticos em condições economicamente viáveis. Levantamentos de mercado indicam que o custo adicional para implantação da próxima safra representa aproximadamente 5,7 sacas de soja por hectare acima da média histórica. Embora a produtividade brasileira continue entre as mais competitivas do mundo, o aumento dos custos vem reduzindo a margem operacional dos produtores, especialmente em regiões de grande expansão agrícola como Mato Grosso, Goiás, Mato Grosso do Sul e Paraná. O principal fator de pressão continua sendo o mercado internacional de fertilizantes. O Brasil permanece fortemente dependente das importações para atender sua demanda agrícola. Atualmente, mais de 90% dos fertilizantes utilizados no país possuem origem externa, tornando o setor altamente sensível às oscilações cambiais, aos custos de transporte marítimo e aos eventos geopolíticos que afetam os grandes países produtores de nutrientes agrícolas. Nos últimos meses, o mercado internacional registrou novas pressões sobre produtos estratégicos utilizados na produção de soja. Fertilizantes nitrogenados, fosfatados e potássicos apresentaram valorização em diversos mercados globais, refletindo preocupações relacionadas à oferta internacional, custos energéticos e tensões geopolíticas em importantes regiões produtoras. Os aumentos observados nos principais insumos agrícolas evidenciam que a pressão de custos não está concentrada em um único produto, mas distribuída por toda a cadeia produtiva. Os números do mercado mostram uma escalada relevante: [caption id="attachment_28921" align="alignnone" width="1958"] Imagem: China2Brazil[/caption] Em diversas regiões produtoras estratégicas, como Rio Verde (GO), Sorriso (MT) e Cascavel (PR), o custo operacional da soja já supera R$5 mil por hectare, dependendo do nível tecnológico adotado e das condições específicas de cada propriedade. Além dos fertilizantes, outro componente que passou a exercer influência crescente sobre os custos agrícolas brasileiros é o diesel, principal combustível utilizado nas operações mecanizadas do campo e no transporte da produção. O diesel impacta diretamente as atividades de preparo do solo, plantio, pulverização, colheita e transporte dos grãos até armazéns, indústrias processadoras e portos de exportação. O diesel possui relevância estratégica para o agronegócio brasileiro, podendo representar entre 10% e 20% dos custos associados às operações mecanizadas em determinadas regiões produtoras. Além do abastecimento de máquinas agrícolas, o combustível influencia diretamente os custos de frete, armazenagem e escoamento da produção. Como consequência, a recente valorização do diesel passou a impactar toda a cadeia da soja, contribuindo para aumentos estimados de até 3% no custo operacional total da safra em algumas regiões. Outro fator que preocupa o setor é a deterioração da relação de troca. Na prática, os agricultores precisam entregar uma quantidade maior de sacas de soja para adquirir os mesmos volumes de fertilizantes e demais insumos necessários para o plantio. Esse fenômeno reduz a rentabilidade potencial da atividade e exige maior rigor no planejamento financeiro das operações agrícolas. O atual cenário brasileiro revela não apenas desafios, mas também oportunidades relevantes. A elevada dependência do Brasil em relação aos fertilizantes importados evidencia o potencial para novos investimentos em produção local, mistura, armazenamento, distribuição e logística de insumos agrícolas. Da mesma forma, projetos voltados para infraestrutura logística, armazenagem, tecnologia agrícola e eficiência operacional tendem a ganhar importância estratégica nos próximos anos. A evolução dos custos da safra 2026/27 reforça uma realidade cada vez mais evidente: a competitividade do agronegócio brasileiro não dependerá apenas da expansão da área cultivada ou do aumento da produção, mas também da capacidade do país de fortalecer sua cadeia de suprimentos, ampliar investimentos industriais e reduzir sua dependência externa em insumos estratégicos. Para a China, maior compradora mundial de soja brasileira, a elevação dos custos de produção no Brasil é um fator que merece acompanhamento contínuo. Embora não exista risco imediato de redução da oferta, a pressão sobre as margens dos produtores pode influenciar decisões de investimento, adoção tecnológica e expansão de área nas próximas safras. O momento atual representa uma oportunidade de observar não apenas o crescimento da produção agrícola, mas também as transformações estruturais que estão ocorrendo nos setores de fertilizantes, logística, tecnologia agrícola e infraestrutura, segmentos que serão fundamentais para sustentar o próximo ciclo de expansão do agronegócio brasileiro.
18 de maio de 2026
João Luiz Filho
O crescimento das exportações brasileiras de carne suína em 2026 vai muito além do aumento dos embarques e da expansão do consumo asiático. Por trás dos números recordes divulgados pela Associação Brasileira de Proteína Animal (ABPA), existe uma transformação estrutural importante dentro da cadeia frigorífica brasileira, principalmente no ambiente regulatório, sanitário e institucional que envolve a abertura e a operação de novos frigoríficos de suínos no Brasil. Em abril de 2026, o Brasil exportou 140 mil toneladas de carne suína, registrando um dos maiores volumes da história do setor. O resultado reforça a consolidação do país como um dos principais fornecedores globais de proteína animal, especialmente para a Ásia, tendo como os principais paises Japão, Vietnã e Filipinas. Entretanto, o avanço das exportações também trouxe um aumento significativo no nível de exigência imposto aos frigoríficos brasileiros, principalmente após o fortalecimento das regras sanitárias internacionais observadas nos últimos anos. Hoje, abrir um frigorífico suíno no Brasil deixou de ser apenas um projeto industrial. O setor passou a operar em um ambiente altamente regulado, que exige investimentos elevados em conformidade sanitária, rastreabilidade, biosseguridade, gestão ambiental e controles laboratoriais. Na prática, a construção de uma nova planta frigorífica envolve uma combinação complexa entre exigências estruturais brasileiras e protocolos internacionais exigidos pelos países importadores. O principal marco regulatório da indústria continua sendo o Regulamento da Inspeção Industrial e Sanitária de Produtos de Origem Animal (RIISPOA), regulamentado pelo Decreto nº 9.013/2017, administrado pelo Ministério da Agricultura e Pecuária (MAPA). O regulamento estabelece critérios rigorosos relacionados à estrutura física das plantas, fluxo operacional, controle de contaminação cruzada, tratamento de resíduos, bem-estar animal, programas de autocontrole, rastreabilidade e monitoramento sanitário contínuo. Além disso, qualquer frigorífico que pretenda comercializar nacionalmente ou exportar precisa obrigatoriamente obter o registro junto ao Serviço de Inspeção Federal (SIF), um dos principais ativos estratégicos da indústria brasileira de proteína animal. Sem o SIF, a planta não consegue acessar grandes redes varejistas nacionais nem participar do mercado internacional. O processo de obtenção do SIF envolve auditorias técnicas detalhadas, validação documental e fiscalização permanente por parte do governo federal. Nos últimos anos, o ambiente regulatório se tornou ainda mais rigoroso devido ao fortalecimento das exigências sanitárias internacionais, especialmente por parte da China. A Administração Geral das Alfândegas da China (GACC) ampliou significativamente os requisitos aplicáveis aos frigoríficos exportadores, exigindo maior rastreabilidade, controles microbiológicos mais robustos, programas laboratoriais específicos e respostas rápidas diante de qualquer evento sanitário. Na prática, a habilitação para exportar à China passou a representar um diferencial estratégico dentro da indústria frigorífica brasileira. Atualmente, existe uma diferença importante entre frigoríficos que possuem apenas registro no SIF e aqueles efetivamente habilitados para exportação ao mercado asiático, principalmente chinês. A habilitação depende não apenas do cumprimento das regras brasileiras, mas também de protocolos bilaterais negociados entre os governos do Brasil e da China, além de auditorias internacionais e exigências adicionais determinadas pelas autoridades chinesas. Ess movimento transformou o mercado chinês em um verdadeiro indutor regulatório global. A China deixou de atuar apenas como compradora de volume e passou a influenciar diretamente os padrões sanitários e operacionais da indústria frigorífica internacional. Como consequência, muitos grupos brasileiros passaram a ampliar investimentos em automação, laboratórios, biosseguridade, rastreabilidade digital e gestão operacional para atender ao novo nível de exigência imposto pelos mercados asiáticos. Ao mesmo tempo, o governo brasileiro vem trabalhando para ampliar a base exportadora nacional. O Ministério da Agricultura e Pecuária intensificou as negociações sanitárias internacionais e busca ampliar o número de frigoríficos habilitados para exportação, principalmente para países asiáticos. Paralelamente, o Brasil também vem fortalecendo o Sistema Brasileiro de Inspeção de Produtos de Origem Animal (SISBI-POA), com o objetivo de harmonizar os serviços estaduais e municipais ao padrão federal de inspeção sanitária. Apesar do ambiente extremamente promissor para novos investimentos, o setor frigorífico brasileiro também enfrenta desafios crescentes. A expansão das exportações elevou a preocupação internacional com temas relacionados à biosseguridade, controle sanitário, bem-estar animal, sustentabilidade ambiental, emissões de carbono e rastreabilidade da produção. Nos últimos anos, frigoríficos brasileiros já enfrentaram suspensões temporárias em determinados mercados internacionais diante de questionamentos sanitários, demonstrando que a governança operacional passou a ser tão importante quanto a capacidade industrial. Nesse novo cenário, a competitividade da indústria brasileira de carne suína não depende apenas do tamanho da produção ou do custo da matéria-prima. Ela está diretamente relacionada à capacidade das empresas de operar dentro de padrões internacionais de conformidade regulatória e segurança sanitária. Mesmo diante desse ambiente regulatório mais complexo, o Brasil continua sendo um dos países mais estratégicos do mundo para investimentos na cadeia global de proteína animal. O país reúne disponibilidade de grãos para ração, competitividade agrícola, disponibilidade hídrica, escala produtiva, experiência exportadora e capacidade de expansão industrial em larga escala. Para investidores internacionais, especialmente asiáticos, o Brasil permanece como uma peça central da segurança alimentar global e como uma das principais plataformas de crescimento da indústria mundial de proteínas.
28 de abril de 2026
João Luiz Filho
A proposta recente do governo do presidente Luiz Inácio Lula da Silva para renegociar aproximadamente R$82 bilhões em dívidas de produtores rurais não deve ser interpretada como uma medida isolada ou meramente emergencial. Trata-se, na prática, de um movimento estratégico dentro da política agrícola brasileira, com impactos diretos sobre a estabilidade do crédito rural, a continuidade da produção e a atratividade do agronegócio para investidores internacionais, especialmente chineses, que acompanham de perto a segurança de oferta de alimentos e insumos. O Brasil construiu, ao longo das últimas décadas, um dos sistemas de financiamento agropecuário mais robustos do mundo, estruturado a partir de instrumentos públicos e privados coordenados pelo Banco Central do Brasil e pelo Conselho Monetário Nacional (CMN). Esse sistema é operacionalizado por meio do Manual de Crédito Rural (MCR), que estabelece regras detalhadas para concessão, prorrogação e renegociação de financiamentos agrícolas. Dentro desse arcabouço, a renegociação de dívidas não é uma exceção, mas um instrumento previsto para momentos de estresse econômico ou produtivo. O próprio Banco Central estabelece que operações de crédito rural podem ser reprogramadas em situações de dificuldade comprovada de pagamento, como frustração de safra, eventos climáticos adversos ou desequilíbrios de mercado. A iniciativa agora proposta pelo governo ocorre em um contexto particularmente sensível. Nos últimos ciclos agrícolas, produtores brasileiros enfrentaram uma combinação adversa de fatores: elevação da taxa básica de juros (Selic), aumento expressivo no custo de insumos, com destaque para fertilizantes, e maior volatilidade nos preços internacionais das commodities. Esse cenário pressionou diretamente as margens operacionais e elevou o risco de inadimplência no sistema. Do ponto de vista institucional, o Ministério da Agricultura e Pecuária, em conjunto com o Ministério da Fazenda, tem atuado na coordenação de políticas que assegurem a continuidade da produção e o equilíbrio do setor. Entre esses instrumentos, destacam-se o Plano Safra, o Programa de Garantia da Atividade Agropecuária (Proagro) e o seguro rural, todos concebidos para mitigar riscos e preservar a capacidade de pagamento dos produtores. A magnitude da proposta, R$82 bilhões, indica que o governo enxerga um risco sistêmico relevante. Dados do próprio Banco Central mostram que o estoque total de crédito rural no Brasil ultrapassa centenas de bilhões de reais, distribuídos entre bancos públicos, instituições privadas e cooperativas de crédito. Nesse contexto, uma reestruturação dessa escala exige coordenação cuidadosa para evitar distorções no sistema financeiro, ao mesmo tempo em que garante liquidez ao setor produtivo. Para o investidor internacional, essa movimentação traz uma leitura estratégica dupla. Por um lado, reforça a capacidade institucional do Brasil de atuar de forma anticíclica, protegendo seu principal setor exportador. O agronegócio brasileiro é responsável por parcela significativa das exportações para a China, incluindo soja, milho, carne bovina e celulose, cadeias altamente sensíveis à disponibilidade de crédito e à estabilidade financeira dos produtores. Por outro lado, a medida também evidencia os desafios estruturais do modelo. O custo de capital no Brasil permanece elevado quando comparado a outros grandes produtores globais, e a dependência de insumos importados, especialmente fertilizantes, expõe o setor a choques externos. Esses fatores são amplamente monitorados por investidores chineses que buscam não apenas importar produtos, mas também investir diretamente na produção, logística e industrialização no Brasil. Nesse ponto, há uma convergência interessante entre Brasil e China. O Ministry of Agriculture and Rural Affairs of China frequentemente adota políticas de suporte financeiro ao produtor rural, incluindo subsídios, crédito direcionado e reestruturação de dívidas em momentos de instabilidade. Além disso, o sistema financeiro chinês, sob coordenação do Banco Popular da China (PBOC), também utiliza instrumentos de política de crédito para garantir estabilidade na produção agrícola e segurança alimentar, um tema central para o governo chinês. Essa similaridade institucional tende a facilitar a leitura do movimento brasileiro por parte de investidores chineses. Diferentemente de mercados menos estruturados, o Brasil demonstra possuir mecanismos claros, regulamentados e historicamente utilizados para gestão de crises no setor agropecuário. Em síntese, a proposta de renegociação de R$82 bilhões em dívidas rurais representa muito mais do que um alívio financeiro temporário. Trata-se de um instrumento de política econômica voltado à preservação da capacidade produtiva, à estabilidade do sistema de crédito e à manutenção da posição do Brasil como um dos principais fornecedores globais de alimentos. A mensagem é direta: o Brasil continua sendo um ambiente institucionalmente sólido para o agronegócio, mas que exige leitura aprofundada de seus ciclos econômicos, custos financeiros e instrumentos regulatórios por parte de investidores estrangeiros. Em um cenário global cada vez mais marcado por incertezas, compreender esses movimentos deixa de ser diferencial, e passa a ser condição essencial para decisões estratégicas de investimento.
23 de abril de 2026
João Luiz Filho
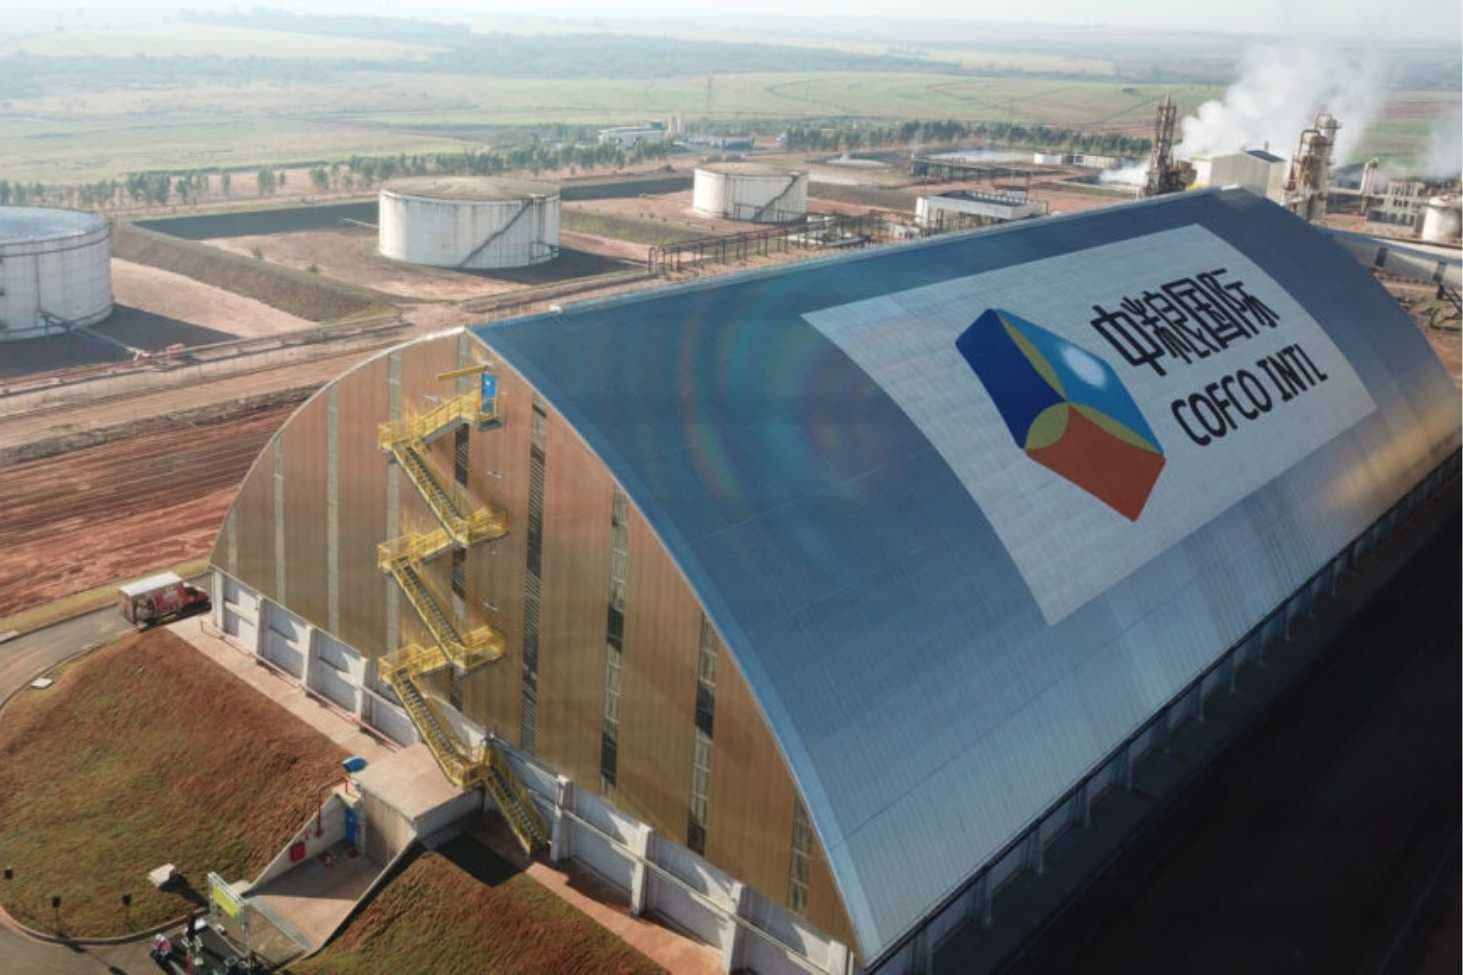
O anúncio recente de investimento de aproximadamente R$ 2 bilhões pela COFCO International em Rondonópolis não deve ser interpretado como uma expansão isolada, mas sim como parte de uma estratégia estruturada de longo prazo da China para consolidar sua presença nas cadeias globais de alimentos, com o Brasil ocupando posição central nesse movimento. A iniciativa envolve a ampliação da infraestrutura logística da companhia na região, incluindo armazenagem, movimentação ferroviária e integração com corredores de exportação. Trata-se de um passo relevante na consolidação de um modelo operacional que busca maior controle sobre originação, transporte e escoamento de commodities agrícolas . A escolha de Rondonópolis é altamente estratégica. O município abriga um dos principais hubs logísticos do agronegócio brasileiro, com destaque para o terminal ferroviário operado pela Rumo Logística, que conecta o Centro-Oeste ao Porto de Santos, principal porta de saída das exportações agrícolas do país. Essa infraestrutura permite maior eficiência no escoamento da produção de Mato Grosso, estado que lidera a produção nacional de soja, consolidando-se como o principal ponto de origem das exportações destinadas à China. O movimento da COFCO está diretamente alinhado a uma estratégia de verticalização logística, na qual a empresa amplia o controle sobre toda a cadeia, desde a originação junto aos produtores até a exportação final. Esse modelo permite reduzir custos operacionais, aumentar a previsibilidade e mitigar riscos associados aos gargalos logísticos históricos do Brasil. Segundo o Ministério da Agricultura e Pecuária, o custo logístico ainda representa um dos principais desafios estruturais do agronegócio nacional, especialmente no transporte de grãos do interior até os portos. Sob a ótica geopolítica, a atuação da COFCO no Brasil está diretamente conectada às diretrizes estratégicas do governo chinês. A empresa é controlada pela COFCO Group, desempenhando papel central na política de segurança alimentar da China. Nos últimos anos, autoridades chinesas, por meio de instituições como o Ministry of Agriculture and Rural Affairs of China, têm reforçado a necessidade de garantir estabilidade no fornecimento de alimentos, diversificar origens e reduzir vulnerabilidades externas, especialmente em um contexto de crescente volatilidade geopolítica. Nesse cenário, o Brasil se consolida como parceiro estratégico. Dados da SECEX indicam que a China permanece como principal destino das exportações brasileiras de soja, absorvendo parcela significativa da produção nacional. Ao investir diretamente em infraestrutura no território brasileiro, a COFCO não apenas assegura acesso mais eficiente a esses fluxos, como também fortalece sua posição frente às tradicionais tradings globais, como Cargill, ADM e Bunge, historicamente dominantes no comércio internacional de grãos. O investimento também se conecta a um movimento mais amplo de transformação da infraestrutura logística brasileira, que inclui a expansão da malha ferroviária, a modernização portuária e o desenvolvimento de novos corredores de exportação. Segundo a ANTAQ, o crescimento da movimentação portuária acompanha a expansão das exportações agrícolas, reforçando a necessidade de investimentos contínuos em eficiência logística. Dessa forma, o aporte da COFCO em Rondonópolis deve ser compreendido como um movimento estratégico que transcende a lógica empresarial tradicional. Trata-se de uma iniciativa que combina interesses comerciais, logísticos e geopolíticos, reforçando a presença chinesa em um dos principais polos produtores de alimentos do mundo. Para o Brasil, o investimento amplia a capacidade logística e reforça sua posição como fornecedor global de commodities. Para a China, representa um avanço consistente na construção de uma cadeia de suprimentos mais resiliente, integrada e sob maior controle direto, elemento essencial para garantir segurança alimentar em um cenário internacional cada vez mais complexo e competitivo.