 João Luiz é economista pela PUC-GO. Atua há mais de 12 anos em estudos e projetos de viabilidade financeira e econômica, BPO financeiro e contábil — com foco no Agronegócio, especialmente nas cadeias de pecuária e agricultura. É diretor de Relações Internacionais da Associação dos Produtores de Novilho Precoce. Tem ampla experiência em negociações estratégicas entre Brasil e China.
2 de março de 2026
João Luiz Filho
Ao longo dos últimos anos, o mercado chinês de vinhos tem passado por uma transformação profunda. O consumo deixou de ser guiado apenas por volume e status e passou a incorporar critérios como qualidade percebida, identidade de marca, custo-benefício e adequação aos canais digitais. Esse movimento foi detalhado no relatório “O Brasil que a China ainda não provou: Transformando desafios em oportunidades no mercado chinês de espumantes”, elaborado pelo adido agrícola brasileiro em Pequim, Leandro Feijó, no âmbito do programa AgroInsight, que apresenta uma leitura consistente sobre o cenário atual do setor de vinhos e espumantes na China, suas tendências de consumo e o espaço potencial para novas origens. De acordo com o relatório, a China consolidou-se como um dos maiores importadores globais de vinho, apesar da retração observada após o pico de 2017. Em 2024, as importações voltaram a apresentar recuperação parcial, alcançando cerca de US$1,6 bilhão, com forte concentração em fornecedores tradicionais como Austrália, França, Chile, Itália, Espanha e Estados Unidos. O relatório destaca ainda a mudança no perfil do consumidor chinês, com crescimento do consumo doméstico (off-trade), avanço acelerado do e-commerce, uso intensivo de livestreaming e maior abertura a novos estilos, especialmente entre jovens urbanos e mulheres. Nesse contexto, o Brasil surge, em tese, como uma origem alternativa. No entanto, a distância entre potencial de mercado e capacidade real de exportação ainda é significativa. Do ponto de vista produtivo, o Brasil não é um grande player global em vinho. Segundo dados consolidados da International Organisation of Vine and Wine (OIV), a produção brasileira gira em torno de 2 milhões de hectolitros por ano, volume modesto quando comparado aos grandes exportadores do Novo e do Velho Mundo. Essa produção é altamente concentrada. Mais de 85% do vinho brasileiro é produzido no Rio Grande do Sul, com destaque para a Serra Gaúcha, onde se encontram as principais vinícolas do país. Outras regiões, como Santa Catarina e o Vale do São Francisco, têm importância qualitativa e tecnológica, mas representam parcelas menores do volume total. Estados como Goiás e Distrito Federal aparecem apenas de forma marginal nas estatísticas, com iniciativas artesanais e experimentais, voltadas ao mercado local e ao enoturismo, sem escala exportadora. Além disso, grande parte da produção nacional ainda é destinada ao mercado interno, que absorve volumes relevantes de vinhos de mesa, sucos e espumantes. A exportação é uma atividade complementar para poucas vinícolas, quase sempre concentradas no Sul do país. Nos últimos anos, esse foco no mercado doméstico foi reforçado pelo crescimento consistente do e-commerce de vinhos no Brasil. Plataformas especializadas como a Wine.com.br, considerada a maior operação de venda online de vinhos da América Latina, e a Evino, com modelo voltado a campanhas promocionais e forte presença digital, ampliaram significativamente o acesso do consumidor brasileiro a rótulos nacionais e importados. Redes híbridas como a Grand Cru, que combinam lojas físicas e comércio eletrônico, também fortaleceram o canal digital. Além dos players especializados, marketplaces como Amazon Brasil e Mercado Livre passaram a operar com maior relevância na categoria de bebidas alcoólicas, ampliando alcance logístico e capilaridade de vendas. Esse movimento consolidou o ambiente digital como canal estratégico para escoamento da produção nacional, especialmente em segmentos de maior valor agregado. Na prática, isso significa que parte relevante das vinícolas brasileiras passou a enxergar no mercado interno digital um caminho mais previsível e financeiramente atrativo do que a entrada em mercados externos complexos, como o chinês. O investimento necessário para adaptação regulatória, registro no GACC, adequação de rotulagem, construção de marca e estrutura de importação na China muitas vezes supera o retorno esperado no curto e médio prazo, especialmente quando o mercado doméstico já oferece crescimento via e-commerce, com menor risco regulatório e maior controle operacional. Os dados oficiais de comércio exterior do Brasil, compilados pelo Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC) por meio do ComexStat, mostram que as exportações brasileiras de vinho são limitadas e concentradas em mercados regionais ou de nicho, como Paraguai, Estados Unidos, Uruguai, Haiti e alguns países do Caribe. A China, até o momento, não figura entre os principais destinos do vinho brasileiro. Esse dado é fundamental para afastar leituras excessivamente otimistas. O Brasil não deixou de exportar vinho para a China por falta de mercado, mas porque as condições regulatórias, comerciais e econômicas não são favoráveis para a maioria das vinícolas. Do ponto de vista legal, o Brasil não impõe qualquer restrição à exportação de vinho para a China. Vinícolas registradas no Ministério da Agricultura e Pecuária (MAPA) podem exportar livremente seus produtos. O problema começa no lado chinês. Para que um vinho brasileiro possa entrar na China, a vinícola precisa estar registrada no sistema da General Administration of Customs of China (GACC), por meio do sistema CIFER. Esse registro é obrigatório, envolve análise documental, conformidade sanitária, adequação a padrões técnicos chineses e pode levar meses. Além disso, o sistema não divulga estatísticas consolidadas por país, o que dificulta até mesmo saber quantas vinícolas brasileiras estão efetivamente habilitadas. A isso se somam exigências rigorosas de rotulagem em mandarim, necessidade de importador local habilitado, custos logísticos elevados, adaptação de produto ao gosto do consumidor chinês e investimentos contínuos em marketing digital. Diferentemente de países como Chile ou Austrália, o Brasil não possui acordo de livre-comércio com a China, o que reduz sua competitividade tarifária frente a concorrentes diretos. Embora o relatório do adido agrícola destaque corretamente que existe espaço para o Brasil construir uma presença no mercado chinês de vinhos, é preciso reconhecer um ponto central: não há hoje um incentivo econômico claro para que a maioria das vinícolas brasileiras invista nesse mercado. O custo regulatório é alto, o retorno é incerto, o volume potencial inicial é pequeno e o esforço de construção de marca na China é longo. Para vinícolas médias e pequenas — que compõem a maior parte do setor no Brasil —, faz mais sentido priorizar o mercado interno ou exportações regionais, onde os riscos são menores e o conhecimento do consumidor é maior. O vinho brasileiro pode, sim, encontrar espaço na China. Mas esse caminho não é rápido, nem fácil, nem barato. Ele exige estratégia de longo prazo, escala mínima, estrutura regulatória, parceiro local confiável e disposição para competir em um dos mercados mais exigentes do mundo. Como bem sugere o título do relatório do AgroInsight, a China ainda não provou o vinho brasileiro. Não por falta de qualidade ou curiosidade do consumidor, mas porque, hoje, o sistema não favorece a entrada espontânea de novos players sem apoio institucional, acordos comerciais ou políticas de incentivo específicas. Tratar essa realidade com transparência é fundamental para evitar frustrações, alinhar expectativas e construir, quando houver condições, projetos sólidos e sustentáveis entre Brasil e China.
26 de fevereiro de 2026
João Luiz Filho
A publicação do Decreto nº 12.858, de 24 de fevereiro de 2026, representa um passo importante na consolidação do novo modelo regulatório da defesa agropecuária brasileira. Ao atualizar o regulamento da Lei de Fertilizantes, o governo federal integra oficialmente o setor às diretrizes da chamada Lei do Autocontrole, aprovada em 2022. Mais do que uma simples atualização técnica, essa mudança confirma uma transformação estrutural na forma como o Brasil organiza sua fiscalização agropecuária. A Lei do Autocontrole instituiu a análise de risco como base da atuação do Estado e determinou que os próprios agentes privados desenvolvam programas internos de controle, com o objetivo de garantir qualidade, segurança e conformidade dos produtos. Na prática, a responsabilidade primária pela conformidade deixa de ser exclusivamente estatal e passa a ser compartilhada com o setor privado, enquanto o poder público mantém o papel de fiscalizar, auditar e aplicar sanções quando necessário. Com o novo decreto, esse modelo passa a valer de forma clara para toda a cadeia de fertilizantes, incluindo corretivos, inoculantes, biofertilizantes, remineralizadores e substratos para plantas. O novo texto regulamentar determina que os programas de autocontrole devem ser estruturados de maneira proporcional ao porte da empresas e aos riscos identificados, devendo conter política formal de qualidade, definição de pontos críticos de controle, plano de amostragem, mecanismos de rastreabilidade, registros sistematizados e auditáveis desde a recepção da matéria-prima até a expedição do produto, além de procedimentos de recolhimento de lotes e medidas de autocorreção. Essa modernização aproxima o setor brasileiro de fertilizantes de padrões regulatórios adotados por economias com maior grau de governança técnica e sanitária. Ao mesmo tempo, aumenta a previsibilidade jurídica. A legislação estabelece quatro categorias de infração, sendo elas: leve, moderada, grave e gravíssima, com multas proporcionais à gravidade da conduta e ao porte da empresa. O decreto detalha as situações que se enquadram em cada categoria, desde falhas documentais até fraude, adulteração, casos de deficiência de nutrientes ou contaminação de produtos. Também define critérios técnicos mais objetivos para o cálculo de penalidades, reduzindo margens de interpretação e tornando as decisões administrativas mais transparentes. Outro ponto relevante é a regulamentação do Programa de Incentivo à Conformidade. De adesão voluntária, o programa permite que empresas com histórico regular e boa governança, como possuir registro há pelo menos 24 meses, não ter condenações graves ou gravíssimas recentes e compartilhar dados operacionais e de controle de qualidade, possam regularizar infrações leves ou moderadas por meio de notificação e receber tratamento diferenciado na fiscalização. Para participar, é necessário atender a requisitos como tempo mínimo de registro e ausência de condenações recentes mais graves. O objetivo é incentivar a transparência e a gestão preventiva de riscos, fortalecendo a relação de confiança entre setor produtivo e Estado. O Decreto também detalha hipóteses de medidas cautelares, como apreensão de produtos, suspensão temporária de atividade e destruição ou devolução à origem, especialmente em casos de risco à defesa agropecuária, ausência de comprovação de execução do programa de autocontrole, falta de análises laboratoriais obrigatórias ou indícios de fraude e adulteração. Essa sistematização contribui para maior clareza regulatória e segurança jurídica. As empresas já registradas terão prazo de dois anos para se adaptar às novas exigências. Novos registros, no entanto, já deverão cumprir integralmente as regras desde o início. A atualização normativa ocorre em um setor sensível para a segurança alimentar e para a competitividade do agronegócio brasileiro. O Brasil é um dos maiores consumidores globais de fertilizantes e depende fortemente de cadeias internacionais de fornecimento. Ao fortalecer a governança regulatória interna, o país sinaliza compromisso com padrões técnicos mais robustos, rastreabilidade e gestão por risco, sem criar novas barreiras comerciais formais. A integração do setor de fertilizantes ao modelo da Lei do Autocontrole indica que a estratégia brasileira passa a combinar escala produtiva com maior densidade institucional. Para investidores estrangeiros e parceiros comerciais, o recado é claro: a competitividade do agronegócio brasileiro não será construída apenas sobre volume e eficiência logística, mas também sobre qualidade regulatória e previsibilidade jurídica. O país busca combinar escala produtiva com maior organização institucional. Para empresas chinesas que exportam fertilizantes ao Brasil, operam trading de insumos ou avaliam investir em unidades industriais no país, o novo modelo traz maior previsibilidade regulatória e reduz incertezas interpretativas. Em um ambiente global cada vez mais exigente em termos de segurança, transparência e governança nas cadeias agrícolas, o Brasil demonstra que pretende alinhar competitividade produtiva com responsabilidade técnica, um fator essencial para decisões de investimento de longo prazo.
3 de fevereiro de 2026
João Luiz Filho
Ao longo de 2025, o tema da infraestrutura portuária brasileira voltou a ganhar destaque nas análises sobre o agronegócio, especialmente no setor cafeeiro. Dados apontaram perdas relevantes associadas a atrasos nos portos, indisponibilidade de contêineres e mudanças frequentes nas escalas marítimas, trazendo à tona uma discussão importante: o quanto os gargalos logísticos impactam, de fato, a competitividade do café brasileiro. O Brasil manteve, em 2025, a posição de principal exportador global de café, beneficiado por preços internacionais elevados e demanda consistente. Ao mesmo tempo, os portos brasileiros operaram em níveis historicamente elevados de movimentação. Dados oficiais da Agência Nacional de Transportes Aquaviários (ANTAQ) e do Ministério de Portos e Aeroportos indicam que 2025 foi um ano de recorde para o setor, com volumes superiores a 1,2 bilhão de toneladas e crescimento em relação a 2024. Nesse contexto de forte demanda logística, o setor cafeeiro enfrentou dificuldades operacionais pontuais, amplamente registradas ao longo do ano. Informações divulgadas pelo Conselho dos Exportadores de Café do Brasil (Cecafé) mostraram, mês a mês, volumes relevantes de café que deixaram de ser embarcados. Em julho, cerca de 508,7 mil sacas não seguiram viagem; em agosto, 624,7 mil sacas; e, em outubro, o volume chegou a 681,6 mil sacas, o equivalente a mais de dois mil contêineres, afetados por atrasos de navios, restrições operacionais e ajustes de programação portuária. Esse volume não embarcado foi suficiente para chamar a atenção do mercado e reforçar a percepção de que a logística passou a ser um fator crítico para o desempenho do setor. Esses atrasos tiveram dois efeitos distintos. O primeiro, direto e mensurável, foi o aumento de custos logísticos para os exportadores: armazenagem adicional, taxas de detenção de contêineres (demurrage e detention), pré-stacking e reprogramação de cargas. O segundo efeito é mais complexo e exige cuidado analítico. Em outubro de 2025, por exemplo, estimativas indicaram que o não embarque de café teria postergado uma receita potencial próxima de US$278 milhões naquele mês, valor que, convertido para reais, ultrapassa R$1,5 bilhão. Esse número, no entanto, não representa uma perda definitiva, mas receita cambial não realizada naquele período específico, que pode ou não ter sido recuperada em meses posteriores, a depender da execução dos contratos. Ainda assim, é importante reforçar que postergação não equivale automaticamente a perda definitiva. Parte relevante dessas cargas foi reprogramada e embarcada posteriormente, acompanhando a normalização das escalas e a reorganização dos fluxos logísticos. Ainda assim, o impacto operacional existe e deve ser interpretado como um custo sistêmico crescente, associado à limitação de capacidade e à concentração das exportações em poucos corredores portuários. O episódio de 2025 não indica fragilidade estrutural da cadeia produtiva do café brasileiro, tampouco risco de abastecimento. O que revela é um desafio logístico clássico de economias exportadoras de grande escala: quando produção, preços e volumes crescem simultaneamente, a infraestrutura precisa acompanhar esse ritmo com investimentos contínuos, expansão de capacidade e maior eficiência operacional. Por outro lado, atribuir um valor fechado e definitivo de perda anual exige cautela, sob pena de confundir custo efetivo com receita potencial não realizada. Do ponto de vista estratégico, o Brasil segue como fornecedor confiável, com produção diversificada, players consolidados e forte presença no comércio global. Ao mesmo tempo, os gargalos observados reforçam a importância de projetos de modernização portuária, diversificação de terminais, melhorias na gestão logística e maior previsibilidade operacional, temas que abrem espaço para investimentos estrangeiros em infraestrutura, logística e serviços portuários. Em um mercado global sensível a prazos e confiabilidade, gargalos logísticos deixam de ser apenas um problema operacional e passam a representar um risco estratégico para a posição do Brasil no comércio internacional de café.
30 de janeiro de 2026
João Luiz Filho
A recente mobilização dos frigoríficos brasileiros junto ao governo federal para que o Brasil adote, nas exportações de carne bovina à China, um modelo semelhante ao da Cota Hilton europeia expõe um ponto sensível da atual relação comercial sino-brasileira : a ausência de previsibilidade operacional em um mercado que se tornou central para a pecuária brasileira. Desde janeiro de 2026, a China passou a aplicar medidas de salvaguarda às importações de carne bovina, com a instituição de cotas anuais por país fornecedor e a aplicação de uma tarifa adicional de 55% sobre os volumes que ultrapassarem esses limites. A decisão foi formalizada pelo Ministério do Comércio da China (MOFCOM), após investigação que concluiu que o crescimento acelerado das importações estaria causando “danos relevantes” à indústria pecuária doméstica chinesa. No desenho definido por Pequim, o Brasil recebeu a maior cota individual entre os exportadores, reflexo de sua posição como principal fornecedor externo de carne bovina ao mercado chinês. Ainda assim, o ponto crítico não está apenas no volume total autorizado, mas na forma como essa cota será administrada. As autoridades chinesas deixaram claro que não pretendem adotar um modelo de distribuição por empresa exportadora, como ocorre na União Europeia com a Cota Hilton. A gestão da cota será feita internamente, sob critérios definidos pelas autoridades chinesas, com uma lógica operacional próxima ao first come, first served: os embarques que chegarem primeiro dentro do período contam para a cota; os volumes excedentes ficam sujeitos à tarifa adicional de 55%. Esse desenho preserva o controle soberano da China sobre o fluxo de importações, confere flexibilidade ao importador chinês e evita compromissos bilaterais mais rígidos com países ou empresas específicas. Do ponto de vista regulatório chinês, trata-se de uma salvaguarda prevista nas regras da Organização Mundial do Comércio (OMC), aplicada de forma unilateral e temporária. Do lado brasileiro, o tema vem sendo acompanhado pelo Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC), em articulação com o setor privado. Em comunicações oficiais, o governo reconheceu a adoção das salvaguardas chinesas, informou que mantém diálogo técnico com Pequim e indicou que avaliará o tema à luz das regras multilaterais. A preocupação central dos frigoríficos é que, sem um critério de distribuição mais previsível, o sistema atual incentive uma corrida por embarques, pressionando plantas industriais, a logística portuária e o próprio mercado interno de boi gordo. Daí a defesa de um modelo inspirado na Cota Hilton, no qual os volumes seriam distribuídos proporcionalmente com base no histórico exportador de cada empresa, com potencial redução de volatilidade e risco contratual. Apesar de recorrente, a comparação tem limites claros. A Cota Hilton é resultado de negociação formal e consolidada, inserida em acordos internacionais da União Europeia, com regras estáveis e previsíveis. No caso chinês, trata-se de uma medida de salvaguarda unilateral, sem compromisso prévio de repartição entre exportadores estrangeiros. Para investidores e importadores chineses, o Brasil segue sendo um parceiro estratégico no fornecimento de proteína animal. Para os exportadores brasileiros, o desafio é essencialmente operacional: competir, cumprir contratos e preservar margens em um mercado de grande escala, porém submetido a mecanismos regulatórios mais rigorosos. Sob a ótica chinesa, o debate sobre a “replicação da Cota Hilton” revela mais sobre o processo de adaptação do exportador brasileiro a um novo ambiente regulatório do que sobre eventuais fragilidades no desenho da política chinesa. A sinalização é objetiva: o mercado chinês permanece aberto e relevante, mas exige planejamento, disciplina logística e alinhamento às prioridades domésticas da China.
26 de janeiro de 2026
João Luiz Filho
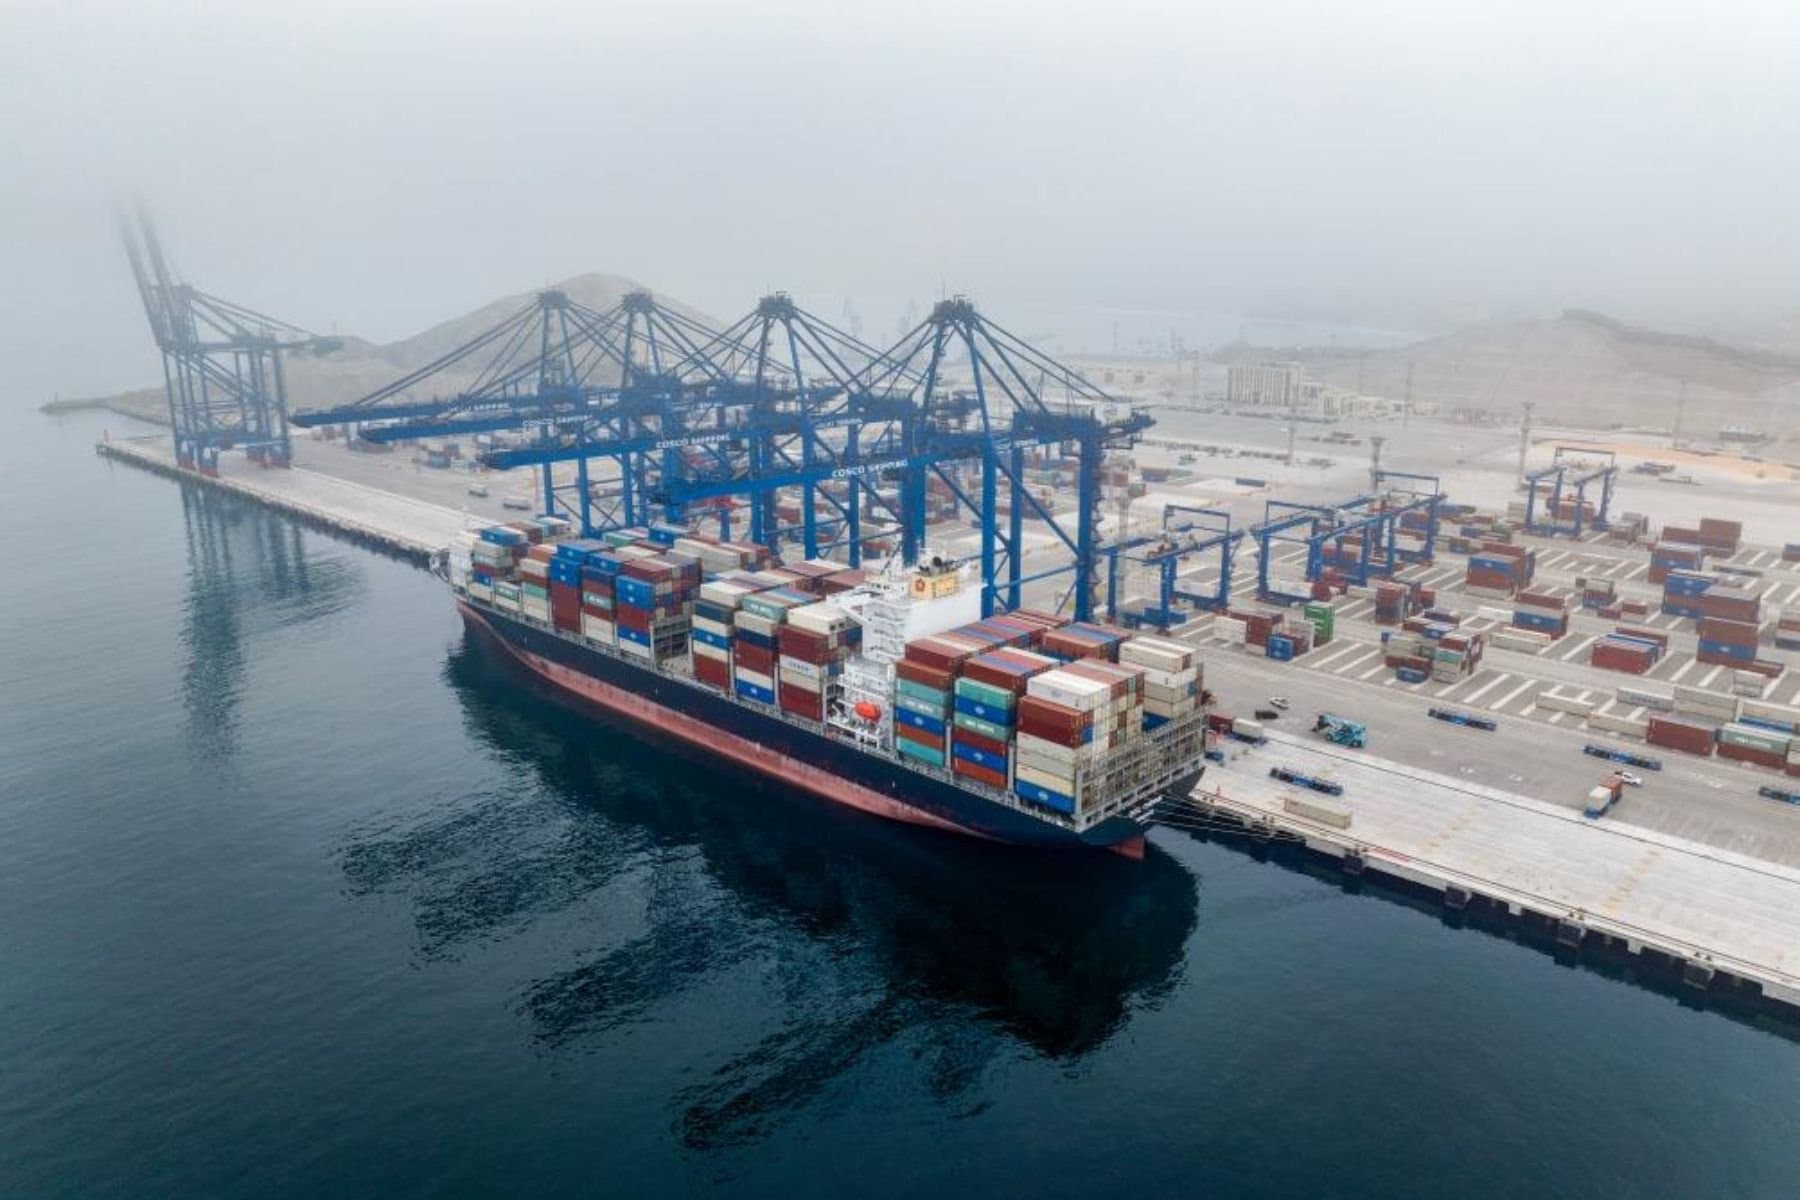
O primeiro ano de operação do Porto de Chancay, no Peru, marca a transição de um grande projeto de infraestrutura para uma operação logística efetiva, com movimentação real de cargas e integração direta com a Ásia. Concebido como um porto de águas profundas, com alto nível de automação e foco em rotas diretas com a China, Chancay passou a operar dentro do padrão dos grandes hubs marítimos contemporâneos. O Porto de Chancay foi inaugurado institucionalmente em 2024 e iniciou sua operação comercial em junho de 2025, após a emissão das licenças formais pelas autoridades portuárias e de transporte do governo peruano. O terminal é operado pela COSCO Shipping Ports Chancay Perú S.A., controlada majoritariamente pelo grupo chinês COSCO Shipping Ports, em parceria com o grupo peruano Volcan, conforme estrutura societária divulgada oficialmente. Desde sua concepção, o porto foi projetado para receber grandes navios porta-contêineres, com calado profundo, sistemas digitais integrados e conexão direta à Rodovia Pan-Americana por meio de um túnel logístico dedicado, reduzindo interferências urbanas e gargalos operacionais. No primeiro ano de operação, Chancay concentrou-se em cargas compatíveis com sua hinterlândia (área geográfica de influência econômica e de transporte, especialmente portos) e com ganhos logísticos claros. As exportações iniciais envolveram principalmente produtos agrícolas perecíveis, com destaque para mirtilos (blueberries), uvas e abacates, embarcados pelo Peru e por países andinos com destino ao mercado asiático. Esses embarques foram destacados como casos emblemáticos do uso do porto para cargas sensíveis ao tempo de trânsito, aproveitando a redução de até 15 dias de navegação até a China comparado aos outros portos da America Latina. Países como Equador, Chile e Colômbia também passaram a utilizar o porto para exportações regionais, principalmente de frutas e produtos frescos voltados à Ásia. No sentido inverso, o porto recebeu importações provenientes majoritariamente da China, incluindo máquinas, equipamentos industriais, veículos, bens de consumo duráveis e cargas especiais de grande porte, como equipamentos elétricos e industriais, conforme registros divulgados por autoridades peruanas - Autoridade Portuária Nacional do Peru (APN). Um dos principais diferenciais observados no primeiro ano foi a redução do tempo de transporte marítimo entre o Pacífico sul-americano e a China, com estimativas de 23 a 25 dias nas rotas diretas operadas a partir de Chancay. Em comparação, rotas tradicionais dependentes do Canal do Panamá ou de múltiplas escalas seguem operando entre 35 e 40 dias. Esse ganho logístico favoreceu especialmente cargas perecíveis e de maior valor agregado, reduzindo custos financeiros, riscos de deterioração e volatilidade operacional. Ao longo do primeiro ano, o porto passou a ser citado como um hub emergente do Pacífico sul-americano, atraindo cargas de países andinos e reforçando a integração comercial regional com a Ásia, ainda que em escala inicial. Autoridades peruanas indicam que o Porto de Chancay possui potencial de contribuição relevante para o PIB do Peru, além de gerar empregos diretos e indiretos e estimular investimentos logísticos no entorno do terminal. Apesar das expectativas em torno de corredores bioceânicos e da integração logística Brasil–Pacífico, não houve, no primeiro ano de operação, qualquer registro oficial, público ou verificável de cargas brasileiras utilizando o Porto de Chancay — nem mesmo operações piloto ou cargas-teste. Não há manifestos marítimos, anúncios de operadores logísticos, dados aduaneiros divulgados ou reportagens especializadas que indiquem o uso do porto por exportadores brasileiros nesse período. Estados brasileiros frequentemente citados em debates sobre integração com o Pacífico, como Acre, Rondônia, Mato Grosso e Mato Grosso do Sul, também não registraram operações logísticas efetivas via Chancay. Essa ausência está associada a fatores estruturais amplamente reconhecidos: inexistência de corredores terrestres plenamente operacionais, custos elevados da travessia andina, falta de escala logística e competitividade ainda elevada das rotas brasileiras pelo Atlântico. De acordo Autoridade Portuária Nacional do Peru (APN) e COSCO Shipping Ports o balanço do primeiro ano mostra que o Porto de Chancay opera de forma consistente dentro de sua realidade geográfica e logística atual, conectando o Pacífico sul-americano à Ásia de maneira mais direta. Ao mesmo tempo, deixa claro que o porto ainda não representa uma alternativa logística viável para o Brasil, nem um substituto imediato às rotas atlânticas brasileiras. Chancay consolida-se, neste estágio, como um porto de perfil asiático-andino, com protagonismo peruano e chinês, cuja expansão continental dependerá da evolução da infraestrutura terrestre sul-americana. Ao final de seu primeiro ciclo operacional, o Porto de Chancay demonstra que infraestrutura portuária moderna gera ganhos concretos quando acompanhada de rotas marítimas eficientes, mas também evidencia os limites da integração regional quando a infraestrutura terrestre não acompanha o discurso estratégico. Do ponto de vista do investidor chinês, o primeiro ano de operação do Porto de Chancay confirma que o ativo entrou em funcionamento real, com cargas efetivas, rotas diretas com a China e ganhos logísticos mensuráveis em tempo de trânsito. As exportações iniciais de frutas do Peru e de países andinos, assim como as importações de máquinas e bens industriais da China, indicam alinhamento entre o perfil do porto e sua hinterlândia imediata. Ao mesmo tempo, a ausência de qualquer carga brasileira, inclusive operações piloto, demonstra que o principal risco atual não está no porto, mas fora na capacidade da América do Sul, especialmente do Brasil, de transformar discursos de integração em corredores logísticos operacionais.
22 de janeiro de 2026
João Luiz Filho
A China revogou as restrições sanitárias impostas ao Rio Grande do Sul devido à Doença de Newcastle, enfermidade viral altamente contagiosa que afeta mais de 200 espécies de aves. A decisão foi anunciada em 16 de janeiro pela Administração Geral das Alfândegas da China (GACC) e pelo Ministério da Agricultura e Assuntos Rurais da China (MARA, na sigla em inglês), após nova avaliação de risco sanitário. A decisão encerra as restrições vigentes desde 2024, após as autoridades chinesas concluírem que o evento foi controlado. A Doença de Newcastle é considerada uma enfermidade viral de alto impacto sanitário e econômico, especialmente na avicultura comercial. Dependendo da cepa, pode causar elevadas taxas de mortalidade, queda significativa de produtividade, restrições severas à movimentação de animais e interrupções imediatas no comércio internacional, em razão do seu potencial de disseminação e da sensibilidade dos mercados importadores. Do ponto de vista regulatório, a decisão indica que o evento foi considerado localizado e resolvido, mas não altera a política geral de controle sanitário da China , que segue baseada em monitoramento permanente, rastreabilidade e possibilidade de reintrodução de medidas em caso de novos registros. Na prática, a revogação elimina uma restrição específica, sem representar mudança estrutural nos protocolos aplicáveis às exportações avícolas brasileiras. As exigências sanitárias, os controles na origem e a supervisão na importação seguem inalterados. Para operadores do comércio exterior, o anúncio deve ser interpretado como uma normalização pontual, não como uma flexibilização do ambiente regulatório. A experiência recente reforça que eventos sanitários continuam tendo impacto direto e imediato sobre fluxos comerciais, especialmente quando envolvem mercados sensíveis como o chinês.
19 de janeiro de 2026
João Luiz Filho
O ano de 2026 se projeta como um marco relevante para o agronegócio brasileiro, com um calendário robusto de feiras e eventos que reforçam o papel do setor não apenas como pilar da economia nacional, mas também como ator estratégico no comércio global de alimentos, insumos, tecnologia e bioenergia. Em fevereiro, o Show Rural Coopavel, em Cascavel (PR), um dos eventos mais tradicionais do calendário agro nacional, reúne produtores, empresas e instituições em torno de tecnologia aplicada, sustentabilidade e soluções produtivas, ao longo de cinco dias intensos. Em março, feiras como a Expodireto Cotrijal (RS), o Farm Show Primavera do Leste (MT) e o Show Safra (MT) consolidam a agenda no Sul e no Centro-Oeste, refletindo a força da agricultura de larga escala e da inovação tecnológica nessas regiões. Os meses de abril e maio concentram alguns dos principais destaques do calendário. A Tecnoshow Comigo, em Rio Verde (GO), reafirma a vocação do Centro-Oeste como polo de inovação em máquinas, insumos e agricultura digital. Já a Agrishow, realizada em Ribeirão Preto (SP) e reconhecida como a maior feira de tecnologia agrícola da América Latina, consolida-se como palco privilegiado para lançamentos, debates estratégicos, articulações institucionais e fechamento de grandes negócios. Nesse mesmo período ocorre a Expozebu, realizada anualmente em Uberaba (MG), considerada o principal evento mundial da pecuária zebuína. No início de junho, a Bahia Farm Show, em Luís Eduardo Magalhães (BA), expressa o vigor do agronegócio no Nordeste e na região do Matopiba, atraindo produtores e investidores e movimentando intensamente a economia regional, além de reforçar o papel estratégico dessa fronteira agrícola no cenário nacional. Confira as principais feiras agropecuárias do Brasil em 2026: [caption id="attachment_27287" align="alignnone" width="1125"] Imagem: China2Brazil[/caption]
15 de janeiro de 2026
João Luiz Filho
Nas últimas semanas, uma controvérsia envolvendo a importação de tilápia do Vietnã reacendeu uma questão sensível no Brasil: até onde vai a competência federal no comércio internacional e onde começa a autonomia sanitária dos Estados? O debate começou após o estado de Santa Catarina proibir a importação de tilápias oriundas do Vietnã, mesmo após a autorização de importação pelo governo federal. O tema reúne, em um mesmo eixo, biossegurança aquícola, competitividade econômica e estratégia diplomático-comercial, com impactos diretos sobre produtores, consumidores e parceiros internacionais. O ponto de partida desse debate remonta a 2024, quando o Ministério da Agricultura e Pecuária (MAPA) adotou uma suspensão preventiva das importações de tilápia vietnamita, amparada em análises técnicas relacionadas ao Tilapia Lake Virus (TiLV), patógeno associado a elevadas taxas de mortalidade em sistemas aquícolas em diferentes regiões do mundo. A decisão refletiu a aplicação do princípio da precaução sanitária, amplamente utilizado em cadeias agroalimentares sensíveis, sobretudo quando a introdução de agentes exóticos pode comprometer a produção local, a renda dos produtores e a segurança do abastecimento. Em 2025, após reavaliações técnicas e no contexto de negociações bilaterais mais amplas entre Brasil e Vietnã, o MAPA revogou a suspensão e restabeleceu a autorização para importação. Do ponto de vista federal, a medida sinalizou confiança nos protocolos sanitários aplicáveis às importações, alinhamento com compromissos internacionais de comércio e uma leitura estratégica de reciprocidade nas agendas externas. A reabertura, no entanto, não eliminou as preocupações regionais — e foi justamente nesse ponto que o debate ganhou contornos federativos mais evidentes. Mesmo com a autorização nacional, os Estados brasileiros mantêm competência para adotar medidas sanitárias adicionais dentro de seus territórios. Nesse contexto, Santa Catarina anunciou, em 18 de dezembro de 2025, a proibição da entrada e da comercialização de tilápia importada do Vietnã no âmbito estadual. A justificativa apresentada foi direta: proteger uma cadeia produtiva local altamente relevante, mitigar o risco de introdução de vírus exóticos e preservar a biossegurança regional. Na prática, o episódio evidencia um federalismo ativo, no qual decisões nacionais podem ser moduladas por estratégias estaduais quando estão em jogo sanidade animal e impactos econômicos localizados. Os dados oficiais ajudam a dimensionar o debate com maior precisão. Segundo o ComexStat, base oficial de estatísticas de comércio exterior do governo brasileiro, o Brasil importou, até o momento em 2025, aproximadamente 173 mil quilos (173 toneladas) de tilápia originária do Vietnã. Para efeito de comparação, a produção nacional anual supera 660 mil toneladas, conforme os dados mais recentes consolidados pela Associação Brasileira da Piscicultura (PeixeBR). Em termos proporcionais, o volume importado representa uma fração residual da produção brasileira, inferior a 0,03%. Essa assimetria numérica deixa claro que a controvérsia não é quantitativa. O debate não gira em torno de abastecimento ou de impacto imediato sobre preços ao consumidor, mas sim de questões qualitativas e estratégicas. O foco está nos riscos sanitários potenciais, nos precedentes regulatórios que se estabelecem e na percepção de assimetria competitiva entre produtores nacionais e fornecedores externos. O setor produtivo também se posicionou. Entidades representativas da piscicultura brasileira, como a própria PeixeBR, manifestaram críticas à reabertura das importações. Entre os argumentos apresentados estão o risco sanitário residual, mesmo diante de controles oficiais, a concorrência com produto importado de menor custo de produção e a percepção de assimetria regulatória entre países exportadores e produtores nacionais. A reação do setor reforça que a discussão extrapola a sanidade e alcança a competitividade e a estratégia industrial do país. Em meio à repercussão, circularam informações equivocadas sobre uma suposta proibição do cultivo de tilápia no Brasil. Órgãos federais, como o Ibama e o Ministério do Meio Ambiente, esclareceram oficialmente que não há qualquer vedação ao cultivo da espécie. A tilápia segue autorizada, regulamentada e estratégica tanto para a segurança alimentar quanto para a economia aquícola nacional. Para o público internacional — especialmente investidores e parceiros asiáticos — o episódio oferece uma leitura clara do ambiente brasileiro. Trata-se de um mercado grande e aberto, porém regulado, com atenção elevada à biossegurança e com um arranjo federativo que confere protagonismo aos Estados na gestão de riscos específicos. A experiência recente demonstra que decisões comerciais convivem com salvaguardas sanitárias e que a previsibilidade regulatória resulta do diálogo entre União, Estados e setor produtivo. A discussão sobre a tilápia do Vietnã, portanto, vai além de um fluxo específico de importação. Ela evidencia os limites e alcances da integração comercial, a centralidade da governança sanitária e a maturidade institucional do agronegócio brasileiro. No China2Brazil, seguimos acompanhando como decisões regulatórias, interesses econômicos e relações internacionais moldam o futuro do comércio agroalimentar entre Brasil e Ásia.
11 de janeiro de 2026
João Luiz Filho
O Brasil vive um momento decisivo na reconfiguração de sua matriz logística voltada ao agronegócio e à mineração. O conjunto de concessões ferroviárias, hidroviárias e rodoviárias planejadas pelo governo federal para a Região Norte — especialmente no chamado Arco Norte — tende a redefinir os fluxos de escoamento da produção do Centro-Oeste brasileiro e a abrir novas oportunidades para investidores internacionais, com destaque para grupos chineses atentos à segurança logística, previsibilidade regulatória e competitividade de custos. Atualmente, os portos do Arco Norte — Miritituba / Itaituba (PA); Barcarena – Vila do Conde (PA); Santarém (PA); Itacoatiara (AM); Porto Velho (RO) e Itaqui (MA) — já respondem por cerca de um terço das exportações brasileiras de grãos em 2024, percentual que tende a crescer de forma acelerada na próxima década. As projeções indicam que, sem uma expansão robusta da infraestrutura, o sistema logístico existente não será capaz de absorver o crescimento esperado da produção agrícola brasileira, especialmente de soja, milho e farelos, commodities estratégicas para a segurança alimentar da China. Um paradoxo logístico: relevância econômica e fragilidade estrutural Apesar de ocupar quase metade do território nacional, a Região Norte ainda apresenta um dos maiores déficits de infraestrutura do país. A malha rodoviária pavimentada é limitada, altamente sensível às condições climáticas e com elevados custos de manutenção. O transporte aquaviário, predominante na região, sofre fortes restrições sazonais, com redução significativa da capacidade de navegação durante os períodos de estiagem, fator que gera perdas econômicas expressivas e afeta a confiabilidade da cadeia logística. Esse paradoxo se reflete em indicadores estruturais mais amplos: baixa cobertura de saneamento, limitações na infraestrutura de saúde e conectividade digital inferior à média nacional. Para o investidor estrangeiro, esses fatores não são apenas sociais, mas elementos centrais de risco operacional, reputacional e regulatório. O pacote de concessões e seus eixos estratégicos Para enfrentar esse gargalo, o governo brasileiro estruturou um amplo programa de concessões, com destaque para três grandes eixos: 1. Ferrovias estruturantes (greenfield) Entre os projetos mais relevantes estão a Ferrogrão, conectando o norte do Mato Grosso aos terminais do Tapajós , e a expansão da Ferrovia Norte-Sul até o Porto de Vila do Conde, no Pará. Esses corredores são desenhados para reduzir custos logísticos, aumentar a previsibilidade do transporte e aliviar a pressão sobre as rodovias. 2. Hidrovias estratégicas As concessões das hidrovias dos rios Madeira, Tapajós e Tocantins visam ampliar a capacidade de transporte de grãos e minérios com menor emissão de carbono por tonelada transportada — um ponto de crescente relevância para empresas chinesas alinhadas a critérios ESG e compromissos climáticos internacionais. 3. Rodovias de integração logística Projetos como a otimização da BR-163 (Rota Arco Norte) buscam aumentar a eficiência do acesso terrestre aos portos fluviais, criando um sistema intermodal mais robusto entre rodovia, ferrovia e hidrovia. Sustentabilidade, governança e risco socioambiental Embora tecnicamente relevantes, parte desses projetos enfrenta forte resistência socioambiental, especialmente em áreas sensíveis da Amazônia Legal. Questionamentos sobre impactos em terras indígenas, comunidades ribeirinhas e unidades de conservação têm gerado judicializações, atrasos e incertezas regulatórias. Para o investidor chinês, esse ponto é crucial. Diferentemente de ciclos anteriores, o sucesso desses projetos dependerá menos apenas de engenharia e capital e mais de governança institucional, licenciamento ambiental rigoroso e presença efetiva do Estado na fiscalização e no ordenamento territorial. Experiências recentes mostram que infraestrutura sem governança adequada pode gerar efeitos colaterais indesejados, como expansão desordenada de ocupação, especulação fundiária e aumento do desmatamento ilegal — fatores que ampliam riscos reputacionais e financeiros. Implicações diretas para empresas e investidores chineses Para grupos chineses envolvidos em trading de grãos e proteínas, logística, terminais portuários e armazéns, infraestrutura ferroviária e hidroviária, e inanciamento de projetos estruturantes, o arco Norte representa uma das mais relevantes fronteiras logísticas da América Latina na próxima década. No entanto, a decisão de investir exige uma leitura integrada que combine viabilidade econômica, estabilidade regulatória, análise socioambiental, articulação institucional com governos estaduais e federais, e entendimento profundo das dinâmicas regionais brasileiras.
6 de janeiro de 2026
João Luiz Filho
A entrada em vigor, a partir de 2026, das medidas de salvaguarda impostas pela China às importações de carne bovina não altera apenas volumes e tarifas, mas reposiciona o papel dos Incoterms no comércio internacional do produto. O ponto-chave é que a verificação da quota ocorre no momento do desembaraço aduaneiro na China, sob responsabilidade da General Administration of Customs of China (GACC) — e não no embarque no país de origem. Essa característica faz com que o tempo real de trânsito, a previsibilidade logística e a data efetiva de chegada ao porto chinês se tornem determinantes para a viabilidade econômica da operação. Nesse contexto, os Incoterms deixam de ser apenas instrumentos de alocação de custos e riscos e passam a influenciar diretamente quem assume o risco de cair fora da quota. O Incoterm FOB (Free on Board) tende a ganhar relevância justamente porque concentra no importador chinês o controle do frete internacional, da escolha do armador, da rota e do transit time. Ao assumir essas decisões, o comprador passa a alinhar o risco de eventual perda de quota às variáveis que estão sob seu próprio controle operacional. Isso torna o FOB, do ponto de vista regulatório, a modalidade mais defensiva em um ambiente de quotas restritivas, especialmente para importadores que buscam previsibilidade e capacidade de reação ao longo do ano-calendário. Já o CFR (Cost and Freight) , amplamente utilizado historicamente nas exportações brasileiras de carne para a China, torna-se significativamente mais sensível ao risco. Embora o risco sobre a mercadoria se transfira ao importador no momento do embarque, a contratação do frete permanece sob responsabilidade do frigorífico brasileiro. Com a introdução das quotas, essa estrutura cria um desalinhamento relevante: o importador é quem utiliza a quota e arca com a tarifa adicional de 55% caso a carga seja desembaraçada fora do limite, mas a performance logística que determina esse desfecho depende das decisões do exportador e da empresa de navegação por ele contratada. A partir de 2026, atrasos, transbordos, congestionamentos portuários ou variações de transit time deixam de ser apenas problemas operacionais e passam a representar risco tarifário direto, elevando a exposição do comprador chinês. Nesse cenário, a logística deixa de ser um elemento acessório e passa a atuar como agente indireto de risco regulatório. O Incoterm CIF (Cost, Insurance and Freight) , por sua vez, amplia ainda mais essa complexidade. Ao incluir a contratação do seguro pelo exportador, o CIF concentra custos e decisões operacionais no frigorífico, sem que isso ofereça proteção contra o principal risco introduzido pelas quotas. O seguro cobre perdas físicas da carga, mas não mitiga a incidência da tarifa adicional decorrente do esgotamento da quota. Assim, o importador permanece exposto ao risco regulatório, sem controle sobre logística, cronograma ou janela de desembaraço. Em um ambiente de quotas, o CIF tende a exigir governança contratual ainda mais robusta, sob pena de gerar disputas comerciais quando a carga chega fora da quota e perde viabilidade econômica. Na prática, a adoção das quotas transforma o debate sobre Incoterms em uma discussão estratégica. O que antes era uma escolha baseada principalmente em custo, conveniência comercial ou hábito de mercado passa a envolver diretamente a gestão de risco regulatório e tarifário. Importadores chineses tendem a privilegiar estruturas que lhes garantam maior controle sobre o timing da operação, enquanto frigoríficos brasileiros passam a ser avaliados não apenas por preço e volume, mas também pela previsibilidade logística e pela capacidade de reduzir riscos associados à quota. Nesse novo cenário, FOB, CFR e CIF continuam sendo instrumentos válidos, mas deixam de ser neutros. Cada um deles redistribui, de forma distinta, o risco de cair fora da quota. A competitividade da carne brasileira no mercado chinês a partir de 2026 dependerá, cada vez mais, da capacidade de frigoríficos e importadores compreenderem essa dinâmica, ajustarem contratos, alinharem expectativas e estruturarem operações logísticas compatíveis com um ambiente regulatório mais rigoroso, previsível e orientado ao controle de volumes.