 João Luiz é economista pela PUC-GO. Atua há mais de 12 anos em estudos e projetos de viabilidade financeira e econômica, BPO financeiro e contábil — com foco no Agronegócio, especialmente nas cadeias de pecuária e agricultura. É diretor de Relações Internacionais da Associação dos Produtores de Novilho Precoce. Tem ampla experiência em negociações estratégicas entre Brasil e China.
18 de setembro de 2026
João Luiz Filho
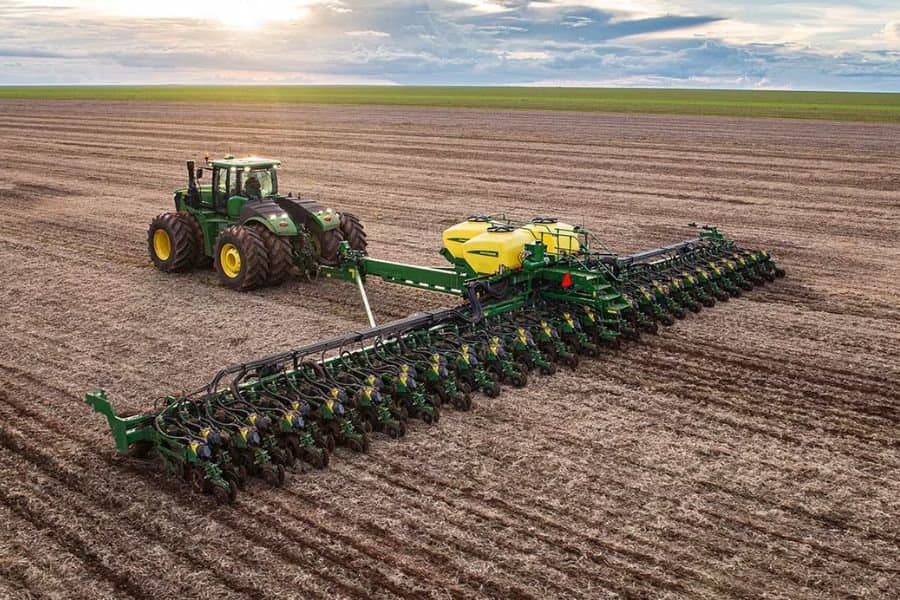
A safra brasileira 2026/27 já começou a ser implantada. No Paraná, o milho de primeira safra alcançou 18% da área plantada em 31 de agosto, enquanto o feijão da primeira safra chegou a 1%, segundo o Departamento de Economia Rural (Deral). No Rio Grande do Sul, a Emater/RS também confirmou o início da semeadura do milho em seu informativo de 27 de agosto, condicionado pela umidade do solo. Esses registros mostram que a nova temporada já está em andamento, embora o ritmo varie entre culturas e regiões. Para a soja, setembro marca a abertura de diferentes janelas de plantio. Partes do Paraná e de São Paulo têm semeadura autorizada desde o primeiro dia do mês. Essa liberação, porém, não permite concluir quanto efetivamente já foi plantado: o avanço das operações depende das condições encontradas nas propriedades. O calendário nacional foi estabelecido pela Portaria SDA/MAPA nº 1.579, de 9 de abril de 2026, publicada no dia seguinte. A norma define os períodos de vazio sanitário e de semeadura da soja para a safra 2026/27, com diferenciação entre estados e, em alguns casos, entre regiões dentro da mesma unidade da Federação. As datas dos principais estados produtores evidenciam essa sequência. Mato Grosso tem plantio permitido de 7 de setembro de 2026 a 7 de janeiro de 2027. Em Goiás, a janela vai de 25 de setembro a 2 de janeiro. Minas Gerais e Distrito Federal começam em 1º de outubro, com encerramento em 8 de janeiro; no Tocantins, a abertura também ocorre em 1º de outubro, mas o prazo termina em 15 de janeiro. Em Mato Grosso do Sul, o vazio sanitário permanece até 15 de setembro, e a semeadura está autorizada entre 16 de setembro e 31 de dezembro de 2026. A Aprosoja/MS reforça a necessidade de cumprir essas datas para reduzir a pressão de doenças e preservar a sanidade das lavouras. A regionalização merece atenção especial na Bahia, dividida em quatro regiões. Na Região I, que inclui polos como São Desidério, Formosa do Rio Preto, Barreiras e Luís Eduardo Magalhães, o vazio sanitário vai de 26 de junho a 7 de outubro de 2026. O exemplo demonstra por que uma data estadual genérica pode induzir a interpretações equivocadas. O vazio sanitário é parte da estratégia de controle da ferrugem asiática. A eliminação de plantas vivas de soja na entressafra, inclusive as voluntárias, conhecidas como tigueras, ajuda a interromper o ciclo do fungo. O calendário de semeadura complementa esse trabalho ao reduzir a sobreposição de lavouras e limitar a disseminação da doença durante o ciclo produtivo. O planejamento também precisa considerar o Zoneamento Agrícola de Risco Climático (ZARC). Para Mato Grosso, a Portaria SPA/MAPA nº 202, de 30 de junho de 2026, aprova o zoneamento da soja 2026/27 e determina expressamente a observância das regras de vazio sanitário e calendário de plantio. A avaliação do risco climático e a autorização sanitária devem, portanto, ser consideradas em conjunto. No campo, a decisão depende ainda da umidade disponível. Em reportagem de 4 de setembro, o Notícias Agrícolas registrou a expectativa de que produtores irrigados de Mato Grosso começassem a semear após o término do vazio sanitário, em 6 de setembro. Nas áreas de sequeiro, a orientação apresentada era aguardar condições adequadas, considerando também a janela do milho em sucessão. Para empresas que acompanham o agronegócio brasileiro, inclusive compradores e investidores chineses, esses dados oferecem uma referência para interpretar o início da temporada. A leitura comercial exige acompanhar a passagem da área autorizada para a área efetivamente semeada e, depois, o desenvolvimento das lavouras. A abertura do calendário é apenas uma das etapas dessa avaliação. A safra 2026/27 começa, assim, com decisões que combinam sanidade, planejamento e condições de campo. O resultado dependerá da capacidade de aproveitar as janelas disponíveis com implantação adequada das lavouras. Para acompanhar a formação da próxima oferta brasileira, será essencial observar os boletins regionais e a evolução efetiva do plantio.
16 de setembro de 2026
João Luiz Filho
A próxima etapa da presença chinesa no agronegócio brasileiro pode começar antes do plantio. Ela está sendo construída em laboratórios, bancos de germoplasma, estações experimentais e processos regulatórios que definem quais sementes poderão chegar ao campo. Empresas controladas por grupos chineses já operam no país, enquanto outras testam eventos geneticamente modificados e preparam uma entrada comercial mais ampla. O movimento vai além da venda de sacos de sementes. Ele alcança três camadas decisivas do negócio: o germoplasma, que reúne a base genética usada no melhoramento; os eventos biotecnológicos, responsáveis por características como tolerância a herbicidas e resistência a insetos; e a multiplicação e distribuição das cultivares. Quem controla essas camadas participa da definição de preços, licenças, royalties e do ritmo de inovação que chega ao produtor. A expansão pode aumentar as opções diante de um mercado concentrado, mas também transfere para novos grupos estrangeiros ativos estratégicos, tecnologias e dados. A questão, portanto, não é apenas se haverá mais concorrentes. É saber em que partes da cadeia eles competirão, com quais tecnologias e sob quais regras de acesso ao patrimônio genético, propriedade intelectual e defesa da concorrência. O tamanho do prêmio ajuda a explicar o interesse. Estudo apresentado pela Associação Brasileira de Sementes e Mudas (Abrasem), com dados da Céleres, estimou em R$ 47,3 bilhões o mercado brasileiro de sementes certificadas na safra 2024/25. A soja respondeu por R$ R$ 27,6 bilhões e o milho por R$ 14,5 bilhões. Algodão, trigo, sorgo, feijão e arroz completaram a conta. A mesma apresentação calculou em R$ 14,6 bilhões o valor potencial perdido com sementes salvas, não certificadas ou piratas. Só na soja, a perda estimada foi de R$ 10,7 bilhões. Os números revelam simultaneamente a força do mercado formal e o tamanho da disputa por tecnologia, fiscalização e captura de royalties. Outra apresentação da própria Abrasem menciona um setor de sementes de soja de R$ 34 bilhões, com 3,3 milhões de toneladas e cerca de 400 empresas. Os valores não devem ser somados nem tratados como equivalentes: refletem recortes metodológicos diferentes, um sobre vendas certificadas efetivas e outro sobre uma definição mais ampla ou potencial do setor. A operação chinesa mais visível começou por aquisição. Em 2017, a LongPing High-Tech, em conjunto com o CITIC Agri Fund, comprou ativos de sementes de milho da Dow AgroSciences por aproximadamente US$ 1,1 bilhão. O pacote incluía centros de pesquisa, unidades de processamento, a marca Morgan e uma cópia do banco brasileiro de germoplasma de milho da Dow. Naquele momento, os ativos adquiridos representavam uma participação estimada entre 18,5% e 20% do mercado brasileiro de sementes de milho. Esse dado descreve o conjunto comprado em 2017 e não pode ser apresentado como participação atual da LongPing. Não há uma série pública recente e comparável que permita atualizar com segurança essa fatia. Desde então, a companhia ampliou sua infraestrutura. A empresa informa possuir estações e subestações de pesquisa em Balsas, Formosa, Rio Verde, Rolândia, Primavera do Leste, Paracatu e Cravinhos. Em 2022, anunciou R$ 500 milhões em investimentos no Brasil. A unidade de Paracatu recebeu R$ 220 milhões naquela etapa, além de R$ 50 milhões aplicados anteriormente. Em 2023, a companhia anunciou outros R$ 33 milhões em centros de pesquisa, dos quais R$ 23 milhões foram destinados a Rolândia, no estado do Paraná. A empresa também começou a preparar a entrada em soja. Em 2024, formou uma joint venture com a N. Schwening e a Cereal Ouro para operar uma unidade de beneficiamento em Rio Verde. A LongPing ficou com 90% do negócio e os parceiros brasileiros com 10%. O valor da transação não foi divulgado. A estratégia mostra uma diferença importante: não se trata apenas de importar sementes prontas. A companhia reuniu germoplasma, melhoramento local, capacidade industrial e distribuição, componentes que reduzem o tempo necessário para adaptar cultivares às diferentes regiões agrícolas do país. A Beijing Dabeinong Technology, conhecida pela sigla DBN, avança por outra rota: eventos transgênicos de soja desenvolvidos fora do eixo tradicional das multinacionais ocidentais. Sua subsidiária brasileira, DBNBC Brazil, recebeu da Comissão Técnica Nacional de Biossegurança (CTNBio) o Certificado de Qualidade em Biossegurança nº 618/2023. O evento DBN9004, também identificado como DBN-09004-6, expressa as proteínas CP4 EPSPS e PAT e confere tolerância aos herbicidas glifosato e glufosinato. O DBN8002, ou DBN-08002-3, expressa Vip3Aa e PAT, combinando resistência a insetos lepidópteros e tolerância ao glufosinato. Os eventos individuais tiveram uso comercial aprovado no Brasil em 2023 e 2024, respectivamente. Em abril de 2025, a CTNBio aprovou a combinação DBN9004 × DBN8002. O processo brasileiro registra experimentos realizados com participação da GDM em municípios como Cambé, Rolândia, Maracaju, Porto Nacional e Rio Verde. A presença da parceira indica que a disputa poderá ocorrer também por licenciamento de eventos para cultivares de terceiros, e não apenas por venda direta de uma marca chinesa. Segundo metas divulgadas pela empresa, a preparação comercial ocorreria em 2027, com lançamento em 2028 e objetivo de alcançar 30% do mercado de biotecnologia até 2038. A companhia também anunciou um laboratório de biologia molecular em Campinas. São planos empresariais, sujeitos à execução, registro de cultivares, multiplicação de sementes, aceitação comercial e acordos de licenciamento; não são participação de mercado já conquistada. A plataforma não é uma aposta restrita ao Brasil. DBN9004, DBN8002 e sua combinação obtiveram aprovações em diferentes momentos na China, Argentina e Uruguai. Em março de 2026, a União Europeia autorizou o DBN9004 para alimentos, rações e processamento, mas não para cultivo. A decisão europeia é relevante para a cadeia exportadora porque reduz o risco de uma tecnologia liberada no Brasil encontrar uma barreira regulatória em um mercado comprador. A KingAgroot é o caso que mais exige atualização. A empresa não pode mais ser descrita apenas como interessada no Brasil. A operação brasileira recebeu o Certificado de Qualidade em Biossegurança nº 667/2025. O certificado abrange uma unidade em Pinheiros, na cidade de São Paulo, habilitada para atividades com organismos geneticamente modificados de classe de risco 1, incluindo pesquisa em contenção, avaliação de produto, transporte, detecção, armazenamento, descarte e importação para pesquisa. Em 2026, a pauta da CTNBio passou a registrar pedidos de liberação planejada no meio ambiente. Um deles envolve sementes importadas de soja geneticamente modificada do evento KA-6G2016-7, tolerante a herbicida, para ensaios em Bandeirante, Piracicaba, Palmeiras de Goiás e Restinga Seca. Outro trata de milho geneticamente modificado tolerante ao glufosinato, com experimento em Piracicaba. Ensaios de campo não equivalem a autorização comercial. Eles demonstram, porém, que a companhia já entrou na fase regulatória e experimental brasileira. Essa é uma evidência concreta de uma nova candidata a fornecedora de tecnologia, ainda que não seja possível antecipar quando ou se seus eventos chegarão ao mercado. A fotografia da presença chinesa fica incompleta sem a Syngenta. A empresa tem origem suíça, mas passou ao controle da ChemChina em uma aquisição de aproximadamente US$ 43 bilhões concluída em 2017 e hoje integra a estrutura do grupo estatal Sinochem. Em 2018, a Syngenta comprou da COFCO International a Nidera Seeds, incorporando germoplasma e operações na América do Sul. Por isso, a antiga Nidera não deve ser contada hoje como uma concorrente chinesa independente: seus ativos de sementes foram absorvidos pela Syngenta. No Brasil, a companhia mantém uma estrutura ampla de pesquisa e produção. Seu mapa institucional lista estações de pesquisa de sementes em Uberlândia, Cascavel, Porto Nacional, Holambra, Aracati e Lucas do Rio Verde, além de unidades de beneficiamento em Matão e Formosa. O centro de Uberlândia ocupa 330 hectares, dos quais 220 são experimentais, e reúne 10 mil metros quadrados de estufas, 8 mil metros quadrados de laboratórios e cerca de 500 trabalhadores, segundo a empresa. A Syngenta mostra que a presença chinesa não se resume a novos entrantes. Ela inclui o controle de uma das plataformas globais já consolidadas no país, com portfólio, rede comercial, pesquisa e capacidade industrial construídos ao longo de décadas. A chegada de novos eventos pode ampliar a escolha dos obtentores de cultivares e dos agricultores. Mas a análise concorrencial precisa separar mercados que frequentemente aparecem misturados: tecnologias ou eventos, germoplasma e melhoramento, multiplicação e comercialização. Uma empresa pode competir em uma camada e depender de rivais em outra. Esse cuidado aparece na atuação do Conselho Administrativo de Defesa Econômica (Cade). Em julho de 2026, a Superintendência-Geral recomendou a condenação de Bayer e Monsanto por supostas práticas anticompetitivas ligadas à tecnologia Intacta RR2 PRO, incluindo incentivos a melhoristas e descontos não lineares que poderiam fechar o mercado a concorrentes. A recomendação ainda depende de julgamento pelo Tribunal do Cade e não equivale à decisão final. O caso ajuda a mostrar por que uma tecnologia alternativa pode ter efeito competitivo mesmo quando é licenciada a empresas brasileiras. Ao mesmo tempo, aquisições podem apenas substituir o controlador de ativos existentes. Contar marcas ou CNPJs, isoladamente, não mede a concentração real sobre germoplasma, eventos, patentes e canais de distribuição. A hipótese mais atraente para o produtor é que a entrada de plataformas chinesas pressione preços e royalties. Até agora, porém, não existem tabelas públicas nacionais que permitam comparar, por hectare, o custo completo de tecnologias da DBN com Intacta, Enlist ou outras plataformas concorrentes. O preço pago pelo agricultor pode reunir valor da semente, royalty da cultivar, taxa de biotecnologia, tratamento industrial, logística, descontos comerciais e condições de crédito. As planilhas públicas de custos da Companhia Nacional de Abastecimento geralmente agrupam a despesa com sementes e não abrem todos esses componentes. Assim, é correto dizer que o mercado espera maior disputa comercial. Não é possível afirmar, com os dados públicos disponíveis, que as tecnologias chinesas serão mais baratas. Essa conclusão exigirá cotações por região e safra, contratos de licenciamento e entrevistas com multiplicadores, obtentores e produtores. A propriedade intelectual também precisa ser descrita com precisão. A proteção de uma cultivar no Serviço Nacional de Proteção de Cultivares não é a mesma coisa que uma patente sobre genes, construções, sequências ou métodos de detecção. Na prática, uma mesma semente pode envolver remuneração ao obtentor da cultivar e ao detentor do evento biotecnológico. No caso da DBN, o pedido de patente BR112021009416A2 trata de sequências e métodos relacionados à detecção do evento DBN8002. O registro ilustra como a competição não ocorre apenas entre marcas de sementes, mas também entre carteiras tecnológicas capazes de gerar taxas de licenciamento e controlar testes de identificação. Não há, contudo, um painel público pronto que reúna todas as patentes brasileiras por controlador econômico final. Qualquer comparação abrangente entre grupos dependeria de busca e classificação manual das famílias de patentes, seus titulares históricos, cessões e validade. A expansão de bancos de germoplasma levanta uma questão de soberania, mas exige cuidado jurídico. Nem todo material vegetal pesquisado ou desenvolvido em território brasileiro é automaticamente patrimônio genético nacional. Pela legislação de biodiversidade e pelo Decreto nº 8.772/2016, espécies introduzidas no país, em regra, não se enquadram automaticamente como patrimônio genético brasileiro. Há exceções, entre elas populações espontâneas que tenham adquirido características distintivas próprias no território nacional. Variedades tradicionais locais ou crioulas também recebem tratamento específico. Quando a pesquisa caracteriza acesso ao patrimônio genético brasileiro ou a conhecimento tradicional associado, podem incidir cadastro no SisGen, notificação de produto e repartição de benefícios. Por isso, a investigação sobre germoplasma deve identificar a origem de cada material, sua cadeia de coleta, os contratos e a finalidade da pesquisa, em vez de presumir que todo banco mantido no país esteja sujeito ao mesmo regime. O avanço empresarial coincide com uma prioridade explícita de Pequim. Em 2022, o governo chinês divulgou declarações do presidente Xi Jinping vinculando a segurança dos recursos de germoplasma à segurança nacional e defendendo a autossuficiência em ciência e tecnologia de sementes. O discurso oficial também prevê fortalecimento da biotecnologia e maior controle sobre recursos estratégicos. Essa orientação ajuda a explicar por que sementes e biotecnologia recebem capital e atenção política. Mas o alinhamento com uma estratégia nacional não prova que cada investimento no Brasil tenha sido determinado diretamente pelo governo chinês. As estruturas societárias são distintas: Syngenta está sob um grupo estatal; LongPing tem participação e apoio de veículos ligados ao Estado chinês; DBN e KingAgroot possuem trajetórias corporativas próprias. O grau de influência estatal deve ser demonstrado caso a caso. Para o Brasil, a assimetria é evidente. O país é uma potência agrícola e um mercado-chave para testar tecnologias em ambiente tropical, mas depende fortemente de plataformas privadas e estrangeiras em segmentos de genética e biotecnologia. A entrada chinesa diversifica a nacionalidade dos controladores, sem necessariamente reduzir essa dependência. Há benefícios possíveis. Novos eventos podem reduzir a dependência de poucas plataformas, ampliar o poder de negociação de empresas de melhoramento e oferecer alternativas agronômicas. Mais laboratórios e estações experimentais também significam investimento, empregos qualificados e tecnologias adaptadas ao Cerrado e a outras regiões tropicais. Os riscos são igualmente concretos. A concentração pode reaparecer sob novos controladores; aquisições podem deslocar para o exterior decisões sobre germoplasma e pesquisa; royalties podem continuar elevados; e dados agronômicos gerados no Brasil podem fortalecer plataformas globais sem contrapartidas proporcionais para a pesquisa nacional. A política pública, portanto, precisa olhar além da origem do capital. Defesa da concorrência, transparência nos contratos de licenciamento, capacidade técnica da CTNBio, fiscalização de sementes, proteção de cultivares, aplicação da legislação de biodiversidade e investimento em pesquisa pública formam um mesmo sistema. A Embrapa e os programas públicos e privados nacionais de melhoramento são parte central dessa equação. A documentação disponível confirma uma presença chinesa mais ampla do que sugere a lista de marcas visíveis ao agricultor. LongPing e Syngenta já têm operações consolidadas; DBN possui eventos aprovados e prepara comercialização; KingAgroot realiza a etapa regulatória e experimental. Ainda faltam quatro conjuntos de dados para medir o impacto com precisão. O primeiro é a participação atual de mercado por empresa e cultura. O segundo é uma contagem limpa de cultivares no Registro Nacional de Cultivares, com tratamento de nomes históricos, mantenedores e registros cancelados. O terceiro é uma comparação de preços e royalties por tecnologia, região e safra. O quarto é uma base rastreável de importações de germoplasma, com controlador econômico, volume, origem, destino e finalidade. Sem essas informações, seria precipitado anunciar uma revolução de preços ou uma tomada de mercado. O que já pode ser afirmado é mais específico e, talvez, mais relevante: grupos chineses avançam em todas as portas de entrada da cadeia de sementes brasileira - aquisição de ativos, controle de germoplasma e pesquisa, licenciamento de eventos biotecnológicos e importação para ensaios. A disputa que começa no laboratório poderá chegar ao custo da lavoura, à autonomia dos melhoristas e à capacidade do Brasil de decidir quem controla a tecnologia por trás de sua produção agrícola.
14 de setembro de 2026
João Luiz Filho
A aproximação entre Brasil e China no agronegócio envolve cada vez mais genética, sementes e biotecnologia. Nesse contexto, a diferença entre os processos de aprovação de novas tecnologias ganha relevância: uma inovação autorizada no país produtor pode ainda depender de avaliação no mercado importador, influenciando sua chegada ao campo e a comercialização da produção. A regulamentação publicada pelo Ministério da Agricultura e Assuntos Rurais da China estabelece procedimentos distintos para organismos geneticamente modificados destinados à pesquisa, à produção e ao processamento. Para importação como matéria-prima de processamento, exige certificado de segurança e documentação técnica. A autorização no país de origem integra esse processo, mas não substitui a decisão chinesa. Essa distinção ajuda a compreender o alcance da discussão. Exportar sementes para plantio e exportar grãos produzidos com determinada biotecnologia são operações diferentes. Ainda assim, as exigências aplicáveis aos grãos podem influenciar decisões sobre o lançamento das sementes que lhes dão origem. Um estudo produzido pela Céleres e divulgado pela CropLife Brasil, em maio de 2025, dimensionou os possíveis efeitos de maior convergência regulatória. Segundo a divulgação, as aprovações chinesas das biotecnologias analisadas ocorriam de quatro a seis anos após as brasileiras, afetando sua disponibilização aos agricultores. A simulação, que abrange soja, milho e algodão, estimou potencial adicional médio de até US$1,5 bilhão por ano nas exportações brasileiras. Para a soja, apontou aumento potencial anual de produção de 5,2 milhões de toneladas e exportações adicionais de 3,1 milhões de toneladas, das quais 2,2 milhões teriam a China como destino. Esses números exigem uma leitura cuidadosa. São estimativas de um cenário simulado, divulgadas por uma entidade representativa do setor, e não ganhos já realizados ou prejuízos anuais comprovados. A defasagem informada também não constitui prazo obrigatório para todos os processos. Sem examinar a metodologia integral, os resultados devem ser apresentados como potencial estimado pelo estudo. A agenda já está presente no diálogo institucional. Em relatório datado de outubro de 2025, o Ministério da Agricultura e Pecuária brasileiro analisou a biotecnologia agrícola na China e suas implicações para as exportações nacionais. O documento identifica o Grupo de Trabalho de Biotecnologia da COSBAN como instrumento de cooperação e registra reunião realizada em Pequim em maio daquele ano. O relatório também relaciona o avanço da biotecnologia chinesa à segurança alimentar, ao aumento da produtividade e à redução da dependência externa. A aproximação regulatória integra, portanto, uma relação que combina comércio, desenvolvimento científico e interesses produtivos dos dois países. No âmbito empresarial, um movimento recente reforça essa conexão. Em agosto de 2026, a Associação dos Multiplicadores de Sementes de Soja do Brasil, AMSSOJA Brasil, informou sua participação em missão técnica à China, a convite da DBN. A comitiva reuniu multiplicadores, obtentores de genética e jornalistas, visitou estruturas de pesquisa e conheceu os planos da companhia para o Brasil e outros mercados. A associação destacou a importância dessa aproximação diante da entrada da DBN no mercado brasileiro de biotecnologia de soja. A visita confirma o interesse em novas parcerias, mas não comprova, por si só, aprovação de produtos específicos, participação de mercado conquistada ou tratamento regulatório preferencial. A defesa de maior cooperação também aparece no debate técnico. Em artigo publicado em setembro de 2025, Alexandre Nepomuceno, da Embrapa Soja, e Mario Tyago Murakami, da CTNBio, associaram a aproximação científica e regulatória entre os países à disponibilização mais rápida de inovações e à previsibilidade necessária para investimentos de longo prazo. O texto expressa a avaliação dos autores, sem representar anúncio de um acordo. Para avaliar os próximos avanços, será necessário observar quais procedimentos serão aproximados, quais tecnologias serão contempladas e como as decisões serão implementadas. Convergência regulatória e reconhecimento automático são mecanismos diferentes: nas fontes consultadas, não foi identificado instrumento que determine a aceitação automática, pela China, das aprovações brasileiras. O desafio é construir maior previsibilidade entre a inovação desenvolvida para as lavouras brasileiras e as exigências do mercado chinês. O aprofundamento dessa cooperação pode favorecer investimentos e novas parcerias, mas seus resultados deverão ser medidos por mudanças efetivas nos processos e no acesso às tecnologias.
11 de setembro de 2026
João Luiz Filho
O Ministério da Agricultura e Assuntos Rurais da China confirmou, em comunicado publicado em 8 de setembro de 2026, um foco de febre aftosa do sorotipo O em suínos em um abatedouro no distrito de Dazu, no município de Chongqing. No estabelecimento havia 677 suínos, dos quais 37 adoeceram. Segundo a publicação, o diagnóstico foi confirmado pelo Centro de Prevenção e Controle de Doenças Animais de Chongqing. O ministério recebeu a comunicação por meio do Centro Chinês de Prevenção e Controle de Doenças Animais. As autoridades locais iniciaram ações previstas no plano de emergência, incluindo sacrifício sanitário, limpeza e desinfecção, destinação sanitária adequada, monitoramento, inspeções e investigação epidemiológica. O comunicado não especifica quantos foram sacrificados, não identifica a origem da infecção e não declara o encerramento do foco.
9 de setembro de 2026
João Luiz Filho
Exportações recuaram 80,56% em agosto frente a julho. Dados brasileiros e avisos oficiais chineses ajudam a dimensionar a retração, mas exigem cuidado na leitura do saldo da cota e de suas causas. As exportações brasileiras de carne bovina para a China sofreram uma forte retração em agosto de 2026. Na consulta ao Comex Stat utilizada nesta análise, restrita à carne bovina fresca, refrigerada ou congelada, o volume passou de 82,71 mil toneladas em julho para 16,08 mil toneladas em agosto, uma queda de 80,56%. A receita FOB diminuiu de US$529,24 milhões para US$92,07 milhões, recuo de 82,60%. O movimento aprofundou a desaceleração iniciada em julho. Em junho, os embarques haviam alcançado 158,35 mil toneladas e US$1,069 bilhão. Em apenas dois meses, o volume mensal caiu 89,84%, enquanto a receita recuou 91,39%. Essa trajetória coloca em evidência a exposição comercial da cadeia brasileira às condições de acesso ao mercado chinês. A proximidade dos limites estabelecidos pela salvaguarda chinesa é um elemento relevante para interpretar o movimento, embora os dados disponíveis não permitam atribuir toda a queda a uma única causa. Entre janeiro e agosto, a consulta brasileira soma 872.755,670 toneladas e US$5,436 bilhões. O valor médio ponderado foi de U$$6,23 por quilograma. A evolução mensal mostra expansão entre abril e junho, seguida de forte retração. A pauta está praticamente concentrada em carne bovina desossada congelada, classificada na NCM 02023000. Em agosto, essa categoria respondeu por 16.080.371 dos 16.080.598 quilogramas registrados. Portanto, a retração alcança o principal produto comercializado nesse fluxo. Além da redução da quantidade, o valor médio FOB caiu 10,52% entre julho e agosto. Esse indicador, porém, representa a divisão da receita pelo peso exportado. Não equivale à cotação de um corte padronizado: pode variar conforme preços negociados, composição dos cortes e contratos embarcados. Mesmo dentro de uma única NCM, os produtos não são necessariamente homogêneos. A distinção mais importante para compreender o cenário está no acompanhamento da cota. O anúncio nº 87/2025 do Ministério do Comércio da China, o MOFCOM , estabeleceu salvaguardas para carne bovina fresca, refrigerada ou congelada, com cotas por origem e tarifa adicional de 55% sobre a alíquota vigente após o gatilho previsto na norma. O anexo fixa para o Brasil 1.106.000 toneladas em 2026. A medida encarece as importações acima do limite, sem estabelecer uma proibição automática de compra. Dividir as 872.755,670 toneladas registradas pelo Brasil pela cota anual resulta em 78,91%. A conta está correta, mas não representa a utilização oficial da cota na China. Trata-se de uma comparação entre embarques brasileiros registrados no ano e o tamanho do limite chinês. Os avisos do próprio MOFCOM mostram outra referência: as importações de origem brasileira já haviam atingido 80% da cota em 21 de julho e 90% em 10 de agosto. A diferença decorre da necessidade de comparar registros equivalentes. Exportação na origem e importação no destino ocorrem em momentos distintos. Embarques do ano anterior, mercadorias em trânsito e diferenças no momento do registro podem contribuir para a divergência. Determinar o peso de cada fator exige conciliar as bases brasileira e chinesa. Por isso, subtrair as exportações brasileiras de 2026 da cota e concluir que ainda existiriam 233.244,330 toneladas disponíveis seria inadequado. Esse é apenas um saldo aritmético, sem comprovação de disponibilidade para novas entradas sem a tarifa adicional. O aviso de 90% tampouco fornece o saldo atualizado de setembro. A sequência de expansão até junho e retração em julho e agosto é compatível com antecipação de compras e posterior redução dos embarques diante do risco tarifário. A coincidência com os avisos de utilização da cota reforça essa interpretação. Ainda assim, comprovar sua contribuição específica exigiria informações adicionais sobre contratos, estoques chineses, compras de outros fornecedores e demanda interna. Também não é possível concluir que a queda das compras do Brasil represente redução proporcional do consumo de carne bovina na China. Estoques, produção doméstica e importações de outras origens podem atender parte dessa demanda. Para os exportadores, o cenário reforça a importância de acompanhar a contabilização chinesa, os prazos de chegada das cargas e a exposição tarifária das operações. Para a cadeia brasileira, há riscos de pressão sobre o escoamento e as margens, mas os dados analisados ainda não demonstram quanto do volume foi redirecionado a outros mercados nem o efeito efetivo sobre o preço da arroba. A evidência disponível sustenta uma conclusão: os embarques brasileiros sofreram uma ruptura expressiva no momento em que a China se aproximava do limite de sua cota. Avaliar esse risco exige combinar os registros brasileiros com as informações oficiais do destino, preservando a distinção entre queda observada, mecanismo regulatório e hipóteses sobre seus efeitos. Nota metodológica: análise baseada nas imagens de uma consulta ao Comex Stat fornecidas pelo autor, com recálculo dos indicadores, e nos documentos oficiais chineses citados. Informações consideradas até 7 de setembro de 2026.
8 de setembro de 2026
João Luiz Filho
O preço das sementes brasileiras entrou no debate político dos Estados Unidos. Em 3 de setembro de 2026, Donald Trump compartilhou uma publicação do senador republicano Chuck Grassley pedindo medidas para reduzir os preços de sementes, fertilizantes e defensivos. O argumento central: agricultores americanos pagariam 68% mais pelas sementes de milho do que seus concorrentes brasileiros. Grassley quer que o presidente pressione os fornecedores agrícolas de maneira semelhante à atuação sobre a indústria farmacêutica. O compartilhamento deu visibilidade à cobrança, mas as notícias consultadas não apresentam uma medida específica de redução dos preços das sementes. A discussão interessa ao Brasil porque conecta o custo dos insumos à disputa por competitividade. Também abre uma pergunta: quanto dessa vantagem está relacionada ao avanço das empresas chinesas? A comparação tem origem em um levantamento da Kynetec para a National Corn Growers Association (NCGA), entidade dos produtores americanos de milho. Divulgado em julho de 2026, o estudo encontrou preços médios americanos 68% superiores nas sementes de milho, 24% nas sementes de soja, 87% nos inseticidas para milho e 31% nos inseticidas para soja, entre 2023 e 2025. É uma pesquisa setorial, não um levantamento governamental. Esses números exigem quatro cuidados de interpretação. “68% mais caro nos EUA” não significa “68% mais barato no Brasil”. Se o preço brasileiro fosse 100 e o americano 168, o brasileiro seria aproximadamente 40,5% inferior ao americano. É um cálculo ilustrativo: o percentual muda conforme a base de comparação. Preço do insumo não equivale a custo total por hectare. Doses, quantidade de aplicações, produtividade e demais despesas precisam entrar na avaliação de rentabilidade. Um produto com menor preço unitário não garante menor gasto por área nem maior margem para o agricultor. Os produtos comparados não são necessariamente idênticos. O relatório reconhece diferenças nos pacotes tecnológicos das sementes e nas formulações dos defensivos. Compara preços unitários, exclui impostos e examina efeitos cambiais; fertilizantes ficaram fora da análise. Seus resultados retratam 2023–2025, não cotações da safra 2026/27. Compartilhar uma cobrança não equivale a anunciar uma medida. As notícias consultadas descrevem pressão política sobre fornecedores. Não apresentam uma decisão específica que determine a redução dos preços das sementes. A repercussão do tema deve ser distinguida de uma política efetivamente adotada. Nos defensivos, há evidências de que a concorrência chinesa pressiona os preços brasileiros. Em seus resultados do segundo trimestre de 2024, a ADAMA relacionou a queda das vendas no Brasil a preços menores, concorrentes chineses, adiamento de compras pelos agricultores e mudanças no portfólio. Trata-se de uma avaliação empresarial sobre seu próprio mercado, que documenta essa pressão competitiva sem medir isoladamente seu impacto. O Syngenta Group também informou que a expansão da capacidade de produção de genéricos pressionou os preços de segmentos menos diferenciados de defensivos em 2024. A observação tem abrangência global. Economicamente, ampliar as alternativas de fornecimento pode fortalecer a negociação dos agricultores e pressionar margens. Contudo, demonstrar essa influência sobre preços brasileiros não basta para explicar toda a diferença em relação aos Estados Unidos. O levantamento NCGA/Kynetec não atribui uma parcela específica dessa diferença à nacionalidade dos fornecedores. Nas sementes, a presença chinesa já alcançou escala expressiva no milho. Em novembro de 2025, a Xinhua Silk Road informou que a LongPing detinha mais de 20% do mercado brasileiro de sementes de milho, entre as três maiores fornecedoras. A publicação não detalha se a participação foi calculada por faturamento, volume ou área atendida, o que recomenda manter a referência à fonte e ao período. Essa trajetória inclui a aquisição de ativos de sementes de milho da Dow AgroSciences pela LongPing e pelo CITIC Agri Fund, concluída em 2017 por US$ 1,1 bilhão. O negócio incluiu germoplasma brasileiro e a marca Morgan. Parte da expansão chinesa, portanto, ocorreu por meio de operações produtivas e tecnológicas já instaladas no país. Mais recentemente, a LongPing divulgou ganho de 1,3 ponto percentual no mercado de milho verão 2024/25, com base no FarmTrak da Kynetec. O comunicado não informa a participação absoluta final. Na soja, o recorte é diferente. Em março de 2026, a Golden Harvest, da Syngenta, aparecia com cerca de 3% do mercado de germoplasma licenciado via multiplicadores, segundo dados da Markestrat compilados pela marca e divulgados pelo The AgriBiz. Esse percentual não pode ser somado à participação da LongPing no milho, nem representa todo o negócio brasileiro de sementes da Syngenta. O próprio Syngenta Group integra os negócios da Sinochem. A presença chinesa, assim, abrange modelos empresariais e tecnológicos distintos. A origem do capital não determina, por si só, uma estratégia de preços baixos. As evidências reunidas permitem reconhecer a concorrência chinesa como fator de pressão sobre os preços dos defensivos. Nas sementes, comprovam presença empresarial e expansão, mas ainda não demonstram quanto dessa atuação explica a vantagem de preços frente aos americanos. Para o Brasil, a questão estratégica é ampliar a oferta, a inovação e as alternativas efetivas para o produtor. Para os Estados Unidos, a cobrança de Grassley evidencia a preocupação com o custo de competir. O episódio expõe uma dimensão essencial dessa disputa: a competitividade agrícola também é construída nas condições em que o agricultor compra seus insumos.
31 de agosto de 2026
João Luiz Filho
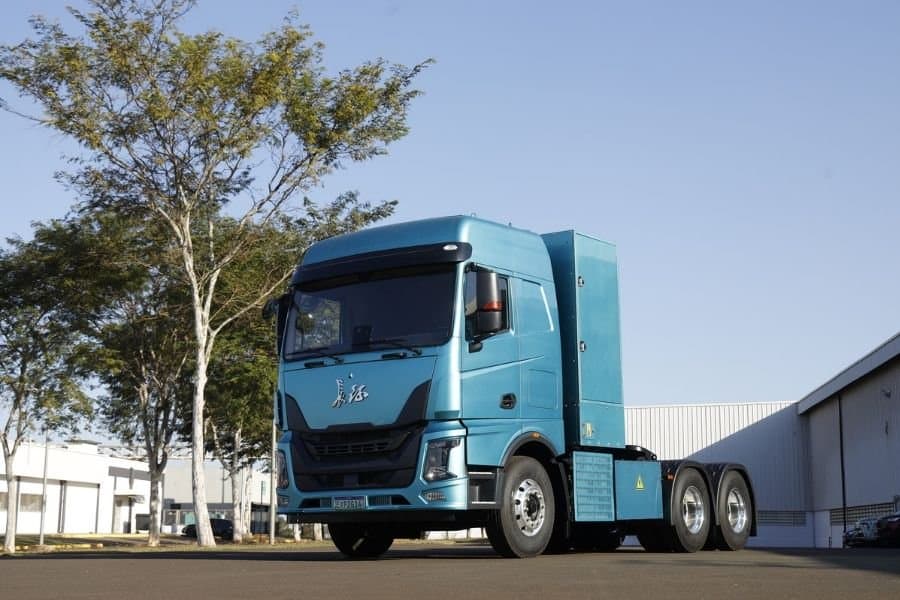
O mercado brasileiro de caminhões de baixa emissão entrou em uma nova fase. Em agosto de 2026, dois movimentos chamaram a atenção: a GWM realizou em São Paulo o primeiro transporte de carga com seu caminhão movido a célula a combustível de hidrogênio, enquanto a BYD avançou na preparação de um cavalo mecânico 100% elétrico para composições de até 60 toneladas. À primeira vista, os anúncios podem parecer lançamentos isolados. Não são. Eles fazem parte de uma disputa mais ampla, na qual fabricantes chinesas estão trazendo ao Brasil diferentes soluções para descarbonizar o transporte de cargas: baterias de grande capacidade, troca rápida de baterias, recarga em bases operacionais e geração de eletricidade a bordo por meio do hidrogênio. Além de GWM e BYD , JAC Motors, Foton, XCMG, Sany e Farizon já possuem veículos, testes, lançamentos ou operações no país. A competição, portanto, não se limita ao caminhão. Ela envolve também infraestrutura energética, financiamento, manutenção, peças, assistência técnica, capacidade de adaptação às condições brasileiras e, futuramente, produção nacional. Parte das reportagens sobre o novo caminhão da BYD apresenta o veículo como capaz de transportar “60 toneladas de carga”. Tecnicamente, essa interpretação exige cautela. O número divulgado se refere ao peso total admitido para a composição, tratado nas notícias como Peso Bruto Total (PBT) e, conforme a configuração formada pelo cavalo mecânico e semirreboque, mais precisamente relacionado ao Peso Bruto Total Combinado, o PBTC. Esse total inclui o próprio caminhão, o implemento rodoviário e a mercadoria. Portanto, a carga útil líquida será significativamente inferior a 60 toneladas. Essa distinção é essencial, porque a análise econômica de um caminhão elétrico deve considerar não apenas o custo por quilômetro, mas o custo por tonelada efetivamente transportada. O peso das baterias, dos tanques ou dos demais componentes do sistema de propulsão afeta diretamente essa conta. Em 25 de agosto de 2026, a GWM realizou no Brasil o primeiro transporte demonstrativo de carga com um caminhão movido a célula a combustível de hidrogênio na América Latina. O veículo tracionou uma carreta cegonheira carregada com automóveis eletrificados da marca, partindo do Laboratório de Hidrogênio do Instituto de Pesquisas Tecnológicas, o IPT, na Cidade Universitária da USP, até o Autódromo de Interlagos, em São Paulo. Segundo a GWM, o caminhão possui potência de até 400 kW, equivalente a 544 cv, torque de 2.700 Nm, bateria de 105 kWh e cilindros de fibra de carbono capazes de armazenar até 40 kg de hidrogênio a 350 bar. A autonomia declarada pode chegar a 500 quilômetros, com reabastecimento realizado em poucos minutos. O modelo possui PBT informado de 49 toneladas e peso vazio de 10,8 toneladas. O veículo é tecnicamente um caminhão elétrico do tipo FCEV. O hidrogênio armazenado nos cilindros reage com o oxigênio do ar na célula a combustível, produzindo eletricidade para alimentar o motor. O caminhão também recupera energia durante frenagens e desacelerações, característica importante em operações com desníveis, como descidas de serra. A parceria com o IPT permite que a GWM utilize uma estação de abastecimento de 350 bar destinada a veículos pesados e conduza estudos de segurança, desempenho e viabilidade. O teste representa um avanço concreto: o caminhão está fisicamente no Brasil, foi abastecido e realizou um deslocamento com carga. Entretanto, isso ainda não significa que exista uma operação comercial em escala. Até o momento, não foram publicamente confirmados o preço do caminhão, a data de início das vendas regulares, o volume de importações, uma eventual produção nacional ou uma rede comercial de abastecimento. Também faltam informações consolidadas sobre custo por quilômetro e preço do hidrogênio entregue ao transportador. A célula a combustível emite apenas vapor d’água durante a operação do veículo. Por isso, o caminhão pode ser corretamente classificado como de emissão zero no conceito “tanque à roda”. Contudo, o resultado ambiental completo depende da origem do hidrogênio. Se ele for produzido por eletrólise alimentada por fontes renováveis, a redução de emissões poderá ser elevada. Se vier do gás natural sem captura de carbono, o veículo não emitirá CO2 pelo escapamento, mas haverá emissões relevantes na fabricação do combustível. Assim, a viabilidade ambiental e econômica do caminhão da GWM depende não somente de sua tecnologia embarcada, mas da implantação de uma cadeia de produção, transporte, armazenamento e abastecimento de hidrogênio de baixo carbono. A BYD está preparando para o mercado brasileiro um cavalo mecânico 100% elétrico destinado a composições de até 60 toneladas. O veículo poderá ser apresentado durante a Fenatran 2026, em novembro, embora sua participação no evento ainda não estivesse confirmada quando as primeiras informações foram divulgadas. A montadora já vinha avaliando aproximadamente dez cavalos mecânicos elétricos 6×2 em sua operação na Bahia. A mudança agora é estratégica: o projeto deixa de ser apenas uma avaliação interna e passa a ser preparado como produto destinado ao mercado brasileiro de pesados. A empresa pretende iniciar operações portuárias e rotas curtas e previsíveis. Um exemplo seria a ligação entre uma base logística e um porto, com retorno ao ponto de origem. Nesse modelo, a distância diária é conhecida, os horários podem ser planejados e os carregadores são instalados em locais controlados. A proposta é desenvolver cada operação junto ao cliente, de forma personalizada. Essa estratégia reduz a dependência de uma rede pública nacional de recarga, que ainda é insuficiente para sustentar o transporte rodoviário pesado de longa distância. O caminhão deverá utilizar a tecnologia de baterias Blade, baseada em células de fosfato de ferro-lítio, ou LFP. Entre suas vantagens estão a estabilidade térmica, a vida útil elevada e o melhor aproveitamento estrutural do pacote de baterias. Por outro lado, ainda não foram divulgados de maneira definitiva a capacidade da bateria, a autonomia com carga máxima, o tempo e a potência de recarga, o peso do veículo, a carga líquida, o preço e o cronograma de entregas. Dessa maneira, o pesado da BYD deve ser tratado como um lançamento em preparação, e não como um produto já disponível em escala comercial. Em abril de 2026, o mercado brasileiro já reunia ao menos seis marcas chinesas com atuação anunciada no segmento de caminhões elétricos: BYD, JAC Motors, Foton, XCMG, Sany e Farizon. A GWM amplia esse movimento com uma rota tecnológica diferente, baseada no hidrogênio. O avanço ocorre de maneira desigual. Nos comerciais leves e caminhões urbanos, já existem produtos vendidos e operando. Nos pesados, predominam operações dedicadas, importações de lotes menores, projetos-piloto e testes com clientes. Também existe uma diferença industrial importante: a maior parte dos caminhões chineses chegam importados. No segmento elétrico, a Volkswagen Caminhões e Ônibus, com o e-Delivery, permanece como a principal referência de produção local. Essa diferença influencia impostos, financiamento, disponibilidade de peças e acesso a linhas que exigem fabricação nacional. A Sany apresentou no Brasil um portfólio que vai de caminhões urbanos a composições extra pesadas. Para a distribuição nas cidades, a empresa oferece um veículo de 6 toneladas de PBT, bateria de 106 kWh e autonomia declarada de até 300 quilômetros. Nos pesados, foram anunciadas versões com baterias de 437 kWh e 588 kWh, autonomia declarada entre 350 e 500 quilômetros e configurações para PBTC de 60 mil a 120 mil quilos, conforme o modelo e a aplicação. O caminhão de 588 kWh está previsto nas configurações Standard, Composite e Super, destinadas, respectivamente, a diferentes níveis de exigência operacional. A versão Super chega a 120 toneladas de PBTC e mira atividades como mineração, transporte canavieiro, madeira, celulose e operações industriais de grande porte. A Sany também apresentou estrutura própria de financiamento e declarou intenção de instalar uma fábrica no Brasil. Caso a nacionalização avance, a empresa poderá obter uma vantagem importante em financiamento, assistência técnica e adaptação de seus produtos às operações brasileiras. A XCMG é uma das fabricantes chinesas mais avançadas em termos de operação efetiva no Brasil. Seu portfólio inclui veículos urbanos, semipesados e cavalos mecânicos elétricos. O E3-10T possui bateria de 107 kWh, potência de 270 cv e autonomia declarada de até 250 quilômetros. O E7-18T utiliza bateria de 279 kWh, entrega 285 cv e autonomia teórica de aproximadamente 270 quilômetros. Entre os pesados, o E7-49T foi apresentado para composições de até 49 toneladas e autonomia de aproximadamente 150 quilômetros. Dez unidades desse modelo foram entregues à Reiter Log. Um de seus diferenciais é a possibilidade de substituir o pacote de baterias, reduzindo a necessidade de manter o veículo parado durante toda a recarga. O E7-80T possui bateria de 400 kWh, potência de 747 cv, torque de 2.800 Nm, capacidade máxima de tração de 80 toneladas e autonomia declarada de aproximadamente 150 quilômetros. O modelo foi anunciado por cerca de R$1,5 milhão e está voltado principalmente para portos, terminais logísticos e rotas curtas. Os dados da XCMG demonstram que capacidade de tração e autonomia não são a mesma coisa. Um caminhão elétrico pode movimentar uma composição muito pesada, mas ainda depender de uma rota curta, repetitiva e dotada de infraestrutura própria. Nos segmentos leves e semipesados, a transição está mais adiantada porque as rotas urbanas são menores e os veículos normalmente retornam à base ao final da jornada. O Foton iBlue possui PBT de 6 toneladas, capacidade útil declarada próxima de 3,6 toneladas e autonomia de aproximadamente 200 quilômetros. O modelo utiliza duas baterias CATL de 81 kWh e foi desenvolvido para distribuição urbana, varejo, comércio eletrônico e operações de curta distância. A JAC Motors possui caminhões elétricos de diferentes capacidades. O E-JT 12,5, apresentado em 2022, conta com PBT de 12,5 toneladas, carga útil declarada de 8,6 toneladas e autonomia de aproximadamente 150 quilômetros com carga máxima. Seu preço de lançamento foi de R$ 699,9 mil. A marca também oferece o semipesado E-JT18. Em 2026, foi atribuída à JAC participação de 57,39% no mercado brasileiro de caminhões elétricos. O dado demonstra sua relevância no nicho, mas precisa ser interpretado ao lado do número absoluto de unidades, pois o mercado ainda possui uma base reduzida. A Farizon, divisão de veículos comerciais do grupo Geely, iniciou sua entrada no país com vans elétricas e avançou para um caminhão semileve de 3,5 toneladas. A empresa informou previsão de embarcar entre 20 e 30 unidades mensais, principalmente para entregas urbanas e comércio eletrônico. No curto prazo, a maior viabilidade está nas operações em que a empresa controla o veículo, a rota e a infraestrutura energética. Entre as aplicações mais promissoras encontram-se: Transporte dentro de portos e terminais; Ligação entre portos, centros de distribuição e retroáreas; Mineração; Movimentação interna em plantas industriais; Usinas de açúcar e etanol; Transporte de cana-de-açúcar em rotas dedicadas; Operações de madeira e celulose; Distribuição urbana; Comércio eletrônico; Coleta de resíduos; Transporte entre dois pontos fixos; Frotas com garagem e carregamento próprios. No agronegócio, as primeiras aplicações provavelmente estarão menos ligadas ao transporte aberto e imprevisível de grãos por milhares de quilômetros e mais concentradas em circuitos controlados: usina–lavoura, floresta–fábrica, mina–terminal, armazém–indústria e porto–retroárea. O agronegócio brasileiro oferece condições particularmente favoráveis para testar caminhões elétricos pesados. Grandes grupos, cooperativas, usinas, frigoríficos e indústrias de celulose operam frotas em trajetos repetitivos, com pontos fixos de origem e destino e, em muitos casos, infraestrutura própria de energia e manutenção. As aplicações mais imediatas não estão necessariamente no transporte de soja e milho por milhares de quilômetros, onde autonomia, tempo de recarga e ausência de infraestrutura ainda representam obstáculos importantes. A oportunidade inicial encontra-se em circuitos controlados: canavial–usina, floresta–fábrica, armazém–indústria, frigorífico–centro de distribuição e terminal–porto. O setor também dispõe de uma vantagem energética. Usinas sucroenergéticas produzem eletricidade a partir do bagaço da cana e podem ampliar o uso de biometano produzido com resíduos agroindustriais. Empresas agrícolas e agroindústrias também avançam na geração solar e no aproveitamento energético de resíduos. Essa estrutura permite avaliar caminhões elétricos, a hidrogênio e a biometano dentro de sistemas integrados de produção e consumo de energia. Por isso, o agronegócio não deve ser visto apenas como comprador desses veículos. Ele pode se tornar fornecedor da energia, operador das primeiras frotas em escala e ambiente de validação das tecnologias chinesas nas condições severas do Brasil. Um veículo pesado com bateria de 400 a 600 kWh exige carregadores de alta potência. Quando uma empresa pretende eletrificar dezenas de caminhões, a demanda deixa de ser apenas automotiva e passa a ser um projeto energético. A operação poderá exigir nova subestação, reforço da conexão com a distribuidora, gerenciamento dos horários de recarga, sistemas de armazenamento, contratação adequada da demanda e integração entre a escala logística e a disponibilidade de energia. Esse investimento deve ser incluído no cálculo do custo total de propriedade. Comparar somente o preço do diesel com o preço da eletricidade não é suficiente. O caminhão a hidrogênio apresenta vantagens potenciais para operações que precisam de maior autonomia e abastecimento rápido. Entretanto, a infraestrutura brasileira ainda é embrionária. O IPT possui uma estação experimental de abastecimento para veículos pesados, mas o país ainda não dispõe de uma rede comercial capaz de atender frotas rodoviárias em escala. Para que a tecnologia avance, será necessário coordenar produção de hidrogênio de baixo carbono, transporte, armazenamento, estações de abastecimento, normas de segurança e contratos de fornecimento de longo prazo. Na prática, o principal desafio da GWM no Brasil talvez não seja demonstrar que o caminhão funciona, mas construir uma operação em que o combustível esteja disponível, a um preço competitivo e com garantia de fornecimento. Os caminhões elétricos importados podem custar muito mais do que um modelo equivalente a diesel. O investimento inicial, porém, não determina sozinho a viabilidade. A análise precisa incorporar: Custo da energia por quilômetro; Toneladas efetivamente transportadas; Manutenção preventiva e corretiva; Vida útil e garantia das baterias; Tempo de recarga ou abastecimento; Disponibilidade diária do veículo; Investimento na infraestrutura energética; Seguro; Estoque e prazo de reposição de peças; Capacitação de oficinas e motoristas; Valor residual; Condições de financiamento; Eventual remuneração adicional por logística de baixo carbono. Em determinadas operações, o caminhão elétrico poderá compensar o preço de compra por meio do menor gasto energético e de manutenção. Em outras, o peso das baterias, a perda de carga útil ou o tempo de recarga poderão eliminar parte da vantagem. Por isso, não existe uma única resposta. Cada rota deverá ser analisada como um projeto operacional e energético completo. O BNDES possui uma linha Finem destinada à aquisição e produção de ônibus e caminhões elétricos, híbridos, a gás natural e a biometano. Empresas, cooperativas, associações e entes públicos podem buscar apoio, observadas as regras de habilitação e análise do banco. Já o Finame Baixo Carbono exige, como regra, que o equipamento seja novo, fabricado no Brasil e credenciado no sistema do BNDES. Essa condição limita o acesso dos veículos integralmente importados a determinadas condições financeiras e cria um incentivo para que os fabricantes avancem da importação para a montagem ou produção local. O Programa Mobilidade Verde e Inovação, o Mover, também reforça a importância da eficiência energética, da inovação e da descarbonização da indústria automotiva. Com o tempo, a política industrial, o imposto de importação, o conteúdo local e o acesso ao crédito poderão ser tão importantes quanto a tecnologia do veículo. A movimentação das fabricantes chinesas mostra que não há uma única rota definida para a descarbonização do transporte pesado brasileiro. A bateria elétrica já possui maior maturidade para logística urbana, portos e trajetos controlados. A troca rápida de baterias pode reduzir o tempo de parada em operações repetitivas. As baterias de grande capacidade começam a alcançar mineração, cana-de-açúcar, madeira e celulose. O hidrogênio procura oferecer maior autonomia e abastecimento mais rápido, mas depende de uma infraestrutura ainda inexistente em escala comercial. As fabricantes tradicionais instaladas no Brasil possuem vantagens relevantes: rede de concessionárias, oficinas, peças, relacionamento com transportadores e produção nacional consolidada. As chinesas chegam, por sua vez, com ampla experiência em eletrificação, escala industrial e velocidade de desenvolvimento. Esse confronto poderá acelerar a inovação no mercado brasileiro, pressionar preços e ampliar as opções dos transportadores. Mas também exigirá atenção à assistência técnica, à reposição de peças, ao valor residual dos veículos e à continuidade das operações das novas marcas no país. A entrada dos caminhões chineses de energia limpa no Brasil já começou, mas continua em diferentes estágios. A GWM passou da apresentação para um transporte demonstrativo com carga. A BYD prepara sua entrada nos cavalos mecânicos pesados. A Sany anunciou veículos para aplicações de até 120 toneladas de PBTC. A XCMG já entregou caminhões pesados a clientes. Foton, JAC e Farizon avançam principalmente na logística urbana. O próximo passo será transformar testes, pequenos lotes e operações controladas em negócios economicamente sustentáveis. O vencedor dessa disputa não será necessariamente quem apresentar o caminhão mais potente, a maior bateria ou a autonomia mais elevada. Será quem conseguir oferecer ao transportador brasileiro uma solução completa: veículo adequado à rota, energia disponível, financiamento competitivo, manutenção, peças, garantia, assistência técnica e alta disponibilidade operacional. No transporte pesado, a transição energética não será decidida apenas na estrada. Ela será decidida na infraestrutura, no contrato de energia, na oficina, no crédito e na capacidade de manter o caminhão trabalhando. No Brasil, essa transformação poderá começar menos nas rodovias de longa distância e mais dentro dos portos, das minas, das usinas, das florestas plantadas e dos grandes complexos agroindustriais. A China traz tecnologias e escala industrial; o agronegócio brasileiro pode oferecer as primeiras operações economicamente viáveis e, em determinados projetos, parte da própria energia necessária para movimentá-las.
24 de julho de 2026
João Luiz Filho
Brasil e China avançaram na abertura do mercado chinês para o cálculo biliar bovino, um subproduto raro utilizado há séculos na Medicina Tradicional Chinesa. Mais do que uma curiosidade da pecuária, trata-se de um insumo farmacêutico de alto valor e fortemente regulado. Conhecido na China como niúhuáng (牛黄), o cálculo biliar ocorre naturalmente em apenas cerca de 1% a 2% dos bovinos. Segundo estudo do Ministério da Agricultura e Pecuária (MAPA), o Brasil ocupa uma posição privilegiada nessa cadeia e responde por aproximadamente 40% da oferta mundial do produto. A China começou a reabrir esse mercado em 2025, por meio de um programa piloto de importação destinado à indústria de medicamentos tradicionais. Argentina e Uruguai tiveram acesso antes do Brasil, enquanto as negociações entre o MAPA e a autoridade aduaneira chinesa avançaram ao longo de 2025 e 2026. A abertura, porém, não significa que qualquer frigorífico brasileiro poderá exportar imediatamente. Os modelos regulatórios já adotados pela China para outros países exigem controle sanitário, rastreabilidade dos animais, procedimentos específicos de coleta, secagem e armazenamento, além da habilitação de frigoríficos e processadores perante as autoridades competentes. Do lado chinês, a operação também é restrita. O importador precisa estar vinculado à indústria farmacêutica e autorizado a utilizar o cálculo biliar na fabricação de medicamentos. No programa piloto, o produto não funciona como uma commodity comum, que pode simplesmente ser importada e revendida. Na prática, a cadeia tende a conectar: Frigoríficos e processadores brasileiros habilitados → importadores farmacêuticos chineses autorizados → indústria de Medicina Tradicional Chinesa. O elevado valor do produto chama atenção, mas é importante evitar interpretações exageradas. Trata-se de um mercado de baixo volume físico e alto valor por quilograma, limitado pela própria raridade natural do cálculo. Para a pecuária brasileira, a abertura reforça uma tendência importante: aumentar o valor obtido de cada animal abatido. Couro, sebo, ossos, colágeno, gelatina e outros coprodutos já fazem parte dessa lógica. O cálculo biliar acrescenta uma nova possibilidade de geração de valor, agora conectada diretamente à indústria farmacêutica chinesa. O próximo passo será acompanhar a publicação dos requisitos operacionais definitivos, do modelo de certificação e, principalmente, da relação de estabelecimentos brasileiros autorizados a participar dessa cadeia. Somente então será possível identificar com maior precisão quem poderá exportar, quais frigoríficos estarão posicionados para aproveitar essa oportunidade e quais empresas farmacêuticas chinesas poderão se tornar os principais compradores do produto brasileiro
20 de julho de 2026
João Luiz Filho
O Ministério da Agricultura e Pecuária publicou a Portaria MAPA nº 934, que estabelece os preços mínimos dos produtos de verão e regionais das safras 2026/27 e 2027. A medida abrange soja, milho, arroz, feijão, algodão, leite, mandioca, cacau, borracha, sorgo, juta, malva e sementes. Os valores foram aprovados pelo Conselho Monetário Nacional com base na Política de Garantia de Preços Mínimos (PGPM). A definição considera custos de produção, condições dos mercados interno e externo, logística, oferta e demanda. O preço mínimo, no entanto, não é um valor obrigatório para as negociações privadas. Ele funciona como referência para uma possível atuação do governo quando as cotações de mercado ficam abaixo do piso. Nesses casos, podem ser utilizados instrumentos como compras públicas, leilões de apoio ao escoamento e pagamento de prêmios aos produtores. A comparação com os preços de mercado mostra situações bastante diferentes entre as cadeias. Na soja, o novo piso de R$76,34 por saca de 60 quilos continua muito abaixo das cotações praticadas no mercado, que superam R$130 em importantes regiões produtoras. Assim, o preço mínimo funciona apenas como uma proteção de última instância. O feijão, o algodão, o cacau e o leite também apresentam preços de mercado acima dos pisos definidos pelo governo, reduzindo a possibilidade de intervenção no curto prazo. O arroz é um dos principais pontos de atenção. No Rio Grande do Sul, as cotações recentes ficaram abaixo do novo preço mínimo de R$68,07 por saca de 50 quilos. Nas demais regiões, algumas referências também permanecem inferiores ao piso de R$88,44 por saca de 60 quilos. Caso esse cenário continue, poderá aumentar a pressão por medidas de apoio à comercialização. No milho, a situação varia conforme a região. O preço mínimo foi mantido em R$38,28 por saca no Centro-Oeste. Em algumas localidades de Mato Grosso , as cotações estão próximas desse valor, enquanto em regiões consumidoras os preços são mais elevados. Isso mostra a importância dos custos logísticos e da capacidade de armazenagem na formação dos preços. Em algumas regiões do Centro-Sul, os preços da raiz, da farinha e da fécula estão próximos ou abaixo dos novos pisos, o que pode tornar a PGPM mais relevante para produtores e indústrias processadoras. A borracha natural, a juta e a malva apresentam quadro semelhante, com referências de mercado próximas dos valores definidos pelo governo. São cadeias menores, mas mais vulneráveis a oscilações de demanda, importações e problemas logísticos. A portaria não deve provocar aumento automático dos preços dos alimentos ou das matérias-primas. Seu impacto dependerá da evolução das cotações e da decisão do governo de utilizar recursos públicos para apoiar determinados produtos e regiões. Para empresas e investidores, especialmente aqueles interessados em processamento agrícola , armazenagem, logística e aquisição de matérias-primas, a principal conclusão é que o preço mínimo não deve ser tratado como preço de mercado. Ele é um indicador de política agrícola e de risco de intervenção governamental. No cenário atual, soja, feijão, algodão, cacau e leite permanecem confortavelmente acima dos pisos. Arroz, mandioca, borracha, juta, malva e algumas praças de milho exigem maior acompanhamento ao longo da safra 2026/27.
17 de julho de 2026
João Luiz Filho
O governo brasileiro decidiu manter o biodiesel importado fora do mercado destinado ao cumprimento da mistura obrigatória no diesel. A medida foi comemorada pela indústria nacional, mas não representa uma proibição geral de importação. A restrição alcança especificamente o chamado mercado compulsório, formado pelo biodiesel que as distribuidoras precisam adquirir para cumprir o percentual definido pelo governo. Desde agosto de 2025, o diesel comercializado no Brasil contém 15% de biodiesel, mistura conhecida como B15. As importações poderão continuar em operações voluntárias e aplicações não vinculadas à mistura obrigatória, desde que sejam atendidas as regras técnicas e de qualidade estabelecidas pela Agência Nacional do Petróleo, Gás Natural e Biocombustíveis , a ANP. A decisão foi fundamentada em uma Análise de Impacto Regulatório conduzida pelo Ministério de Minas e Energia, com a participação de diferentes órgãos do governo. O estudo avaliou alternativas como a abertura integral do mercado, a aplicação de tarifas, a adoção de critérios ambientais e a manutenção da restrição. A alternativa mais bem classificada foi a reserva do mercado obrigatório para o biodiesel produzido no Brasil. Entre os principais argumentos apresentados estão a proteção dos investimentos industriais, a preservação de empregos, a segurança energética e o fortalecimento da agricultura familiar. Outro fundamento é a capacidade produtiva existente no país. Segundo a Empresa de Pesquisa Energética, o Brasil possuía, em 2024, capacidade instalada próxima de 15,3 bilhões de litros por ano, enquanto o consumo ficou em aproximadamente 9,1 bilhões de litros. Os dados indicam que o setor opera com capacidade ociosa suficiente para atender ao B15 e, em tese, a futuros aumentos da mistura obrigatória. A maior parte da produção está concentrada nas regiões Centro-Oeste e Sul, próximas às principais áreas produtoras de soja. O óleo de soja respondeu por mais de 70% das matérias-primas utilizadas na fabricação de biodiesel em 2024. O setor também emprega sebo bovino, óleo de palma, gorduras animais, óleo residual de fritura e outros insumos. A política brasileira também está ligada ao Selo Biocombustível Social. Em 2026, o Conselho Nacional de Política Energética estabeleceu como diretriz que pelo menos 80% do biodiesel destinado à mistura obrigatória seja adquirido de usinas participantes do programa. O selo exige que as empresas adquiram matérias-primas da agricultura familiar e ofereçam assistência técnica aos produtores. Dessa forma, o mandato de mistura funciona não apenas como política energética, mas também como instrumento de desenvolvimento rural e inclusão produtiva. Os documentos oficiais reconhecem, entretanto, que a abertura às importações poderia ampliar a concorrência e pressionar os preços internos. Órgãos como o Ministério da Fazenda e a ANP apresentaram posições mais favoráveis à entrada do produto estrangeiro. A decisão final representa, portanto, uma escolha de política industrial. O governo priorizou a produção nacional e a estabilidade dos investimentos, mesmo com a possibilidade de menor pressão competitiva sobre os preços no curto prazo. Para empresas chinesas, a medida reduz o espaço para exportar biodiesel acabado diretamente ao principal segmento do mercado brasileiro. Em contrapartida, reforça oportunidades de investimento dentro do país. Entre as alternativas estão a construção ou aquisição de usinas, a formação de joint ventures com produtores brasileiros, o fornecimento de equipamentos industriais e o desenvolvimento de tecnologias para novas matérias-primas e combustíveis renováveis. A mensagem regulatória é clara: o Brasil continuará ampliando o uso de biocombustíveis, mas pretende atender a maior parte dessa demanda com produção instalada no próprio território. Para investidores estrangeiros, a principal oportunidade tende a estar na presença produtiva local, e não apenas na exportação do produto final.