22 de abril de 2021
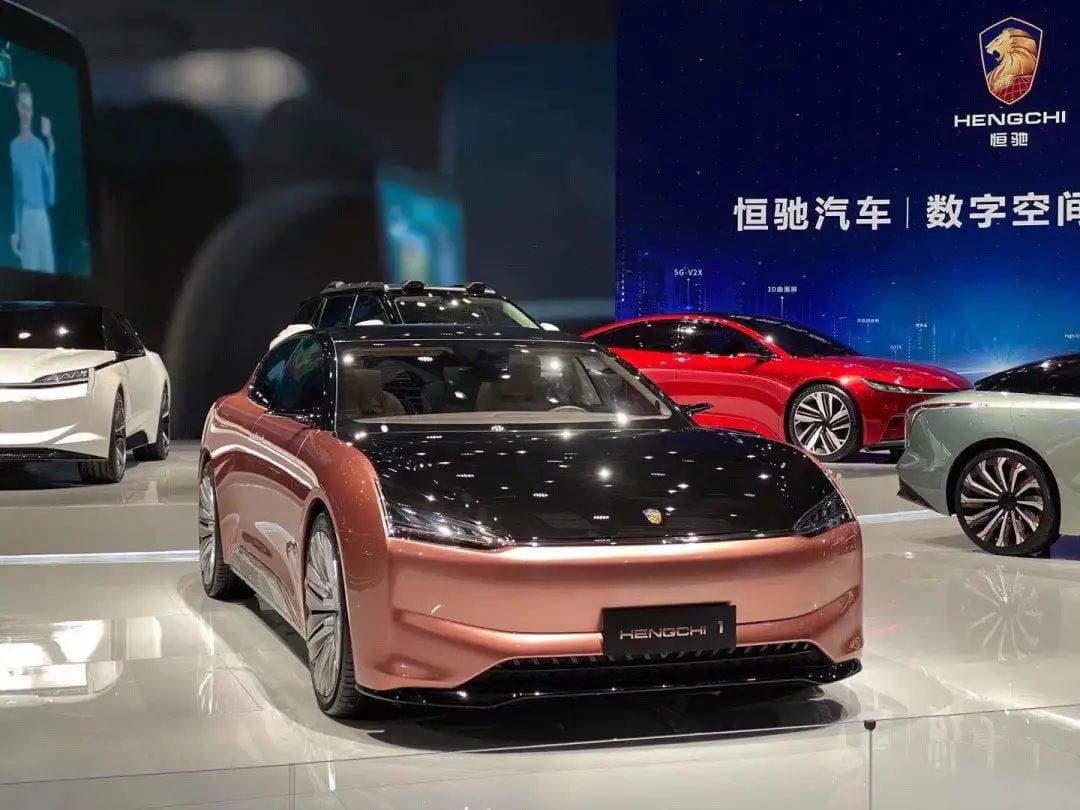
O Salão do Automóvel de Xangai 2021, inaugurado em 19 de abril, que teve como tema principal “Abraçando a mudança”, ressaltou a necessidade de mudanças nas indústrias tradicionais, marcando uma nova era do desenvolvimento digitalizado com as tecnologias inteligentes nos carros. O evento teve cerca de 1000 expositores de todo o mundo. Dentre eles, tanto as novas entrantes no mercado, quanto as empresas de automóveis tradicionais trouxeram uma variedade de carros novos. O evento mostrou que a digitalização e os carros elétricos estão sendo uma tendência da indústria automobilística, separando o setor em duas partes: as marcas tradicionais e as entrantes. O primeiro grupo é formado pela Audi, BMW, Mercedes-Benz e outras marcas tradicionais conhecidas. O segundo grupo é representado pelas novas entrantes com as empresas NIO, Li Auto e Xpeng, que são os TOP 3 do mercado chinês. Outros recém lançados como Lynk & Co, IM (fundada por SAIC Motor), VOYAH, ORA (GWM Group), marca R (SAIC Motor) e entre outros, também obtiveram bons resultados com a estreia de seus modelos. (Fonte: IThome; Modelo apresentado pela Hozon Auto no Salão do Automóvel) Além da convergência de preços, basicamente a maioria das marcas tem preços menores que 200.000 yuans (aproximadamente US$30,8 mil), o design diferencia em cada uma das marcas e posição de mercado diferente, por exemplo a ORA foi concebida para atender principalmente o público feminino. Já a marca R é figurada como um robô. Cada marca tem o seu conceito. Outra marca que se destacou no salão do automóvel de Xangai foi a Evergrande. Diferente das TOP três marcas de carros elétricos, ela lançou de uma vez nove modelos da Hengchi. Os nove modelos competem diretamente com praticamente todos os carros de luxo, incluindo uma série de modelos sob as marcas Mercedes-Benz, BMW, Audi, Tesla e NIO. (Fonte: IThome; Modelo apresentado pela ORA no Salão do Automóvel) A Geely, uma marca independente e posicionada no topo do mercado automobilístico, estava enfrentando dificuldades para inserir-se no mercado de carros elétricos também divulgou uma nova marca, ZEEKR, criada principalmente para desenvolver negócios de carros elétricos. Segundo a Associação dos Fabricantes de Automóveis da China (CAAM, na sigla em inglês), as vendas de veículos elétricos da China foi de aproximadamente 1,367 milhão de unidades em 2020, um aumento de 10,9% em relação ao ano anterior. A alta taxa de crescimento das vendas anuais de veículos elétricos da China fez ela se tornar o maior mercado de consumo da área do mundo. (Fonte: IThome; Modelo apresentado pela ARCFOX no Salão do Automóvel) (Fonte: IThome; Modelo apresentado pela Evergrande no Salão do Automóvel) Fonte: Diário do Povo; IT home; 21 st Century Business Herald
20 de abril de 2021
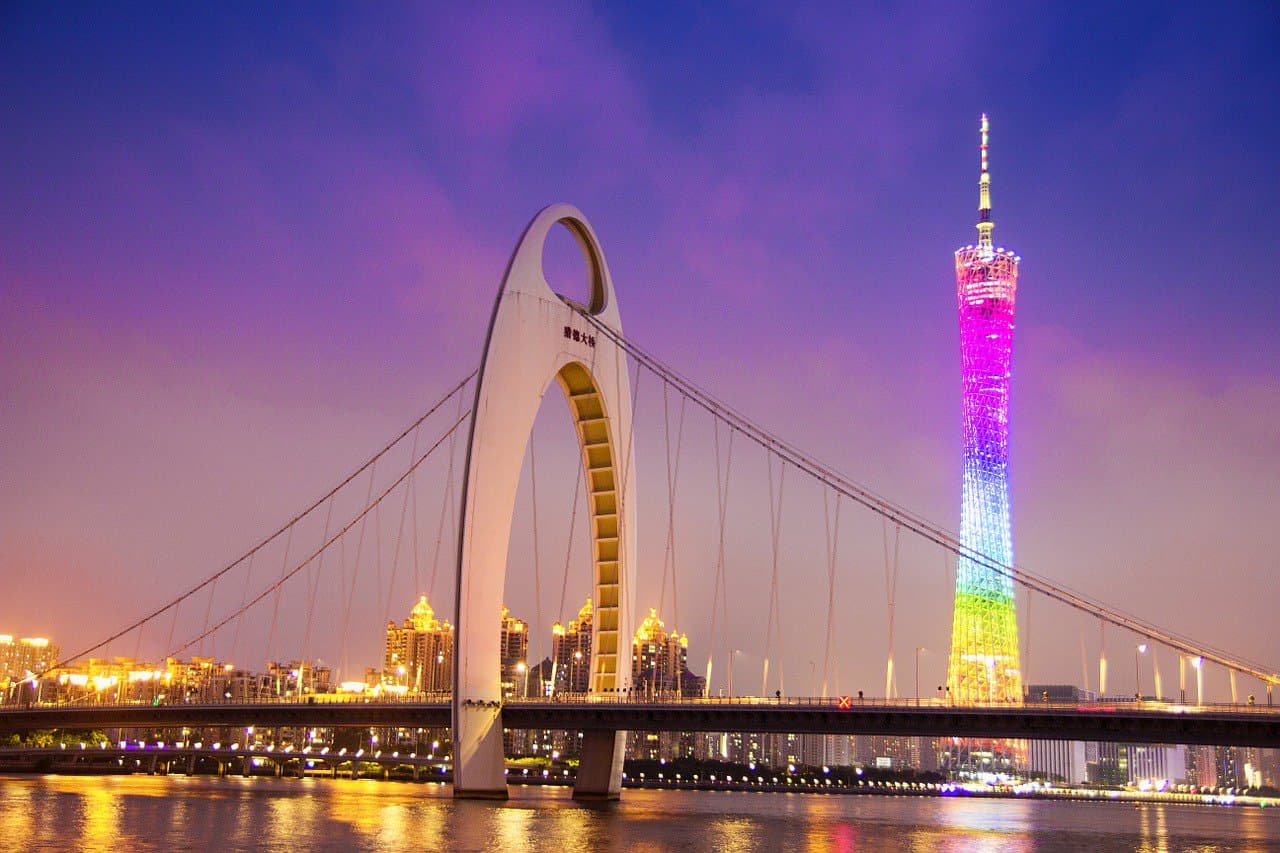
A Guangzhou Future Exchange (GFE, sigla em inglês), foi inaugurada oficialmente em 19 de abril. É a primeira bolsa de futuros promovido por China Securities Regulatory Commission (CSRC, sigla em inglês) em mais de 10 anos, o que significa que, após um intervalo de 23 anos, a cidade de Guangzhou (Cantão), no sul do país, terá finalmente de volta uma bolsa de futuros nacional. Conforme anunciado, esta é a primeira bolsa de propriedade mista da China, e é a primeira vez que uma instituição estrangeira é autorizada a participar na bolsa de futuros da China continental. Guangzhou foi uma das pioneiras na bolsa de futuros. Já na década de 1990, Guangzhou estabeleceu a primeira empresa de corretagem de futuros na China, instalou a bolsa de mercadorias e futuros da Huanan e de Guangzhou. Porém, com a grande reorganização nacional que se seguiu, essas bolsas foram fechadas e Guangzhou perdeu a bolsa nacional. (Cerimônia de abertura da Bolsa de futuros de Guangzhou) A GFE ajudará a cidade de Guangzhou progredir para tornar-se um centro financeiro internacional. Atualmente, Guangzhou está ativa e entre as quatro melhores cidades da China Continental em termos de solidez financeira, depois de Shanghai, Pequim e Shenzhen. Na última 29ª edição do relatório do Global Financial Centre Index (GFCI), Shanghai, Hong Kong, Pequim, Shenzhen e Guangzhou, ficaram em 3º, 4º, 6º e 22º lugar no mundo, respectivamente. Quanto ao montante total de capital, Guangzhou ocupa o quarto lugar na China com quase 7 trilhões de dólares em depósitos totais em moeda estrangeira. O que há de peculiar na GFE? Anteriormente, havia quatro bolsas de futuros na China: Shanghai Futures Exchange (SHFE, sigla em inglês), China Financial Futures Exchange (CEFFEX, sigla em inglês), Zhengzhou Commodity Exchange (ZCE, sigla em inglês), Dalian Commodity Exchange (DCE, sigla em inglês). ZCE abrange principalmente em trigo, algodão, açúcar e outros produtos; DCE foca principalmente em milho, soja, coque, minério de ferro e outros; SHFE baseado principalmente em ouro, prata, bronze, alumínio, zinco e outros; CEFFEX foca principalmente em futuros financeiros. Ao contrário das quatro maiores bolsas de futuros, a GFE se concentrará em novas indústrias de baixo carbono, finanças e tecnologia, e principalmente no desenvolvimento de futuros de carbono. Por que Guangzhou precisa da uma Bolsa de futuros nacional? O estabelecimento de bolsa para Guangzhou, não significa somente um acréscimo no setor financeiro nacional, e sim torna essa cidade em um dos grandes maiores pontos de conexão de bolsa de futuros, o qual representará a área da Grande Baía (Cantão, Hong kong-Macau) para o poder de fixação de preços dos commodities. Em março de 2019, o SHFE foi estabelecido em Guangzhou. O centro sul estará centrado em Cantão e estará presente em Guangdong, Fujian e Hainan para fornecer serviços relacionados com o mercado de capitais. Recentemente, Guangzhou propôs pela primeira vez a construção de cinco “centros financeiros”: o Great Bay Area Asset Management Center, o Great Bay Area Green Financial Innovation Center, o Great Bay Area Science and Technology Financial Innovation Center, o Dawan District Cross-border Investment and Financing Service Center e o Great Bay Area Financial Elements Regional Trading Center. Tradução: Mei Zhen Li Fonte: 21 st Century Business Herald
20 de abril de 2021
As plataformas de viagens da China Tong Cheng, Fliggy, Qunar.com lançaram uma promoção de “viagem às cegas”, atraindo mais de 10 milhões de pessoas. Na plataforma de Tong Cheng, os usuários podem comprar uma passagem de avião doméstica com o ponto de partida determinado, e com o destino e data aleatórios, pagando apenas 98 yuans (aproximadamente R$ 84,00). Se o bilhete recebido não atender às expectativas do consumidor, a plataforma disponibiliza reembolso total. A pandemia mudou profundamente os hábitos de viagem do público chinês. A viralização de “viagens às cegas” se deve principalmente à forte demanda de usuários jovens que querem viajar não importando o destino, e sim a viagem em si e o preço. De acordo com os dados da plataforma Tong Cheng, o número total de participantes na primeira fase da campanha de viagens às cegas ultrapassou 20 milhões, e os participantes eram majoritariamente usuários jovens da década de 90. Entre eles, mais de 50% tem entre 18 a 24 anos, com os usuários femininos ocupando uma porcentagem um pouco maior. A mídia 21st Century Business Herald (21 CBH) sintetizou uma série de plataformas e descobriu que os usuários devem primeiro convidar três amigos para ajudar dentro de 24 horas a fim de se qualificar para o evento. Como o tempo de viagem cobre o feriado do Dia de Trabalho, o preço também ficou mais atraente. Tomando como exemplo a plataforma Qunar.com, as passagens aéreas custam apenas 88 yuans, as passagens de trem custam apenas 66 yuans, e os destinos cobrem Chengdu, Hangzhou, Xi'an, Xiamen e outras cidades populares. A política de reembolso do evento também é bem amigável. Se o usuário não estiver satisfeito com o destino sorteado, ele pode pedir um impulsionamento com outra conta para adicionar rotas opcionais ou escolher um reembolso total. O preço dos bilhetes de viagens às cegas é bem abaixo dos bilhetes padrões. Alguns membros da indústria acreditam que a essência dos bilhetes desse evento é, na verdade, os bilhetes que sobraram, e a maioria não envolve rotas populares. O verdadeiro objetivo por trás do evento é a competição entre as grandes plataformas OTA (Over-the-Air Technology). Embora o sorteio seja apenas um bilhete de ida, pode impulsionar a venda de outros produtos como hotéis, bilhetes dos pontos turísticos e tickets de retorno da viagem. Fonte: 21 st Century Business Herald
19 de abril de 2021
O mercado consumidor da China está recuperando gradualmente seu poder aquisitivo, se tornando cada vez mais estável e melhor. No primeiro trimestre o consumo de varejo foi de 10,52 trilhões de yuans (aproximadamente US$1,6 trilhão), 33,9% a mais em relação ao primeiro semestre do ano passado, e 8,5% a mais em comparação com o mesmo período no ano de 2019, e crescimento de 1,86% em relação ao quarto trimestre de 2020. As informações são do Ministério do Comércio, publicadas pela Economic View, em 19 de abril. O faturamento de março de 2021 ante 2020 apresentou um crescimento de 34,2%, e 12,9% contra o mesmo mês de 2019. A velocidade de crescimento em relação a janeiro e fevereiro foi de 0,4 e 6,5 porcentual, respectivamente. Pontos econômicos sobre o crescimento do consumo do varejo Em primeiro lugar, o crescimento do consumo de mercadorias. No primeiro trimestre, o faturamento das vendas no varejo aumentou em 30,4% em comparação com mesmo período do ano passado, e aproximadamente 10% em relação ao 2019. Tanto os produtos do dia-a-dia quanto bens duráveis apresentaram um crescimento acelerado, entre eles, materiais e equipamentos de comunicação, cosméticos, equipamentos esportivos e de lazer, necessidades diárias entre outros produtos houve um crescimento de mais de 20% nas vendas em relação ao 2019. Produtos high-end também tiveram uma alta nas vendas, especialmente na ilha de Hainan, cuja região deixou de recolher impostos. Alguns centros comerciais (shoppings), outlets cresceram mais de 15% nas vendas em comparação com 2019. O segundo motivo é a recuperação gradual de consumo dos serviços. No mesmo período citado acima, a receita de produtos de alimentação aumentou em absurdos 75,8% ano-a-ano, recuperando até cerca de 98% de 2019, entre eles, com o aumento de 91,6% em março, superou a marca de 2019; o faturamento das bilheterias dos cinemas está chegando na receita do ano inteiro do ano passado, recuperando cerca de 97% do ano de 2019. Em março, a receita dos quartos das empresas de alojamento recuperou para aproximadamente 90% de 2019 no mesmo período. Durante o Festival da Primavera, os subúrbios das cidades como Pequim e Xangai houve um crescimento de quase o dobro no consumo de acomodações, e algumas plataformas de e-commerce teve 70% a mais de pedidos de jantares de Réveillon em comparação com o ano retrasado A terceira razão é o acelerado crescimento do novo tipo de consumo. No primeiro trimestre deste ano, as vendas online de produtos físicos no varejo foram de 25,8% a mais que o primeiro trimestre do ano passado, representando 21,9% do total das vendas online; o volume dos serviços de entrega expressa ultrapassou 20 bilhões de peças, crescendo 75%; venda de veículos automotivos de combustível alternativo aumentou em 2,8 vezes que o primeiro trimestre do ano passado, representando 7,9% do total da venda de veículos. Algumas plataformas de e-commerce registraram um crescimento de mais de 30% na venda de produtos como fechadura inteligente, robô aspirador, poltrona de massagem entre outros, e ainda em lojas de móveis domésticos se observou um crescimento de mais de 50% nas vendas de móveis inteligentes e personalizados comparado ao mesmo período de 2019. Por último, a estabilidade geral nos preços para o consumidor final. Os preços voltados para a população se manteu praticamente estável do ano passado para cá, sendo que no mês de março houve um crescimento de apenas 0,4%. A pecuária suína está recuperando suas produções de forma gradual, o estoque de carne suína foi restaurado, e o preço houve uma visível queda, voltando ao normal. O preço da carne suína decresceu 10,9% e 18,4% no comparativo mensal e anual, respectivamente. Ministério do comércio declarou que, o ritmo ascendente do mercado consumidor no primeiro trimestre é continuação do final do ano passado, o crescimento absurdo é devido principalmente aos fatores incomparáveis causados pela base baixa do ano passado. Os efeitos da pandemia e outros fatores se espalhou em diversas áreas, a população consumidora sofreu inúmeras limitações e restrições, e a recuperação das diferentes regiões, formato de venda e produtos ainda não estava estável, e campanhas de promoção precisava de uma força a mais que o normal. No futuro, observando a melhora e controle no quadro da pandemia, a otimização contínua na estrutura de abastecimento e implementação de políticas e medidas tendo sucesso no âmbito nacional contribuirá para a recuperação positiva constante do mercado consumidor. (APP Jingwei China-Singapura) Fonte: Economic Views, Diário do Povo
19 de abril de 2021
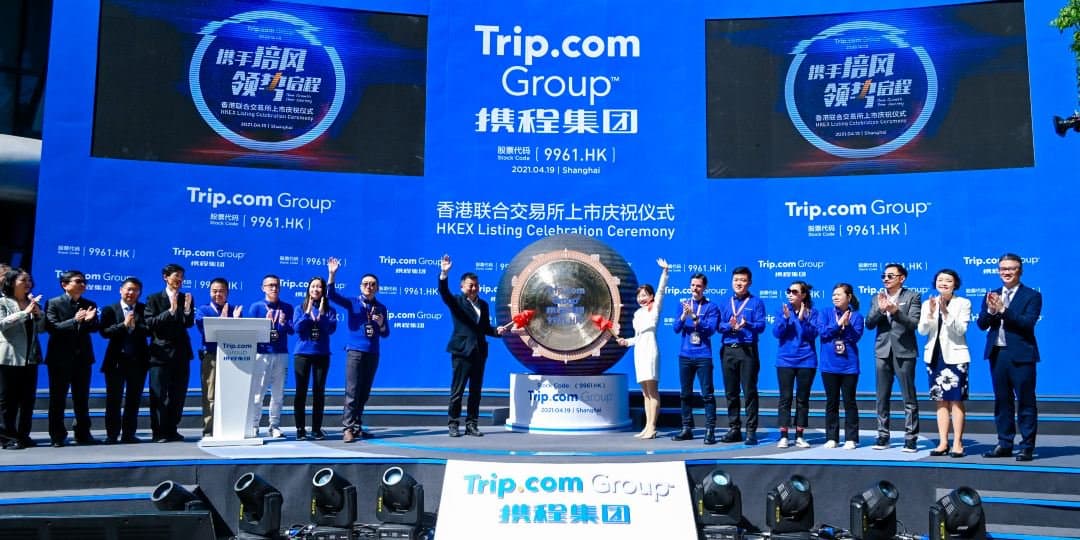
A Trip.com Group (antiga Ctrip, maior plataforma de viagem da China) foi oficialmente listada na Bolsa de Hong Kong, nesta segunda-feira, 19 de abril. Na abertura de capital, o preço de emissão da Trip.com foi de HK$ 268 (US$ 34,51), e o preço no mercado registrou HK$ 281 (US$ 36,18), 4,8% a mais, com um valor total de mercado de HK$ 170 bilhões (US$ 21,89 bilhões). Segundo o prospecto, a receita da Ctrip para o período de 2018 a 2020 é de 30,96 bilhões de yuans (US$ 4,76 bilhões), 35,66 bilhões de yuans (US$ 5,48 bilhões) e 18,31 bilhões de yuans (US$ 2,81 bilhões), respectivamente. A receita da empresa caiu quase pela metade de 2019 para 2020, 49%. Em maio de 1999, Liang Jianzhang, Qi Ji, Shen Nanpeng e Fan Min fundaram juntamente a Ctrip em Xangai, inserindo pela primeira vez da história a tecnologia OTA (Over-the-Air Technology) no mercado chinês. Em 2003, após a pandemia do SARS, a Trip.com realizou o seu primeiro IPO na bolsa de valores dos EUA, e agora, 18 anos depois, a Trip.com enfrenta a mesma situação na abertura de capital, uma nova pandemia que impacta gravemente em seus negócios. O prospecto mostra que a receita da Trip.com em 2020 foi de 18,31 bilhões de yuans (US$ 2,81 bilhões), quase diminui pela metade comparado com o ano anterior. Além disso, o setor recebe novos entrantes, como a Meituan que é principalmente uma plataforma de delivery, com o crescimento da empresa, ela está investindo em um grande ramo de mercados como o turismo. As fusões e aquisições foram o principal modelo d e crescimento da Trip.com Group no início De acordo com as estatísticas da comunidade de investimentos constataram que na última década, A Trip.com liderou e incentivou até 10 casos de aquisição e fusão, e entre 2014 e 2015 foi considerado um ano de investimento da Trip.com. Esse período também foi os dois primeiros anos do retorno de Liang Jianzhang, e a empresa estava lutando para sair da situação passiva de diminuição dos lucros e desaceleração do crescimento, e estava esforçando ativamente em investimentos e fusões/aquisições. A cadeia da indústria do turismo é extensa, cada elo como alimentação, hotel para transporte pode pode dar origem a uma grande empresa. Se dissermos que antes de 2014, a estratégia de investimento da Trip.com era cobrir todos os elos da cadeia; então, depois de 2014, sua estratégia transformou para adquirir empresas líderes menores que combinam altamente com seu próprio negócio, mas que são diferentes uns dos outros. Isto pode não apenas conter os concorrentes que estão crescendo no setor, mas também compensar as deficiências de seu próprio negócio principal. Uma das maiores aquisição, foi a aquisição da Qunar.com (antes era pertencente da Baidu) em outubro de 2015, a Trip.com concluiu uma troca de ações com a Baidu, oferecendo uma participação de 25% da empresa em troca de uma participação de 45% da Qunar.com. Até hoje, a Baidu continua sendo seu maior acionista, apesar de ter vendido uma participação majoritária na Trip.com. De acordo com o prospecto, a participação da Baidu na Trip.com é de 11,5%. Com a aquisição das plataformas eLong e da Qunar.com, a Trip.com eliminou os seus grandes concorrentes e unificou o setor online do turismo. O volume da receita em reservas de acomodações, emissão de passagens de transporte, férias de viagem e gerenciamento de viagens têm subido cada vez mais ao longo dos anos. Fonte: Zaker; Conta pública no WeChat: Tian Tian IPO, autor: Zhou Jiali, Xu Xiaoqian
16 de abril de 2021
O Escritório de Informação do Conselho de Estado da República Popular da China realizou, em 16 de abril, uma conferência de imprensa para apresentar os resultados da economia chinesa no primeiro trimestre de 2021. De acordo com estimativas preliminares, o produto interno bruto (PIB) da China no primeiro trimestre atingiu 24,93 trilhões de yuans (US$ 3,82 trilhões), um aumento de 18,3% em relação ao ano anterior, ou 0,6% em relação ao quarto trimestre de 2020 e 10,3% em comparação ao primeiro trimestre de 2019, com um crescimento médio de 5,0% nos dois últimos anos. Em termos de setores, o valor agregado da indústria primária foi de 1.133,2 bilhão de yuans (US$ 173 bilhões), um aumento anual de 8,1%, ou um crescimento médio de 2,3% em dois anos. A indústria secundária foi de 9.262,3 bilhões de yuans (US$ 1,42 trilhão), um aumento anual de 24,4%, ou um crescimento médio de 6,0% em dois anos. E a indústria terciária foi de 14.535,5 bilhões de yuans (US$ 2,22 trilhões), um aumento anual de 15,6%, ou um crescimento médio de 4,7% em dois anos. Por um lado, o crescimento anual do PIB de 18,3% no primeiro trimestre foi afetado por fatores incomparáveis como o baixo valor base do ano passado e o aumento dos dias de trabalho devido à permanência dos trabalhadores durante o Festival da Primavera. Por outro lado, o crescimento trimestral de 0,6% no primeiro trimestre e o crescimento médio de 5,0% nos dois últimos anos, indicam uma recuperação constante da economia chinesa. O porta-voz do Escritório Nacional de Estatísticas da China, Liu Aihua, esteve presente na conferência de imprensa para apresentar informações e responder às perguntas dos jornalistas. Liu Aihua afirma que, no primeiro trimestre, diante das incertezas sobre o ambiente externo e o desafio da pandemia durante o inverno e a primavera, sob a forte liderança do Comitê Central do Partido Comunista da China (PCC) com o presidente Xi Jingping em seu núcleo, todas as regiões e departamentos executaram conscientemente as decisões e arranjos feitos pelo Comitê Central do PCC e pelo Conselho de Estado da República Popular da China, consolidaram e expandiram as conquistas da prevenção e controle da pandemia, bem como do desenvolvimento econômico e social, e implementaram políticas macroeconômicas de maneira científica e direcionada. Como resultado, a economia proporcionou um desempenho estável com uma base consolidada e um bom impulso de crescimento. Além disso, a demanda de produção foi expandida, a vitalidade do mercado foi aumentada, o emprego e os preços foram estáveis e o bem-estar das pessoas foram fortemente garantido, concluindo que a economia chinesa começou bem 2021. Tradução: Mei Zhen Li Fonte: Zaker; CCTV; Xinhua
15 de abril de 2021
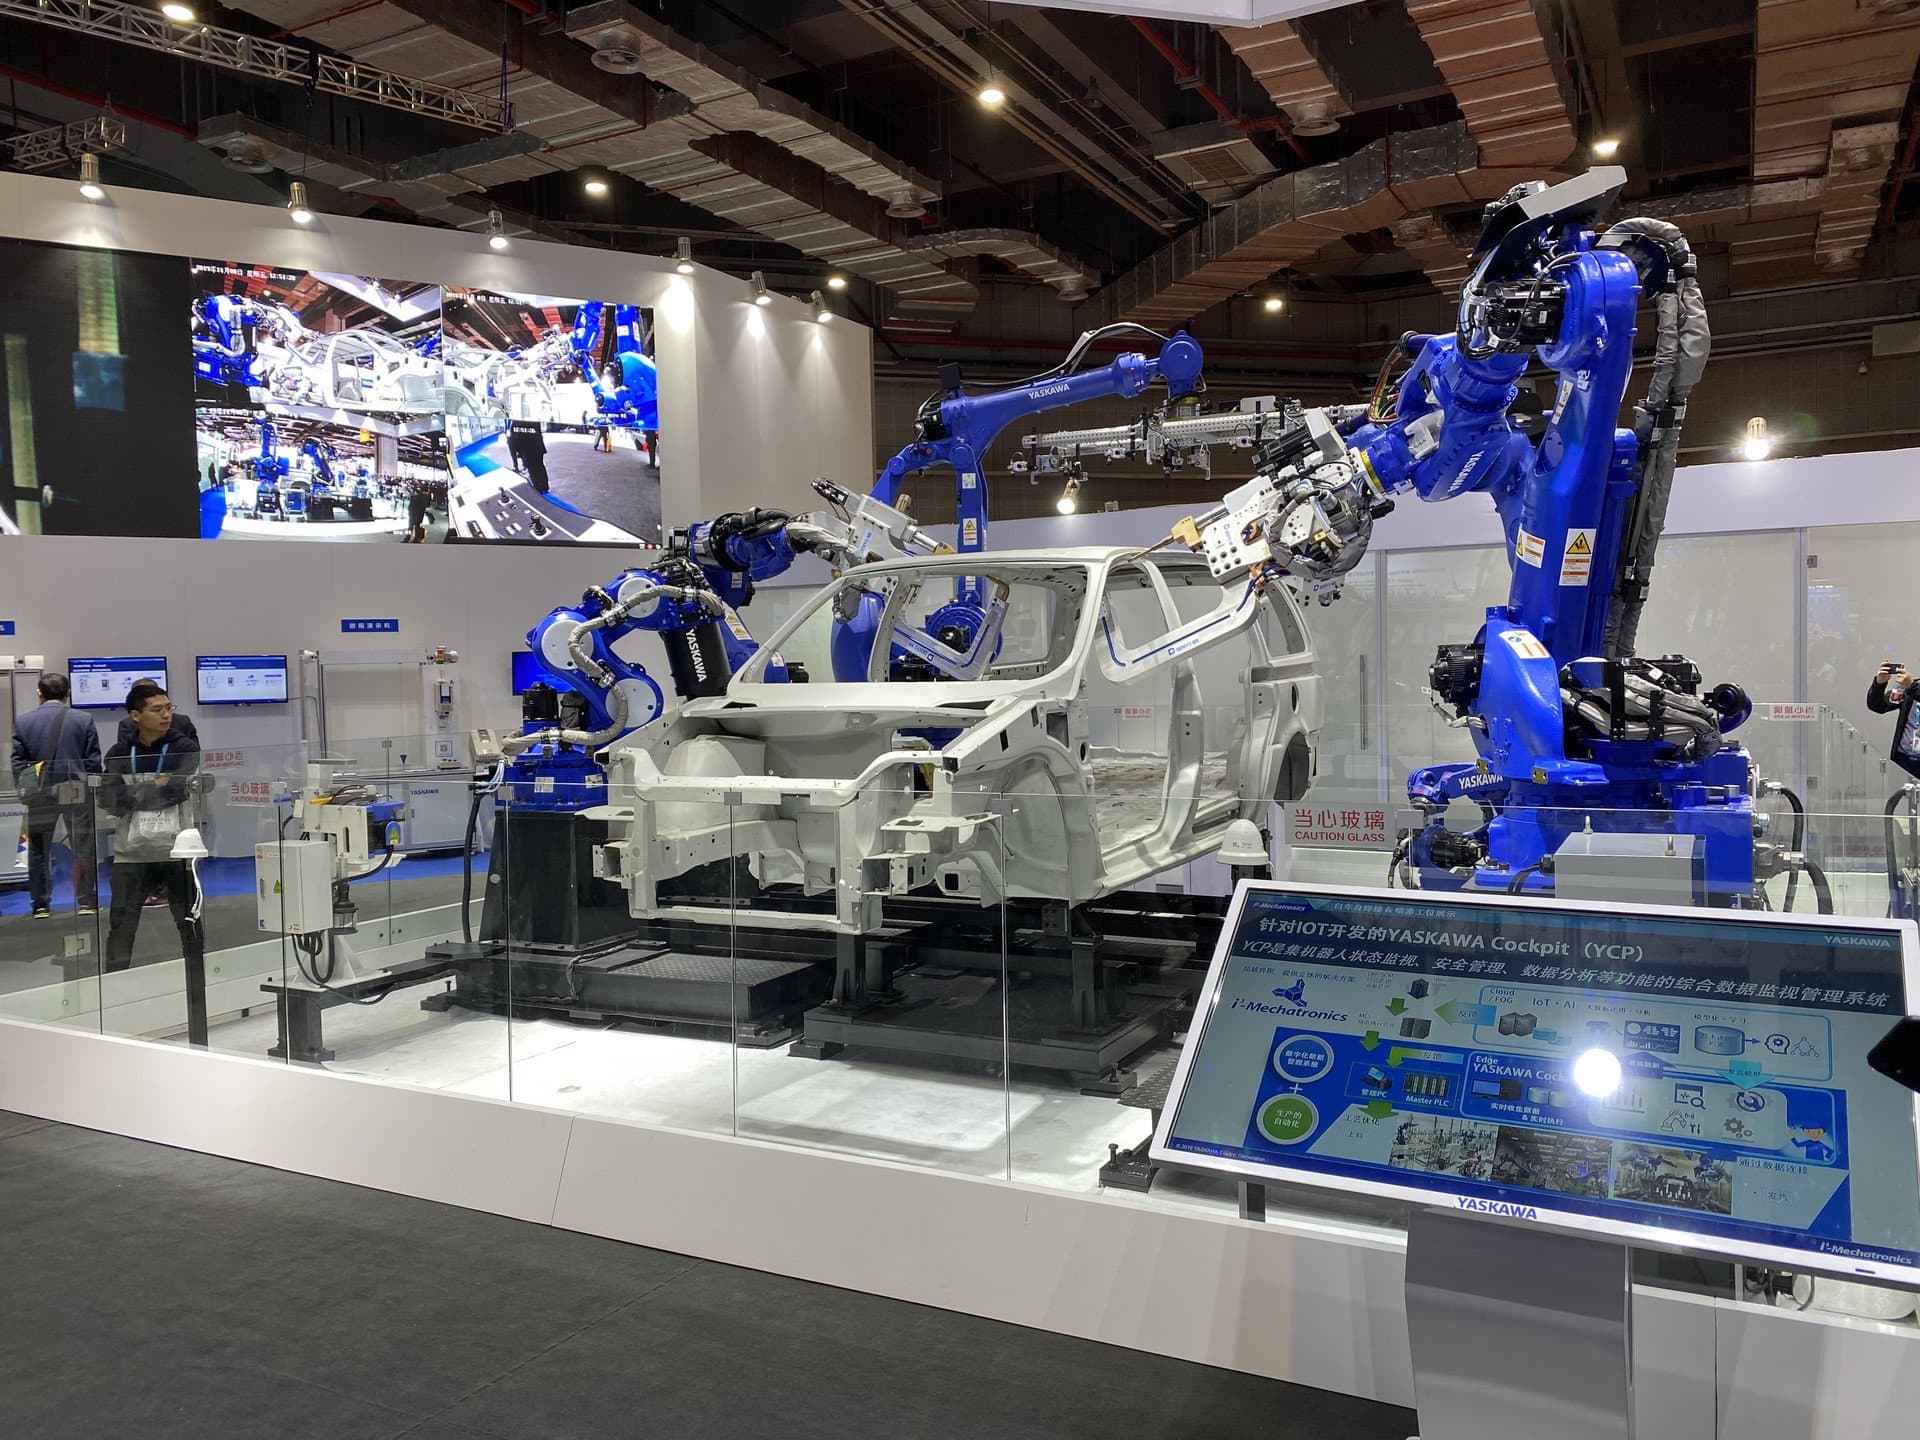
Na conferência de imprensa do “Anuário da Indústria de Robótica da China” (tradução livre), em 13 de abril, a 21 st Century Business Herald (21 CBH) informou que a receita operacional de robôs da China ultrapassou a marca de 100 bilhões de yuans (US$ 15,33 bilhões) pela primeira vez em 2020, e que a densidade de robôs do país atingiu 187 unidades por 10.000 empregados em 2019, ultrapassando a média global (113 und), e acelerando a aplicação da indústria de robô. Song Xiaogang, presidente executivo e secretário-geral da China Robot Industry Alliance (CRIA, sigla em inglês), disse em uma entrevista ao 21 CBH que, nos últimos anos, a produção nacional formou uma cadeia de indústria robótica relativamente completa, e a participação do mercado de robôs da China já ultrapassou 30%. Desde 2010, o mercado chinês de robôs tem crescido rapidamente e impulsionado o rápido crescimento do mercado mundial de robôs. Em termos de dimensão do mercado, desde 2013, a China tornou-se o maior mercado mundial de robôs industriais, representando 36% das vendas de robôs industriais no mercado mundial. Do ponto de vista da aplicação, a indústria de manufatura e a aplicação dos robôs da China, no momento, já abrange 130 categorias industriais, entre elas estão: automóveis, indústria eletrônica, indústria leve, têxteis, materiais de construção, energia, medicina, agricultura, construção civil, segurança pública, serviços públicos, casas inteligentes e entre outras áreas. Olhando para o “14º Plano Quinquenal”, Shi yong, vice-presidente do China Machine Institute e editor-chefe do conselho editorial do China Machinery Industry Yearbook (CMIY, sigla em inglês), apontou que com a nova revolução tecnológica e a evolução acelerada das mudanças industriais, a indústria robótica irá entrar em um período crítico de desenvolvimento de alta qualidade. “Para atender às necessidades urgentes de transformação e modernização da economia nacional, melhoria da qualidade de vida das pessoas e segurança pública, a indústria de robôs da China deve ser voltada para a aplicação, persistir em inovação, consolidar a base industrial, fortalecer a integração profunda dos setores, melhorar a estabilidade e a competitividade da cadeia de suprimentos da cadeia industrial, melhorar a qualidade e a confiabilidade do produto e alcançar um desenvolvimento inteligente e de alto nível”, Shi disse. Shi yong apontou que o “Anuário da Indústria de Robótica da China”, que deve ser publicado e distribuído no final de novembro de 2021, é a primeira edição anuário da Indústria de Robótica publicado e distribuído da China, que irá documentar fielmente o desenvolvimento da indústria, de forma abrangente e sistemática, ano após ano, e o desenvolvimento regional. Tradução: Mei Zhen Li Fonte: 21 st Century Business Herald
15 de abril de 2021
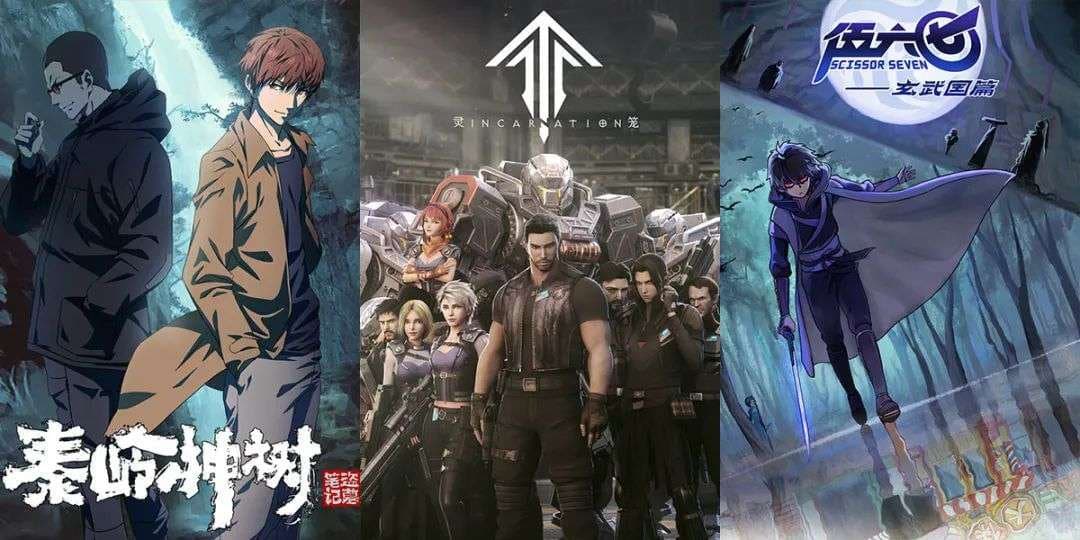
Em abril, os entusiastas de animação da China receberam uma nova temporada de desenhos. De acordo com estatísticas, entre o final de março e junho, pelo menos 20 animações domésticas foram programadas para serem lançadas, incluindo novas obras de vários gêneros e continuações de animações populares. A concentração do lançamento de animação nacional, caracteriza um grande crescimento da indústrica de desenho animado da China. Pela lista dos filmes desta temporada nas principais plataformas, é possível ter um breve vislumbre das estratégias de layout de conteúdo das diferentes plataformas de vídeo do setor. Desenhos da plataforma Tencent Video Conteúdo de animação exclusivo da Tencent Video, são muitas vezes baseados em livros de romances e mangás, contendo gêneros como mistério, ação, aventura, romance e outros favoritos pelo público chinês, e as novas animações programadas também se enquadram nessas categorias. Como a versão animada de "Explore With The Note - The Lost Tomb", "Perfect World" e outras adaptações populares de animação, essas obras passaram pela verificação do mercado e ganhou certa reputação. Além disso, a Tencent Video também desenvolverá vários desenhos em série. A "Fox Spirit Matchmaker- Liangshenghua Chapter", que começou a transmitir no final de março, já é a 10ª obra da série; a animação "Battle Through the Heavens", que é adaptada do romance homônimo de Tian Jie Tudou, também lançou sua quarta temporada. O ciclo de vida dessas obras foi ampliado à medida que a série é constantemente atualizada. (Fonte: 36kr; Imagens do desenho "Battle Through the Heavens") Devido à complexa composição da matriz de animação da Tencent Video, as reservas de conteúdo da “Tencent Animation & Comics”, “Tencent Penguin Pictures” e “China Literature” continuam a fornecer uma fonte de conteúdo de qualidade para o setor de desenho animado. A atualização contínua do conteúdo exclusivo de animação também se tornou uma grande força motriz para a plataforma promover o crescimento do número de membros novos e pagos. Desenhos da plataforma BiliBili Como a principal comunidade cultural e plataforma de vídeo onde se reúnem grande parte de fãs de animação, a BiliBili acelerou a construção da indústria de desenho animado da China, com uma estratégia de conteúdo mais segmentada verticalmente e um foco particular no desenvolvimento da animação original. Há um total de 12 animes chineses transmitidos exclusivamente na plataforma durante a temporada de primavera, dos quais 8 são obras originais, incluindo obras populares como "The Legend of LUOXIAOHEI" e "Incarnation - The Final Chapter", assim como obras de fantasia e suspense "Shi Guang Dai Li Ren", e "Li Linke's Little Restaurant" para comida. Estas obras originais cobrem uma ampla gama de gêneros na tentativa de melhor se ajustar às preferências de conteúdo de diferentes públicos. (Fonte: 36kr; Imagens do desenho "Incarnation - The Final Chapter") Os usuários da BiliBili são proativos em conhecer, avaliar e compartilhar animes originais, e a ecologia do conteúdo PUGC (Professional User Generated Content), por sua vez, pode trazer maior atenção à animação original. A operação integrada do mecanismo de membros, compras, jogos, transmissão ao vivo e outros negócios também ajuda a promover a incorporação de recursos a montante e a jusante da cadeia industrial, maximizando o valor comercial das obras. Com o boom da indústria de vídeo online, a demanda de conteúdo de animação pelos espectadores está constantemente aumentando e, portanto, o conteúdo de qualidade está ganhando mais oportunidades. Embora a maioria da animação doméstica seja dominada por grandes plataformas de vídeo, ainda há espaço para os criadores de animação que se mantêm firmes no mercado com seu excelente conteúdo. Para todos os tipos de plataformas de vídeo, o conteúdo exclusivo e autoproduzido se tornou obrigatório para a competitividade no mercado. Entretanto, o ciclo de produção do projeto de animação foi ampliado, desde o planejamento, revisão da produção até o início da transmissão e pós-operação, exigem mais coordenação do produtor e capacidade de gerenciamento. As mudanças nas regras de criação de conteúdo também trouxeram novos desafios aos produtores de animação e às equipes de produção. Fonte: 36Kr; Conta pública no WeChat, ID: acgxclub, autor: ACGx
14 de abril de 2021
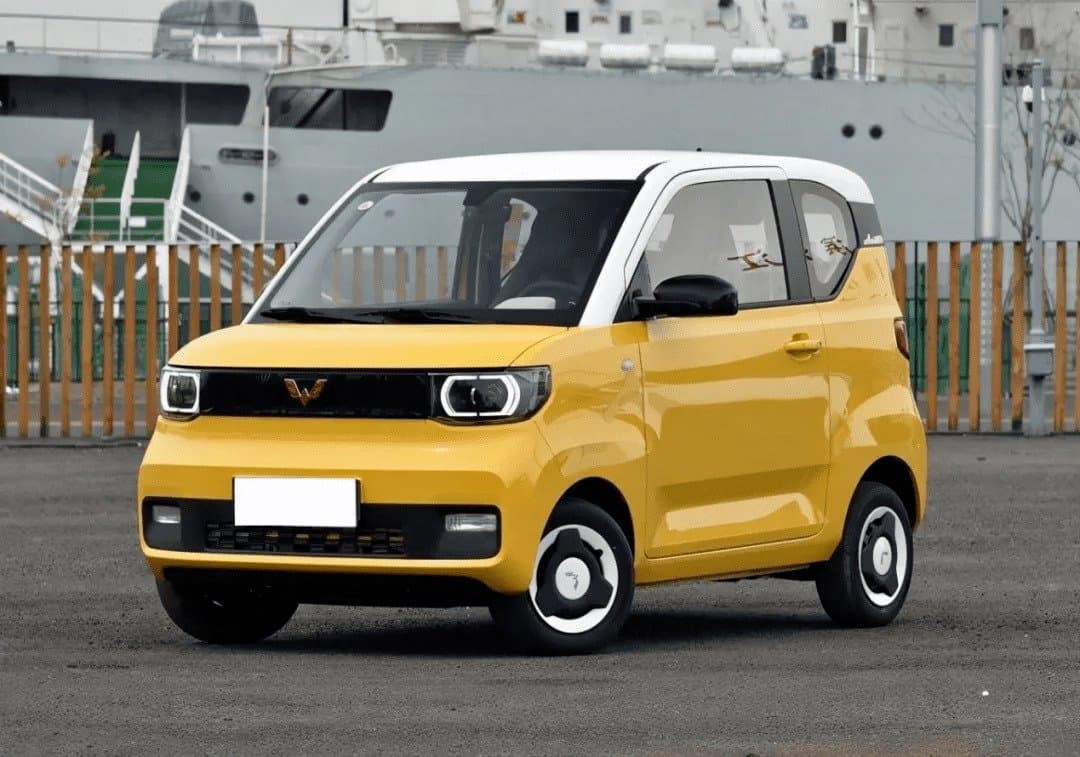
Os dados divulgados pela Associação Nacional de Passageiros da China (China Passenger Car Association), em 9 de abril, mostraram que três empresas de automóveis na China excederam as vendas por atacado no mercado de automóveis de nova energia (carros elétricos) em 10.000 unidades em março, são elas: SAIC-GM-Wuling (SGMW), Tesla China e BYD. De acordo com o relatório financeiro de 2020 da Wuling, a participação média mensal de vendas do modelo Wuling Hongguang MINI EV no mercado chinês atingiu 43%, ocupando o primeiro lugar do setor. Posição de mercado do MINIEV da Wuling A Wuling posiciona o modelo MINIEV como um "carro de locomoção para todos", um produto que é mais voltado no atacado com um preço acessível a todos. O diretor de marca e marketing da Wuling, Zhou Xing disse: "Nós posicionamos o Hongguang MINI como um bem de consumo de movimento rápido (FMCG, na sigla em inglês), ela não é apenas um carro, mas um produto da moda e FMCG". Com este posicionamento do modelo, ela traz um preço muito inferior aos modelos padrões do mercado de carros elétricos, partindo de 28.800 yuans e variando até em 38.800 yuans. Com tal posicionamento e preço, a Wuling Hongguang MINI EV não oferece algumas funções de carros elétricos de alto padrão como da Tesla e NIO, ela não possui câmera traseira, não suporta carregamento rápido, alcance de até 170 km e na versão light não tem airbags. Wuling Hongguang MINIEV Macaron De acordo com o perfil do público-alvo revelado pela Wuling, entre os atuais usuários, os consumidores entre 20 a 30 anos de idade respondem por mais de 50%, enquanto os usuários mais velhos com 60 anos ou mais respondem por apenas 9%. Entre esses usuários, a proporção de usuários femininos ultrapassa 60%, esse grupo é o principal consumidor da marca. Em março de 2020, Wuling lançou o novo modelo Hongguang MINIEV Macaron, com duas versões a preços de 37.600 yuans e 43.600 yuans, um aumento de preço de 4.800 yuans em relação à geração anterior. Ao mesmo tempo, as características de segurança básica do veículo foram melhoradas, com a adição de um airbag principal para o motorista, câmera traseira, luzes LED de funcionamento diurno, entre outros. De acordo com dados divulgados pela Wuling, os pedidos para a série macaron ultrapassaram 36.000 unidades nos 14 dias para a solicitação de pedido. Entre esses usuários, os jovens da década de 85 respondem por 86%, sendo que os usuários femininos responderam por 65%. O modelo MINIEV que já ganhou o mercado, não trouxe grande lucro para a Wuling. O relatório financeiro de 2020 da Wuling mostra que as vendas anuais acumuladas do Hongguang MINIEV em 2020 foram cerca de 127.700 unidades, com uma participação média mensal no mercado de vendas de 43%; no entanto, o lucro líquido anual da Wuling é de apenas 140 milhões, comparado com o lucro líquido de 2019 que foi 1,69 bilhão, houve uma queda de mais de 90%. Fonte: techsina; Zaker
13 de abril de 2021
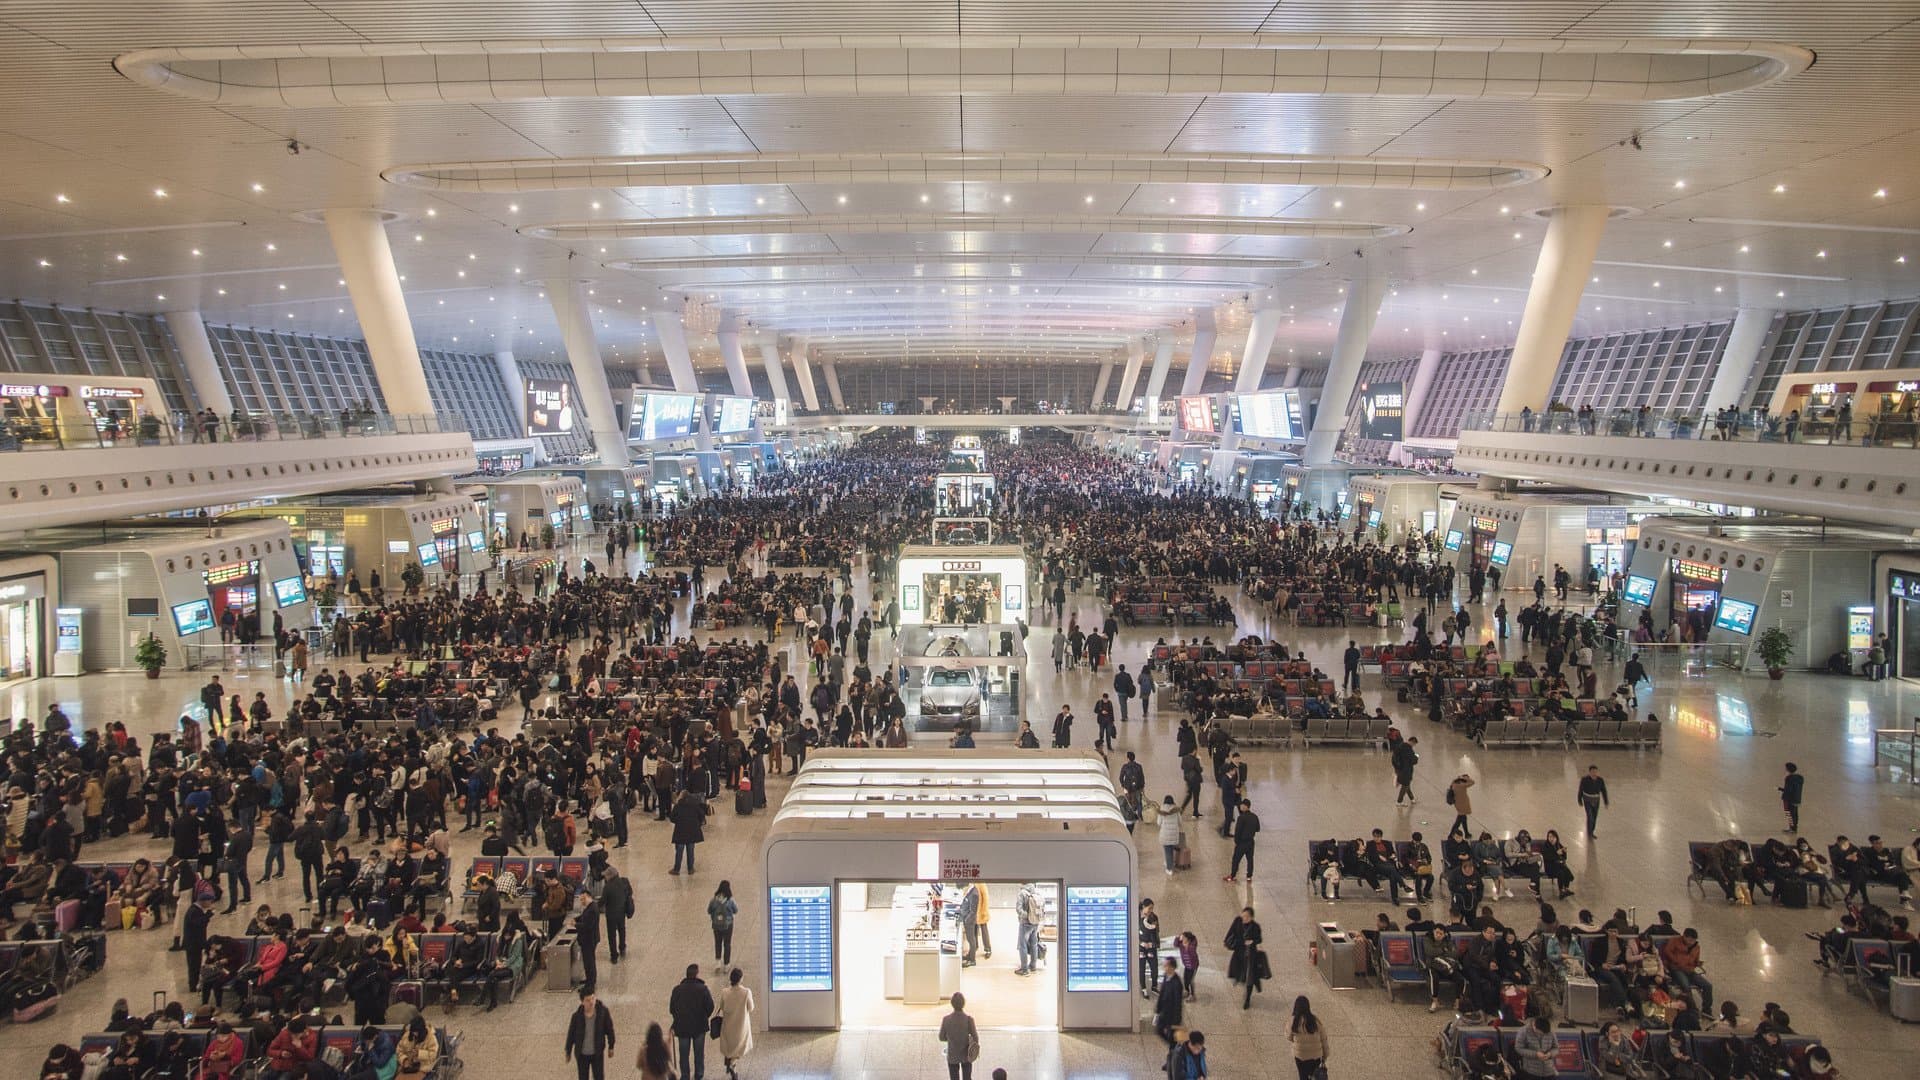
No dia 13, a Comissão Nacional de Desenvolvimento e Reforma anunciou as "Tarefas-chave para nova urbanização e desenvolvimento urbano-rural integrado em 2021", na qual foi proposto que as cidades com uma população residente de menos de 3 milhões implementassem a política de abolir totalmente as restrições de migração interna (em mandarim é conhecido como “hukou”), ou seja, liberalizar ordenadamente as restrições do registro residencial da cidade. A política é vista como uma decisão que desencadeará uma migração interna maciça, com o número de pessoas nas grandes cidades atingindo novo pico. Anteriormente, várias grandes cidades se propuseram em ultrapassar a escala de 10 milhões de pessoas durante o período do 14º Plano Quinquenal (2021-2025) O 14º Plano Quinquenal de Nanjing delineia que durante o plano, a população residente de Nanjing ultrapasse 10 milhões. De acordo com o Boletim Estatístico de Nanjing de 2019, a população residente da cidade era de 8,5 milhões no final daquele ano. Entre as quatro principais novas cidades de primeira linha, Chengdu tem uma população total de 16,581 milhões, Wuhan tem 11,212 milhões. A população de Hangzhou aumentou em 554.000 em 2019, ficando em primeiro lugar no país em termos de crescimento, com a população total ultrapassando pela primeira vez a marca de 10 milhões, atingindo um total de 10,36 milhões de habitantes. A população residente de Zhengzhou cresceu em 255.000 em 2018, com a população residente total ultrapassando a marca dos 10 milhões. Este foi também o oitavo ano consecutivo em que a população residente de Zhengzhou cresceu em mais de 150.000 habitantes. No mesmo ano, a população residente de Xi'an atingiu 10,37 milhões, um aumento líquido de 387.000 pessoas em relação ao final do ano anterior. Além de Nanjing, a cidade de Jinan também propôs que durante o período do 14º Plano Quinquenal, a população residente atingirá a escala de 10 milhões, a taxa de urbanização da população residente chegará a 77%, a capacidade econômica e de transporte da população será significativamente aumentada, e a cidade se tornará o polo central de crescimento da Bacia do Rio Amarelo. A população residente da cidade de Qingdao, em 2019, foi de 9.499.800 habitantes. O 14º Plano Quinquenal da Qingdao propõe fortalecer a posição estratégica e o papel fundamental do desenvolvimento populacional, implementar uma estratégia de concentração populacional mais agressiva, expansão moderada e promover continuamente o crescimento do tamanho da população. É previsto que até 2025, a população residente chegue a 11 milhões. A cidade de Changsha propõe exceder 10 milhões de pessoas residentes na cidade até 2025. Fonte: Zaker; WednesdayNews