 Iniciativa do IEST Group, a China2Brazil é uma plataforma de notícias dedicada a compartilhar informações sobre economia, negócios, empreendedorismo, tecnologia e cultura da China.
10 de maio de 2024
China2Brazil
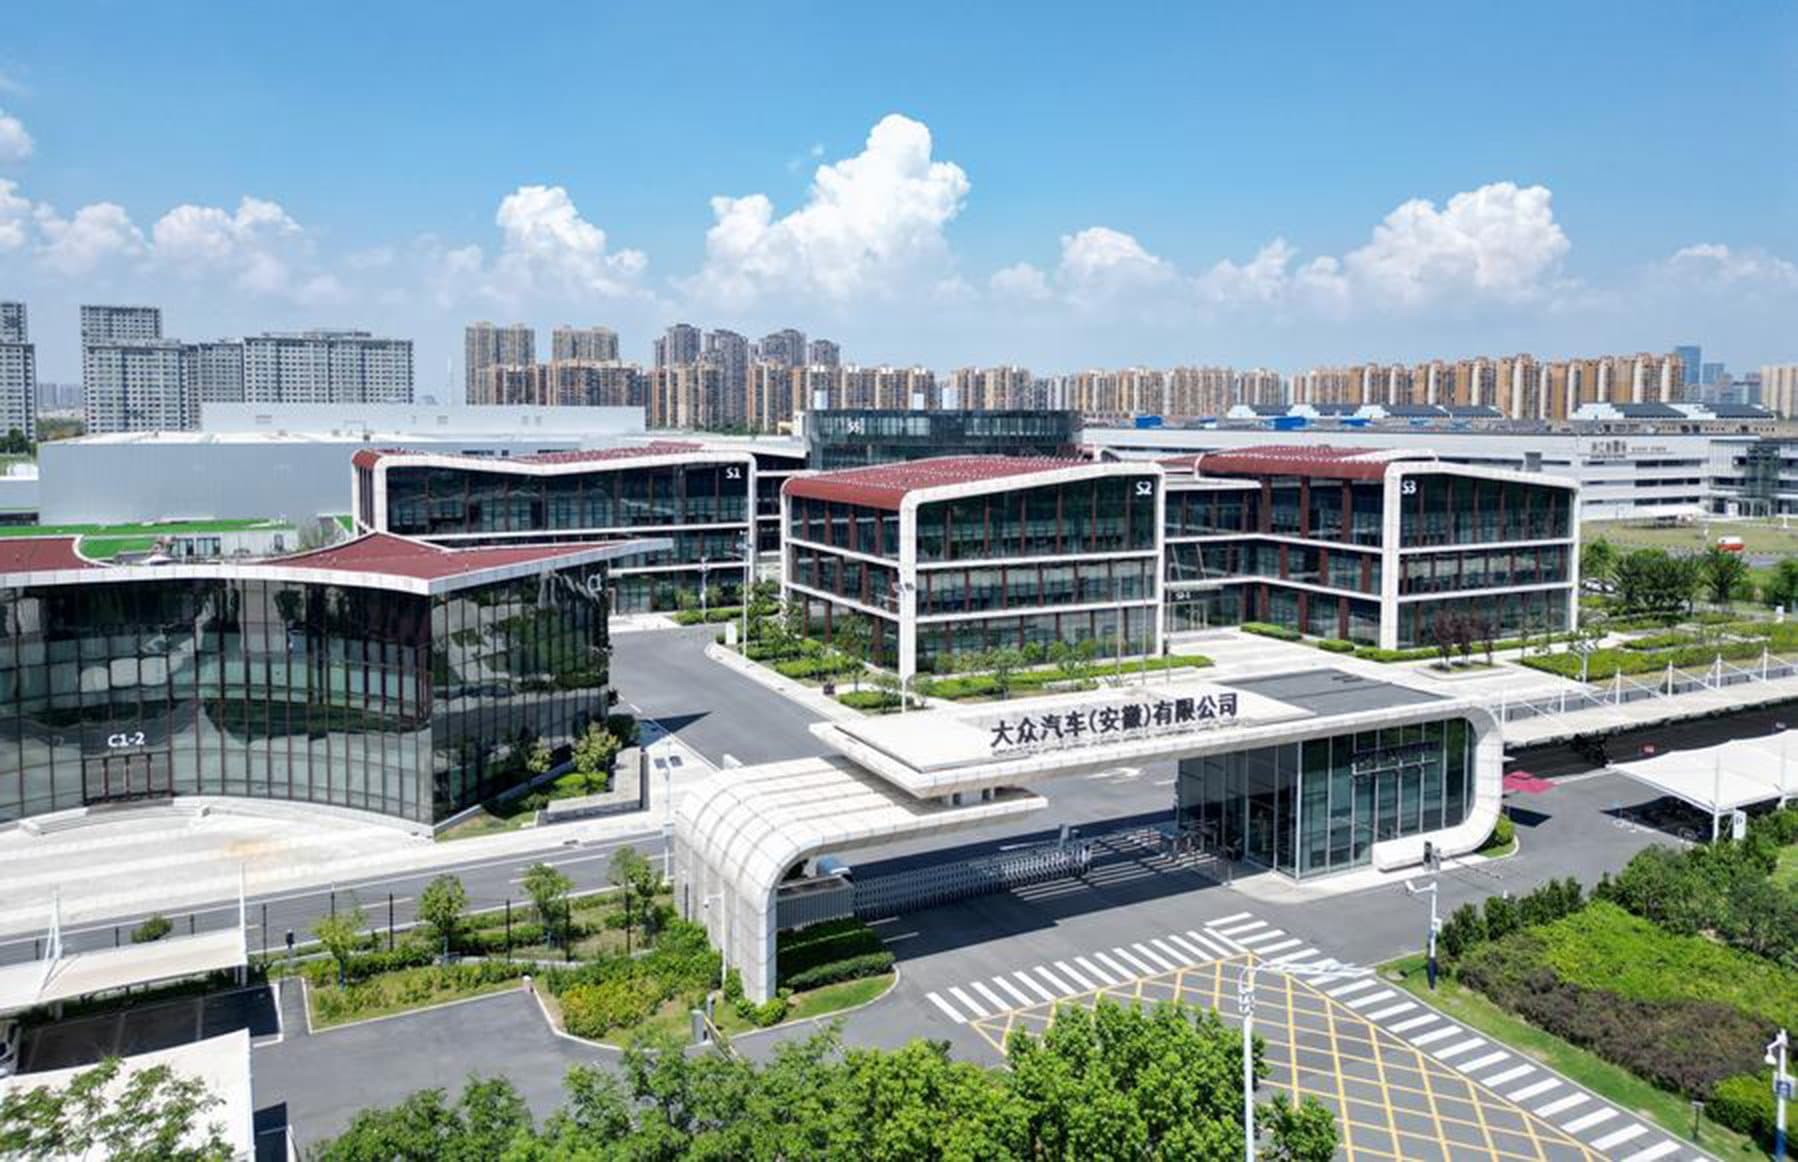
A montadora chinesa XPeng Motors enfrenta concorrência com a Volkswagen na China, porém, em abril deste ano, as duas assinaram um acordo de cooperação estratégica de arquitetura elétrica e eletrônica. Recentemente, em uma entrevista portal de notícias chinês Yicai, o presidente da XPeng Motors, He Xiaopeng, disse que “Embora haja uma certa competição local entre a XPeng Motors e a Volkswagen em termos de negócios, do ponto de vista estratégico geral, ambas as partes podem alcançar uma profunda integração e cooperação.” As empresas irão desenvolver em conjunto uma nova arquitetura elétrica e eletrônica com base na mais recente geração da XPeng Motors e integrá-la à plataforma CMP da Volkswagen na China. A arquitetura elétrica e eletrônica desenvolvida em conjunto está prevista para ser aplicada nos modelos de veículos elétricos da marca Volkswagen produzidos na China a partir de 2026. Um relatório de pesquisa da Pacific Securities afirmou que as novas empresas de alta pesquisa e desenvolvimento têm a oportunidade de abrir um novo modelo de negócios de “cobrança de tecnologia”. Para a XPeng Motors, essa colaboração pode trazer uma receita contínua sob o novo modelo de negócios, aumentar a confiança dos fornecedores na garantia de fornecimento e acelerar o aumento da capacidade de produção de veículos. Além disso, é benéfico para aumentar a influência da marca XPeng Motors no mercado internacional e proporcionar uma melhor promoção para sua tecnologia de direção inteligente. A XPeng Motors pode, sob o novo modelo de negócios, melhorar a precisão do modelo com mais dados, aprender com a experiência de desenvolvimento de plataformas da Volkswagen e a experiência de gestão de concessionárias da Volkswagen. Os fornecedores de hardware de direção inteligente da XPeng têm a oportunidade de fornecer diretamente para a Volkswagen, abrindo espaço para exportação e acelerando a instalação de hardware de direção inteligente de alto nível em modelos de veículos populares nas faixas de preços de RMB 100 a RMB 200 mil. Para a Volkswagen, ao expandir a colaboração com a XPeng Motors, a Volkswagen pode atender às demandas dos consumidores domésticos de forma mais eficiente em termos de estrutura de custos e acelerar o desenvolvimento de veículos eletrificados e inteligentes. De acordo com o ritmo da colaboração entre as duas partes, a Volkswagen irá adotar a tecnologia de direção inteligente XPeng NGP em dois SUVs de classe B em 2026. O presidente do Grupo Volkswagen (China), Ralf Brandstatter, expressou anteriormente sobre a colaboração entre as duas partes que, no mercado automobilístico chinês em rápida mudança, benefícios significativos de custo e ritmo de desenvolvimento rápido são essenciais para manter a competitividade. Para os consumidores, a colaboração entre as duas partes tornará os produtos de direção inteligente de alto nível mais diversificados e oferecerá mais opções, ao mesmo tempo em que os modelos definidos têm potencial para se adequar mais aos hábitos dos proprietários de veículos a combustão tradicionais. Fonte: yicai.com Imagem principal: GuoChen/ Xinhua

9 de maio de 2024
China2Brazil
Após cerca de um ano e meio de queda nos resultados, o setor de chips de semicondutores registrou um pequeno lucro no primeiro trimestre de 2024, com a taxa de crescimento do lucro líquido em comparação com o ano anterior. Dados da Wind mostram que a mediana da taxa de crescimento do lucro líquido das 153 empresas de semicondutores no primeiro trimestre deste ano foi de 11,11%, em comparação com -52,01% no mesmo período do ano anterior, enquanto a mediana da taxa de crescimento da receita operacional foi de 20,21%, em comparação com 11,36% no ano anterior, indicando que a recuperação da demanda final continua. No entanto, o mercado ainda não chegou a um consenso sobre as ações de semicondutores de estilo de crescimento. Até 8 de maio, o índice de chips de semicondutores da China caiu 12,51% no ano, acumulando uma queda de 48,58% desde 2022, com uma média de queda de 21% nas 153 ações mencionadas no ano. Em 2024, a recuperação da demanda por produtos eletrônicos de consumo, representada por smartphones e computadores (PCs), é a base do processo de recuperação da indústria de semicondutores como um todo. Devido à demanda contínua por novas energias (armazenamento de energia solar, veículos de nova energia) nos últimos anos, a demanda por IA, incluindo seu impacto no hardware, como poder de computação em nuvem, terminal NPU e espaço de armazenamento, é fundamental para acelerar o crescimento da cadeia de valor da indústria. A tendência de recuperação da indústria de semicondutores está ligada a diversos fatores, como a economia macroeconômica, as decisões de política monetária do Federal Reserve dos EUA, e a iteração de produtos eletrônicos de consumo. Desde o segundo semestre de 2022, o tamanho da demanda final tem diminuído continuamente, levando toda a indústria a entrar em um estado de redução de preços e redução de estoques, resultando em uma queda acentuada na lucratividade das empresas listadas na China. Analisando os relatórios anuais de 2023, descobriu-se que a mediana da taxa de crescimento da receita operacional das 153 empresas de chips de semicondutores durante o período de relatório foi de apenas 2,85%, enquanto a mediana da taxa de crescimento do lucro líquido atribuível aos acionistas e do lucro líquido atribuível aos acionistas após ajustes foi de -34,3% e -43,84%, respectivamente. Mesmo as principais empresas têm dificuldade em atravessar o ciclo, com a principal empresa de fabricação de wafers, SMIC International, registrando uma queda de 8,61% na receita e de 66,51% no lucro líquido em 2023, a primeira vez desde sua listagem que a empresa apresenta uma queda simultânea na receita e no lucro líquido. Com o fim da redução passiva de estoques e a crescente recuperação da demanda final, no primeiro trimestre deste ano, as 153 empresas alcançaram uma média de 31,56% de crescimento na receita operacional em comparação com o ano anterior, um aumento de mais de 40 pontos percentuais em relação ao mesmo período do ano anterior, que estava em -9,2%. A média da taxa de crescimento do lucro líquido atribuível aos acionistas subiu de -52,02% no ano anterior para 11,11%, um aumento de mais de 60 pontos percentuais. O tamanho do estoque também reflete a tendência de recuperação da demanda final. De acordo com os relatórios financeiros, até o final de 2023, as 153 empresas de semicondutores tinham um estoque de RMB 183,186 bilhões, um aumento de quase RMB 20 bilhões em comparação com o mesmo período de 2022, chegando a RMB 167,603 bilhões no final do primeiro trimestre deste ano. Vinte empresas de semicondutores registraram um crescimento significativo na receita operacional, envolvendo design de chips digitais, design de chips analógicos, materiais de semicondutores, equipamentos de semicondutores, fabricação de wafers, entre outros elos da cadeia. A fabricante de chips de armazenamento Biwin Storage registrou o maior aumento na receita, atingindo 305,8%. Os produtos de armazenamento representam cerca de um terço da participação de mercado de semicondutores, e as variações de preço dos produtos de armazenamento em resposta às mudanças na demanda são frequentemente consideradas indicadores de recuperação e declínio cíclicos. Segundo dados da WSTS, o mercado global de circuitos integrados em 2022 foi de aproximadamente US$ 479,99 bilhões, sendo o mercado de chips de armazenamento de cerca de US$ 134,1 bilhões, representando 28% do total e ocupando o segundo lugar, atrás apenas dos chips lógicos. Quanto ao crescimento dos resultados e às mudanças na demanda, a Biwin Storage afirmou em sua reunião de resultados que, em 2024, com a recuperação da demanda final, a estratégia de redução de produção e aumento de preços continuará, os estoques dos clientes finais continuarão a melhorar e caminharão gradualmente em direção a um equilíbrio entre oferta e demanda. Os preços dos dispositivos de armazenamento continuaram a aumentar no primeiro trimestre deste ano e espera-se que continuem a subir no segundo trimestre, com a tendência da indústria no segundo semestre ainda a ser observada. Apesar do forte aumento na receita, a lucratividade da cadeia de semicondutores ainda é relativamente fraca. Das 153 empresas, apenas 25 registraram um lucro líquido atribuível aos acionistas de mais de RMB 100 milhões no primeiro trimestre, e ainda há 64 empresas com uma queda no lucro líquido atribuível aos acionistas em relação ao ano anterior. Por exemplo, as empresas de equipamentos de semicondutores que entregaram resultados impressionantes no mesmo período do ano passado estão enfrentando dificuldades para manter o crescimento devido à alta base de comparação. No primeiro trimestre, a lucratividade da fabricante de equipamentos Piotech Inc. e da ACM Research caiu 80,5% e 47,43%, respectivamente. As duas empresas de design de chips analógicos, Suzhou Novosense Microelectronics e 3PEAK, registraram uma queda de mais de 30 vezes no lucro líquido no primeiro trimestre, com Novosense registrando um prejuízo de RMB 150 milhões e 3PEAK um prejuízo de RMB 49,1676 milhões. Com a consolidação da base de smartphones e PCs, a inteligência artificial (IA) está contribuindo para o aumento da demanda na cadeia de valor da indústria de semicondutores após um ciclo de redução de estoques. O mercado em geral acredita que a recuperação será o tema principal da indústria de semicondutores este ano, com a expectativa de que a demanda impulsionada pela IA contribua para o aumento da demanda e se torne o maior impulsionador do crescimento dos resultados. “Com a recuperação da demanda final, a taxa de crescimento da receita operacional da cadeia de semicondutores supera a do lucro líquido, o que indica que a demanda está melhorando. No entanto, devido ao período de redução de estoques, alguns produtos ainda não tiveram seus preços e estoques normalizados. Prevemos que, pelo menos até o final do primeiro semestre deste ano, a recuperação continuará sendo o tema principal, e não veremos uma melhora significativa na lucratividade de empresas individuais”, disse um executivo de uma empresa de semicondutores à imprensa. “A demanda certamente continuará estrutural e se refletirá na lucratividade da cadeia industrial. Produtos relacionados à demanda por novas energias devem manter um bom ritmo de crescimento, e a tendência de eletrificação, inteligência e conectividade na indústria automobilística impulsionará significativamente a demanda por semicondutores automotivos.” O executivo acima mencionado afirmou que nos últimos anos a cadeia de semicondutores na China passou por uma rápida expansão da capacidade de produção, seguida por um crescimento explosivo da demanda, entrando então na fase de redução de preços e redução de estoques. “De maneira geral, nos últimos anos, a indústria de semicondutores chinesa se desenvolveu rapidamente, mas carece de estabilidade e sustentabilidade. Após aprender com as experiências passadas, em 2024, mais empresas de semicondutores se concentrarão na otimização da cadeia de suprimentos e no ajuste da capacidade de produção.” Os produtos de consumo eletrônico, representados por smartphones e PCs, ocupam a maior parte da demanda final de semicondutores, e o esperado crescimento desses dois produtos é considerado a base para a recuperação cíclica da indústria de semicondutores. No primeiro trimestre deste ano, o volume de remessas de smartphones na China se manteve em crescimento estável, com o mercado de smartphones chinês registrando um volume total de aproximadamente 69,26 milhões de unidades, um aumento de 6,5% em relação ao ano anterior, um desempenho ligeiramente acima do esperado. No entanto, em termos de perspectivas anuais para a demanda de semicondutores, a aceleração do crescimento da indústria impulsionada pela inteligência artificial (IA) é fundamental para impulsionar um desempenho acima do esperado em toda a cadeia. Um executivo do setor de TMT acredita que, na ausência de produtos de grande sucesso, a demanda por smartphones inteligentes deve crescer ligeiramente em relação ao ano anterior. O AIGC, representado pelo ChatGPT , está sendo amplamente utilizado em diversas indústrias em todo o mundo, e a demanda por hardware básico, especialmente chips de alta potência de computação e memória de alta largura de banda, está crescendo rapidamente, o que é crucial para a prosperidade da indústria. “A demanda por produtos de consumo eletrônico está basicamente correlacionada com a demanda por produtos de armazenamento, e é provável que o mercado de armazenamento continue a melhorar no primeiro semestre deste ano. O desempenho do mercado no segundo semestre dependerá da capacidade dos novos produtos de smartphones e AIPC em impulsionar uma grande onda de trocas de smartphones e da gradual recuperação do mercado de servidores domésticos. A médio e longo prazo, a lucratividade de armazenamento de alta e média gama é garantida, pois o impulso das novas aplicações de terminais de IA fará com que os fabricantes concentrem seus esforços em aplicações de alto valor agregado, evitando competir em áreas tradicionais de baixo custo, e espera-se que os preços não sofram uma deterioração acentuada.” Fonte: yicai.com Imagem principal: Filippo Carlot/ Adobe Stock
9 de maio de 2024
China2Brazil
Somente duas das 11 capitais provinciais chinesas com Produto Interno Bruto (PIB) acima de 1 trilhão de yuans registraram crescimento econômico superior ao de suas respectivas províncias no primeiro trimestre de 2023, de acordo com dados oficiais. As cidades de Fuzhou e Zhengzhou foram as únicas capitais a superar o crescimento econômico de suas províncias, Fujian e Henan, respectivamente. Outras capitais, como Changsha, Chengdu, Guangzhou, Hangzhou, Hefei, Jinan, Nanjing, Wuhan e Xi'an, tiveram crescimento menor do que suas regiões no mesmo período. No total, a China tem 26 cidades com PIB superior a 1 trilhão de yuans, incluindo quatro municípios diretamente controlados pelo governo central: Pequim, Chongqing, Xangai e Tianjin. Entre essas cidades, 13 superaram a média nacional de crescimento do PIB, que foi de 5,3% no primeiro trimestre. Muitas capitais provinciais enfrentam desafios em setores industriais específicos. Em Nanjing, por exemplo, a indústria petroquímica e siderúrgica sofreu pressão no primeiro trimestre, enquanto Xi'an registrou uma queda de 3,4% no valor da produção da indústria automobilística em comparação com o mesmo período do ano anterior. O desenvolvimento industrial das capitais do centro e oeste da China tende a ser concentrado em alguns poucos setores ou dominado por grandes empresas, o que pode tornar essas economias mais suscetíveis a flutuações. Enquanto isso, algumas cidades menores têm surgido como pontos de crescimento para suas províncias. Suzhou, na província de Jiangsu, alcançou um crescimento de 7,9% no primeiro trimestre, liderando entre as cidades com PIB acima de 1 trilhão de yuans. Shenzhen, na província de Guangdong, registrou um crescimento de 6,4%. Xangai manteve a liderança como a cidade com maior PIB na China no primeiro trimestre, seguida por Pequim e Shenzhen. Chongqing superou Guangzhou, ficando na quarta posição entre as cidades com maior PIB no período. Tradução: Mei Zhen Li Fonte: Yicai Global Imagem principal: Li Bo/ Xinhua
8 de maio de 2024
China2Brazil
A marca “Pinduoduo Posthouse” recebeu através da Shanghai Yucan Information Technology uma licença para operar estações de serviços de armazenamento para o negócio de entregas (exceto cartas), com validade até 20 de setembro de 2028. As informações são do site oficial da Administração Postal Nacional. Além da Shanghai Yucan Information Technology, outras empresas como a Nanjing Yucan Information Technology, a Shandong Yucan Information Technology e a Guangxi Yucan Information Technology também obtiveram licenças para operar estações de serviços para o negócio de entregas (exceto cartas). Isso significa que as estações de armazenamento de encomendas do Pinduoduo obtiveram licenças para operar em várias regiões. Por trás da importância dada pelo Pinduoduo às estações de armazenamento de encomendas, o investimento do comércio eletrônico na logística é algo a se observar. Como um importante veículo para o futuro modelo de entrega de encomendas, as mudanças nas estações de armazenamento de encomendas também estão influenciando na “última milha” (last mile) da logística. Por que o Pinduoduo precisa de estações de armazenamento de encomendas? Com a obtenção da licença de entrega, a estratégia do Pinduoduo na “última milha” da entrega está entrando em uma fase crucial. Em 2022, o “Duoduo compra de verduras” do Pinduoduo, enquanto desenvolvia o negócio de compras em grupo da comunidade, mirou o serviço de coleta de encomendas e estabeleceu parcerias com empresas de entrega como S.F. Express, J&T Express, China Post, entre outras, para facilitar o processo de recebimento de encomendas. Agora, a ambição do Pinduoduo em desenvolver o negócio das estações de armazenamento de encomendas está se tornando mais clara. O outro lado das estações de armazenamento de encomendas de entrega está ligado ao comércio eletrônico. Com o fim do bônus de tráfego do comércio eletrônico , a competição entre as plataformas de ecommerce está se intensificando, e a importância dada aos serviços e à logística está sendo cada vez mais reforçada. Em março deste ano, a Alibaba “retirou” a listagem independente da Cainiao, braço de logística da Alibaba, e aumentou o investimento do grupo na Cainiao, que é considerada um apoio importante para a infraestrutura de transporte do comércio eletrônico. Priorizar e valorizar a experiência do usuário é uma característica importante dos negócios de comércio eletrônico do Pinduoduo, e as estações de armazenamento de encomendas não só conectam o pós-venda dos consumidores, mas também os dados finais das plataformas de comércio eletrônico. Apesar da atenção dada às novas políticas de “entrega em domicílio”, as estações de armazenamento de encomendas ainda são um importante veículo para o futuro modelo de entrega de encomendas. Na China, em grande maioria, as entregas são feitas em lojas e armários. Do ponto de vista da estratégia de configuração, o Pinduoduo precisa desenvolver suas próprias estações de armazenamento de encomendas para controlar os aspectos-chave da logística. A fatia de mercado das entregas finais A competição nas entregas finais também é intensa. Atualmente, as estações de armazenamento de encomendas são principalmente divididas em três tipos: estações operadas pelas próprias plataformas de comércio eletrônico, lojas próprias das empresas de entrega e estações de terceiros para coleta. As apoiadas pela Alibaba, como as estações da Cainiao, as lojas de entrega flagship da JD.com que foram testadas anteriormente, e as estações de coleta de terceiros como a Zhongtong Tuxi e a Yuantong Mama, competem diretamente com as estações de armazenamento de encomendas do Pinduoduo. Para o Pinduoduo, a expansão das estações de armazenamento de encomendas ainda enfrenta muitos desafios. Anteriormente, a Cainiao processou o Pinduoduo por concorrência desleal, e o resultado do segundo julgamento mostrou que o tribunal considerou que o Pinduoduo estava envolvido em práticas de concorrência desleal, como promover o sistema final de compras “Duoduo Compra de Verduras” nas lojas finais da Cainiao e usar indevidamente a identificação comercial da Cainiao nos “pontos de coleta”, e condenou o Pinduoduo a pagar RMB 5 milhões em perdas econômicas para a Cainiao. Na competição das estações de armazenamento de encomendas de entrega, o Pinduoduo, como um jogador mais recente, ainda precisa considerar mais aspectos. Atualmente, o desenvolvimento da logística final está mostrando uma tendência de diversificação. Seja na combinação de entrega em domicílio, coleta e serviços personalizados na etapa de entrega, ou na tendência de integração de fluxo comercial e logístico no sistema de logística final de entrega, está claro que a logística final precisa se expandir para aumentar a participação, considerando os interesses de todas as partes envolvidas. Isso também significa que, para os participantes da logística final, o desafio de operação e integração será mais rigoroso. Como usar as estações de armazenamento de encomendas como ponto de apoio, integrando os recursos próprios do Pinduoduo para que as estações de armazenamento de encomendas do Pinduoduo desempenhem mais funções pode se tornar uma questão-chave. A obtenção da licença permitirá que o Pinduoduo se expanda para mais cidades de forma mais natural, conquistando mais participação de mercado, mas terá pouco impacto sobre os outros players do setor. Isso ocorre porque o mercado de entrega final é grande o suficiente e ainda tem muito a ser explorado. Fonte: yicai.com Imagem principal: Industrieblick/ Adobe Stock
8 de maio de 2024
China2Brazil
Em 7 de maio, a Huawei e a Apple realizaram eventos de lançamento de novos produtos no exterior, apresentando tablets, laptops e outros itens. Enquanto a Apple escolheu Pequim para apresentar suas novidades, a chinesa Huawei optou por Dubai. Na noite de 7 de maio, a Apple apresentou o novo iPad Air e iPad Pro . O novo iPad Pro está disponível em dois tamanhos, 11 polegadas e 13 polegadas, com preços iniciais de RMB 8.999 e RMB 11.499, respectivamente, para os modelos de 11 polegadas e 13 polegadas na China, com opções de armazenamento de 256GB, 512GB, 1TB e 2TB. A Apple lançou o novo chip M4, que é usado nos mais recentes iPad Pro. O chip M4 utiliza o processo de 3 nanômetros de segunda geração da TSMC e é um sistema em pastilha de cristal único (SoC) com destaque para eficiência energética, mantendo um bom controle de consumo de energia enquanto melhora o desempenho. Isso torna o design do iPad Pro com este processador ainda mais fino. Em termos de desempenho, o chip M4 apresenta um aumento de 50% no desempenho da CPU em relação ao chip M2 anterior, e um aumento de 4 vezes no desempenho da GPU. O chip M4 também possui um novo motor de rede neural, com uma velocidade de cálculo de 38 trilhões de operações por segundo, um aumento de 60 vezes em relação ao motor de rede neural de primeira geração do chip A11. Além disso, a versão de 11 polegadas do novo iPad Pro tem uma espessura de apenas 5,3mm, enquanto a versão de 13 polegadas tem 5,1mm de espessura, mais fino do que o iPad nano, sendo o produto mais fino da história da Apple. Huawei realiza evento de lançamento em Dubai No mesmo dia, a Huawei também realizou um evento de lançamento de produtos em Dubai. A marca chinesa apresentou o novo tablet MatePad, o laptop MateBook, o relógio Watch Fit 3, os fones de ouvido Free Buds, entre outros itens. Alguns dos produtos já foram lançados na China, sendo o lançamento em Dubai direcionado especificamente para o mercado internacional. Em 29 de abril, a conta oficial da Huawei iniciou a divulgação de um software de desenho autoral chamado “Go Paint”. Segundo informações, a Huawei está prestes a lançar um novo software de desenho autoral chamado “Go Paint App”. De acordo com dados da empresa de pesquisa de mercado Canalys, no primeiro trimestre de 2024, o volume global de remessas de tablets cresceu ligeiramente 1%, atingindo 33,7 milhões de unidades, sendo que as remessas da Huawei aumentaram drasticamente em 70%, atingindo 2,7 milhões de unidades, com uma participação de mercado de 8,1%. Este é o segundo trimestre consecutivo em que a Huawei se mantém em terceiro lugar. Além disso, no mercado interno, dados de instituições mostram que a Huawei se tornou a líder de remessas de tablets no mercado chinês no quarto trimestre de 2023. Em 30 de abril, a Huawei Investment and Holdings divulgou seu relatório do primeiro trimestre de 2024, no qual a empresa alcançou uma receita operacional de aproximadamente RMB 178,45 bilhões, um aumento de 36,66% em relação ao ano anterior; e um lucro líquido atribuível aos acionistas de aproximadamente RMB 19,65 bilhões, um aumento de cerca de 564% em relação ao ano anterior. Anteriormente, dados da International Data Corporation (IDC) indicaram que no primeiro trimestre, o volume de remessas de smartphones da Huawei na China mais do que dobrou, colocando-a empatada com a Honor como líder de mercado de smartphones na China. O relatório da IDC divulgado no mesmo dia estava em linha com o relatório da empresa de pesquisa de mercado divulgado mais cedo na semana, que mostrou que a Huawei e outros fabricantes chineses de smartphones aumentaram sua participação de mercado na China, enquanto a participação da Apple diminuiu. A IDC afirmou que o volume de remessas de smartphones da Huawei no primeiro trimestre aumentou 110% em relação ao mesmo período do ano anterior, elevando sua participação de mercado na China de 8,6% para 17,0% em relação ao mesmo período do ano anterior. O relatório mencionou que a participação de mercado da Huawei estava empatada com a da Honor, cuja participação subiu de 16,1% para 17,1% em relação ao mesmo período do ano anterior. A OPPO detinha 15,7% de participação de mercado, enquanto a participação da Apple caiu de 17,8% para 15,6% em relação ao mesmo período do ano anterior, após ter liderado o mercado de smartphones na China no quarto trimestre do ano passado. Fonte: stcn.com Imagem principal: Liang Xu/ Xinhua
8 de maio de 2024
China2Brazil
A Área Especial de Lingang, em Xangai, planeja se tornar um centro de data centers no valor de 10 bilhões de yuans (US$ 1,4 bilhão) até o próximo ano. Segundo Tang Hao, vice-diretor da administração da área, o poder de computação inteligente deve representar cerca de quatro quintos desse montante. Durante uma conferência recente, Tang mencionou que Lingang planeja desenvolver um sistema diversificado de computação inteligente, que combinaria capacidades básicas e processamento de alta performance. Para incentivar essa transformação, a região lançou uma nova política que oferece subsídios de até 10 milhões de yuans (US$ 1,4 milhão) por um período máximo de cinco anos para data centers com capacidade inteligente superior a 1.000 petaflops. Além disso, Lingang oferece incentivos para promover o desenvolvimento sustentável e independente. Fundada em 2019, Lingang já atraiu oito data centers, incluindo instalações das três principais operadoras de telefonia móvel do país, além do SenseTime Group e da operadora de computação em nuvem Yovole Networks. A eficiência energética combinada de Lingang é impressionante, com um índice de consumo de energia inferior a 1,3, indicando um uso eficaz da energia, sendo 1 o valor ideal. A carga de computação despachável atual é de cerca de três exaflops, representando aproximadamente 20% do total de Xangai. A meta para 2025 é elevar a capacidade de carga despachável para mais de cinco exaflops e manter o índice de consumo de energia abaixo de 1,25, segundo Tang. Além disso, a área está investindo no treinamento de grandes modelos de linguagem, auxiliando a China Telecom a lançar seu TeleChat e a SenseTime a apresentar o SenseNova 5.0. Lingang busca ampliar as conexões entre data centers e desenvolvedores de modelos de linguagem para expandir a aplicação da inteligência artificial, enquanto promove o crescimento sustentável da economia digital. Com essas iniciativas, Lingang está bem posicionado para se tornar um centro importante para inovação em tecnologia, estabelecendo as bases para uma transformação significativa no cenário digital de Xangai e da China. Tradução: Mei Zhen Li Fonte: Yicai Global Imagem principal: Ou Dongqu/ Xinhua
7 de maio de 2024
China2Brazil
Pesquisadores chineses recentemente desenvolveram uma nova liga de alumínio fortalecida por dispersão de óxidos, aumentando a temperatura de serviço da liga de alumínio de 350°C para 500°C, superando o desafio de aplicação em ambientes de alta temperatura acima de 400°C. Os resultados da pesquisa feita pelo professor da Escola de Materiais da Universidade de Tianjin, He Chun Nian, e sua equipe, intitulados “Ligas de Alumínio Resistentes ao Calor Reforçadas por Óxidos Superdispersos”, foram publicados na revista “Nature Materials” . Segundo as informações, as ligas de óxidos de dispersão (ODS) são materiais de alta resistência de ponta usados em ambientes extremos, como aplicações de alta temperatura e resistência à radiação. Até agora, os cientistas desenvolveram ligas ODS de metais redutíveis por métodos de processamento químico, mas ainda não há ligas ODS comerciais de metais não redutíveis (como Alumínio, Magnésio, Titânio, Zircônio). A equipe de He Chun Nian propôs uma estratégia para obter uma liga de alumínio ODS contendo partículas de óxido de MgO de 5nm altamente dispersas por metalurgia do pó, usando partículas de nanômetros com revestimento de grafeno semelhante ao crescimento in situ. Vale ressaltar que as partículas de nanômetros de MgO densamente dispersas têm uma relação completamente coesiva com a matriz de alumínio Al, podendo efetivamente suprimir a difusão de vazios de interface, alcançando assim uma resistência à tração sem precedentes (~200MPa) e resistência à fluência em temperaturas de até 500°C. O artigo afirma que este método de processamento deve ser capaz de dispersar nanopartículas ultrafinas em várias ligas para aplicações relacionadas a alta temperatura. O primeiro autor do artigo é o estudante de doutorado Bai Xiangren, os autores correspondentes são o professor He Chun Nian e o pesquisador associado Zhang Xiang, com colaboração dos professores Zhao Naiqin, Zhao Dongdong, Liu Enzuo, Rong Xudong, do estudante de doutorado Xie Haonan e do professor associado Jin Shenbao da Universidade de Tecnologia de Hebei. O trabalho foi financiado pelo Fundo Nacional de Jovens Notáveis e pelo Projeto Chave da Fundação Nacional de Ciências Naturais. O professor He Chun Nian afirmou: “Este novo processo é simples, de baixo custo de material e fácil de produzir em escala, portanto, tem um valor de aplicação industrial significativo. Estamos colaborando com empresas líderes do setor e institutos de pesquisa para realizar pesquisas de preparação de ligas de alumínio resistentes ao calor para motores de aviação e componentes importantes do espaço, promovendo vigorosamente a industrialização deste material.” Fonte: ithome.com Imagem principal: Huang Bohan/ Xinhua
7 de maio de 2024
China2Brazil
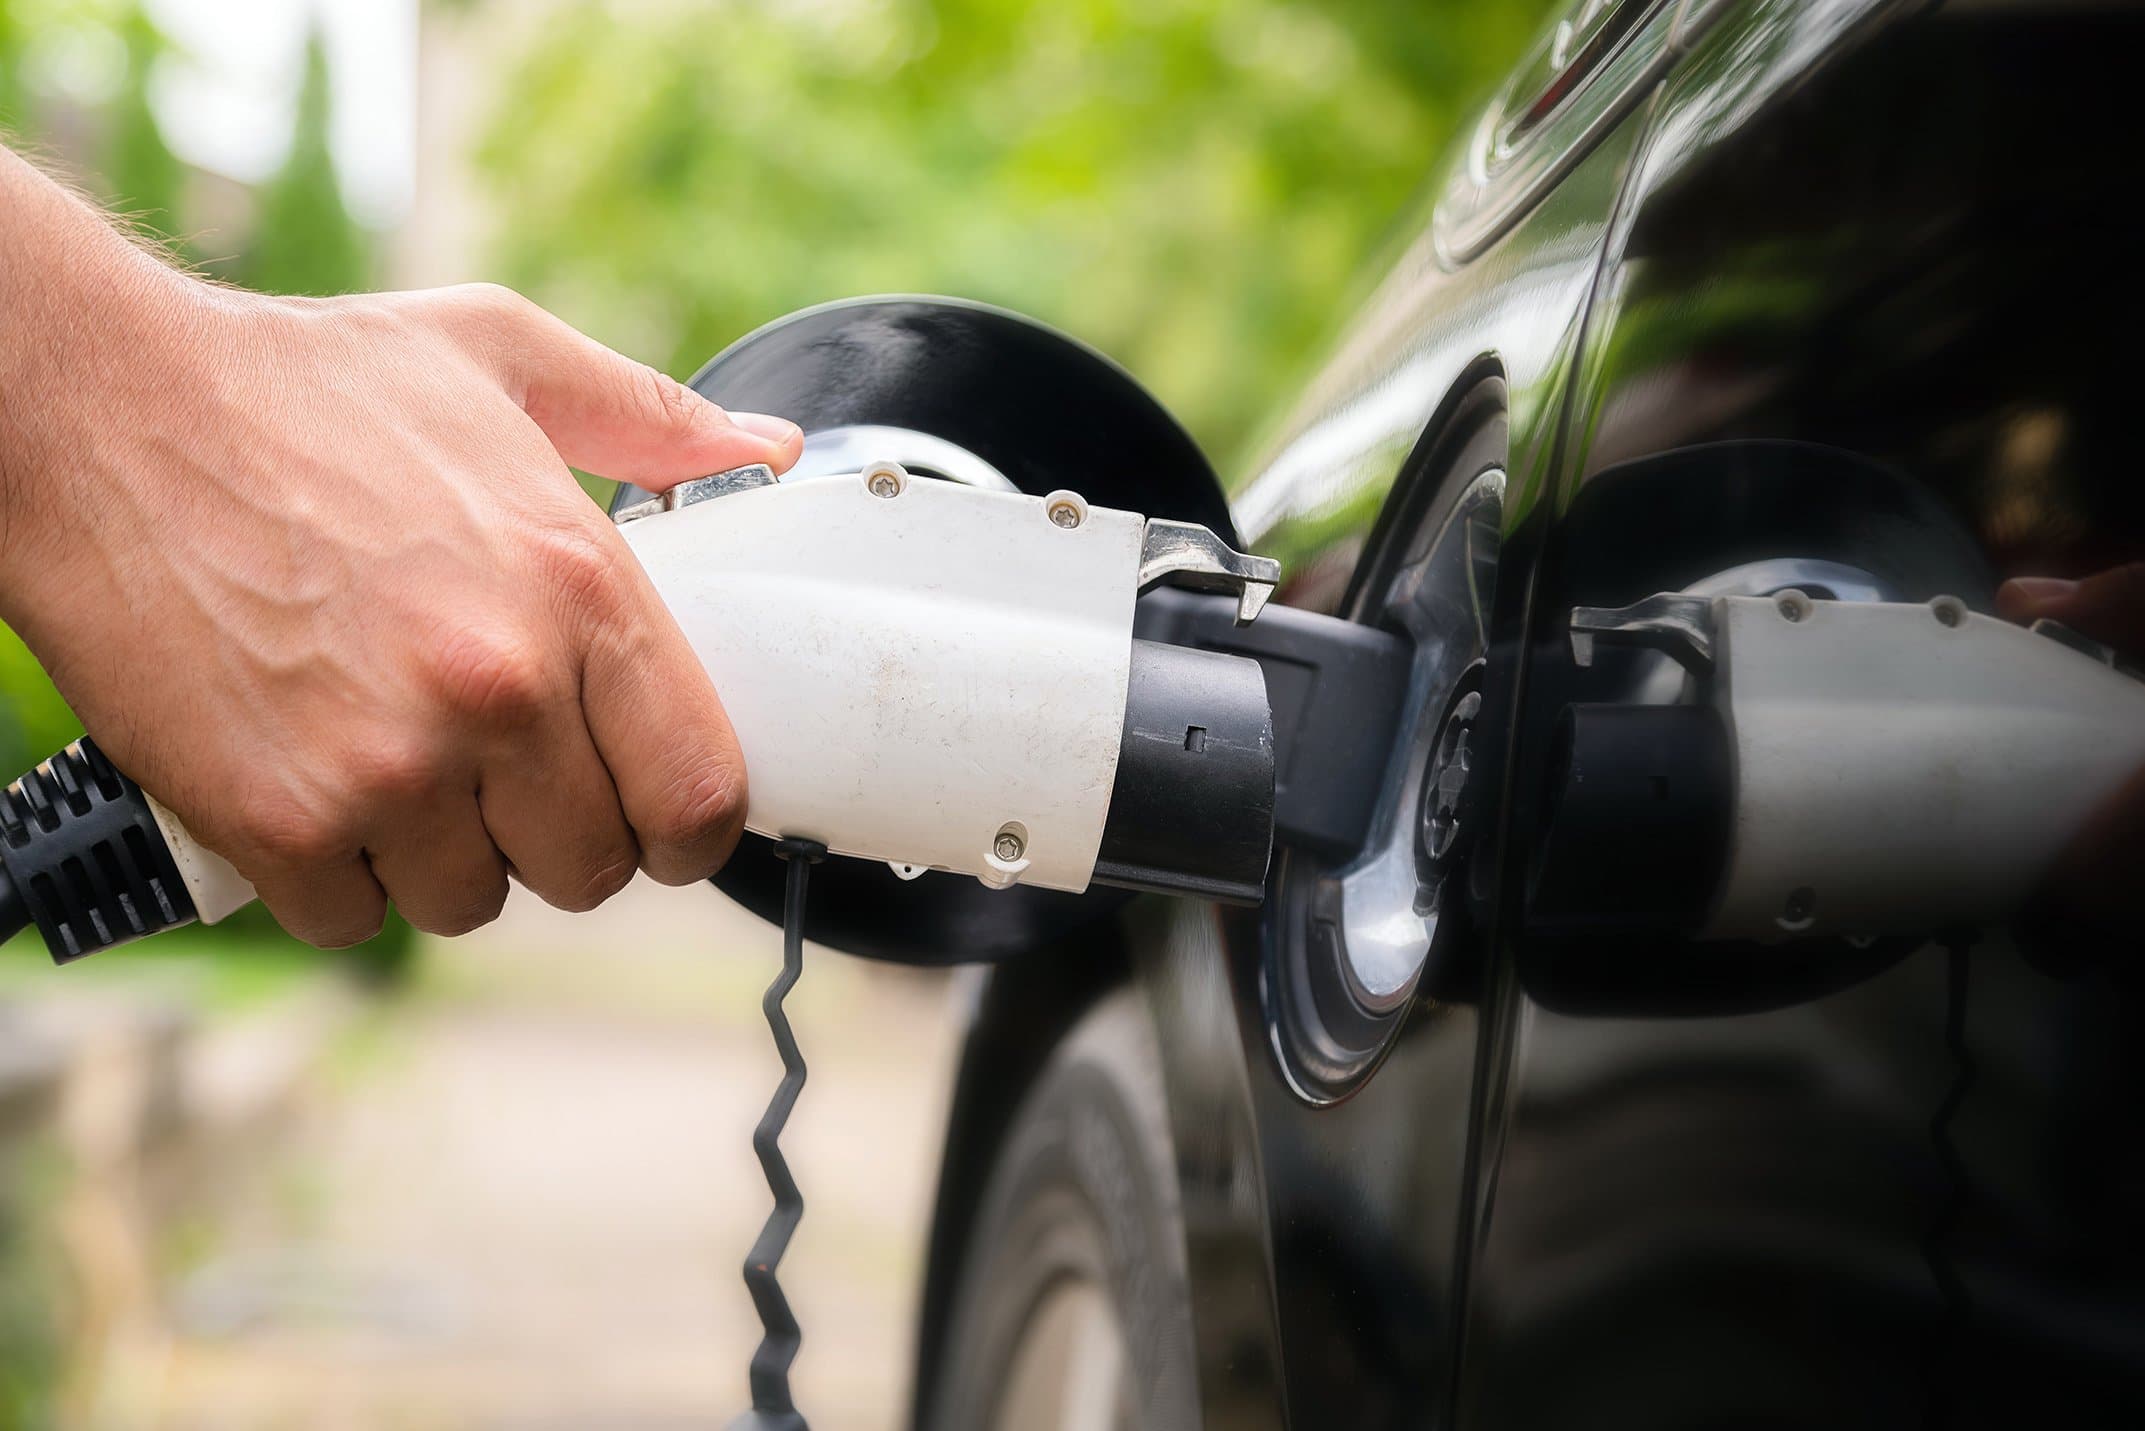
A cidade de Shenzhen construiu um total de 362 estações de supercarregamento até 30 de abril, ultrapassando o número de postos de gasolina tradicionais. O número de pistolas de carregamento também ultrapassou o número de bombas de gasolina. As informações são do Comitê de Desenvolvimento e Reforma de Shenzhen. Um carro elétrico de passageiros normalmente leva de 7 a 8 horas para ser carregado completamente em um carregador lento, de 1 a 2 horas em um carregador rápido, enquanto um carregador ultra rápido pode carregar 80% ou mais em 10 minutos ou menos, permitindo “uma partida com a bateria totalmente carregada após tomar um café”, melhorando significativamente a experiência de carregamento. Em 29 de junho de 2023, Shenzhen lançou a primeira estação de demonstração de supercarregamento totalmente resfriado a líquido e anunciou o início da construção da “cidade do supercarregamento”. O aumento no número de estações de supercarregamento melhorou significativamente a eficiência de carregamento de veículos elétricos. Os dados do Escritório de Fornecimento de Energia de Shenzhen da Rede Elétrica do Sul mostram que no primeiro trimestre, o volume de carregamento de veículos elétricos em Shenzhen atingiu 670 milhões de quilowatts-hora, um aumento de 10,9% em relação ao ano anterior, refletindo indiretamente a melhoria do mercado de veículos elétricos em Shenzhen e a operação eficaz da infraestrutura de carregamento. Com a entrada de mais estações de supercarregamento de alta potência, a rede elétrica também enfrenta uma pressão considerável. O Escritório de Fornecimento de Energia de Shenzhen da Rede Elétrica do Sul realiza pesquisas para entender as necessidades de energia de cada estação de supercarregamento, realizando uma avaliação de energia para cada estação, emitindo antecipadamente planos de conexão para cada local; além disso, em termos de programação e gerenciamento de energia, algumas estações de carregamento foram conectadas ao Centro de Gerenciamento de Usinas Virtuais de Shenzhen para participar da programação da rede elétrica. Os dados mostram que até o final de 2023, Shenzhen tinha mais de 970.000 veículos elétricos em toda a cidade, com uma taxa de penetração de eletrificação de novos veículos superior a 60%. De acordo com o plano relacionado, até o final de 2025, o número de veículos elétricos em Shenzhen atingirá 1,3 milhão. O “Plano Especial de Infraestrutura de Supercarregamento de Veículos Elétricos de Shenzhen (2023-2025)” propõe que até o final de 2024, seja construído um sistema de serviços de infraestrutura de supercarregamento tecnologicamente líder e com cobertura diversificada de cenários, promovendo a maturidade do mecanismo de interação de demanda de energia “rede de energia de carregamento e armazenamento”, acelerando a formação de vantagens ecológicas em empresas, tecnologias, cenários, entre outros. Fonte: xinhuanet.com Imagem principal: CrispyMedia/ Adobe Stock
7 de maio de 2024
China2Brazil
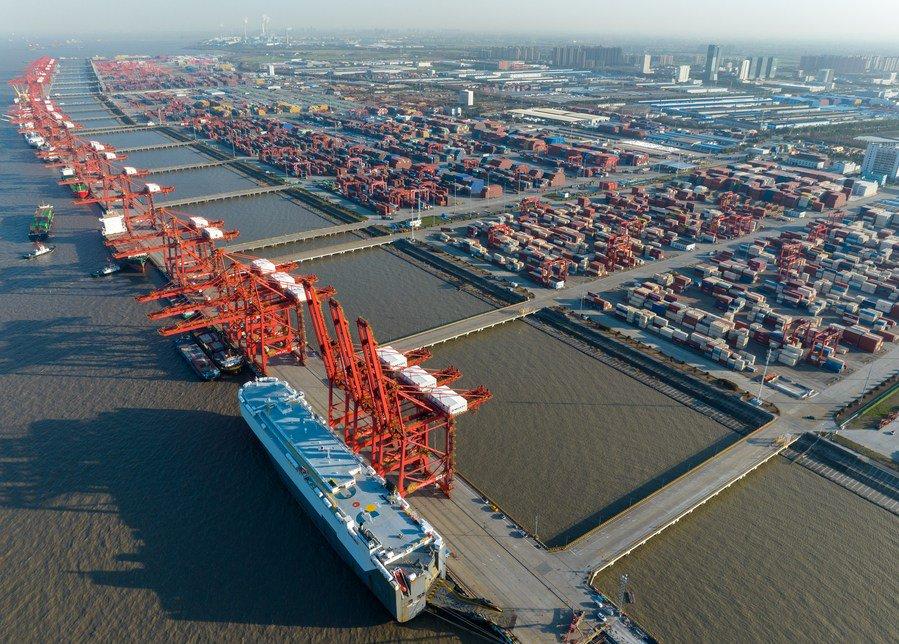
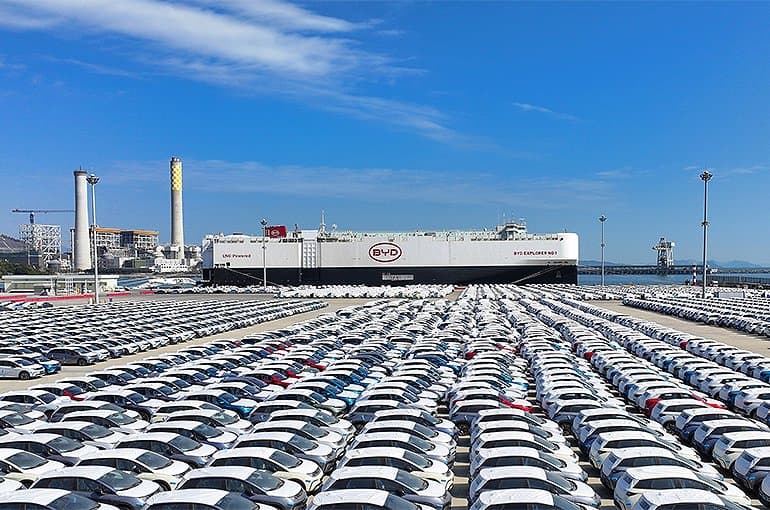
O primeiro navio roll-on/roll-off (ro-ro) da empresa chinesa de veículos elétricos BYD iniciou sua viagem inaugural, transportando quase 3.440 veículos elétricos com destino à América do Sul. O ro-ro é um tipo de navio cargueiro gigante próprio para o transporte de veículos. O navio, chamado BYD Pioneer 1, saiu do Porto Internacional de Logística de Xiaomo, na província chinesa de Guangdong, durante o feriado do Dia do Trabalho, com destino ao porto de Suape, no Brasil. A cerimônia de partida ocorreu logo antes da decolagem, como noticiado pela Yicai. A BYD, com sede em Shenzhen, investiu US$ 500 milhões em 2022 para construir oito navios ro-ro especializados para o transporte de carros, uma resposta ao aumento dos custos de frete e à crescente demanda de mercados internacionais. Navios ro-ro chineses exportam veículos principalmente para a Ásia do Sudeste, Europa e América. O Brasil, o sexto maior mercado automobilístico do mundo, é um dos principais destinos de exportação para veículos elétricos chineses. As vendas de veículos elétricos no Brasil cresceram pelo sexto ano consecutivo no ano passado, alcançando 93.900 unidades. A BYD, juntamente com outras montadoras chinesas como Great Wall Motor e Chery Automobile, já entraram no mercado brasileiro. A BYD também planeja expandir seus investimentos no estado brasileiro da Bahia. Outras empresas chinesas, como Chery, GAC Group e SAIC Motor , também estão explorando serviços de transporte ro-ro para ampliar sua presença em mercados americanos, especialmente no Brasil e no México. A Chery, em colaboração com sua subsidiária Wuhu Shipyard, estabeleceu uma base para construção de navios de transporte de carros em Weihai e adquiriu três navios ro-ro no início do ano passado. A GAC Business se uniu à China Merchants Energy Shipping para criar a China Merchants Roro. A SAIC Anji Logistics já possui nove navios dedicados ao comércio exterior, operados sob um modelo de autogestão. O México é um mercado importante para as montadoras chinesas porque serve como um ponto de entrada para a América do Norte. No ano passado, elas venderam cerca de 129.300 veículos no México, representando 20% do mercado. A BYD, Jianghuai Automobile Group e Geely Automobile Holdings estão entre as que tiveram desempenho positivo no mercado mexicano. No entanto, as exportações para o México não são a única estratégia para as montadoras chinesas. Muitas empresas, como BYD, Neta e Jetour, planejam construir fábricas no México para acessar melhor o mercado dos Estados Unidos. Entrar no mercado dos Estados Unidos não é tarefa fácil para as empresas chinesas, devido a fatores como políticas complexas e questões relacionadas ao desenvolvimento da indústria. O acesso ao mercado se tornou ainda mais desafiador após a Lei de Redução da Inflação dos EUA, que impõe restrições a veículos que utilizam componentes de bateria fabricados na China. Tradução: Mei Zhen Li Fonte: Yicai Global Imagem principal: Xinhua
6 de maio de 2024
China2Brazil
O Ministério das Relações Exteriores de Cuba anunciou no dia 5 de maio que o governo cubano decidiu implementar uma política de isenção de visto para cidadãos chineses que possuem passaporte comum e desejam entrar ou fazer escala em Cuba por até 90 dias. O comunicado afirma que a decisão tem o objetivo de fortalecer o desenvolvimento do setor de turismo e facilitar a circulação de passageiros, contribuindo para promover o intercâmbio entre as pessoas dos dois países. O Ministro do Turismo de Cuba, Juan Carlos Garcia, também anunciou que a China será o país convidado principal do Festival de Turismo de Cuba em 2025, e que a rota aérea entre China e Cuba será retomada em 17 de maio. A isenção de visto e a retomada de voos tornará a viagem de turistas chineses para Cuba mais conveniente. Cuba possui recursos turísticos ricos, e nos últimos anos o governo cubano tem se dedicado ao desenvolvimento da indústria do turismo e se preparado para receber pessoas de vários países, incluindo a China. Cuba possui nove locais classificados como Patrimônio Mundial da UNESCO, 10 aeroportos internacionais conectados aos principais centros turísticos, 10 portos internacionais para cruzeiros e mais de 250 locais históricos e parques nacionais. Em dezembro do ano passado, o Primeiro-Ministro de Cuba, Manuel Marrero Cruz, afirmou que permitir que mais turistas chineses visitem Cuba é um desejo que ele e o governo cubano “devem realizar”. Ele mencionou que Cuba estudou os hábitos de vida dos turistas chineses e as tradições culturais chinesas, abordando detalhes para resolver as barreiras linguísticas e diferenças nos hábitos de vida enfrentadas pelos turistas chineses que visitam Cuba, preparando-se para receber mais turistas chineses. Anteriormente, durante seu mandato como Ministro do Turismo, Marrero, ao descobrir que muitos turistas chineses têm o hábito de beber água quente, instruiu os hotéis de Cuba a prepararem chaleiras elétricas. Ele destacou que os detalhes considerados por Cuba, juntamente com o treinamento da equipe, prepararam o país para receber mais chineses. Fonte: news.china.com.cn Imagem principal: Lin Chaohui/ Xinhua