9 de outubro de 2024
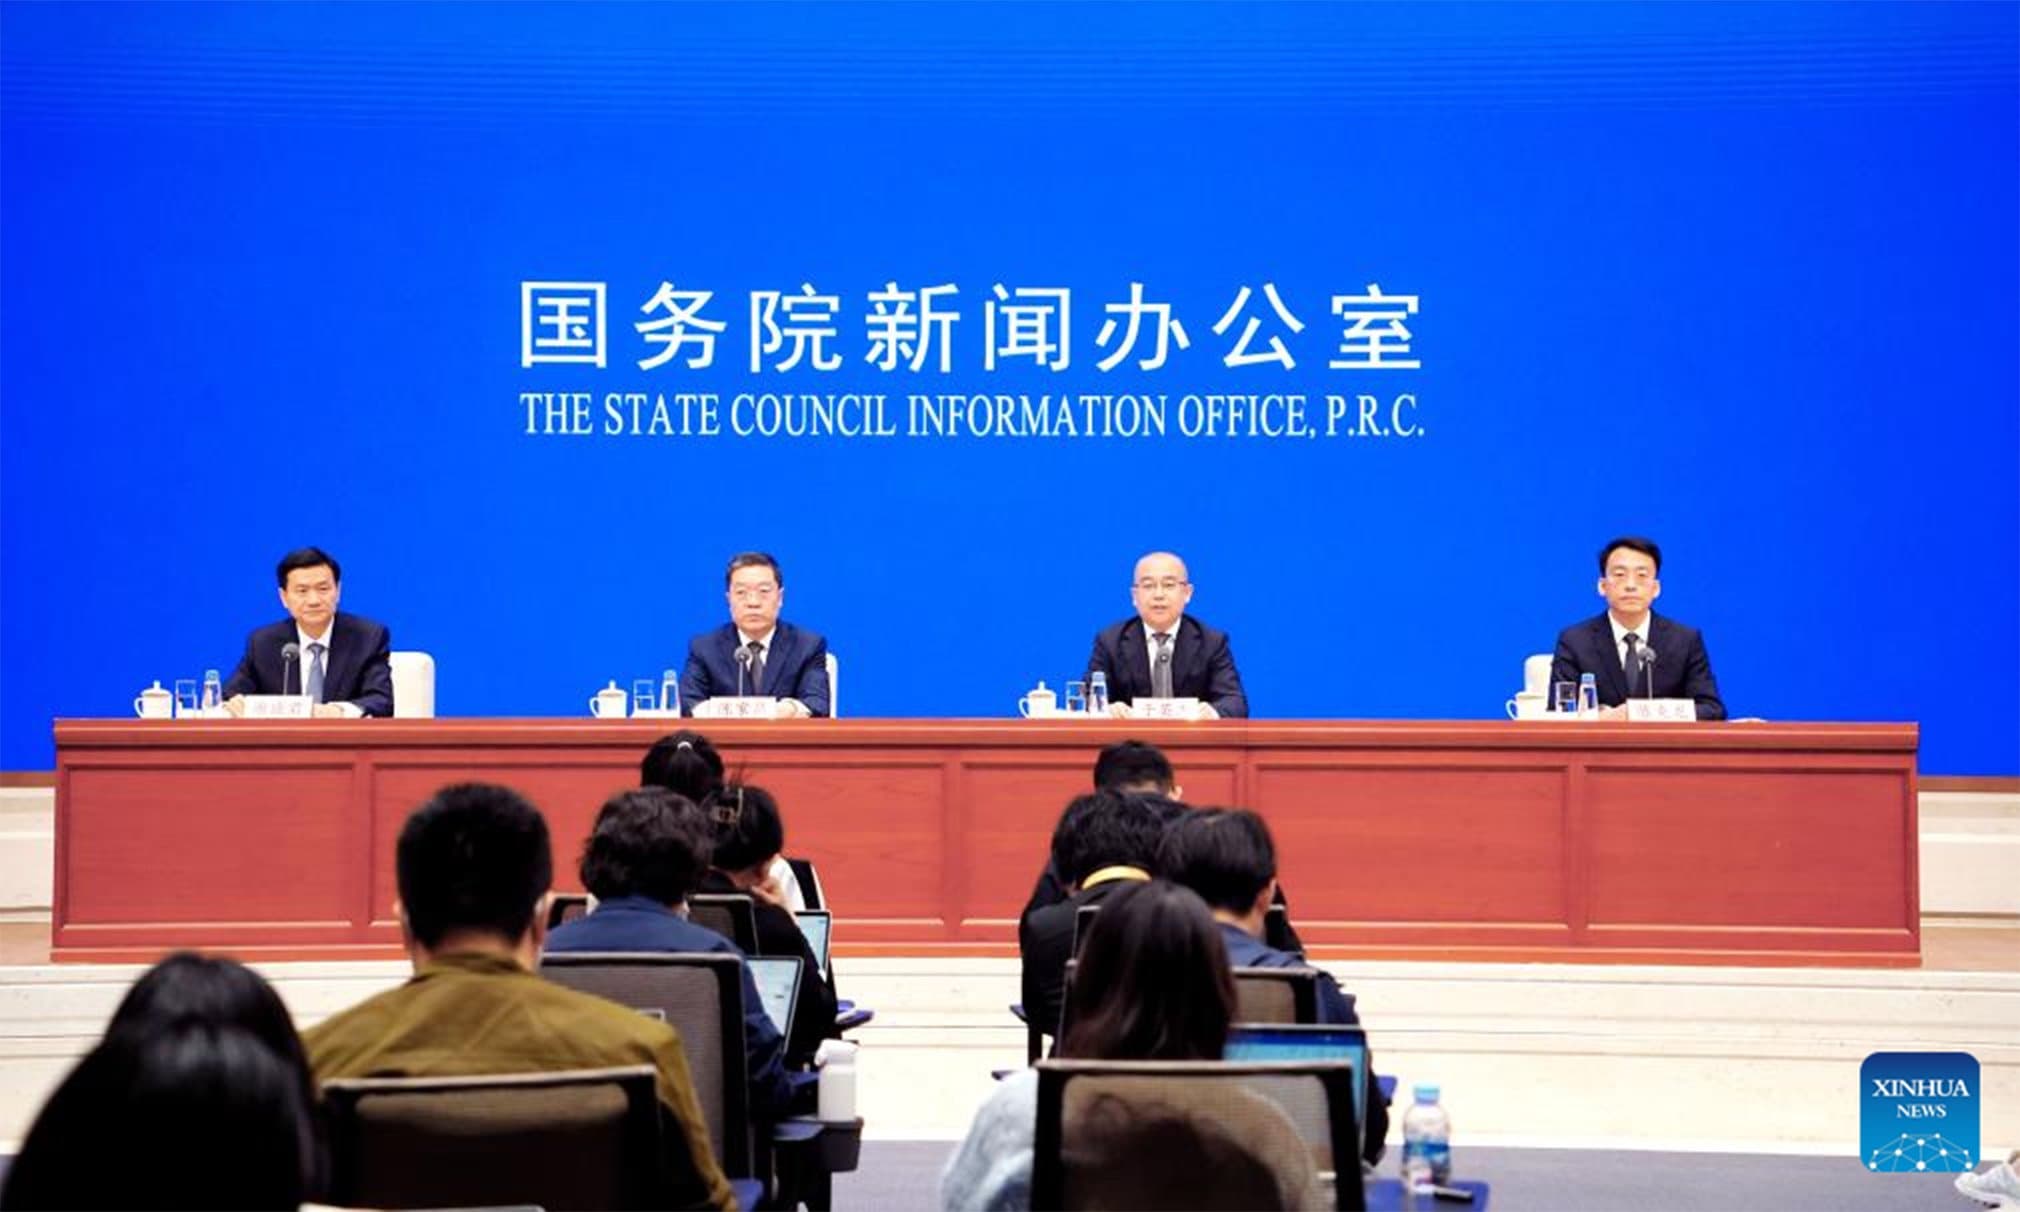
O governo chinês emitiu na terça-feira, 8, um pacote de políticas incrementais com o objetivo de promover o crescimento econômico da China, melhorar sua estrutura econômica e manter uma tendência de desenvolvimento positiva. Em uma coletiva de imprensa realizada em 8 de outubro, Zheng Shanjie, chefe da Comissão Nacional de Desenvolvimento e Reforma, apresentou detalhadamente as medidas e afirmou que as políticas fornecerão um suporte significativo para que o país atinja a meta de crescimento anual de 5%. Os principais aspectos do pacote incluem uma implementação mais forte e eficaz de políticas macroeconômicas, expansão adicional da demanda interna, intensificação da assistência às empresas, estabilização do mercado imobiliário e esforços para impulsionar o mercado de capitais. Essas políticas abrangem várias áreas de regulação macroeconômica e controle, além de se concentrarem em estimular a vitalidade do mercado por meio de reformas estruturais e inovações institucionais. As políticas focam em áreas diretamente relacionadas ao bem-estar da população. Ao aumentar o apoio a grupos específicos, como a concessão de subsídios únicos para pessoas em situação de extrema pobreza e órfãos, além do aumento dos limites de empréstimos estudantis nacionais para alunos de graduação e pós-graduação, o bem-estar de grupos de baixa e média renda será diretamente melhorado. O governo combinou políticas de modernização de equipamentos de grande porte com a troca de bens de consumo para expandir continuamente o consumo de commodities de grande volume. Isso não só ajudou a liberar o potencial de demanda, mas também promoveu a conservação de energia, a redução de carbono e uma transformação verde abrangente. Os dados mostram que as vendas no varejo de carros de passageiros tiveram uma recuperação significativa, e as vendas de eletrodomésticos passaram de uma queda para um aumento, refletindo diretamente o efeito das políticas no consumo. Além disso, as políticas enfatizaram a expansão do consumo em áreas como cuidados com idosos e serviços de creche, abordando a preocupação generalizada com questões relacionadas aos “idosos e jovens”. Ao apoiar e regular o desenvolvimento das indústrias de cuidados com idosos e creche por meio de forças sociais, melhorar o sistema de apoio à fertilidade e elevar o nível dos serviços públicos básicos de saúde para crianças e fertilidade, o potencial para o consumo de serviços pode ser ainda mais explorado, fomentando novos formatos de consumo, como consumo digital e verde. Para aumentar a confiança no mercado, as políticas foram otimizadas em diversas áreas. Regulando a aplicação da lei e as condutas relacionadas às empresas, intervenções administrativas e encargos sobre as empresas foram reduzidos. Por exemplo, a adoção de métodos de supervisão inclusivos e prudentes e de aplicação flexível da lei, evitando problemas como a aplicação irregular da lei entre jurisdições e a aplicação da lei com fins lucrativos, criaram um ambiente de negócios mais justo e transparente para as empresas. As disposições subsequentes para políticas de curto prazo foram esclarecidas com antecedência para garantir a continuidade e a estabilidade das políticas. No caso de políticas como apoio fiscal e de taxas e seguro-desemprego para estabilizar o emprego, os departamentos competentes acelerarão a pesquisa e a avaliação para esclarecer se devem continuar a ser implementadas, estabilizando assim as expectativas das empresas. As políticas também reduzirão ainda mais os custos de financiamento das empresas e aumentarão a confiança nos negócios ao fortalecer a garantia de alocação de fatores, como a expansão da política de empréstimos sem pagamento do principal de pequenas e microempresas para empresas de médio porte de forma temporária e o estabelecimento de um mecanismo de coordenação para apoiar o financiamento de pequenas e microempresas. As políticas intensificaram os ajustes contracíclicos nas políticas macroeconômicas . Ao fortalecer a coordenação e integração de políticas macroeconômicas, como fiscal e tributária, monetária e financeira, de investimento e consumo, e de distribuição de renda, os efeitos combinados das políticas serão amplificados. Por exemplo, políticas como a redução das taxas de reserva obrigatória e a implementação de cortes de juros significativos criaram um ambiente financeiro melhor para o financiamento e investimento de entidades empresariais. A introdução de medidas de reforma importantes será acelerada, como a formulação de diretrizes para a construção de um mercado nacional unificado e a emissão de uma nova versão da lista negativa de acesso ao mercado, para promover o desenvolvimento por meio de reformas e estimular a vitalidade do mercado. Para estabilizar as expectativas do mercado, as políticas também se concentram em expandir o investimento efetivo por meio da otimização da estrutura de investimentos. Diversos fundos para este ano já foram totalmente utilizados, e a emissão e utilização de títulos especiais do governo local estão sendo aceleradas para apoiar o início de novos projetos. Listas parciais de projetos importantes de construção e planos de investimento do orçamento central para o próximo ano estão sendo planejados e emitidos antecipadamente para garantir a continuidade e a estabilidade dos projetos de investimento. Dados mostram que os atuais 700 bilhões de yuans (US$ 99 bilhões) de investimentos do orçamento central já foram emitidos. Em resposta às flutuações no mercado imobiliário e no mercado de capitais, também foram adotadas medidas direcionadas. A China aumentará o crédito para projetos da “lista branca”, usará títulos especiais para apoiar a revitalização de estoques de terrenos ociosos e ajustará as políticas de restrição à compra de imóveis. Essas medidas ajudarão a liberar a demanda reprimida por moradias e a necessidade de melhorias habitacionais, acelerar a venda de imóveis comerciais em estoque e reduzir as taxas de juros de hipotecas em estoque. No mercado de capitais, o governo adotará medidas poderosas e abrangentes para guiar vigorosamente fundos de médio e longo prazos para o mercado, eliminar os gargalos para a entrada de fundos da previdência social, seguros, produtos financeiros e outros, e apoiar fusões e aquisições de empresas listadas. Essas medidas ajudarão a aumentar a confiança no mercado e a estabilizar as expectativas Tradução: Mei Zhen Li Fonte: Diário do Povo
29 de dezembro de 2021
A Administração Geral de Alfândegas da China (Gacc, sigla em inglês), divulgou uma análise de dados, nesta quarta-feira (29), onde apresenta o valor das importações e exportações da China para os outros 14 países membros da Parceria Econômica Regional Abrangente (RCEP) que chegou a totalizar 10,96 trilhões de yuans (US$ 1,7 trilhão) nos primeiros 11 meses de 2021, representando 31% do valor no comércio exterior da China. Segundo a RCEP, este acordo entrará em vigor no dia 1 de janeiro de 2022. Do total de 701 obrigações vinculativas da RCEP, a direção geral da alfândega, individual ou conjuntamente, é responsável por 174, ou seja, 24,8%, e está totalmente preparada para sua implementação, diz o boletim aduaneiro. Até agora, os documentos regulatórios que precisam ser verificados no site de importação e exportação foram simplificados de 86 em 2018 para 41. Além de circunstâncias especiais, como confidencialidade, os outros 38 documentos regulatórios podem ser todos aplicados on-line, verificados em rede e desalfandegados sem papel através da "janela única" do comércio internacional, os documentos de ligação de logística alfandegária sem papel, eletrônico e regulação inteligente, nível de normalização melhorou consideravelmente. As estatísticas aduaneiras apresentaram também que, em novembro deste ano, o tempo total de desalfandegamento das importações nacionais foram 35,87 horas; O tempo total de desembaraço aduaneiro das exportações foram 1,57 horas. Tradução: Mei Zhen Li Fonte: gov.cn
28 de dezembro de 2021
O relatório que lista os desenvolvimentos e a indústria dos 100 melhores condados da China, foi publicado nesta terça-feira (28), pela a Academia Chinesa de Tecnologia da Informação e Comunicação (CAICT, sigla em inglês). O relatório apresenta que, o PIB total dos condados atingiu 15 trilhões de yuans (US$ 2 trilhões), ocupando 15% do PIB total do país. Além disso, cerca de 60% dos condados da lista já têm o PIB com mais de 100 bilhões de yuans (US$ 15,7 bilhões). Ao mesmo tempo, a produtividade da força de trabalho dos 100 melhores condados teve um nível de produção maior do que a média do país. Os 100 melhores condados de 2021 estão concentrados em Jiangsu, Guangdong, Zhejiang, Fujian e outras 15 províncias. Sendo na província de Jiangsu com 23 regiões, a Guangdong com 21 regiões, a Zhejiang com 13 regiões e o Fujian com 11 regiões. Apesar de que, a província de Jiangsu tem uma maior quantidade de regiões na lista dos 100 melhores condados que a província de Guangdong. Mas, o PIB de Guangdong é maior do que o de Jiangsu, com o valor de 400 bilhões de yuans (US$ 62 bilhões). Em termos de distribuição regional, 75 são da região Leste, 14 são da região Central, 10 são da região Oeste e 1 é da região Nordeste. Tradução: Mei Zhen Li Fonte: 21st Century Business Herald
18 de junho de 2021
Os três gigantes do e-commerce chinês Tmall, JD.com e Pinduoduo, estão gradualmente convergindo em categorias de produtos e usuários principais, e uma certa competição pelo monopólio está surgindo no festival de compras 618. Acompanhado com o crescimento da plataforma de vídeos curtos como TikTok e Kwai, a venda de produtos ao vivo também está se junta à esta batalha. Disputa de gigantes Quando se fala em e-commerce, a concorrência entre Alibaba, Pinduoduo e JD.com nunca diminuiu, mas o processo de branding do Pinduoduo é a principal variável deste “equilíbrio”. Em junho de 2019, a Pinduoduo lançou o programa de "subsídio de 10 bilhões" para acelerar o processo de branding e encerrar formalmente a competição pelos usuários de ações em cidades de alto nível (os principais grupos de usuários de Taoxi e JD.com). Nos trimestres seguintes, o número de compradores ativos anuais de Pinduoduo voltou à faixa de alto crescimento. No primeiro trimestre de 2021, o crescimento médio trimestral do Pinduoduo era de 47,5 milhões de yuans e o número total chegou a 824 milhões de yuans. Tornou-se a plataforma de e-commerce abrangente com o maior número de usuários na China. Além da Pinduoduo, TikTok e Kwai mesmo sendo plataformas de conteúdo, entraram na batalha e desafiam Taobao e Tmall no campo do e-commerce ao vivo, intensificando ainda mais o nível da disputa na indústria. TikTok e Kwai são as principais plataformas de conteúdo da China. Depois de acumular usuários, realizar a operação comercial do tráfego passa a ser o foco da próxima etapa. Como plataformas de conteúdo, TikTok e Kwai têm vantagens naturais em termos de base de usuários e tempo de uso. De acordo com os dados do relatório financeiro do novo trimestre, no primeiro trimestre de 2021, a atividade mensal do Kwai atingiu 520 milhões, a atividade média diária foi de 295 milhões e o tempo médio de uso diário do usuário foi de 99 minutos. No mesmo período, de acordo com dados públicos, o pico de atividade diária de TikTok atingiu 580 milhões, e o tempo de uso do usuário é de aproximadamente 100 minutos. Embora, no momento, nem Pinduoduo nem TikTok e Kwai possam realmente derrumar Tmall, existem muitos oponentes de crescimento rápido, que desestabilizam Taobao e Tmall, causando declínio na participação de mercado. De acordo com os dados de previsão do CICC, sob choques múltiplos, a participação de mercado do Taobao e Tmall caiu de 88% em 2012 para 57% em 2020. Fonte: 36kr Imagem principal: Cocoparisienne/ Pixabay
3 de maio de 2021
O número de pessoas solteiras está aumentando continuamente na China. Dados do Ministério de Assuntos Civis do país mostram que a população adulta solteira chegou a 240 milhões em 2018. São mais de 77 milhões de adultos vivendo sozinhos, e espera-se que esse número se aproxime de 100 milhões até 2021. Ao mesmo tempo, as famílias com uma só pessoa está aumentando cada vez mais, tendo atingido 16,69% do total em 2018. A prevalência da economia dos solteiros deu origem a um estilo e cultura de consumo únicos dentro desse grupo. Com o crescimento contínuo dela, mais e mais indústrias entrarão neste mercado no futuro. E como criar um cenário de consumo mais exclusivo e personalizado para solteiros se tornou um novo desafio para as empresas. Neste sentido, a iiMedia Data Center (data.iimedia.cn) divulgou dados sobre a "economia dos solteiros", oferecendo uma compreensão mais intuitiva para entender as atitudes de consumo dos solteiros a partir de três perspectivas: alimentação e compras, lazer e entretenimento, e compra para a moradia. A pesquisa descobriu novas e ocultas necessidades dos consumidores, para fornecer uma base de referência para a tomada de decisão das estratégias de marketing. 21,6% das mulheres solteiras gastam uma média de 1.000 a 2.000 yuans por mês em alimentos e bebidas Em termos de gêneros, 21,6% das mulheres solteiras gastam em média 1.000 a 2.000 yuans por mês em alimentos e bebidas, enquanto a média de gastos mensais com alimentos e bebidas é de 2.000 a 3.000 yuans, representando 13,1%. Para os solteiros, a porcentagem mais alta é de 17,4%, na qual, gastam 2.000 a 3.000 yuans por mês em alimentos e bebidas. 56,3% das mulheres solteiras acham que maquiagem e cuidados com a pele são necessários A maioria dos entrevistados escolhe ser solteiro para aproveitar melhor a vida. Eles buscam ativamente por uma qualidade de vida melhor e têm diferentes atitudes em relação à maquiagem e aos cuidados com a pele. Os dados mostram que 56,3% das mulheres solteiras acham que maquiagem e cuidados com a pele são necessários, enquanto 44,2% dos homens solteiros também acham que é necessário. 66,7% dos solteiros preferem assistir a vídeos/séries em programas de TV quando se trata de entretenimento online Para alguns jovens, viver sozinho às vezes é o melhor, mas o entretenimento é indispensável. De acordo com os dados, 66,7% dos solteiros preferem assistir a vídeos/séries; 53,5% dos solteiros preferem ouvir música/chamada online; e 43,3% deles preferem jogar jogos quando se trata de atividades de entretenimento online. 43,6% dos solteiros gastam em média 300 a 500 yuans por mês em animais de estimação Os animais de estimação são considerados como "companheiros espirituais" por muitos solteiros, e os donos têm uma maior disposição para gastar com eles. Os dados mostram que 23,3% dos solteiros gastam em média 150 a 300 yuans por mês em animais de estimação; 43,6% dos solteiros gastam 300 a 500 yuans por mês; e 14% dos solteiros gastam 500 a 1000 yuans por mês. Solteiros pós 90s viajam em média 2,77 vezes por ano Da perspectiva de diferentes faixas etárias, os solteiros pós 70s têm o maior número médio de viagens por ano em 3,50 vezes, seguidos pelos pós 80s com 3,17 viagens por ano. Enquanto os pós 90s, pós 95s e pós os anos 2000 viajavam 2,77, 2,24 e 2,21 vezes por ano, respectivamente. 7,3% dos solteiros compram casas para deixar de ser solteiro De acordo com os dados, 66,7% dos solteiros que participaram da pesquisa disseram que compraram ou planejaram comprar uma casa para buscar uma moradia estável; 26% dos solteiros compraram uma casa para a preservação do valor e valorização do imóvel; e 7,3% dos solteiros compraram/planejam comprar uma casa principalmente para aumentar as chances de deixar de ser solteiros. Fonte: 21st Century Business Herald; iiMedia Research
26 de abril de 2021
No dia 26 de abril, foi anunciado oficialmente o “Relatório de pesquisa de empresas unicórnios da China” (ou somente “Relatório”), realizada em Tianjin pela Consultoria Estratégica da Grande Muralha juntamente com o Departamento de Ciência e Tecnologia da cidade de Tianjin na Conferência de Alto Crescimento de 2021. O relatório mostra que o valor de mercado total das 251 startups unicórnios da China em 2020 superou US$ 1 trilhão. De acordo com o repórter da 21st Century Business Herald, para ser considerado uma startup unicórnio pela GEI é necessário ter 3 características: precisa ser uma empresa cadastrada na China com nome jurídico, data desde a inauguração menor de 10 anos, investimento recebido de capital privado e nunca ter se inserido no mercado. A empresa que cumprir esses 3 requisitos e possuir pelo menos US$ 1 bilhão como valor de mercado é considerada uma startup unicórnio, por acaso o valor de mercado ultrapassar US$ 10 bilhões, ela já é considerada um super unicórnio. Com uma adição de 72 empresas nessa categoria, outras 26 estão em um crescimento para se tornarem futuros unicórnios. Atualmente, são 12 empresas que são classificadas como super unicórnios, entre elas a ByteDance, Ant Group, Kwai. Os super unicórnios possuem 52,6% do valor de mercado de todos os unicórnios. As cidades de Changchun, Changzhou e Weinan, pela primeira vez tiveram empresas unicórnio. E quanto aos investimentos por trás dessas empresas? Uma boa parte vem de outras corporações gigantes que vêm fazendo grandes investimentos em empresas ainda pequenas com grande potencial no futuro. A pesquisa também mostra que 54% dos unicórnios tiveram investimentos de grandes corporações da plataforma da Internet. Em 2020, Tencent, Alibaba, JD.com, Xiaomi, Meituan e 58.com foram as principais empresas baseadas em plataforma investidores dos unicórnios, total de 136 empresas receberam investimentos desses gigantes, totalizando 54% de todos as empresas unicórnios da lista. Além disso, outras 35 grandes empresas também fizeram investimentos em 43 startups, cobrindo 15 áreas diferentes, entre elas carros inteligentes e combustíveis alternativos, internet industrial, viagens inteligentes, medicamentos e equipamentos inovadores e móveis digitais. Fonte: 21st Century Business Herald
26 de abril de 2021
Em 26 de Abril, a consultoria PwC (PricewaterhouseCoopers) publicou o terceiro relatório da sua série sobre o tema "Drivers of Globalization Transformation and the Belt and Road Initiative in the New Context” analisando a economia internacional e a relação com a China. O relatório traz a informação de que, em 2020, o investimento direto estrangeiro (IED, investimento do exterior) da China foi de US$ 163 bilhões, um aumento anual de 18%, ocupando o primeiro lugar no mundo. O investimento direto no exterior (IDE) foi de US$ 110 bilhões, uma diminuição de 1% anualmente, mas mantendo ainda o primeiro do mundo. Em relação as Fusões e Aquisições (F&A) de empresas chinesas no exterior e na China, tiveram uma queda significativa. A análise da PwC sugere que as F&A requerem visitas ao local, análises e negociações aprofundados, e que estas ações foram afetadas por restrições de viagem devido a pandemia. No entanto, dado que a China foi o único grande mercado que cresceu em 2020, o IDE permaneceu forte na medida que as multinacionais injetaram capital significativo no mercado chinês para impulsionar os seus negócios globais. Da mesma maneira, o investimento no exterior das empresas chinesas não foram significativamente afetado. De acordo com o relatório, a China representa aproximadamente 15% do mercado global de fusões e aquisições por volume e valor de negócios, e desempenha um papel cada vez mais importante no mercado global. E o ambiente macro da China e as suas políticas impulsionam e influenciam as tendências de F&A. Por um lado, a China implementou uma abertura mais ampla e profunda ao mundo exterior para que as empresas estrangeiras possam investir no país. Por outro lado, a assinatura do Acordo de Parceria Econômica Global Regional (RCEP) e a conclusão das negociações sobre o Acordo de Investimento Global China-União Europeia são também razões de importância crucial para o comércio exterior das empresas chinesas. “A economia global precisa de novos motores devido ao impacto da pandemia nela, e os países afetados precisam urgentemente de investimento externo para ajudar a recuperar as suas economias”, disse o Coordenador dos Serviços Transfronteiriços da China da PwC, Huang Yaohe. “Vemos os próximos 12 a 24 meses como uma janela de oportunidade para as empresas chinesas do continente se expandirem globalmente. Espera-se que as empresas chinesas venham aumentar a sua atividade de F&A no estrangeiro com base em considerações estratégicas de investimento em tecnologia de ponta, marcas de qualidade e mercados estrangeiros, aproveitando o ambiente regulatório relativamente estável e as condições macroeconômicas favoráveis no futuro". Em 2020, as empresas chinesas aportaram US$ 17,79 mil milhões em investimentos diretos não financeiros em 58 países da Iniciativa do Cinturão e Rota, um aumento de 18,3% anual e representando 16,2% do total de investimento naquele período. O relatório argumenta que a Iniciativa do Cinturão e Rota pode impulsionar o crescimento do comércio global através do comércio eletrônico transfronteiriço, e que a sua prioridade máxima é aliviar e remover barreiras ao comércio e ao investimento, aumentando o investimento nos quatro pilares das infraestruturas, transportes, logística, serviços financeiros e tecnologia de telecomunicações. Fonte: 21st Century Business Herald
23 de abril de 2021
A China Securities Regulatory Commission (CSRC, sigla em inglês) anunciou nesta sexta-feira (23), a aprovação do pedido inicial apresentado pela China Three Gorges New Energy (Group) Co. Ltd. (‘CTG New Energy’), subsidiária da maior empresa de energia eólica da China, China Three Gorges Coporation. No início de abril de 2020, a CTG New Energy divulgou seu prospecto pela primeira vez, com um plano de emissão de até 8,571 bilhões de ações para levantar 25 bilhões de yuans (US$ 3,84 bilhões), dos quais 20 bilhões (US$ 3,63 bilhões) para a construção de projetos eólicos offshore e 5 bilhões (US$ 7,69 milhões) para reposição do fluxo de caixa Nos últimos aos, a CTG New Energy tem desenvolvido vigorosamente a energia eólica onshore (na terra) e a geração de energia fotovoltaica, além de promover a energia eólica offshore (no mar), a energia hidrelétrica de pequeno e médio porte, o armazenamento de energia e os negócios de maremotriz. De acordo com o site oficial, até o final do ano passado, os negócios da CTG New Energy cobriram 30 províncias, cidades e regiões autônomas em toda a China, alcançando uma capacidade instalada de mais de 15 milhões de quilowatts de energia eólica conectada à rede, fotovoltaica e hidrelétrica de pequeno e médio porte, com um total de ativos de mais de 140 bilhões de yuans (US$ 21,55 bilhões). O prospecto revelou que, até o final de 2020, a empresa estima ter uma instalação de produção eólica offshore de 6 milhões de quilowatts, com uma produção anual de 10 bilhões de quilowatts-horas; Entre eles, os projetos de energia eólica offshore do condado Xiangshui da província de Jiangsu, Zhuanghe da província de Dalian, Dafeng da província de Jiangsu já estão sendo realizados e conectados à rede. As informações anteriormente divulgadas no prospecto indicam que os principais concorrentes da CTG New Energy na indústria são Longyuan Power (0916.hk), Huaneng Renewables (0958.hk), China Datang Corp Renewable Power Co Ltd (1798.hk) e Huadian Fuxin Energy Corporation Limited (0816.hk), entre outros. Com base no tamanho de seus ativos na época, o total de ativos da CTG New Energy foi apenas superado pela Longyuan Power e Huadian Fuxin Energy Corporation Limited. Desde 2020, a Huaneng Renewables, Huadian Fuxin Energy Corporation Limited e outras grandes empresas centrais de energia foram sucessivamente retiradas das ações de Hong Kong, devido à limitação da capacidade de financiamento. A CTG New Energy informou que tem vantagens significativas em termos de tecnologia industrial, influência no setor, capital e localidade. O desenvolvimento de negócios está exposto a riscos como mudanças na política industrial, mudanças na política de subsídio para energia renovável e mudanças na política de incentivos fiscais. Segundo a CTG New Energy, após a conclusão do projeto de arrecadação de fundos, a empresa vai aumentar significativamente a sua capacidade instalada, aumentar a sua rentabilidade e aumentar a sua competitividade no mercado; A captação de fundos contribui também para melhorar a estrutura de capital da empresa e a fortalecer sua força de capital etc. Tradução: Mei Zhen Li Fonte: 21st Century Business Herald
8 de abril de 2021
Em uma entrevista coletiva regular do Ministério do Comércio, em 8 de abril, o porta-voz do Ministério, Gao Feng, divulgou dados que mostraram que de janeiro a fevereiro, as exportações de serviços da China aumentaram 40,5% a mais do que as importações, fazendo com que o déficit do comércio de serviços diminuísse 77,2% para 43,28 bilhões de yuans, uma queda de 146,88 bilhões de yuans em relação ao ano anterior. A área de maior crescimento das exportações foi o transporte, que aumentou em 93,9%. Os transportadores estrangeiros ocupam a posição de liderança no mercado chinês de serviços marítimos. Entretanto, no início da pandemia, muitos operadores marítimos fizeram a tomada de decisão errada do mercado e reduziram drasticamente sua capacidade, enquanto o surto de comércio exterior da China no segundo semestre de 2020 trouxe sérios problemas, tais como falta de contêineres e porões, descarga de contêineres, congestionamento portuário, taxas de frete altíssimas, entre outros. No processo de compensar a falta de capacidade, o transporte marítimo chinês aumentou rapidamente. Os serviços de viagem, que antes representavam uma grande parte do déficit do comércio de serviços, caíram 50% nos dois primeiros meses do ano, com as exportações caindo 54,1% e as importações 49,6%, devido ao impacto da pandemia. Isto também reduziu ainda mais o déficit do comércio de serviços para o ano. Dados da balança comercial de serviços Gao Feng informou que nos dois primeiros meses deste ano, o valor total das importações e exportações de serviços da China foi de 713,98 bilhões de yuans, 3,6% abaixo do ano anterior, com as exportações de serviços tendo um desempenho significativamente melhor do que as importações e uma redução significativa do déficit comercial. Em comparação com o mesmo período em 2019, as importações e exportações de serviços caíram 14,7%, com as exportações subindo 14,7% e as importações reduzindo 30,5%. Em dólares, as exportações e importações de serviços nos dois primeiros meses do ano foram de US$ 110,35 bilhões, 3,7% acima do mesmo período em 2020. Dentre eles, as exportações foram de US$51,83 bilhões, aumento de 31,1%, enquanto as importações foram de US$58,52 bilhões, redução de 12,5%. Fonte: 21 st Century Business Herald
6 de abril de 2021
O Fundo Monetário Internacional (FMI) divulgou a última edição do “World Economic Outlook” (Perspectivas Econômicas Mundiais), nesta terça-feira, 06 de abril, prevendo que a economia global crescerá 6,0% e 4,4% em 2021 e 2022, respectivamente, elevando em 0,5 e 0,2 ponto percentual, a partir da previsão feita em janeiro. Em relação a China, o FMI elevou sua previsão de crescimento em 0,3 ponto percentual, para 8,4% no ano de 2021, e manteve sua previsão de crescimento de 5,6% para 2022. Quanto à razão para a elevação da taxa de crescimento econômico da China em 0,3 ponto percentual este ano, Gita Gopinath, conselheira econômica e diretora do departamento de pesquisa do FMI, explicou que refletia principalmente a melhoria do ambiente externo. Com a recuperação econômica global mais forte, junto com o estímulo fiscal nos Estados Unidos, a demanda pelas exportações chinesas também se tornou mais forte, especialmente porque a demanda atual por suprimentos médicos permanece em um nível relativamente baixo. Esta é a segunda vez neste ano que o FMI eleva sua previsão de crescimento econômico global para 2021. Em janeiro, já havia aumentado o PIB global em 0,3 pontos percentuais para 2021. Além disso, o FMI reduziu novamente o grau de contração econômica global em 2020 para -3,3%, refletindo a forte recuperação em alguns países no segundo semestre de 2020. Gita Gopinath apontou em uma entrevista coletiva que centenas de milhões de pessoas em todo o mundo estão atualmente sendo vacinadas contra covid-19, o que dará um impulso à recuperação em muitos países no final deste ano. Enquanto isso, as economias estão gradualmente se adaptando a novas formas de trabalho diante da pandemia, permitindo uma recuperação econômica mais forte do que o esperado em todas as regiões. De acordo com Gopinath, as revisões das expectativas de crescimento global para 2021 e 2022 se devem principalmente à melhoria das perspectivas para as economias desenvolvidas, particularmente os EUA. O FMI aumentou suas expectativas de crescimento para os EUA de 2021 e 2022 em 1,3 ponto percentual e 1,0 ponto percentual, respectivamente, atingindo 6,4% e 3,5%. Além dos Estados Unidos, outros países desenvolvidos também irão se recuperar este ano, mas a um ritmo mais lento. De acordo com as previsões do FMI, em 2021, o crescimento na zona do euro deverá ser de 4,4%, com a Alemanha, França, Itália e Espanha em 3,6%, 5,8%, 4,2% e 6,4%, respectivamente; e Japão, Reino Unido e Canadá em 3,3%, 5,3% e 5,0%, respectivamente. Fonte: 21 st Century Business Herald