2 de abril de 2024
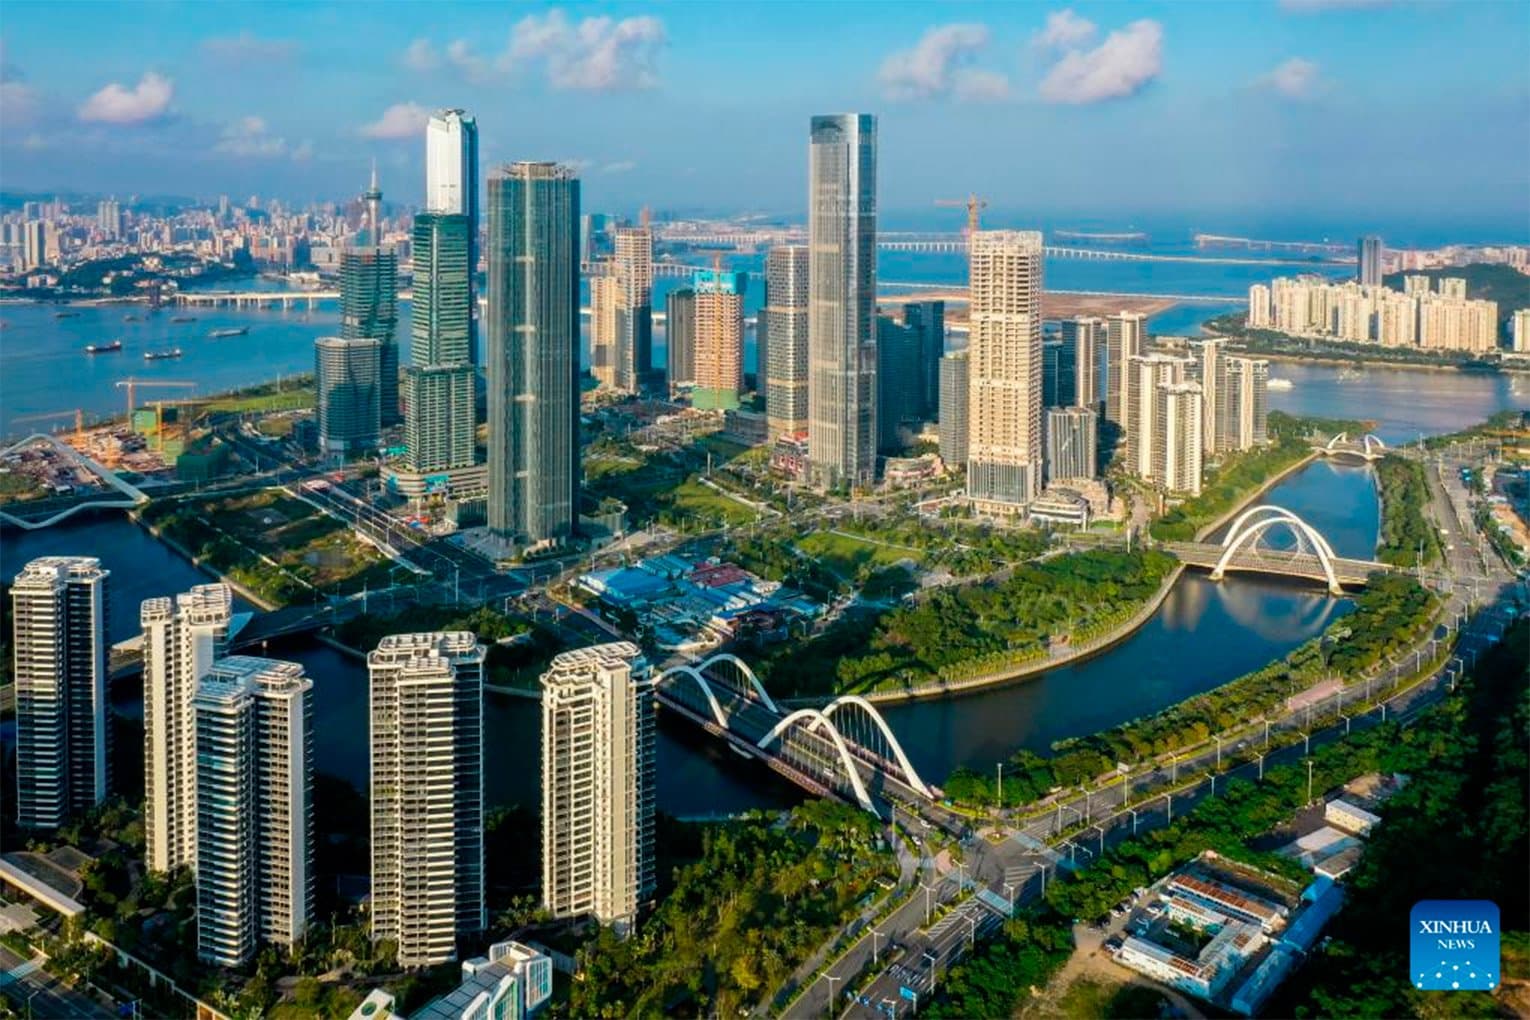
Em 2023, a economia total da Grande Baía Guangdong-Hong Kong-Macau ultrapassou RMB 14 trilhões, representando menos de 0,6% da área de território total do país, mas gerando cerca de 1/9 da economia nacional, demonstrando um aumento significativo em sua força abrangente. Zhu Wei, vice-diretor executivo do escritório da Grande Baía da província de Guangdong, afirmou que em 2018, a economia total da Grande Baía era de RMB 10,8 trilhões, tendo crescido RMB 3,2 trilhões em cinco anos. Com a implementação do “Plano Diretor para o Desenvolvimento da Grande Baía Guangdong-Hong Kong-Macau”, especialmente a partir de 2023, em torno da nova posição de “um ponto, duas áreas”, Guangdong, Hong Kong e Macau aceleraram a construção de uma Grande Baía de nível mundial e a melhor área da baía em termo de desenvolvimento econômico, alcançando resultados notáveis. A capacidade de inovação tecnológica continua a aumentar. A construção do Centro Internacional de Inovação Científica e Tecnológica da Grande Baía Guangdong-Hong Kong-Macau, do Centro Nacional de Ciência Abrangente e do Centro de Talentos de Alto Nível avançou de forma abrangente, com a implantação de laboratórios como o Peng Cheng e o de Guangzhou, considerados “instrumentos-chave” nacionais. A Grande Baía já possui mais de 75 mil empresas de alta tecnologia de nível nacional, tendo emergido líderes tecnológicos como Huawei, Tencent, BYD, Midea , Gree, entre outros. O cluster tecnológico “Shenzhen-Hong Kong-Guangzhou” tem se classificado como o segundo do mundo por quatro anos consecutivos. A melhoria da rede de transporte interna e externa está acelerando. A “Grande Baía sobre Trilhos” está mais completa, com a conclusão e operação da Ponte Hong Kong-Zhuhai-Macau, permitindo que as principais cidades da Grande Baía sejam acessíveis em aproximadamente uma hora. A capacidade anual de passageiros dos aeroportos da Grande Baía ultrapassa 280 milhões, e a capacidade anual de contêineres dos portos da região ultrapassa 85 milhões de TEUs. A construção de importantes plataformas de cooperação está avançando rapidamente. Qianhai lançou o primeiro regulamento nacional de proteção aos investidores e está promovendo ativamente a cooperação com Hong Kong em serviços financeiros e jurídicos modernos. Nansha já estabeleceu bolsas de futuros, transporte marítimo e trocas de dados, e o centro de serviços abrangentes para empresas chinesas “sair para o exterior” foi inaugurado. O nível de integração de mercado está gradualmente aumentando. Iniciativas emblemáticas como o “Corredor de Medicamentos e Dispositivos Médicos Guangdong-Hong Kong-Macau”, o “Sistema de Seguro Social da Baía” e o “Corredor de Gestão de Finanças Transfronteiriças”, assim como o “Serviço Governamental Transfronteiriço”, foram implementadas com sucesso. Fonte: gz.gov.cn Imagem principal: Liu Dawei/ Xinhua
1 de abril de 2024
Com as empresas acelerando a retomada da produção após o Ano Novo Chinês, a atividade de mercado aumentou e o Índice de Gerentes de Compras (PMI) do setor manufatureiro em março superou as expectativas. Os dados divulgados pelo Escritório Nacional de Estatísticas em 31 de março mostram que o PMI do setor manufatureiro da China em março foi de 50,8%, um aumento de 1,7 pontos percentuais em relação ao mês anterior, retornando à zona de expansão acima de 50% após 5 meses. O índice de atividade comercial do setor de serviços em março foi de 53,0%, um aumento de 1,6 pontos percentuais em relação ao mês anterior, atingindo o nível mais alto desde julho do ano passado. O índice composto de produção do PMI foi de 52,7%, um aumento de 1,8 pontos percentuais em relação ao mês anterior, indicando uma aceleração na expansão das atividades de produção e operação das empresas chinesas. O cenário do setor manufatureiro se expandiu em março, com o PMI do setor retornando à zona de expansão após 5 meses abaixo de 50%, refletindo uma melhora na economia e uma recuperação significativa. Dos 21 setores pesquisados, 15 estão na zona de expansão em comparação com o mês anterior, um aumento de 10 setores, indicando uma ampla expansão do setor manufatureiro. Analistas avaliam que as políticas macroeconômicas estão sendo implementadas gradualmente, com os efeitos das políticas se tornando cada vez mais evidentes, a confiança das empresas está aumentando, a abertura ao exterior da China está se intensificando, com os efeitos das políticas de estabilidade do comércio exterior se tornando mais evidentes. As mudanças nos subíndices do PMI do setor manufatureiro mostram um crescimento coordenado na oferta e demanda do mercado, com os quatro principais setores se recuperando em conjunto. O Índice de Gerentes de Compras (PMI) da p rodução e operação do setor manufatureiro em março foi de 55,6%, um aumento de 1,4 pontos percentuais em relação ao mês anterior, atingindo uma faixa de alta atividade, o que indica que as empresas estão mais confiantes no desenvolvimento do mercado recente. Em termos de setores, as expectativas de produção e operação nas indústrias de processamento de alimentos agrícolas, alimentos e bebidas, equipamentos ferroviários, marítimos, aéreos e espaciais, e equipamentos elétricos estão todas acima de 60,0%, indicando um otimismo maior em relação ao desenvolvimento do setor. Do lado da demanda, o índice de novos pedidos em março foi de 53%, um aumento de 4 pontos percentuais em relação ao mês anterior, com um aumento significativo; o índice de novos pedidos de exportação foi de 51,3%, um aumento de 5 pontos percentuais em relação ao mês anterior, retornando à zona de expansão após 11 meses consecutivos abaixo de 50%. Com a política de estabilização econômica, estímulo à demanda interna e estabilidade do comércio exterior, a força motriz interna da economia continua a ser liberada, e a melhoria da demanda externa também está ocorrendo, resultando em um bom crescimento da demanda de mercado. Do lado da produção, o índice de produção em março foi de 52,2%, um aumento de 2,4 pontos percentuais em relação ao mês anterior, enquanto o índice de emprego foi de 48,1%, um aumento de 0,6 pontos percentuais em relação ao mês anterior. Com o fim do impacto do feriado do Ano Novo Chinês, o clima gradualmente se aquecendo e as empresas e locais de trabalho em todo o país retomando plenamente as operações, o aumento da demanda impulsionou a vontade das empresas de produzir. Devido ao aquecimento da oferta e da demanda, o emprego no setor manufatureiro em março melhorou marginalmente, com o índice de emprego atingindo 48,1, um crescimento de 0,6 em relação ao mês anterior, interrompendo a tendência de queda dos últimos três meses, mas ainda permanecendo na zona de contração. Em relação aos preços, os custos de produção no setor manufatureiro aumentaram, mas os preços de venda permaneceram baixos, aumentando a pressão sobre os lucros das empresas. O índice de preços de compra de matérias-primas principais em março subiu 0,4 pontos percentuais para 50,5; o índice de preços de fábrica caiu 0,7 pontos percentuais para 47,4, continuando a cair para a zona de contração. Zhang Liqun observa que, com a queda do índice de preços de fábrica, e considerando que mais de 60% das empresas ainda relatam uma falta de demanda, é evidente que o problema da demanda insuficiente ainda é proeminente, e a contradição entre a oferta e a demanda na economia macroeconômica ainda não foi resolvida. Em termos de tamanho das empresas, o PMI das grandes, médias e pequenas empresas foi de 51,1%, 50,6% e 50,3%, respectivamente, um aumento de 0,7, 1,5 e 3,9 pontos percentuais em relação ao mês anterior, todos acima do ponto de inflexão. A atividade econômica no setor não manufatureiro também teve um aumento significativo. Como o setor não manufatureiro não possui um índice composto, geralmente o índice de atividade comercial é usado para refletir as mudanças gerais na economia não manufatureira. Os dados divulgados pelo Escritório Nacional de Estatísticas mostram que o índice de atividade comercial do setor não manufatureiro da China em março foi de 53%, um aumento de 1,6 pontos percentuais em relação ao mês anterior, marcando o quarto mês consecutivo de aumento. Além disso, o aumento em relação ao mês anterior continuou a se expandir, atingindo o nível mais alto desde julho do ano passado, indicando que as atividades operacionais não manufatureiras estão acelerando o crescimento com base na consolidação dos meses anteriores. O vice-presidente da Associação Chinesa de Logística e Compras, Cai Jin, acredita que, de forma geral, as atividades operacionais do setor não manufatureiro continuam a se estabilizar e melhorar, com bons desempenhos nos setores de construção, serviços produtivos, novas energias e financiamento social. O aumento contínuo das atividades econômicas está tendo um impacto positivo na confiança das empresas, com o índice de expectativa de atividade comercial ultrapassando os 58%, e os índices de expectativa de atividade comercial na construção e no setor de serviços aumentando em relação ao mês anterior. Ao analisar as mudanças nos dados detalhados, observa-se que as atividades econômicas relacionadas estão sendo aceleradas, os novos serviços relacionados a energias renováveis estão mantendo-se ativos, o ambiente de financiamento está melhorando e a confiança das empresas está se fortalecendo. Após um breve ajuste durante o Ano Novo Chinês, as atividades econômicas aceleraram, com um bom desempenho nos setores da construção e serviços produtivos. Os índices de atividade comercial nos setores de construção de casas, atacado, correios, e serviços de manuseio, movimentação e armazenagem tiveram aumentos significativos em relação ao mês anterior, todos acima de 52%. Com o aumento contínuo da intensidade do controle macroeconômico, o ambiente de financiamento social continua a melhorar. Os índices de atividade comercial nos setores de serviços financeiros e de mercado de capitais estão ambos acima de 60%. O setor de serviços de informação, representado pela operação de telecomunicações, internet e serviços de tecnologia de software, mantém um crescimento rápido e constante. Nos últimos anos, os índices de atividade comercial desses dois setores têm sido consistentemente mais altos do que a média dos índices de atividade comercial não manufatureira. Em março, os índices de atividade comercial desses dois setores aumentaram consecutivamente por dois meses em relação ao mês anterior, com uma ampliação em relação ao mês anterior, e os índices estão acima de 58%. Fonte: yicai.com Imagem principal: iStocker/ Adobe Stock
1 de abril de 2024
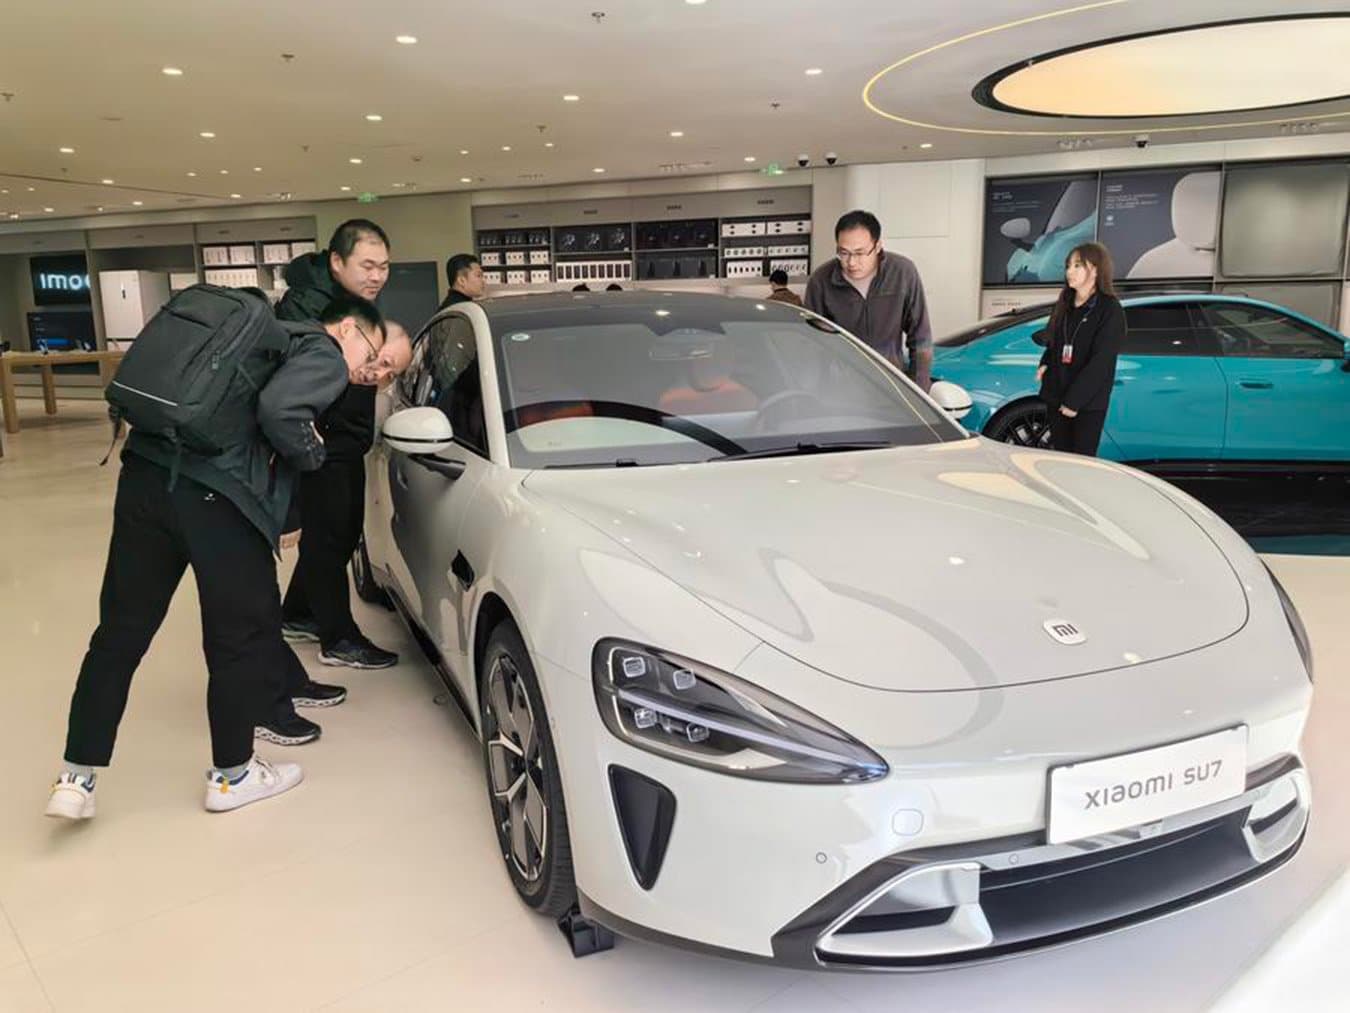
A indústria automobilística na China está passando por uma reviravolta dramática com a entrada da Xiaomi, gigante de smartphones, no mercado de veículos elétricos. O lançamento do Xiaomi SU7, com um preço inicial agressivo de 215.900 yuans (US$ 29.850), representa um desconto significativo em relação aos concorrentes, incluindo o Model 3 da Tesla. Em apenas um dia, quase 90.000 pedidos foram feitos, indicando uma forte demanda por opções acessíveis de veículos elétricos . A resposta dos concorrentes não demorou a chegar, com fabricantes como Nio, Zeekr e Avatr Tech reagindo com cortes de preços em seus próprios modelos. A competição está tão acirrada que até mesmo a Tesla, líder estabelecida no mercado, está sendo pressionada a reavaliar seus preços, com aumentos recentes no preço do Model Y fabricado na China. À medida que 2024 se desenrola, espera-se que a competição se intensifique ainda mais, com a entrada de uma série de novos modelos no mercado. Este ano será crucial para as empresas de veículos elétricos solidificarem sua posição em um ambiente cada vez mais competitivo. Tradução: Mei Zhen Li Fonte: Yicai Global Imagem principal: Ju Huanzong/ Xinhua
28 de março de 2024
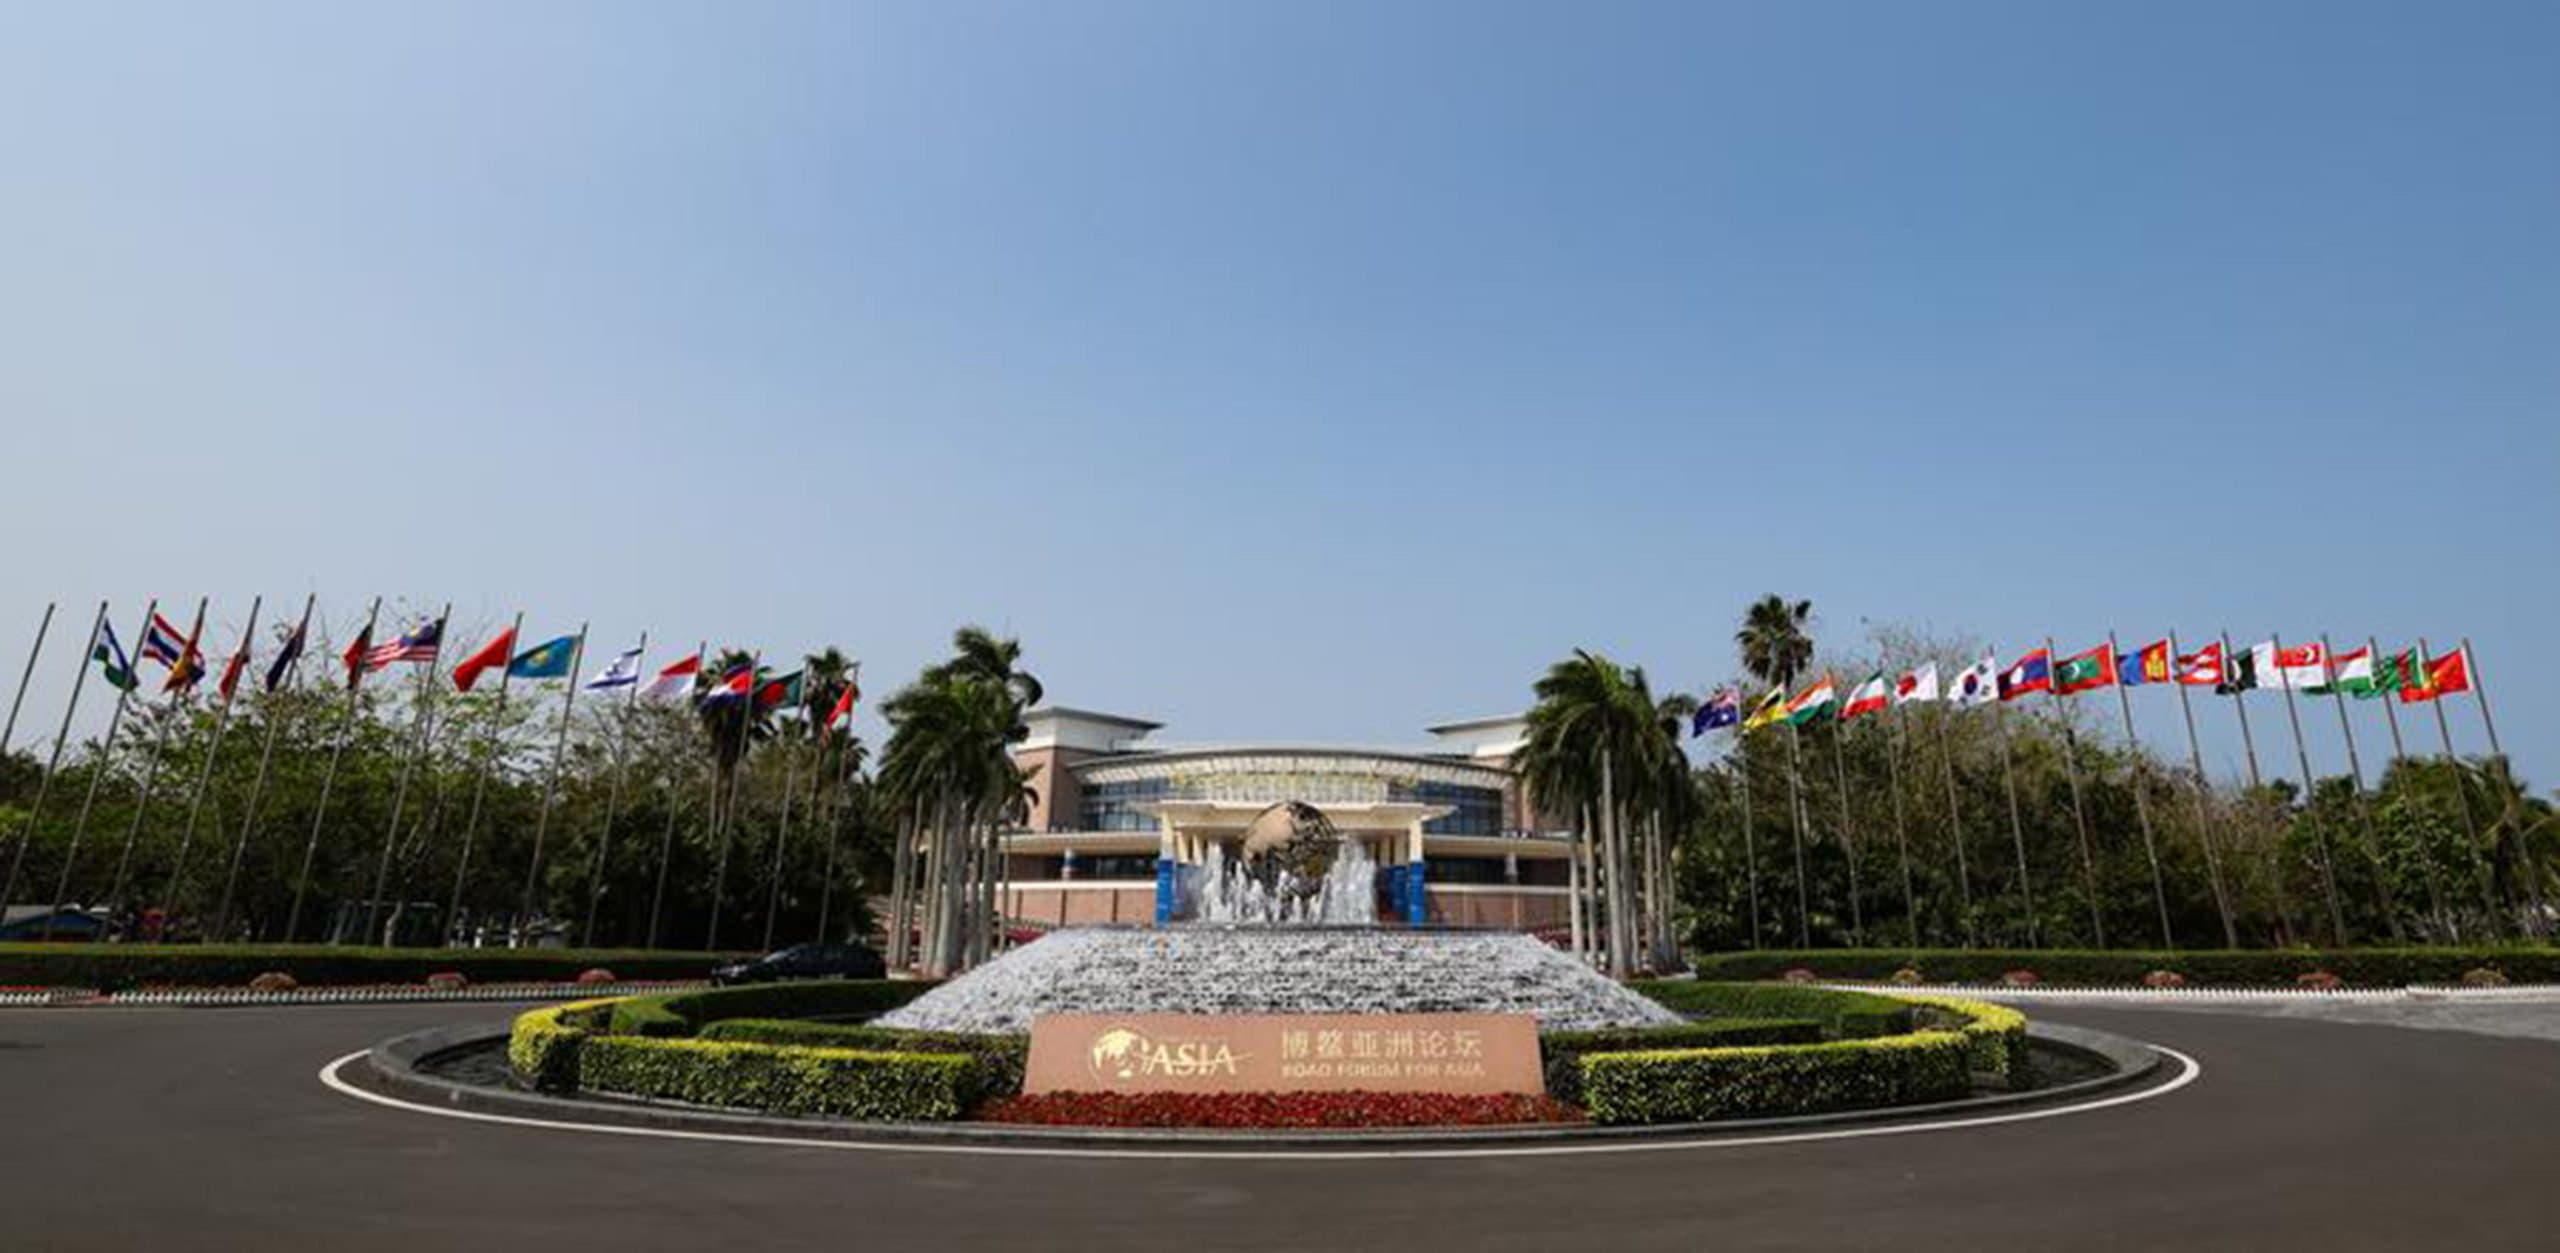
O reavivamento econômico da China em 2024 destacou sua posição crucial em impulsionar o crescimento na Ásia. No recente Fórum Boao para a Ásia (BFA) Anual de 2024, ficou claro que o país busca aprofundar sua integração global e continuar impulsionando a expansão econômica regional. Sua liderança se torna cada vez mais vital na moldagem da trajetória econômica da região e na promoção da estabilidade global. Segundo um relatório divulgado no BFA, a dependência global do comércio asiático permaneceu estável, enquanto a interdependência comercial entre as economias asiáticas permaneceu em níveis elevados em 2022. Tanto a China quanto a Associação das Nações do Sudeste Asiático (ASEAN ) mantiveram-se como pilares do comércio de bens na região. Impulsionadas por exportações robustas e demanda doméstica resiliente, a maioria das economias asiáticas está posicionada para superar seus pares ocidentais em termos de crescimento. No caso da China, maior economia da região, uma série de dados recentes destaca a resiliência e o ímpeto de sua economia doméstica, apontando para uma recuperação constante e fornecendo estímulo para toda a Ásia. A China destaca-se como um motor significativo dessa narrativa regional. Nos primeiros meses de 2024, seu ímpeto econômico surpreendeu, estabelecendo uma base sólida para o ano. Novos dados do Escritório Nacional de Estatísticas revelaram um aumento impressionante de 7% na produção industrial nesse período, superando as previsões de um modesto incremento de 5%. Esse impulso foi o maior observado em quase dois anos, evidenciando a resiliência notável do setor manufatureiro chinês em meio a desafios globais. Essa resiliência não apenas fortaleceu a estabilidade econômica da China , mas também refletiu sua capacidade de adaptação e inovação diante da adversidade. O sólido desempenho das vendas no varejo, um indicador-chave de consumo doméstico, registrou um crescimento de 5,5%, superando as expectativas. Ramificações para a economia asiática O desempenho econômico doméstico robusto nos primeiros meses de 2024 tem potenciais efeitos positivos para toda a economia asiática. A produção industrial vigorosa sinaliza uma demanda crescente por matérias-primas e bens intermediários de outros países asiáticos, alimentando o comércio e as atividades econômicas na região. A dependência chinesa de componentes eletrônicos e maquinaria sul-coreanos impulsiona as exportações da Coreia do Sul para a China, estimulando o crescimento econômico sul-coreano. Da mesma forma, o Vietnã, como destino-chave para a terceirização de manufatura, pode se beneficiar do aumento da demanda chinesa por insumos. O fortalecimento do consumo interno chinês também oferece oportunidades para países asiáticos exportadores, impulsionando suas economias. Desafios e oportunidades regionais A integração econômica regional continua avançando na Ásia, com acordos comerciais e parcerias impulsionando a cooperação e os investimentos. O potencial de crescimento do consumo interno chinês representa uma oportunidade significativa para países vizinhos participarem da cadeia de suprimentos chinesa. O impacto potencial de um adicional de US$ 3,5 trilhões na economia chinesa nos próximos 15 anos destaca a importância de priorizar o consumo doméstico como motor de crescimento. Isso não apenas remodelaria a economia chinesa, mas também teria repercussões globais, fortalecendo ainda mais o papel da China como motor da prosperidade econômica na Ásia e além. Tradução: Mei Zhen Li Fonte: CGTN Imagem principal: Yang Guanyu/ Xinhua
26 de março de 2024
Recentemente, a Sinopec e a PetroChina divulgaram seus relatórios anuais de 2023. Em um cenário de queda dos preços internacionais do petróleo e gás, o desempenho das “duas grandes petroleiras” foi misto: a Sinopec viu seu lucro líquido atribuível à controladora cair pelo segundo ano consecutivo, enquanto a PetroChina registrou um lucro líquido atribuível à controladora recorde. Com um lucro líquido diário médio de RMB 441 milhões, a PetroChina registrou um novo recorde de lucro líquido atribuível à controladora. Em 2023, devido ao impacto da queda dos preços dos produtos de petróleo e gás, a receita operacional da PetroChina e da Sinopec diminuíram em relação ao ano anterior. A Sinopec alcançou uma receita de RMB 3,21 trilhões, uma queda de 3,2% em relação ao ano anterior, enquanto a PetroChina alcançou uma receita de RMB 3,01 trilhões, uma queda de 7,0% em relação ao ano anterior. A PetroChina apontou que em 2023, a demanda mundial por petróleo estava gradualmente se recuperando, o mercado estava geralmente folgado em termos de oferta e demanda, e a influência geopolítica estava diminuindo, levando a uma queda nos preços internacionais do petróleo em relação ao ano anterior. De acordo com o relatório anual da PetroChina, o preço médio do petróleo Brent no mercado à vista foi de US$ 82,64 por barril em 2023, uma queda de 18,4% em relação ao ano anterior. Em comparação com o ano anterior, o preço médio realizado do petróleo da PetroChina em 2023 foi de US$ 76,6 por barril, uma queda de 16,8%; além disso, o preço médio de venda realizado do petróleo da Sinopec em 2023 foi de RMB 3833 por tonelada, uma queda de 11,1% em relação ao ano anterior. No entanto, o desempenho do lucro líquido das “duas grandes petroleiras” foi diferente. Em 2023, a Sinopec alcançou um lucro líquido atribuível aos acionistas de RMB 60,463 bilhões, uma queda de 9,9% em relação ao ano anterior, marcando o segundo ano consecutivo de queda; enquanto a PetroChina alcançou um lucro líquido atribuível aos acionistas de RMB 161,146 bilhões, um aumento de 8,3% em relação ao ano anterior, atingindo um novo recorde histórico. De acordo com o relatório anual da Sinopec, a receita operacional da empresa em 2023 foi de RMB 86,8 bilhões, um aumento de 14,5% em relação ao ano anterior, enquanto os ganhos de investimento tiveram uma queda significativa. Em 2023, os ganhos de investimento da empresa foram de RMB 5,811 bilhões, uma redução de 59,8%, principalmente devido aos grandes ganhos com a venda de participações da Shanghai SECCO no ano anterior e ao mercado químico em baixa, resultando em uma queda nos lucros das empresas de joint venture e associadas. Em termos de divisão por unidades de negócios, o setor de produtos petrolíferos teve um desempenho notável entre os principais negócios das “duas grandes petroleiras”. A PetroChina afirmou que em 2023, beneficiada pela recuperação estável da economia chinesa, o mercado doméstico de produtos petrolíferos se recuperou significativamente, apresentando uma situação geral de oferta e demanda folgada. Como exemplo, a PetroChina vendeu um total de 1657,98 milhões de toneladas de gasolina, querosene e diesel em 2023, um aumento de 10,1% em relação ao ano anterior. Devido à recuperação do mercado de viagens aéreas, a demanda por querosene de aviação aumentou significativamente, resultando em um aumento significativo nas vendas de querosene das “duas grandes petroleiras”. Distribuição de dividendos A PetroChina anunciou que pretende distribuir um dividendo em dinheiro de RMB 0.23 por ação para todos os acionistas, totalizando um dividendo em dinheiro de RMB 42,095 bilhões (incluindo impostos), dos quais o dividendo em dinheiro para as ações A é de RMB 37,242 bilhões (incluindo impostos). A proporção de dividendos em dinheiro da empresa neste ano (incluindo os dividendos em dinheiro já distribuídos no meio do ano) é de 50%. Com o dividendo do meio do ano, a PetroChina distribuirá mais de RMB 80 bilhões em dividendos em 2023, com os dividendos por ação no final do ano e durante todo o ano atingindo os melhores níveis históricos. Por outro lado, a Sinopec espera distribuir um dividendo em dinheiro de RMB 0.345 por ação em 2023 (incluindo impostos), e com a inclusão do valor de recompra de ações, a proporção total de dividendos distribuídos durante o ano atingirá 75%. Em termos de divisão por unidades de negócios, no principal negócio das “duas grandes petroleiras” da China, o setor de produtos petrolíferos teve um desempenho relativamente bom, com a demanda do mercado de produtos petrolíferos se recuperando significativamente com a recuperação econômica doméstica. No entanto, o setor químico ainda não se recuperou completamente. Em comparação com 2023, os planos de gastos de capital da PetroChina e da Sinopec para 2024 foram reduzidos, mas ambos planejam aumentar os gastos de capital em setores como refino e vendas. Olhando para as tendências do mercado de petróleo e gás em 2024, a Sinopec afirmou que, considerando as mudanças na oferta e demanda global, os níveis de estoque, espera-se que os preços internacionais do petróleo oscilem em níveis médios a altos. Enquanto isso, a PetroChina prevê que a economia mundial continuará se recuperando lentamente, com uma margem folgada na oferta e demanda do mercado internacional de petróleo e gás, resultando em uma leve queda no preço médio do petróleo bruto internacional. Fonte: 36kr.com Imagem principal: Xinhua
25 de março de 2024
A receita proveniente do imposto de renda pessoa física (IRPF) da China nos primeiros dois meses deste ano teve uma queda de 15,9% em relação ao ano anterior (RMB 326,2 bilhões), segundo dados recentes divulgados pelo Ministério das Finanças. A queda na receita do imposto de renda de pessoa física nos primeiros dois meses deste ano pode estar relacionada ao fato de o Ano Novo Chinês ter sido mais tarde este ano em comparação com o ano passado, o que resultou em um atraso na distribuição dos bônus de fim de ano em relação ao ano anterior. Além disso, a política de deduções fiscais adicionais implementadas pela China em agosto do ano passado também teve impacto. Este ano, o feriado do Ano Novo Chinês foi de 10 a 17 de fevereiro , mais tarde do que no ano passado (final de janeiro). De acordo com o atual cronograma de declaração de impostos, a renda pessoal geralmente é paga ao tesouro nacional até o dia 15 do mês seguinte, o que significa que a receita do imposto de renda pessoal nos primeiros dois meses deste ano reflete principalmente a renda pessoal de dezembro do ano passado e janeiro deste ano. Muitas empresas costumam distribuir os bônus de fim de ano por volta do feriado do Ano Novo Chinês, o que significa que a receita do imposto de renda dos bônus de fim de ano de muitas pessoas será concentrada em março deste ano, enquanto no ano passado essa receita foi principalmente em fevereiro, resultando em uma base comparativa relativamente alta no ano passado e uma queda acentuada na receita do imposto de renda. De acordo com os dados do Ministério das Finanças, com uma base comparativa alta no mesmo período de 2022, a receita do imposto de renda pessoa física nos primeiros dois meses de 2023 caiu 4%. A recuperação econômica em 2023 não foi tão forte quanto o esperado, e algumas empresas reduziram ou não distribuíram bônus de fim de ano aos funcionários. Além disso, algumas empresas aplicaram redução nos salários dos funcionários, o que pode ter levado a uma redução na receita do imposto de renda pessoa física nos primeiros dois meses desde ano. Outro motivo para a queda na arrecadação via IRPF pode ter sido na medida aplicada pelo governo para aliviar a carga e o ônus das famílias no cuidado e educação de crianças pequenas e no sustento de idosos. O Conselho de Estado decidiu no ano passado aumentar em RMB 1.000 por mês os padrões de dedução especial para o cuidado de crianças pequenas menores de 3 anos, educação dos filhos e sustento de idosos. Os dados divulgados pela Administração Tributária mostram que o aumento desses padrões de dedução especial resultou em uma redução de impostos de RMB 39,18 bilhões no ano passado. O relatório de trabalho do governo deste ano afirmou que mais de 66 milhões de contribuintes se beneficiaram do aumento dos padrões de dedução especial do imposto de renda pessoa física para “um idoso e uma criança” no ano passado. Devido a esses fatores, juntamente com a pressão sobre o crescimento econômico e os desafios no emprego, a receita do imposto de renda pessoa física em 2023 caiu 1% em relação ao ano anterior. No entanto, de acordo com os dados do apêndice do relatório orçamentário central e local deste ano, a receita do imposto de renda pessoa física está prevista para ser de RMB 1,57 trilhão, um aumento de cerca de 6,3% em relação ao ano anterior. A receita do imposto de renda pessoa física geralmente é calculada com base em fatores como a previsão do crescimento da renda dos residentes urbanos, e o aumento da receita do imposto de renda reflete a expectativa do governo de um crescimento estável da renda dos residentes. Os dados do relatório de trabalho do governo deste ano mostram que é esperado um aumento de mais de 12 milhões de empregos urbanos este ano, com uma taxa de desemprego urbano de cerca de 5,5%. O crescimento da renda dos residentes está alinhado com o crescimento econômico (5%). Considerando que parte da receita do imposto de renda dos bônus de fim de ano está concentrada em março deste ano, juntamente com as expectativas do governo para a receita do imposto de renda ao longo do ano, prevê-se que a velocidade de crescimento da receita do imposto de renda possa mudar de negativa para positiva no futuro. Fonte: cfi.net.cn Imagem principal: Proxima Studio/ Adobe Stock
20 de março de 2024
O ano de 2024 celebra 50 anos de relações diplomáticas entre o Brasil e a China . Nesse meio século de relações bilaterais, a China continua sendo o maior destino de exportações e a principal fonte de importações para o Brasil. A intensificação dessa parceria pode ser evidenciada através do aumento dos investimentos feitos por empresas chinesas no Brasil. A BYD, por exemplo, acaba de anunciar o aumento de seu investimento de R$3 bilhões para R$5,5 bilhões em sua fábrica para produção de veículos elétricos, em Camaçari, na Bahia. Além disso, a empresa já havia anunciado, em janeiro deste ano, que iria dobrar a quantidade de empregos inicialmente prevista para a primeira fase da fábrica na Bahia, passando de 5 mil para 10 mil vagas. Também no segmento automotivo, a Great Wall Motors (GWM) anunciou um investimento de R$10 bilhões em 10 anos, incluindo a compra da fábrica de Iracemápolis (SP) e o desenvolvimento de veículos para o mercado local. A fabricante de automóveis anunciou a produção do Haval H6, um SUV híbrido e o segundo modelo elétrico mais comercializado em 2023, na fábrica anteriormente operada pela Mercedes-Benz, localizada em Iracemápolis (SP), com início previsto para este ano. Parceria comercial Um estudo realizado pelo Conselho Empresarial Brasil-China, em colaboração com o Ipea e a Cepal, divulgado em fevereiro de 2023, revela um crescimento significativo nas exportações dos estados brasileiros para a China, com uma projeção otimista até 2030. Entre 2012 e 2021, houve um aumento na participação da China como principal destino das exportações de 22 unidades federativas do Brasil, consolidando-se como o mercado mais importante para 19 delas. A análise também destaca uma alta concentração nas vendas de um grupo restrito de produtos, que correspondeu a mais de 90% do total exportado para o país asiático. Olhando para o futuro, o estudo prevê um aumento de 76,2% nas exportações para a China até 2030, focando em produtos com maior potencial de mercado, o que representaria um acréscimo de US$44,5 bilhões em relação à média de 2017 a 2020. Em 2023, as exportações do Brasil para a China aumentaram 16,6%, atingindo US$104,31 bilhões. Esse crescimento superou significativamente o aumento de 1,7% nas exportações totais do Brasil. Como resultado, a participação da China nas exportações brasileiras subiu de 26,8% em 2022 para 30,7% no ano passado, conforme informado pela Secretaria de Comércio Exterior (Secex/Mdic). A conquista do recorde de exportações no último ano, reflete a sólida e diversificada parceria comercial entre Brasil e China, que se fortaleceu com o passar desses 50 anos. Mas essa relação histórica teve início no século XIX, mais precisamente em 1881, quando foi estabelecida a primeira missão diplomática Brasil-China. Essa missão culminou na assinatura de um tratado que resultou na criação de um consulado-geral brasileiro em Xangai, dois anos depois. Nesse mesmo período, as trocas comerciais entre os dois países começaram com a chegada de mercadorias das colônias portuguesas de Macau, na China, e de Goa, na Índia, aos portos brasileiros. Contudo, foi em 15 de agosto de 1974 que as relações diplomáticas entre Brasil e China foram formalmente estabelecidas, marcando o início de uma nova era de colaboração e entendimento mútuo. Ao longo dos anos, Brasil e China têm enfrentado desafios semelhantes, como a luta contra a desigualdade social e a busca pela soberania alimentar. A parceria estratégica entre os dois países tem sido fortalecida ao longo dos anos, com ênfase em áreas como desenvolvimento social, inovação científica e tecnológica, e mais recentemente, proteção ambiental e economia digital. A declaração conjunta sobre o aprofundamento da Parceria Estratégica Global, emitida em Pequim em abril de 2023, reforça o compromisso de continuar estimulando o intercâmbio de visitas oficiais e o diálogo entre as autoridades, consolidando a base política das relações e expandindo a cooperação em novas áreas.
15 de março de 2024
Falta de uniformidade de padrões, processos longos e baixa transparência nos negócios de pagamentos transfronteiriços são alguns dos problemas quando se fala em compensação transfronteiriça e pagamentos internacionais em RMB. Nesta sexta-feira, 15, foi realizado em Xangai um evento para discutir essas e outras questões relacionadas ao setor. No que diz respeito aos padrões de negócios, desde o início da construção do sistema CIPS em 2015, o padrão ISO 20022 amplamente reconhecido internacionalmente foi adotado, e com base nas características e requisitos do mercado de pagamentos transfronteiriços da China. Algumas inovações de design e aplicação dos padrões de mensagens também foram implementadas, resultando em uma prática de aplicação do ISO 20022 que atende às necessidades de desenvolvimento dos negócios de pagamentos transfronteiriços em RMB. Além disso, a empresa de compensação transfronteiriça participa ativamente do trabalho de governança de padrões internacionais, atuando como líder do grupo de estudo de opiniões de revisão do padrão ISO 20022 e do grupo de trabalho de revisão do padrão ISO 20022, organizando especialistas de países como Reino Unido, Estados Unidos e Japão para realizar pesquisas e revisões do novo padrão ISO 20022. Sobre os padrões de identificação, a aplicação global do Código de Identificação de Pessoas Jurídicas (LEI) no campo de pagamentos transfronteiriços em RMB se faz necessária, incorporando informações do LEI em certificados digitais para promover a identificação de pessoas em vários cenários de negócios, através do mapeamento mútuo do LEI com o BIC, CIPS ID e outros códigos de identificação, promove ainda mais o uso do LEI. O vice-presidente da filial do Banco Industrial e Comercial da China em Xangai, Mi Liang, o vice-presidente da BOCOM Fintech, Feng Xiaoming, e o assistente do gerente geral da Genertec Finance, Yue Haifeng, trocaram informações sobre a construção e aplicação de padrões em suas respectivas instituições, e afirmaram que irão implementar a estratégia de padronização nacional, promover a aplicação prática de padrões internacionais no setor financeiro, especialmente nos negócios de pagamentos transfronteiriços em RMB, e promover ativamente os serviços de produtos do CIPS para atender às necessidades de liquidação transfronteiriça de moeda chinesa RMB para instituições financeiras e empresas domésticas e estrangeiras. Segundo informações, o próximo passo será continuar participando na governança de padrões internacionais no campo de pagamentos transfronteiriços, promovendo ativamente a aplicação prática de padrões internacionais como o ISO 20022, LEI, entre outros, para conectar de forma mais aberta e compatível as regras e padrões entre bancos comerciais domésticos e estrangeiros. Fonte: yicai.com Imagens principal: Song Weiwei/ Xinhua
14 de março de 2024
Para estimular o consumo e impulsionar a economia, o Conselho de Estado da China lançou um plano de ação em larga escala para a renovação de equipamentos e a substituição de produtos de consumo usados por novos, propondo o uso de fundos do governo central para incentivar os consumidores e empresas a atualizarem seus equipamentos e produtos de consumo. Segundo a agência de notícias Xinhua, o Conselho de Estado da China recentemente lançou o “Plano de Ação para Promover a Renovação em Larga Escala de Equipamentos e a Substituição de Produtos de Consumo Usados” (doravante referido como “Plano de Ação”), anunciando a implementação de quatro grandes ações: renovação de equipamentos, substituição de produtos de consumo usados, reciclagem e reutilização, e aprimoramento de padrões. De acordo com o “Plano de Ação”, o plano de ação se concentra principalmente em equipamentos industriais, infraestrutura como elevadores residenciais, equipamentos de transporte e automóveis, e eletrodomésticos , visando promover a produção e aplicação de equipamentos avançados, impulsionar a entrada de produtos de consumo duráveis e de alta qualidade na vida da população em geral, e aumentar significativamente a qualidade e o nível de ciclo da economia nacional. O “Plano de Ação” menciona que o objetivo do plano de ação é, até 2027, aumentar em mais de 25% o investimento em equipamentos nos setores industrial, agrícola, de construção, transporte, educação, turismo, saúde, entre outros; alcançar uma taxa de penetração de ferramentas digitais de design e desenvolvimento em empresas industriais de grande escala; aumentar em dobro a quantidade de carros descartados reciclados em relação ao ano anterior, com um aumento de 45% no volume de transações de carros usados e um aumento de 30% na quantidade de eletrodomésticos usados reciclados em relação ao ano anterior. O “Plano de Ação” afirma que projetos de renovação e reciclagem de equipamentos elegíveis serão incluídos no escopo de apoio financeiro do orçamento central, e que o governo central e os governos locais continuarão a apoiar a substituição de produtos de consumo usados, aumentando os incentivos fiscais e orientando as instituições bancárias a aumentar de forma adequada os empréstimos verdes. O Primeiro-ministro da China, Li Qiang, presidiu uma reunião executiva do Conselho de Estado em 1º de março, na qual foi aprovado o “Plano de Ação para Promover a Renovação em Larga Escala de Equipamentos e a Substituição de Produtos de Consumo Usados”. Analistas acreditam que a mais recente política de alto escalão da China visa impulsionar ainda mais o consumo interno para impulsionar o crescimento, ao mesmo tempo em que compensa os fatores desfavoráveis ao comércio exterior, como as restrições à importação de carros chineses pelos Estados Unidos e pela Europa. Segundo a Bloomberg, economistas do Goldman Sachs estimam que, se a China gastar cerca de RMB 800 bilhões em subsídios de 20% para a substituição de carros, eletrodomésticos de grande porte e equipamentos, o plano poderá gerar um gasto adicional de cerca de RMB 800 bilhões este ano, equivalente a cerca de 0,6% do Produto Interno Bruto nacional do ano passado. Fonte: zaobao.com Imagem principal: Zhang Jiansong/ Xinhua
13 de março de 2024
Apesar dos esforços do governo chinês para impulsionar o setor imobiliário por meio de uma lista de projetos autorizados, os bancos comerciais continuam a adotar uma postura cautelosa ao conceder empréstimos para esses empreendimentos, revelaram fontes internas do setor. A iniciativa, que envolve a participação ativa dos governos locais, visa estimular o desenvolvimento de projetos residenciais ao facilitar o acesso ao financiamento. No entanto, embora os governos locais tenham demonstrado entusiasmo com o programa, os bancos comerciais permanecem criteriosos, dedicando tempo considerável à análise das solicitações e resultando em um número de aprovações significativamente menor do que o esperado. Até o momento, os projetos incluídos na lista autorizada, implementada há menos de dois meses, conseguiram captar 200 bilhões de CNY (US$ 27,8 bilhões). No entanto, a taxa de aprovação tem sido baixa, com muitas empresas lutando para obter financiamento. Segundo relatos, empresas com dificuldades operacionais estão enfrentando ainda mais obstáculos, já que as instituições financeiras estão exercendo uma cautela extrema ao conceder empréstimos a empresas endividadas, independentemente do apoio dos governos locais. Em uma entrevista ao Yicai, um informante de uma incorporadora imobiliária em dificuldades revelou que a empresa submeteu mais de 100 projetos para ingressar na lista autorizada, sem sucesso até o momento. A situação é semelhante em outras empresas do setor, com relatos de projetos submetidos para análise, mas poucos recebendo aprovação. Apesar dos desafios, há otimismo em relação ao potencial de aprimoramento do programa. Fontes do setor observaram que, à medida que o mecanismo da lista autorizada amadurece, as comunicações entre desenvolvedores e bancos estão se tornando mais eficientes, e os processos de análise estão sendo agilizados. Além disso, os reguladores estão exigindo maior transparência, obrigando os bancos a justificar as negativas de financiamento para projetos da lista autorizada. No entanto, para aumentar a confiança dos bancos no programa, alguns governos provinciais estão incentivando uma gestão dinâmica da lista autorizada, removendo projetos que posteriormente sejam considerados não qualificados. Essa abordagem visa garantir que apenas os projetos mais viáveis e promissores recebam financiamento , fortalecendo assim o setor imobiliário e impulsionando o crescimento econômico. Tradução: Mei Zhen Li Fonte: Yicai Global Imagem principal: Chen Sihan/ Xinhua