7 de agosto de 2024
No primeiro semestre deste ano, o lucro total da indústria mecânica na China foi de RMB 735,18 bilhões, uma queda de 6,3% em comparação com o mesmo período do ano anterior, com uma taxa de crescimento 9,8 pontos percentuais menor do que a indústria nacional chinesa. O valor agregado das empresas de grande porte da indústria mecânica da China cresceu 6,1% em comparação com o mesmo período do ano anterior. As informações foram divulgadas em 7 de agosto pela Federação da Indústria Mecânica da China. Luo Junjie, vice-presidente executivo da Federação, declarou que, devido a uma combinação de fatores como a fraqueza da demanda, a escassez de pedidos, a intensa concorrência, a queda dos preços e a dificuldade na recuperação de contas a receber, a rentabilidade da indústria mecânica sofreu um declínio. Luo Junjie observou que, olhando para o ano todo, a indústria mecânica enfrenta oportunidades e desafios. Os efeitos das políticas poderão melhorar o ambiente de desenvolvimento da indústria, liberando o potencial de mercado e fortalecendo a confiança no desenvolvimento, fornecendo uma base sólida e motivação para o desenvolvimento estável da indústria. No primeiro semestre deste ano, a indústria mecânica continuou em expansão, com uma taxa de crescimento do valor agregado geralmente estável e uma produção e vendas de produtos se mantendo em uma tendência positiva. Os dados mostram que no período, o valor agregado das empresas de grande porte da indústria mecânica cresceu 6,1% em comparação com o mesmo período do ano anterior, uma taxa ligeiramente superior à da indústria nacional (0,1 ponto percentual), mas inferior à da manufatura (0,4 ponto percentual). Os cinco principais setores da economia nacional relacionados à indústria mecânica registraram um crescimento interanual no valor agregado. Dentre eles, o setor automotivo teve um papel destacado, com um crescimento de 9,8%; enquanto os setores de equipamentos gerais, equipamentos especiais, máquinas elétricas e instrumentos apresentaram uma desaceleração no crescimento, com taxas de 2,8%, 2,1%, 4,7% e 5,2%, respectivamente. No lado dos investimentos, após três anos consecutivos de rápido crescimento de dois dígitos, o investimento em ativos fixos da indústria mecânica continuou a crescer em 2024, mas a taxa de crescimento diminuiu. No primeiro semestre, o investimento em ativos fixos da desse setor cresceu 9,3% em comparação com o mesmo período do ano anterior, uma desaceleração significativa em relação ao ano passado. No aspecto das receitas e lucros, desde março, o lucro total tem apresentado uma queda interanual por vários meses consecutivos. No primeiro semestre, a receita operacional das empresas de grande porte da indústria mecânica foi de RMB 14,2 trilhões, um crescimento de apenas 1,0% em comparação com o mesmo período do ano anterior, 1,9 ponto percentual menor do que a indústria nacional; o lucro total foi de RMB 735,18 bilhões, uma queda de 6,3%, 9,8 pontos percentuais menor do que a indústria nacional. A margem de lucro sobre as receitas operacionais foi de 5,2%, 0,4 ponto percentual menor do que no mesmo período do ano anterior e 0,2 ponto percentual menor do que a indústria nacional. Luo Junjie analisou que a fraca demanda e a escassez de pedidos levaram a uma intensa concorrência no mercado e a uma queda contínua dos preços dos produtos. No primeiro semestre, a queda dos preços de venda de produtos da indústria mecânica ao sair da fábrica foi de aproximadamente 2%, sendo de 1,9% em junho. No mesmo mês, os preços da venda de matérias primas para produtos da indústria mecânica aumentaram 1,6%, especialmente os produtos de metais não ferrosos, que tiveram um aumento de dois dígitos. A queda dos preços da indústria mecânica e o aumento dos preços das matérias primas pressionaram o espaço de lucro da indústria. Fonte: yicai.com
5 de agosto de 2024
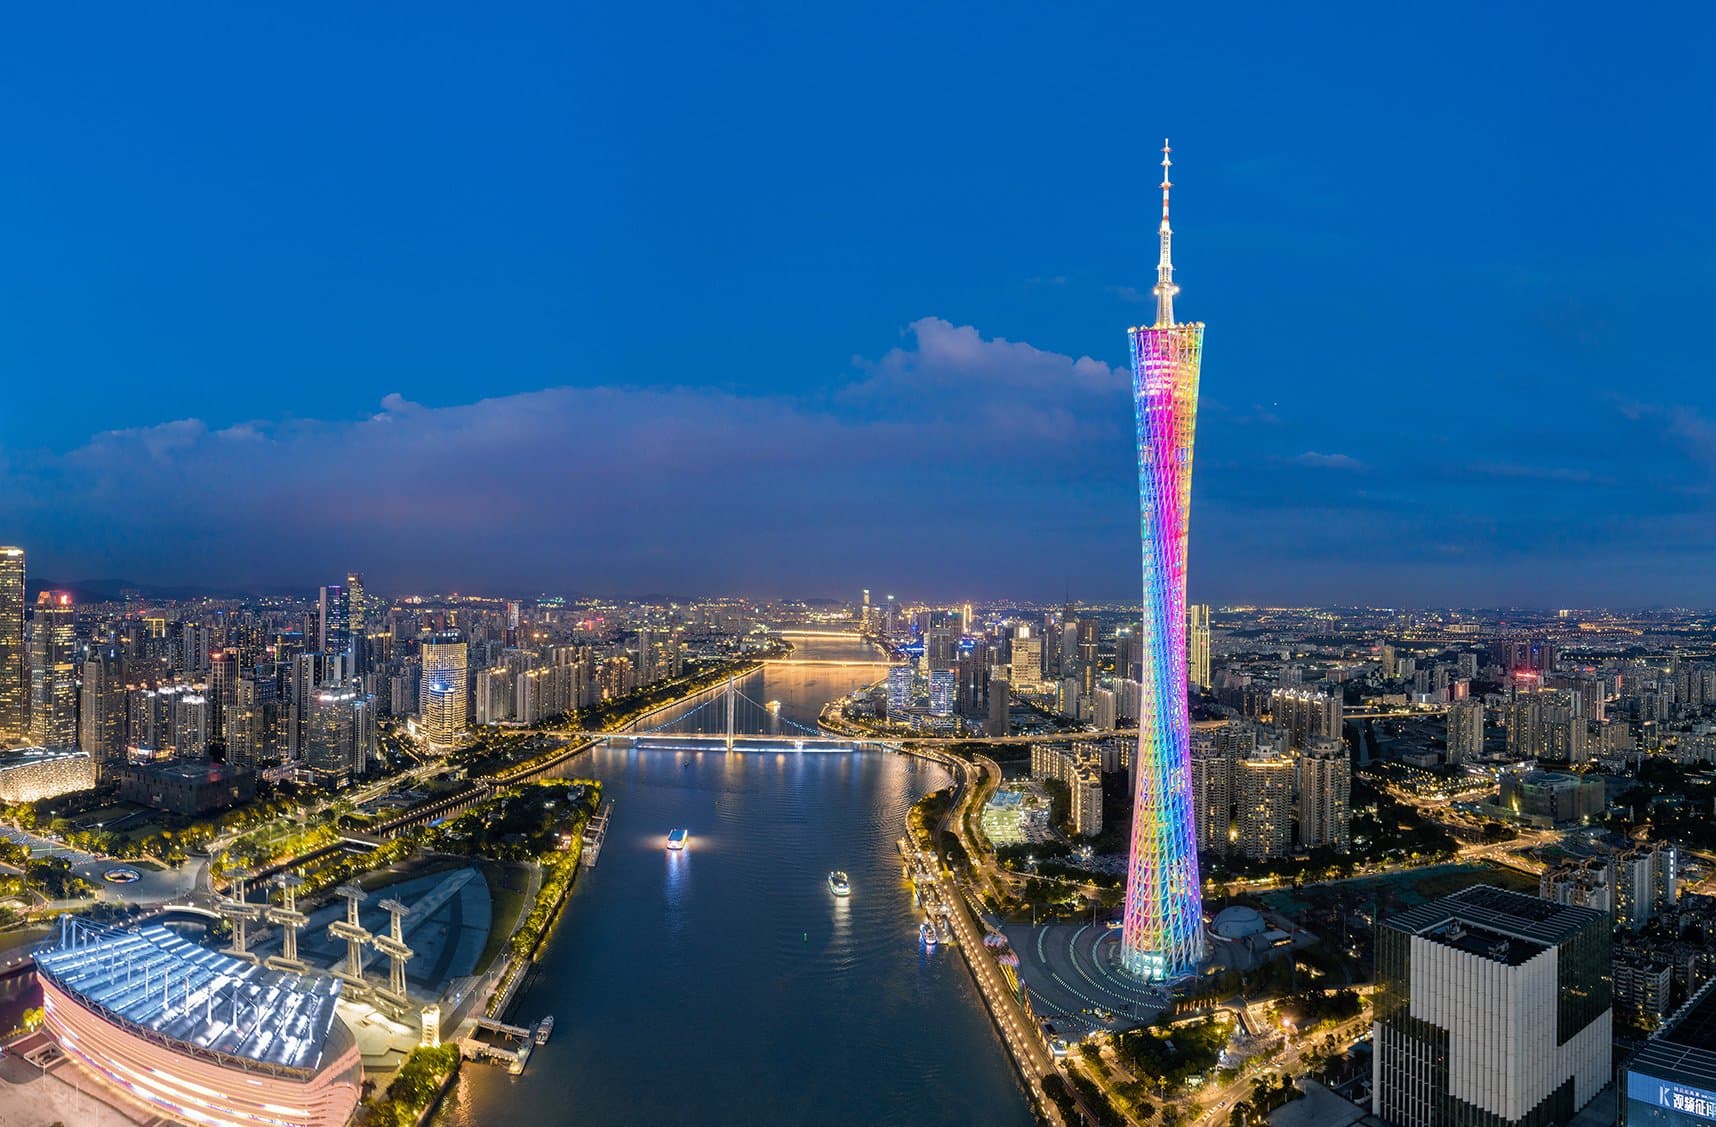
Após a publicação dos dados econômicos do primeiro semestre de 2024, uma comparação entre províncias chamou a atenção. A vantagem da província de Cantão , a maior economia doméstica da China, em relação ao segundo lugar, Jiangsu, foi ainda mais reduzida, levando alguns a especular que a maior província econômica da China está prestes a mudar de mãos. No primeiro semestre deste ano, o PIB de Cantão foi de RMB 6,524 trilhões, enquanto o de Jiangsu foi de RMB 6,333 trilhões, o que equivale a aproximadamente 97,06% do primeiro. A diferença entre os dois foi de RMB 191,62 bilhões, o menor valor nos últimos cinco anos. No ano passado, o PIB de Jiangsu foi RMB 244,45 bilhões menor que o de Cantão, e no ano anterior foi RMB 260,93 bilhões menor. Equilíbrio do desenvolvimento provincial A partir da taxa de crescimento econômico das principais cidades da província, Cantão apresenta uma diferenciação significativa, enquanto Jiangsu é mais equilibrada. No primeiro semestre, entre as 10 cidades de Cantão com maior PIB, há tanto algumas com alto desempenho, como Shenzhen, Dongguan e Zhuhai, quanto com baixo desempenho, como Guangzhou, Foshan, Jiangmen, Maoming e Zhanjiang. Os dados mostram que, no primeiro semestre, o crescimento real do PIB de Shenzhen, Dongguan e Zhuhai foi de 5,9%, 5,3% e 5,5%, respectivamente, todos bem acima da média de Cantão (3,9%) e também acima da nacional (5%). Enquanto o crescimento real do PIB de Guangzhou, Foshan, Jiangmen, Maoming e Zhanjiang foi de apenas 2,5%, 1,7%, 3,4%, 1,5% e 0,8%, respectivamente. Entre elas, as cidades de Guangzhou e Foshan, que são núcleos da província e grandes centros industriais, têm um impacto particularmente significativo sobre Cantão. Zhanjiang, no primeiro semestre, teve um PIB de RMB 1,943 bilhão menor que no mesmo período do ano anterior, sendo uma das poucas cidades na China com crescimento nominal negativo do PIB. Em comparação, as 13 cidades de Jiangsu estão mais equilibradas no desenvolvimento, com 9 das 10 primeiras cidades tendo uma taxa de crescimento real do PIB acima da nacional, pelo menos em 0,6 pontos percentuais. Apenas a cidade de Nanjing (4,4%) teve crescimento abaixo da média nacional. A cidade de "nível de prefeitura mais forte", Suzhou, teve um crescimento real de 6,2%, ocupando o primeiro lugar entre as 10 cidades com maior crescimento da China no primeiro trimestre. Cantão mantém vantagem na comparação de indicadores-chave Apesar de Cantão ter um equilíbrio de desenvolvimento inferior a Jiangsu, alguns indicadores-chave, como economia, finanças, impostos, tecnologia, transporte e população, mostram que o poder econômico de Cantão ainda é superior. Ou seja, mesmo que o tamanho econômico seja semelhante, o "valor do PIB por unidade" de Cantão é maior que o de Jiangsu. A indústria é o principal motor da economia nacional da China. Em termos de competitividade industrial, os relatórios estatísticos locais mostram que, em 2023, o lucro total das empresas industriais acima de um determinado tamanho em Cantão foi de RMB 1,057 trilhões, enquanto em Jiangsu foi de RMB 934,4 bilhões, com uma diferença de RMB 123,1 bilhões entre os dois. O número de empresas listadas está altamente relacionado com a vitalidade econômica de um local. Até o fim do ano passado, Cantão tinha 872 empresas listadas no mercado interno, enquanto Jiangsu tinha 690 empresas listadas. O total de fundos reflete o potencial de desenvolvimento de uma região. De acordo com os dados estatísticos do Banco Popular da China, em 2023, o saldo total de depósitos em moeda local e estrangeira das instituições financeiras em Cantão foi de RMB 35,09 trilhões, enquanto em Jiangsu foi de RMB 24,59 trilhões. A receita tributária representa a capacidade financeira da economia local. De acordo com os dados estatísticos da Administração Estatal de Impostos e dos Departamentos de Impostos de Cantão e Jiangsu, a receita tributária doméstica organizada pelo Departamento de Impostos de Cantão no ano passado foi de RMB 2,1638 trilhões, aproximadamente 1,39 vezes a mais que a de Jiangsu (RMB 1,5587 trilhão). De acordo com os dados do Ministério das Finanças, no ano passado, Cantão contribuiu com RMB 115,814 bilhões para o ajuste de pensões de todo o país, o que representa quase metade das receitas de fundos de ajuste nacional. Enquanto isso, Jiangsu contribuiu com RMB 17,711 bilhões, aproximadamente 7,3% do total nacional. Em termos de capacidade inovadora, no final do ano passado, Cantão tinha um total de 75 mil empresas de alta tecnologia, superior às 51 mil de Jiangsu. A despesa em Pesquisa e Desenvolvimento (P&D) de Cantão como porcentagem do PIB foi de 3,39%, superior aos 3,2% de Jiangsu. Durante o ano, Cantão adicionou 143,1 mil novas patentes de invenção concedidas, superior às 108 mil de Jiangsu. O número de pedidos internacionais de patentes PCT de Cantão foi de 23,7 mil, ocupando o primeiro lugar no país, muito acima das 6,5 mil de Jiangsu. No aspecto da economia externa, durante o ano todo, o valor total das importações e exportações de bens de Cantão foi de RMB 8,3 trilhões, enquanto o de Jiangsu foi de RMB 5,25 trilhões. A diferença equivale a aproximadamente o valor total de importações e exportações de uma província como Shandong. Durante o ano, Cantão estabeleceu 21.685 novas empresas de investimento direto estrangeiro, mais de seis vezes o número de Jiangsu (3.481). No consumo, o total de vendas de bens de consumo social de Cantão foi de RMB 4,749 trilhões, RMB 194,7 bilhões a mais que o de Jiangsu (RMB 4,555 trilhões). Os dados acima mostram que, atualmente, a escala econômica de Cantão e sua importância para a economia nacional são significativamente maiores que as de Jiangsu, tornando-a a incontestável maior província econômica do país. Diferenças de modelos de desenvolvimento Especialistas do Instituto de Desenvolvimento Integrado da China (Shenzhen) analisaram que a redução da diferença de PIB entre Cantão e Jiangsu reflete as diferenças nos modelos de desenvolvimento das duas províncias. Cantão adota um modelo de desenvolvimento impulsionado por polos, com as duas cidades-núcleo de Guangzhou e Shenzhen, além de Foshan e Dongguan, cidades com PIB de trilhões em RMB, impulsionando o desenvolvimento das cidades e condados vizinhos. Jiangsu, por outro lado, segue um modelo de desenvolvimento equilibrado e em etapas, com as 13 cidades de nível de prefeitura apresentando uma característica de arranjo em degraus. É difícil determinar qual modelo é superior. Cantão tem duas cidades com PIBs que ultrapassam RMB 3 trilhões, mas existe uma lacuna significativa com as cidades com PIBs abaixo de RMB 1 trilhão, com uma grande diferença no tamanho entre as cidades líderes e as demais. As cidades de Jiangsu estão mais equilibradas em seu desenvolvimento, mas também enfrentam o problema de capacidade de irradiação insuficiente da capital provincial Nanjing e da campeã do PIB Suzhou, resultando em uma menor coesão econômica entre as cidades da província e uma falta de efeito de liderança. Fonte: finance.sina.cn
2 de agosto de 2024
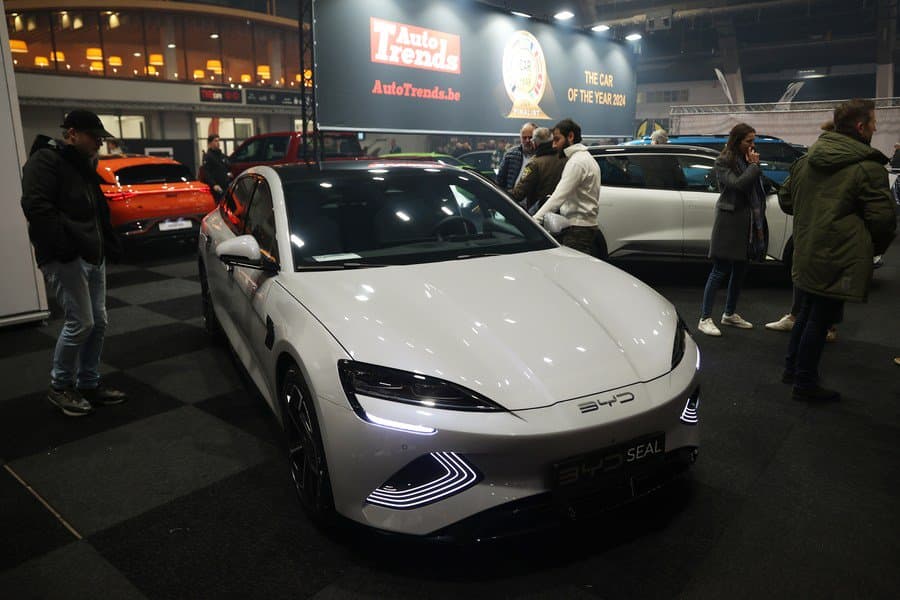
As vendas de várias fabricantes chinesas de veículos elétricos, incluindo BYD e Li Auto, aumentaram em julho em comparação com o ano anterior, em um mês que geralmente é fraco para vendas de carros. De acordo com o portal de notícias chinês, Yicai Global, a Li Auto liderou os ganhos com um salto de mais de 49% nas vendas de veículos elétricos, alcançando 51.000 unidades no mês passado, estabelecendo um novo recorde mensal para a empresa. A BYD, que superou a Tesla em vendas globais no ano passado, vendeu 342.383 veículos elétricos no mês passado, um aumento de 31% em relação ao ano anterior. Suas vendas no exterior ultrapassaram 30.000 unidades. A Harmony Intelligent Mobility Alliance, uma aliança automotiva iniciada pela Huawei Technologies, entregou um total de 44.090 veículos. Cerca de 41.535 desses veículos foram produzidos sob a marca Aito, desenvolvida pela Huawei em parceria com o Seres Group, após as entregas terem aumentado seis vezes. As entregas da Leapmotor aumentaram 54%, totalizando 22.093 veículos. A Leapmotor International, uma joint venture da startup chinesa de automóveis e da Stellantis, enviou seu primeiro lote dos modelos de veículos elétricos C10 e T03 do Porto de Xangai para a Europa em julho. A Nio entregou 20.498 veículos no mês passado, praticamente inalterado em relação ao ano anterior, enquanto a Zeekr, a marca de veículos elétricos da Geely Automotive Holdings, viu suas entregas saltarem 30% para 15.655. As da Xpeng Motors subiram 1% para 11.145. E a Hozon Auto, que possui a marca de veículos elétricos Neta, entregou 11.015 veículos, um aumento de 9,7%. A BAIC BluePark New Energy Technology vendeu um total de 11.000 carros, com sua marca de veículos elétricos premium Arcfox registrando um aumento de quatro vezes, totalizando 8.017. As entregas da Xiaomi Auto do modelo SU7 ultrapassaram 10.000 unidades no mês passado e espera-se que também o façam este mês, disse a empresa ontem. A divisão de veículos da gigante chinesa de smartphones também afirmou que espera atingir sua meta anual de 100.000 unidades um mês antes do previsto. A IM Motors, a joint venture entre SAIC Motor, Zhejiang Hi-Tech Park e Alibaba Group Holding, entregou 6.017 veículos em julho, um aumento de 249%. A marca de veículos elétricos de alta gama da Dongfeng Motor Group, Voyah, viu suas entregas subirem 76%, totalizando 6.015 unidades. As vendas gerais de veículos elétricos na China aumentaram 31% entre 1 e 28 de julho em comparação com o ano anterior, mas caíram 5% em relação ao mês anterior, segundo dados divulgados pela China Passenger Car Association no final do mês passado. Até agora este ano, as vendas no varejo de veículos de passageiros elétricos aumentaram 33%, totalizando quase 4,84 milhões em comparação com o mesmo período do ano passado. Algumas fabricantes de veículos elétricos não relataram aumentos nas vendas em julho. Por exemplo, a GAC Aion, a marca de veículos elétricos da tradicional montadora GAC Group, vendeu 35.238 veículos, uma queda de 22% em relação ao ano anterior. Tradução: Mei Zhen Li Fonte: Yicai Global
31 de julho de 2024
Um movimento de fusão bancária tem se acelerado na China em instituições financeiras de pequeno e médio porte. Em 28 de julho, o grupo de trabalho para a formação do Banco Agrícola e Comercial de Henan (Henan Rural Commercial Bank) anunciou que 25 instituições jurídicas dentro da província seriam fundidas para formar o novo banco. Entre as 25 instituições fundidas, está incluído o Banco Agrícola e Comercial Unido de Henan, que foi inaugurado em novembro do ano passado. Segundo o jornal chinês Yicai, citando estatísticas ainda incompletas, apenas nos últimos dois meses, mais de 60 bancos pequenos e médios foram dissolvidos ou sofreram fusões. Por outro lado, após a reestruturação, alguns bancos viram seu tamanho de ativos crescer, alcançando a categoria dos "bancos grandes com ativos em trilhões de RMB". Em 24 de julho, o Banco Agrícola e Comercial de Huaibei foi aprovado para absorver a fusão com o Banco Agrícola e Comercial de Suixi, Anhui. No final de junho, o Banco Agrícola e Comercial de Liaoning foi aprovado para absorver a fusão com 36 outras instituições bancárias rurais pequenas e médias de Liaoning. A redução no número de bancos pequenos e médios já era previsível. De acordo com dados da Autoridade Nacional de Supervisão Financeira, até o fim de 2023, havia 1636 bancos de vilarejo, representando cerca de 40,87% do total de instituições bancárias no país, uma redução de 10 em comparação com o mesmo período de 2022. Após as ondas de fusões entre os bancos de pequeno e médio porte, vários bancos com ativos que ultrapassem de trilhões de RMB estão surgindo com essas fusões. Um exemplo típico é o novo Banco Agrícola e Comercial de Henan formado por fusão. Em novembro de 2023, o Banco Agrícola e Comercial Unido de Henan foi inaugurado, estabelecido por empresas estatais provinciais com status de pessoa jurídica independente. De acordo com as informações divulgadas pelo banco, até março de 2024, o total de ativos do sistema era de RMB 2,6 trilhões, com saldos de depósitos e empréstimos e participação de mercado liderando as instituições financeiras de Henan. Em julho deste ano, o Banco Agrícola e Comercial Unido de Henan e outras 24 instituições jurídicas se juntaram para formar o Banco Agrícola e Comercial de Henan, ampliando ainda mais seu escopo de operações. Um caso semelhante é o Banco Agrícola e Comercial de Liaoning. A reforma do sistema de crédito rural de Liaoning seguiu um modelo de "dois passos": primeiro, através da fusão de cooperativas de crédito para formar um banco agrícola e comercial provincial com pessoa jurídica única; em seguida, absorver a fusão com outras instituições bancárias pequenas e médias da província. No final de agosto do ano passado, a fusão do Banco Agrícola e Comercial de Shenyang com 30 cooperativas de crédito foi aprovada para formar o Banco Agrícola e Comercial de Liaoning; no final de junho, a operação de fusão com o Banco Agrícola e Comercial de Xinmin de Liaoning e outras 36 instituições bancárias rurais pequenas e médias foi aprovada. A onda de fusões e reestruturações bancárias não é apenas resultado de problemas operacionais internos, mas também de exigências de gestão de riscos regionalizados. Do ponto de vista político, a aceleração das reformas e a gestão de riscos em bancos pequenos e médios, bem como a reforma estável das cooperativas de crédito provinciais, são fatores-chave para o aquecimento das fusões e reestruturações bancárias. Especialistas do setor afirmam que, na reforma das cooperativas de crédito provinciais, especialmente no modelo de banco agrícola e comercial provincial com pessoa jurídica única, a fusão e reestruturação de bancos pequenos e médios, bem como a redução em seu número, é uma tendência inevitável. As fusões e reestruturações bancárias podem aliviar o problema da construção repetida de agências, reduzir os custos operacionais das agências de serviço e melhorar a eficácia operacional. Em um nível mais profundo, a aceleração das fusões e reestruturações é uma das principais ferramentas para gestão de riscos. Geralmente, considera-se que os bancos pequenos e médios incluem bancos comerciais urbanos, bancos agrícolas e comerciais, bancos cooperativos agrícolas, cooperativas de crédito e bancos de vilarejo. Fonte: yicai.com
30 de julho de 2024
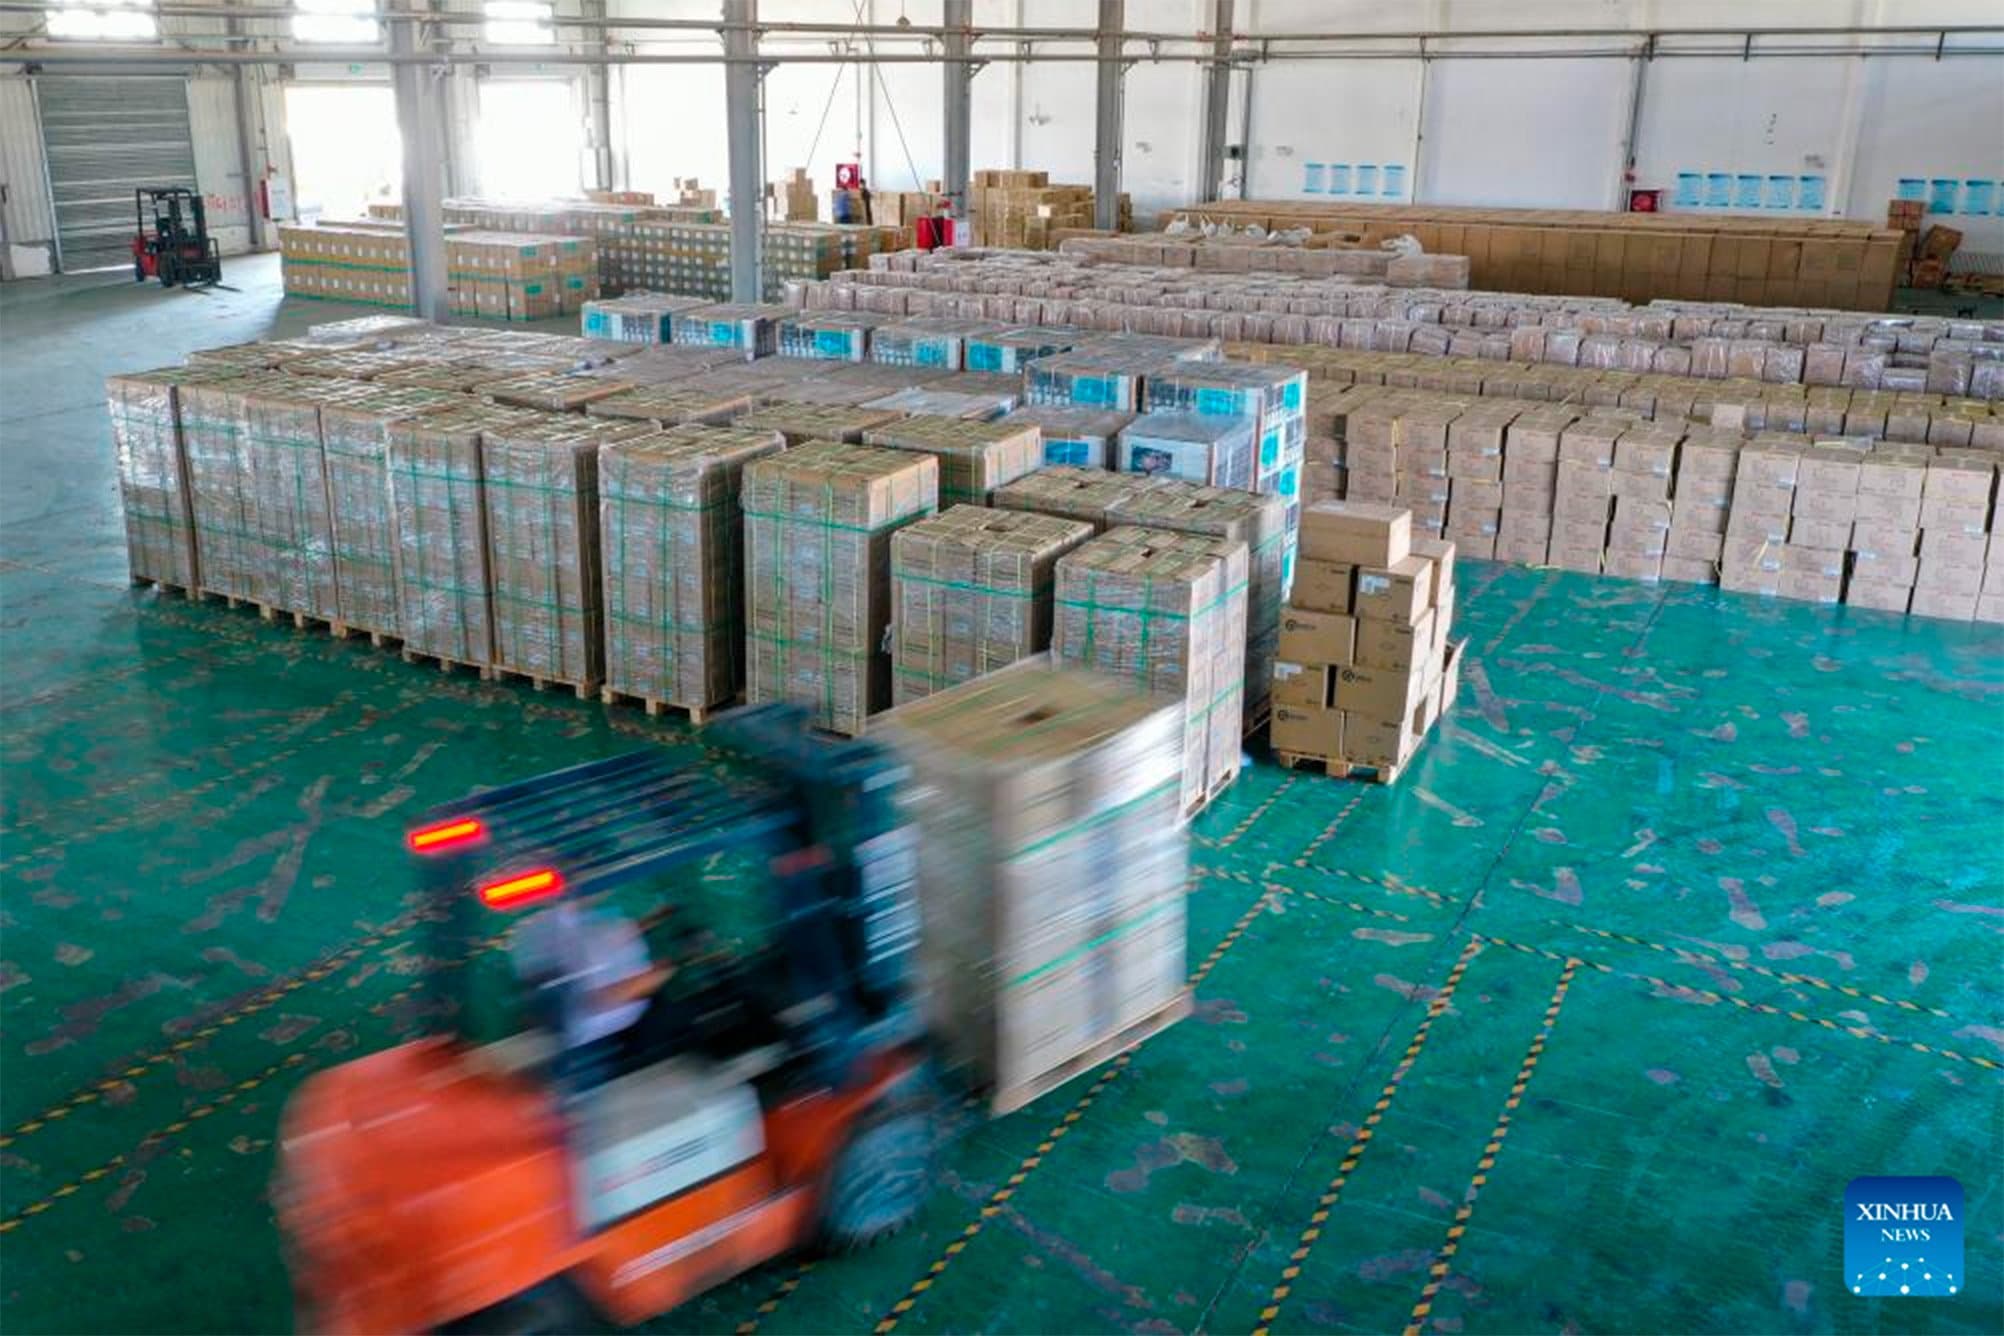
De acordo com as estatísticas alfandegárias, o comércio eletrônico transfronteiriço da China cresceu 1,2 vezes em relação a 2018. Estimativas preliminares indicam que o volume de importações e exportações no primeiro semestre foi de RMB 1,22 trilhão, um aumento de 10,5% em relação ao mesmo período de 2023. O desenvolvimento do comércio eletrônico transfronteiriço trouxe novos desafios à supervisão alfandegária. Atualmente, a alfândega supervisiona anualmente mais de 7 bilhões de pacotes de comércio eletrônico transfronteiriço e envios expressos internacionais, com uma média diária de cerca de 20 milhões. Em resposta, a alfândega está continuamente inovando seus métodos de supervisão, desenvolvendo e aplicando sistemas de serviço de despacho de comércio eletrônico transfronteiriço, visando melhorar a eficiência do despacho. Além disso, medidas concretas estão sendo tomadas para garantir a rapidez do despacho e o controle efetivo. O rápido desenvolvimento do comércio eletrônico transfronteiriço é um fenômeno global, que está construindo pontes diretas entre um número crescente de consumidores e empresas.Em 30 de julho, durante uma coletiva de imprensa sobre a série de temas "Promovendo o Desenvolvimento de Alta Qualidade" no Gabinete de Informação do Conselho de Estado, A prática de supervisão do comércio eletrônico transfronteiriço pela alfândega chinesa também criou experiências para as alfândegas globais. Em 2018, a alfândega chinesa co-organizou com a Organização Mundial das Alfândegas a primeira Conferência Mundial de Comércio Eletrônico Transfronteiriço e liderou a formulação do Quadro de Referência de Padrões de Comércio Eletrônico Transfronteiriço da Organização Mundial das Alfândegas. Os casos práticos de métodos estatísticos da alfândega chinesa para o comércio eletrônico transfronteiriço foram incluídos no Manual de Medição de Comércio Digital, compilado pela Organização Mundial do Comércio, pelo Fundo Monetário Internacional e pela Conferência das Nações Unidas sobre Comércio e Desenvolvimento. Além disso, a alfândega chinesa está ativamente envolvida nas negociações de comércio eletrônico da Organização Mundial do Comércio, apresentando sugestões. A prática de controle de qualidade e segurança de bens do comércio eletrônico transfronteiriço pela alfândega chinesa foi incluída nos casos de boas práticas da Organização Mundial das Alfândegas. De acordo com Lv Daliang, porta-voz da Alfândega e diretor do Departamento de Análise Estatística da China, a alfândega continuará a aperfeiçoar o sistema de supervisão alfandegária favorável ao desenvolvimento do comércio eletrônico transfronteiriço. Atualmente, a Alfândega Geral está estudando a expansão do modelo de "inspeção antes do carregamento" para exportações de comércio eletrônico transfronteiriço e a ampliação do escopo de testes piloto para devolução de produtos de varejo exportados por comércio eletrônico transfronteiriço entre diferentes regiões alfandegárias. A alfândega chinesa também continuará a otimizar e aprimorar as funções do sistema de serviço de despacho de comércio eletrônico transfronteiriço, simplificando os processos e melhorando os serviços, para melhor atender às necessidades dos consumidores e empresas que desejam "comprar globalmente e vender globalmente". O objetivo é tornar a experiência de compras mais fluida e apoiar o desenvolvimento de alta qualidade e sustentável do comércio eletrônico transfronteiriço na China. Fonte: economy.gmw.cn
25 de julho de 2024
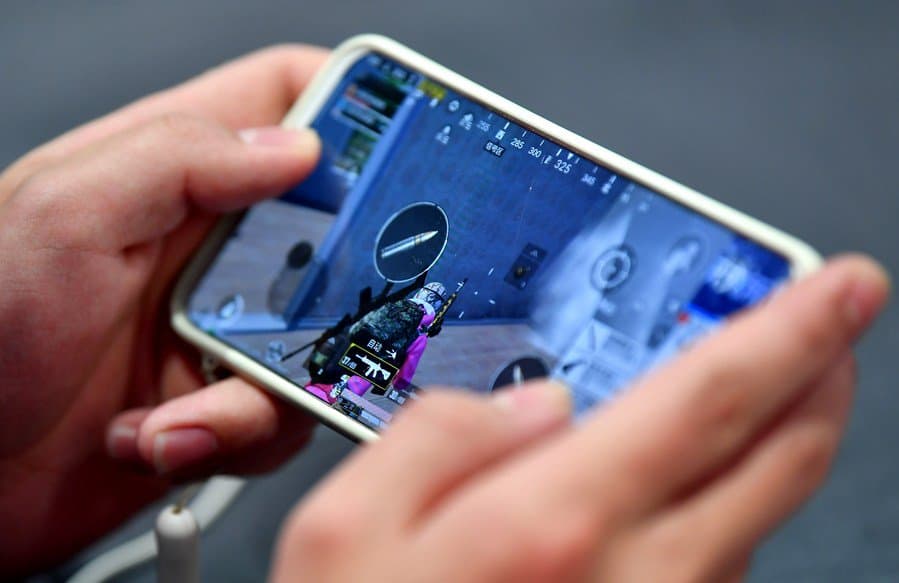
A receita de vendas de jogos fabricados na China caiu 3,3%, para 117,7 bilhões de yuans (US$16,2 bilhões), na primeira metade deste ano, principalmente devido à queda de receita de alguns produtos mais antigos de destaque. A receita total de vendas de jogos na China aumentou 2,1%, para 147,3 bilhões de yuans, nos seis meses encerrados em 30 de junho, em comparação com o ano anterior, de acordo com um relatório divulgado hoje pela China Audio-Video and Digital Publishing Association. Os mercados de jogos bidimensionais e casuais móveis da China encolheram, mostrou o relatório. A receita de vendas do primeiro segmento caiu 5,4%, para 15,8 bilhões de yuans (US$2,2 bilhões), principalmente porque os principais jogos mais antigos chegaram ao fim, enquanto a receita do segundo segmento caiu 4%, para 16 bilhões de yuans. O mercado de jogos móveis da China registrou uma receita de vendas de 107,6 bilhões de yuans no primeiro semestre, um aumento de 0,8% em relação ao ano anterior, representando 73% do total, com uma ligeira queda na proporção. A receita de vendas de jogos para computador aumentou 2,5%, para 33,8 bilhões de yuans, com sua participação no mercado total crescendo. A receita de jogos de navegador continuou a encolher, caindo 1,9%, para 2,3 bilhões de yuans (US$ 317,5 milhões). Os jogos de console, e-sports e mini-programas móveis da China tiveram um bom desempenho no primeiro semestre. Suas receitas de vendas aumentaram 6,6%, para 797 milhões de yuans (US$ 110 milhões), 7,2%, para 69,1 bilhões de yuans, e 61%, para 16,6 bilhões de yuans, respectivamente. A receita de vendas no exterior de jogos chineses subiu 4,2%, para US$ 8,6 bilhões, nos primeiros seis meses, em comparação com o ano anterior. Os EUA, Japão e Coreia do Sul continuaram a ser os principais mercados estrangeiros para jogos móveis chineses, representando 33%, 15,7% e 8,8%, respectivamente, com a participação de mercado do Japão ligeiramente em declínio. Tradução: Mei Zhen Li Fonte: Yicai Global
22 de julho de 2024
O presidente Luiz Inácio Lula da Silva acenou para possível aderência do Brasil à Iniciativa do Cinturão e Rota (BRI, na sigla em inglês) durante um evento na sexta-feira, 19 de julho, de acordo com um relatório do South China Morning Post. O anúncio sinaliza uma mudança na postura do Brasil em relação ao projeto chinês de cooperação global. Como um importante mercado emergente, o potencial envolvimento do Brasil na BRI, uma importante iniciativa da China que promove a cooperação econômica e a conectividade entre os países, é esperado para melhorar as relações econômicas e comerciais do Brasil com a China, além de fortalecer a economia brasileira. As discussões entre o Brasil e a China sobre o avanço da cooperação na BRI estão em andamento há anos. Em junho, o vice-presidente brasileiro Geraldo Alckmin visitou a China, expressando vontade de aumentar a cooperação na construção de infraestruturas, agricultura, mineração, veículos de nova energia e resposta às mudanças climáticas. Com os esforços conjuntos de ambos os lados para promover a cooperação econômica e comercial bilateral e mutuamente benéfica, o comércio entre China e Brasil formou uma tendência de desenvolvimento positivo. A China é o maior parceiro comercial e destino de exportação do Brasil. Ainda há grande potencial de crescimento no comércio China-Brasil. A construção conjunta da BRI é uma plataforma de cooperação internacional para promover o desenvolvimento inclusivo e benéfico da globalização econômica. O conceito de cooperação defendido por ela é altamente compatível com os esforços do Brasil para promover a construção de infraestrutura e o desenvolvimento econômico. Se o Brasil aderir à BRI, suas estratégias de desenvolvimento de infraestrutura e econômico terão grandes oportunidades e obterão benefícios tangíveis. O nível de desenvolvimento da infraestrutura no Brasil está em extrema necessidade de melhoria. Superar os gargalos tem sido um desafio de longa data no desenvolvimento econômico do país. O déficit de investimento em infraestrutura do Brasil permanece grande devido à alta demanda. O Brasil precisa investir US$ 778 bilhões (ou 3,7% do PIB por ano) para preencher sua lacuna de infraestrutura até o prazo dos Objetivos de Desenvolvimento Sustentável de 2030, de acordo com um relatório do Banco Mundial. Esforços para resolver essa questão são urgentemente necessários para apoiar o crescimento e desenvolvimento contínuos do Brasil. A expertise e a tecnologia avançada da China no desenvolvimento de infraestrutura a tornam um parceiro valioso para o Brasil. O potencial de colaboração nesta área é promissor, com oportunidades de crescimento e desenvolvimento mútuo. Ao participar da Iniciativa do Cinturão e Rota, o Brasil pode se beneficiar de uma conectividade aprimorada, maiores oportunidades comerciais e melhor integração financeira, o que pode ajudar o Brasil a obter mais investimentos financeiros para desenvolver sua infraestrutura, resolvendo alguns gargalos do desenvolvimento econômico. Embora haja grande potencial de cooperação, a decisão do Brasil de aderir à BRI também pode enfrentar desafios e interferências externas. Em particular, espera-se que alguns países ocidentais continuem seus jogos geopolíticos e interfiram na cooperação entre Brasil e China. No entanto, os fatos provam que a BRI busca a cooperação ganha-ganha em vez do antagonismo, e tem recebido reconhecimento crescente em todo o mundo. O interesse do Brasil em aderir à BRI demonstra que o país não é influenciado por críticas infundadas dos países ocidentais e está comprometido em tomar decisões independentes que beneficiem seu próprio desenvolvimento. Espera-se que o aprofundamento da cooperação econômica e comercial entre China e Brasil possa gerar resultados mais positivos à medida que marcam o 50º aniversário das relações diplomáticas este ano. Tradução: Mei Zhen Li Fonte: Diário do Povo
19 de julho de 2024
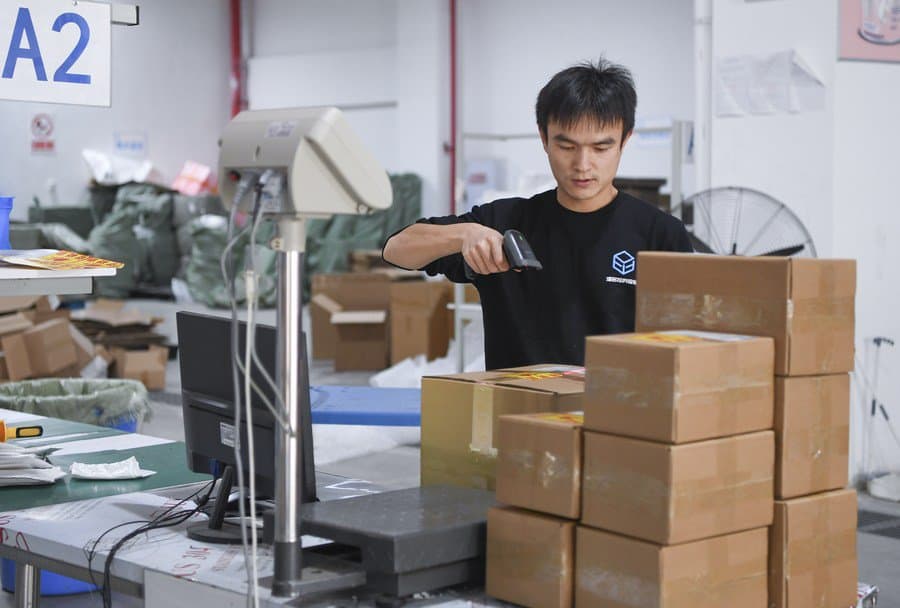
O setor de e-commerce da China registrou um crescimento robusto no primeiro semestre de 2024, impulsionando a recuperação do consumo na segunda maior economia do mundo. As vendas no varejo online durante o período aumentaram 9,8% em relação ao ano anterior, totalizando 7,1 trilhões de yuans (cerca de US$ 996 bilhões). Desse total, as vendas de bens de consumo alcançaram 5,96 trilhões de yuans, marcando um aumento de 8,8%, segundo dados divulgados pelo Ministério do Comércio (MOC) nesta sexta-feira,19. O MOC informou que produtos digitais, consumo de serviços e programas de troca foram os três novos impulsionadores do crescimento do consumo durante o período. No que diz respeito a produtos digitais, máquinas de aprendizado de IA e dispositivos vestíveis inteligentes cresceram 136,6% e 31,5%, respectivamente, conforme os dados mostraram. Para o consumo de serviços, os serviços de viagens e de catering online pesquisados cresceram 59,9% e 21,7%, respectivamente. As plataformas de e-commerce na China coordenaram para oferecer serviços de troca para mais de 400.000 produtos e serviços de reciclagem que abrangem mais de 300 categorias de bens. Os serviços de troca registraram aumento nas vendas de refrigeradores, máquinas de lavar, telefones celulares e TVs em 82,1%, 70,4%, 63,9% e 54,3%, respectivamente, nas principais plataformas de compras online. Enquanto o e-commerce impulsiona a recuperação do consumo doméstico, a cooperação internacional do setor também se expandiu. No primeiro semestre deste ano, a China assinou memorandos de cooperação de e-commerce com a Sérvia, Bahrein e Tadjiquistão, elevando o número total de países parceiros do e-commerce da Rota da Seda para 33, de acordo com o MOC. Tradução: Mei Zhen Li Fonte: Yicai Global
17 de julho de 2024
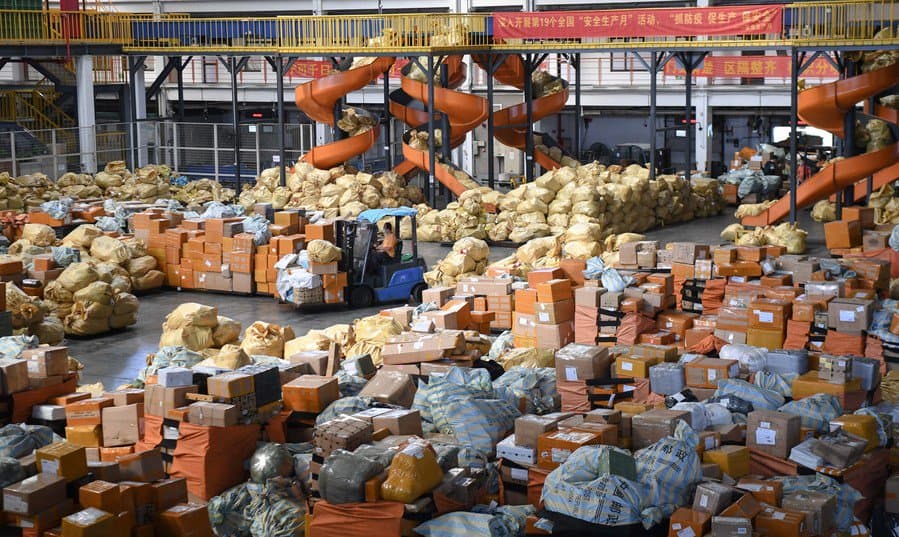
Os correios chineses bateram um novo recorde de entregas de pacotes no primeiro semestre deste ano, impulsionados principalmente por um aumento nos pedidos durante feriados públicos e promoções de compras de meio de ano. O número de pacotes entregues por correios e empresas de entrega expressa subiu 23% para 80,2 bilhões nos seis meses encerrados em 30 de junho em comparação ao mesmo período do ano anterior, segundo dados do State Post Bureau. As receitas cresceram 15% para 653 bilhões de yuans (US$89,8 bilhões). Os volumes diários de entregas aumentaram em média 33% durante o feriado do Dia do Trabalho , de 1 a 5 de maio, e 26% durante o Festival do Barco-Dragão, de 8 a 10 de junho, conforme apontou o regulador postal. Novos recordes também foram registrados durante o Festival de Compras 618 deste ano, com 13,8 bilhões de pacotes coletados e 13,5 bilhões enviados entre 20 de maio e 16 de junho, ambos com alta de mais de 20% em relação ao ano passado. Criado em 2004 pela gigante do varejo online JD.Com para celebrar seu aniversário, o 618 se transformou em um dos maiores eventos de comércio eletrônico do país. O aumento das entregas refletiu-se em maiores lucros para os correios chineses. A STO Express, por exemplo, estima que o lucro líquido tenha subido entre 72% e 118%, alcançando entre 375 milhões de yuans 475 milhões de yuans (US$ 51,6 milhões e US$ 65,3 milhões) no primeiro semestre, em comparação ao mesmo período do ano passado. No entanto, alguns analistas da indústria relataram ao Yicai que a receita por pacote diminuiu. A renda por pedido único caiu 9,1% na STO Express para 2,01 de yuans (US$ 0,29) em maio, em comparação ao ano anterior, 6,6% na SF Holding para 15,25 de yuans (US$ 2,10) e 16,8% na Yunda Holding para 2,03 de yuans, de acordo com os números oficiais. Novos regulamentos da indústria e padrões de serviço, introduzidos em março, devem ter um impacto maior no setor a partir deste semestre até o primeiro semestre do próximo ano, afirmou Zhao Xiaomin, especialista na indústria de entrega expressa, ao Yicai. Zhao ressaltou que os critérios futuros para uma empresa competir com sucesso no setor de entrega expressa incluem a capacidade de alinhar suas estratégias com as políticas governamentais e alcançar uma receita de 100 bilhões de yuans. Tradução: Mei Zhen Li Fonte: Yicai Global
16 de julho de 2024
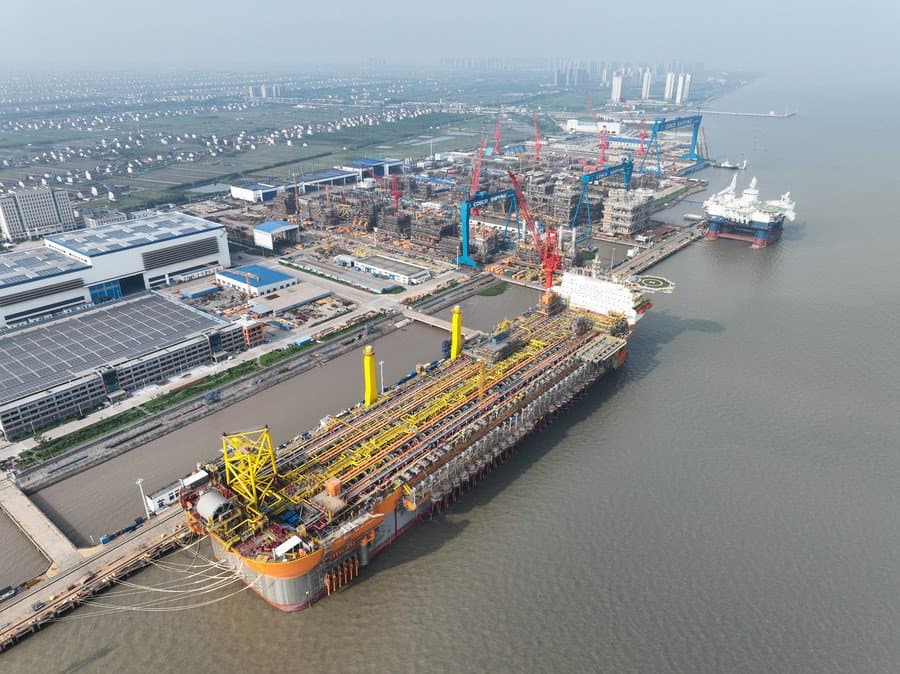
No primeiro semestre, a produção naval chinesa atingiu 25,02 milhões de toneladas de porte bruto, um aumento de 18,4% em relação ao mesmo período do ano anterior. Até ao final de junho, a quantidade de pedidos em mãos chegou a 171,55 milhões de toneladas de porte bruto, um crescimento de 38,6% em relação ao mesmo período do ano anterior. As informações foram publicadas pelo Ministério da Indústria e da Tecnologia da Informação da China , nesta terça-feira, 16. Os mais recentes dados da indústria naval chinesa para o primeiro semestre de 2024 mostram que os três principais indicadores da indústria naval do país continuam a crescer de forma constante e estão na liderança mundial. O Secretário-Geral da Associação da Indústria Naval da China, Li Yanqing, afirmou que no primeiro semestre deste ano, os novos pedidos recebidos (em percentagem mundial) aproximaram-se de 75%, o que indica que a indústria naval chinesa pode continuar a manter uma tendência de crescimento. Nos primeiros cinco meses deste ano, o lucro total da indústria naval chinesa aumentou quase duas vezes em comparação com o mesmo período do ano anterior. De janeiro a maio, as empresas industriais navais de grande porte em todo o país realizaram um volume de negócios de RMB 253,24 bilhões, um aumento de 26,3% em relação ao mesmo período do ano anterior. O lucro total atingiu RMB 16 bilhões, um aumento de 187,5% em relação ao mesmo período do ano anterior. Na Shanghai Waigaoqiao Shipbuilding, o segundo navio cruzeiro de grande porte nacional entrou na fase acelerada de construção, com 80% das seções estruturais da embarcação já concluídas. Em outro estaleiro, a construção do navio de containers de 7.000 TEU também tem sido acelerada. No primeiro semestre deste ano, a Shanghai Waigaoqiao Shipbuilding entregou 12 navios deste tipo, criando um recorde de entrega média de um navio a cada duas semanas. Wei Yan, assistente do Ministro do Departamento de Marketing da China Shanghai Waigaoqiao Shipbuilding que há uma demanda de mercado, e a necessidade constante de atualização da frota por parte dos proprietários impulsionou o aumento dos preços de construção naval. Em termos de entregas deste ano, a empresa poderá atingir o marco histórico de entrega acumulativa de 100 milhões de toneladas de porte bruto pela empresa, o que é um avanço histórico. No primeiro semestre deste ano, a quantidade de pedidos da indústria naval chinesa atingiu o valor mais alto dos últimos 20 anos em termos de toneladas brutas corrigidas. Entre estes pedidos, surgiram cada vez mais tipos de navios de alta tecnologia, alta dificuldade em construção e alto valor agregado. Entre eles, a construção de navios de transporte de gás e navios porta-container. “Os preços dos navios estão num nível histórico alto. Além disso, realizamos ajuste da estrutura de produtos e aceitamos muitos navios de alta tecnologia e alto valor acrescentado, o que também é um fator muito importante para o nosso lucro”, disse Li Yanqing, Secretário-Geral da Associação da Indústria Naval da China. As exportações da indústria naval chinesa continuam a crescer Mais de 70% de todos os novos pedidos de construção naval do mundo estão afluindo para a China. As exportações da indústria naval chinesa continuam a crescer. Num estaleiro naval de Dalian, os pedidos recebidos já estão agendados até 2028. No primeiro semestre deste ano, as exportações de navios chineses mantiveram um crescimento constante, com as exportações de produtos navais atingindo US$ 20,67 bilhões, um aumento de 85,2% em relação ao mesmo período do ano anterior. Em termos mensais, as exportações médias atingiram US$ 3,4 bilhões, com taxas de crescimento mantidas acima de 30%, ocupando o primeiro lugar nas exportações de produtos eletromecânicos chave do país. Li Yanqing, Secretário-Geral da Associação da Indústria Naval da China, “a marca da construção naval chinesa representa não só a qualidade, mas também a inovação científica e tecnológica e todo o sistema de serviços da China, sendo um dos aspetos mais importantes da nossa nova capacidade produtiva”. Dados mais recentes mostram uma nova tendência que chama a atenção: a construção de navios ecológicos na China. Nos primeiros seis meses deste ano, a quota de mercado internacional dos novos pedidos de navios com propulsão mais verde e ecológica atingiu 71,7%, alcançando a cobertura total dos principais modelos e tipos de navios no mundo. A transformação ecológica dos navios pode ser realizada principalmente através de duas vias: a primeira é a aplicação de novos combustíveis ecológicos, como gás natural liquefeito, metanol e amoníaco líquido, como combustível para propulsão dos navios. A segunda é a otimização do sistema de propulsão do navio, adicionando novas tecnologias como sistemas de desulfurização, para alcançar o objetivo de economia de energia e redução de emissões. Os dados mostram que, no primeiro semestre deste ano, a quota de mercado internacional dos novos pedidos de navios com propulsão ecológica atingiu 71,7%, alcançando a cobertura total dos tipos de navios. No ano passado, cinco departamentos do governo chinês, incluindo o Ministério da Indústria e da Tecnologia da Informação, o Ministério do Desenvolvimento e Reforma, e o Ministério das Finanças, emitiram conjuntamente o “Plano de Ação para o Desenvolvimento Verde da Indústria da Construção Naval (2024-2030)”, propondo que até 2025, o sistema de desenvolvimento verde da indústria da construção naval seja inicialmente construído. A transição verde e de baixo carbono tornou-se uma tendência inevitável no desenvolvimento do transporte marítimo. Indústria naval chinesa entra na “zona de elevada prosperidade” Um dos dados divulgados hoje sobre a construção naval chinesa no primeiro semestre de 2024, é um novo termo chamado “zona de elevada prosperidade”. A Associação da Indústria Naval da China elaborou um índice de prosperidade da indústria da construção naval, que será publicado trimestralmente. O índice de prosperidade da indústria da construção naval da China toma 2013 como base de 100 pontos, e de acordo com os resultados do cálculo dos dados históricos, o índice de prosperidade é dividido em quatro zonas. Este ano, pela primeira vez desde 2012, o índice de prosperidade da indústria da construção naval chinesa ultrapassou 140 pontos, entrando no que é considerada a “zona de elevada prosperidade”. “A alta prosperidade significa que a atividade produtiva e a atividade do mercado atingiram um estado capaz de atrair mais investimentos e desenvolvimento. Os estaleiros navais têm um ritmo de produção muito intenso, e o mais importante é garantir a coordenação de toda a cadeia de abastecimento, bem como a segurança da produção, para manter um ritmo de produção rápido, que é a nossa tarefa mais importante atualmente”, disse Li Yanqing, Secretário-Geral da Associação da Indústria Naval da China. Segundo Li Yanqing, após mais de 10 anos de ajustes, a indústria naval chinesa entrou novamente nesta zona, indicando que, nas atuais circunstâncias do mercado, tanto o estado de produção das empresas, os níveis de pedidos como os níveis de lucro estão em situações muito ideais. As empresas navais devem aproveitar este período para fazer todos os esforços possíveis para garantir a entrega pontual, rápida e de qualidade dos navios, transformando as vantagens da construção naval em bons resultados econômicos. Fonte: Beijing Guoxin Huijin Co (gxfin.com)