10 de junho de 2021
O mercado de videoconferência da China chegou a 6,52 bilhões de yuans (US$950 milhões) em 2020, um aumento de 18,9% em comparação ao anterior, segundo o estudo publicado na quarta-feira (9), pela IDC dos EUA. O mercado de hardware de videoconferência (câmeras, por exemplo) cresceu 15,3% em comparação ao ano anterior, atingindo 4,74 bilhões de yuans (US$ 690 milhões). A Huawei, a Suzhou Keda Technology e a Poly estão entre as três primeiras colocadas. A XYlink está em quinto lugar. Sob o impacto da pandemia, o mercado de reuniões online aumentou 29,4% em comparação ao ano anterior, atingindo 1,8 bilhão de yuans (US$ 260 milhões). Mas, devido o seu modelo contínuo de gratuidade, fez com que as empresas de pequeno e médio porte diminuíssem a renovação da assinatura. Do ponto de vista da classificação de produtos, o mercado de terminais de hardware alcançou o crescimento mais rápido nos últimos cinco anos, atraindo muitos novos fabricantes e trazendo dinamismo ao setor. Além disso, conforme a configuração nas ferramentas de videoconferência evolui, os produtos de aplicação de vídeo convergentes representados por displays comerciais, continuarão a impulsionar o aumento desse mercado. As videoconferências ao vivo (em nuvem) estão crescendo mais rapidamente. Por um lado, no primeiro semestre de 2020, muitos prestadores de serviços utilizaram o modelo de negócio livre para reunir os usuários empresariais, o que resultou num crescimento explosivo na procura dos usuários, que só começou a converter-se comercialmente no segundo semestre de 2020. Por outro, o modelo contínuo de gratuidade levou a uma redução da renovação de assinantes nas empresas tradicionais de pequeno e médio porte. Em termos participação de mercado dos fabricantes, o mercado da videoconferência continua a ser altamente concentrado. A Huawei (37,7%), a Keda Technology (18,8%), a Poly (6,5%) e a ZTE (6,5%) ocupam os quatro primeiros lugares do mercado, e a XYlink por ter obtido um bom desempenho e à introdução de novos canais de vendas no mercado, sobe para o quinto lugar no mercado de videoconferência em 2020. Segundo Cui Kai, gerente de pesquisa da IDC China Telecom, o trabalho online será uma das melhores opções para as empresas no futuro. “As ferramentas de videoconferências tradicionais eram somente usadas como a função de comunicação, mas com a transição da fase digital, essas videoconferências não são mais apenas uma ferramenta auxiliar, mas sim um catalisador para melhorar a experiência do usuário, inovar em produtos e serviços e mudar os modelos de negócio”, disse Cui Kai. “Diante dos desafios e oportunidades da transição digital, com a integração de vídeo e aplicações industriais para ajudar as empresas a lidar com as novas necessidades e dificuldades encontradas na comunicação e colaboração à distância, o mercado de videoconferência terá também um grande potencial para o futuro”, afirmou. Tradução: Mei Zhen Li Fonte: IThome.
9 de junho de 2021
O feriado do Festival do Barco do Dragão está chegando na China e, com isso, planos de viagem dos chineses também entraram na agenda. O festival terá duração de três dias, de 12 a 14 de junho. A previsão é que o número de turistas durante o feriado chegará ao nível de 2019, antes da pandemia, com 100 milhões de turistas. Segundo informou o 21st Century Business Herald, o número de reservas de passagens de trem quase dobrou em relação ao ano passado na plataforma de vendas de passagens Qunar. Em termos de transporte, de acordo com a análise do Gabinete de Gestão de Tráfego do Ministério da Segurança Pública, as viagens de curta e média distância, como turismo e visitas familiares, aumentaram durante o feriado do Festival do Barco do Dragão, e a pressão geral do tráfego da rede rodoviária aumentou, especialmente em algumas seções da cidade, principais vias expressas, estradas nacionais e provinciais e pontos turísticos. Popularidade de Changsha continua em alta Os destinos na plataforma Qunar, as cidades de Xangai, Pequim e Changsha são as que têm maior número de reservas em hotéis para o Festival do Barco do Dragão. Chengdu e Qingdao estão logo atrás. Pequim e Xangai são destinos tradicionais dos turistas, e Changsha tem se tornado cada vez mais popular nos últimos dois anos. De acordo com os dados, durante o Festival do Barco do Dragão de 2019, Changsha ocupava 11º lugar em questão de números de reservas de hotéis, e em apenas 2 anos, Changsha avançou na tabela e já está competindo com os tradicionais Pequim e Xangai, se tornando uma “celebridade”. Nos últimos dois anos, a busca por pontos turísticos culturais e históricos está bastante intensa, como a Cidade Proibida e os Guerreiros de Terracota. Durante o feriado, a Cidade Proibida, o Museu Hunan e o Museu Sanxingdui se tornaram os três locais históricos e culturais mais populares no Qunar. Fonte: 21st Century Business Herald
9 de junho de 2021
O Festival anual de compras “618”, disparou com o modelo de um robô que lava e varre o chão com preço promocional de 3.699 yuans (US$ 579,08). Nove minutos após o lançamento, as vendas atingiram mais de 100 milhões de yuans (US$ 15,65 milhões). O chefe responsável da produção, Liu Xiangwei, disse aos jornalistas que a fábrica praticamente não tem estoque no momento, e todos os produto produzidos estão sendo levados para venda no mesmo dia. E disse também: “Desde 2020 até este ano, o crescimento da produção dobrou. No ano passado, com a conclusão de vendas no mercado, a base de vendas deste ano doubrou ainda mais com as vendas do ano passado. Para satisfazer as necessidades do mercado em geral, iremos expandir mais e recrutar mais funcionários.” As estatísticas mostram que, o Tmall na primeira hora de e-commerce da “618”, as vendas de máquinas de lavar, robôs de faxina (que varre o chão e limpa vidro), rodo a vapor, aspirador de pó, esses 5 tipos de robôs de serviços são os que vendem mais rápido. Entre eles, o volume de vendas de robôs que lavam o chão aumentou 17 vezes em relação ao ano anterior, e os robôs que varrem o chão aumentou mais doo que 2 vezes em comparação ao ano anterior. Desde o segundo trimestre de 2021, as vendas de robôs que varrem o chão cresceram mais de 60% em relação ao ano anterior e as vendas de robôs que lavam o chão cresceram mais de 10 vezes em comparação ao ano anterior. Fonte: Sina; A imagem refere-se o robô que varre o chão da marca NARWAL. Sob o afeto da pandemia e a melhoria da tecnologia, além dos robôs que varrem o chão, os robôs que atuam em outros serviços também estão crescendo rapidamente, tais como: entregador de comida, transportador de mercadorias, responsável em segurança, inspecionador. E outros que atuam em setor de negócios, como: serviço de alimentação, serviço público, todos eles obtiveram um amplo uso. O diretor da Reeman, Gao Ziqing, afirma também que há uma tendência muito evidente que mostra o aumento das encomendas, devido o comércio estrangeiro ter apresentado uma grande necessidade a esses robôs. Especialmente em mercados de robôs de esterilização e os de limpeza. De acordo com os dados apresentados pela All View Cloud, o volume de vendas online de robôs que varrem o chão cresceram em cerca de 58,3% e 7,6%, respectivamente, em abril deste ano. No período de janeiro a abril de 2021, as vendas online desses robôs cresceram 36,7% e 4,8%, respectivamente, em relação ao ano anterior, mantendo-se ambos elevados e crescendo mais rapidamente do que em anos anteriores. A líder de mercado, a Ecovas Robotics, teve um crescimento mais evidente, segundo o seu relatório anual de 2021 e o seu relatório trimestral deste ano, apresenta-se uma receita operacional de 7,234 milhões de yuans (US$ 1,13 milhão) em 2020, um aumento de 36,17% em relação ao ano anterior. O lucro líquido atribuído aos acionistas da empresa cotada foi de 641 milhões de yuans (US$ 100 milhões), um aumento de 431,22% em relação ao ano anterior. No primeiro trimestre de 2021, a receita operacional da empresa foi de 2.225 milhões de yuans (US$ 348,32 milhões), um aumento de 131,04% em relação ao ano anterior. O lucro líquido atribuído aos acionistas das empresas cotadas foi de 333 milhões de yuans (US$ 52,13 milhões), um aumento de 726,61% em relação ao ano anterior. Tradução: Mei Zhen Li Fonte: Diário do Povo
8 de junho de 2021
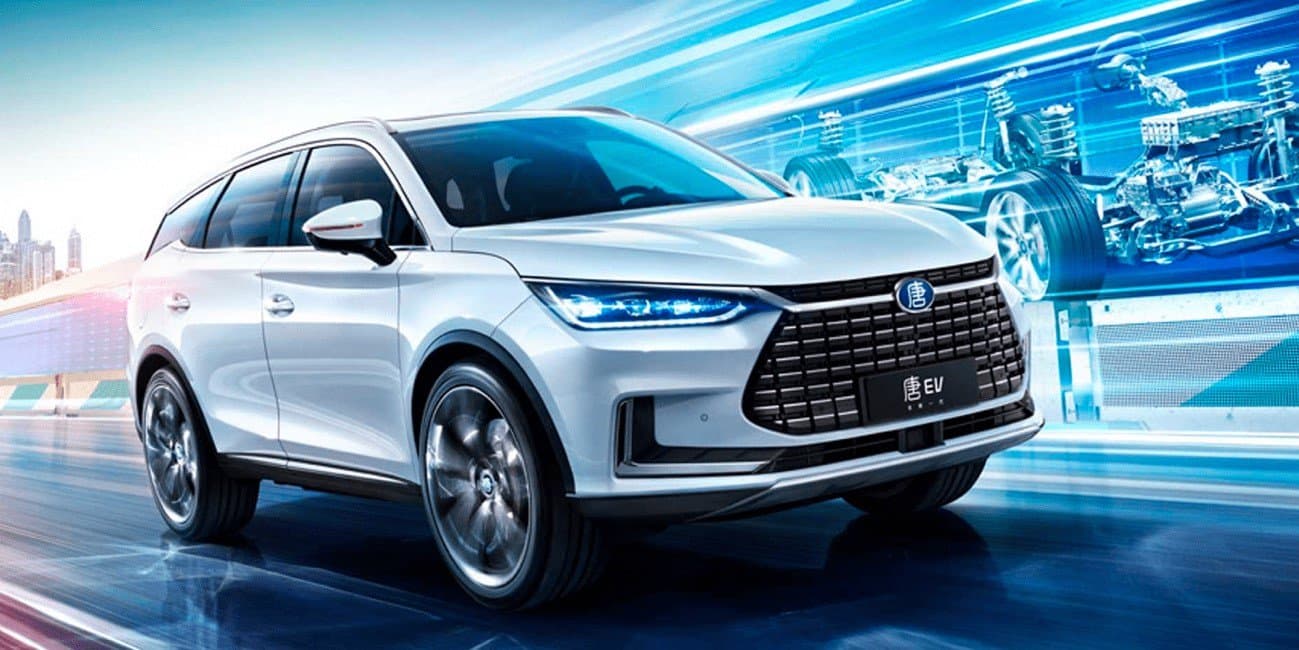
A China Passenger Car Association (CPCA, sigla em inglês) publicou nesta terça-feira, 8 de junho, uma análise sobre o mercado de veículos de passageiros em maio de 2021. Em maio, as vendas a varejo de carros elétricos foram de 185 mil unidades, o que representa um aumento de 177, 2% ano a ano e de 17,4% em relação ao mês de abril. As empresas que venderam mais de 10 mil veículos a varejo são a SAIC-GM-Wuling (33.175 veículos), a BYD (31.908 veículos), a Tesla China (21.936 unidades) e a GACION (10.395). Ao mesmo tempo, as vendas internas acumuladas da Tesla China entre janeiro e maio de 2021 foram 128.588 unidades. As empresas com vendas por atacado que excedem 10 mil veículos são a Tesla China (33.463 unidades), a BYD (32.131 unidades), a SAIC-GM-Wuling (27.757 unidades) e veículo de transporte da SAIC (11.049 unidades). A taxa de penetração de carro elétrico para o varejo doméstico foi de 11,4% em maio e de 9,4% entre janeiro e maio, o que representa uma clara melhoria em relação à taxa de penetração de 5,8% em 2020. Em maio, a penetração de carro elétrico em marcas próprias foi de 24,7%; 10,8% de penetração em veículos de luxo; por outro lado, a penetração de veículos elétricos nas principais marcas conjuntas é de apenas 1,7%. De janeiro a maio, 857 mil unidades foram vendidas no atacado, com um aumento de 253,3% ano a ano, e 776 mil unidades foram vendidos a retalho, um aumento de 235,7% ano a ano. A CPCA disse que, apesar da influência por problemas como a falta de chips, mas não houve uma perda significativa de vendas em carros elétricos. Em fevereiro, a CPCA previu vendas no atacado de 2 milhões de unidades de carros elétricos, tendo aumentado para 2,2 milhões em abril. Desta vez, baseado o resultado consolidado do aumento das exportações impostas por todos os segmentos do mercado interno projeta atingir a 2,4 milhões de unidades. De acordo com a CPCA, o mercado de veículo de passageiros a varejo atingiu o total de 1,62 milhão unidades em maio deste ano, um aumento de 1,0% em relação a maio de 2020 e um aumento de 3% em relação a maio de 2019, os aumentos de baixa base dos meses anteriores foram praticamente eliminados durante este mês. Em maio as vendas no varejo cresceram 1,0% em comparação a abril, o que é essencialmente estável com o crescimento mensal médio do ano anterior e com os padrões sazonais. Em maio, a CPCA exportou 107 mil unidades de veículos junto com a Completely Knock Down (CKD, sigla em inglês), um aumento de 250% em relação ao ano anterior, sendo que 14% do total das exportações refere-se aos veículos elétricos. As exportações de marca própria atingiram 80 mil unidades, um aumento de 241% em comparação ao ano anterior, e as exportações de marca conjunta alcançaram 10 mil unidades, um aumento de 68% em relação ao ano anterior. A construção de fábricas no exterior impulsionou a exportação da CPCA e da CKD, com 6840 veículos da Chery Automobile (Chery, sigla em inglês) vendidos em maio, 3639 da Great Wall Motors (GWM, sigla em inglês) e 1425 unidades da SAIC Motor (SAIC, sigla em inglês). O volume de vendas de veículos elétricos em maio foi de 196 mil unidades, com um aumento de 6,7% em comparação ao mês de abril e um aumento de 174,2% em relação ao mesmo mês de 2020, apresentando uma boa tendência de forte crescimento. Das quais 162 mil unidades vendidas eram veículos a bateria elétrica, um crescimento de 186,1% ano a ano. As vendas de automóvel híbrido plug-in foram de 34 mil unidades, o que representa um aumento de 128,5% ano a ano, ou seja, 17% do total. Tradução: Mei Zhen Li Fonte: IThome
7 de junho de 2021
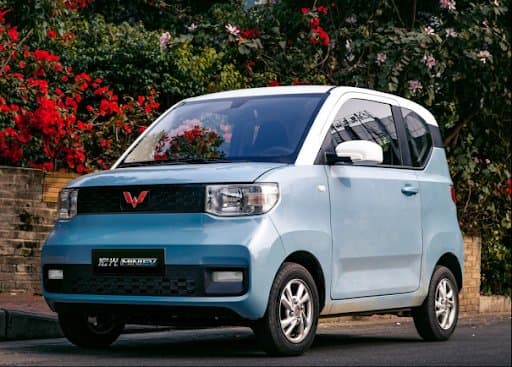
Segundo os últimos dados de pesquisa do EV Sales, o MINI EV, da série Hongguang da Wuling Motors, ganhou o primeiro lugar mundial em vendas de automóveis elétricos em abril deste ano, com 29.251 unidades vendidas. E após janeiro, o MINI EV, subiu mais uma vez para o melhor do mundo em vendas de carros elétricos. As informações são da mídia IThome. Fonte: Autohome. Além disso, o Model Y da Tesla ficou em segundo lugar (com 16.232 unidades vendidas), enquanto o terceiro lugar foi o Model 3 da Tesla (com 14.980 unidades vendidas). O quarto e o quinto lugares ficaram com ID 4 e o ID3 da Volkswagen, com 10.318 e 5.941 unidades vendidas, respectivamente. A venda do MINI EV em maio deste ano, com 29.706 veículos vendidos, ficou em primeiro lugar no mercado de veículos de combustíveis alternativos por nove meses consecutivos. Fonte: Autohome. De acordo com os dados anteriormente divulgados pela China Passenger Car Association (CPCA, sigla em inglês), as vendas de automóveis elétricos na China atingiram 163.000 unidades de em abril de 2021, um aumento de 192,8%, em comparação ao ano anterior. A diferenciação do desempenho de veículos de combustíveis alternativos das grandes empresas aumentou, com o desempenho relativamente forte da SAIC MOTOR e da GAC GROUP, com empresas que vendem mais de 10.000 veículos por atacado, como a SAIC e a Wuling, que venderam 30.602 unidades. A Tesla China vendeu 25.845 unidades e a BYD Company Limited, 25.450 unidades. Fonte: Autohome. A CPCA também afirmou que, apesar da influência pela escassez de chips, os preços no mercado de janeiro a abril ficaram praticamente estáveis e o aumento dos preços por falta de disponibilidade de modelos especiais não foi significativo. Tradução: Mei Zhen Li Fonte: IThome
7 de junho de 2021
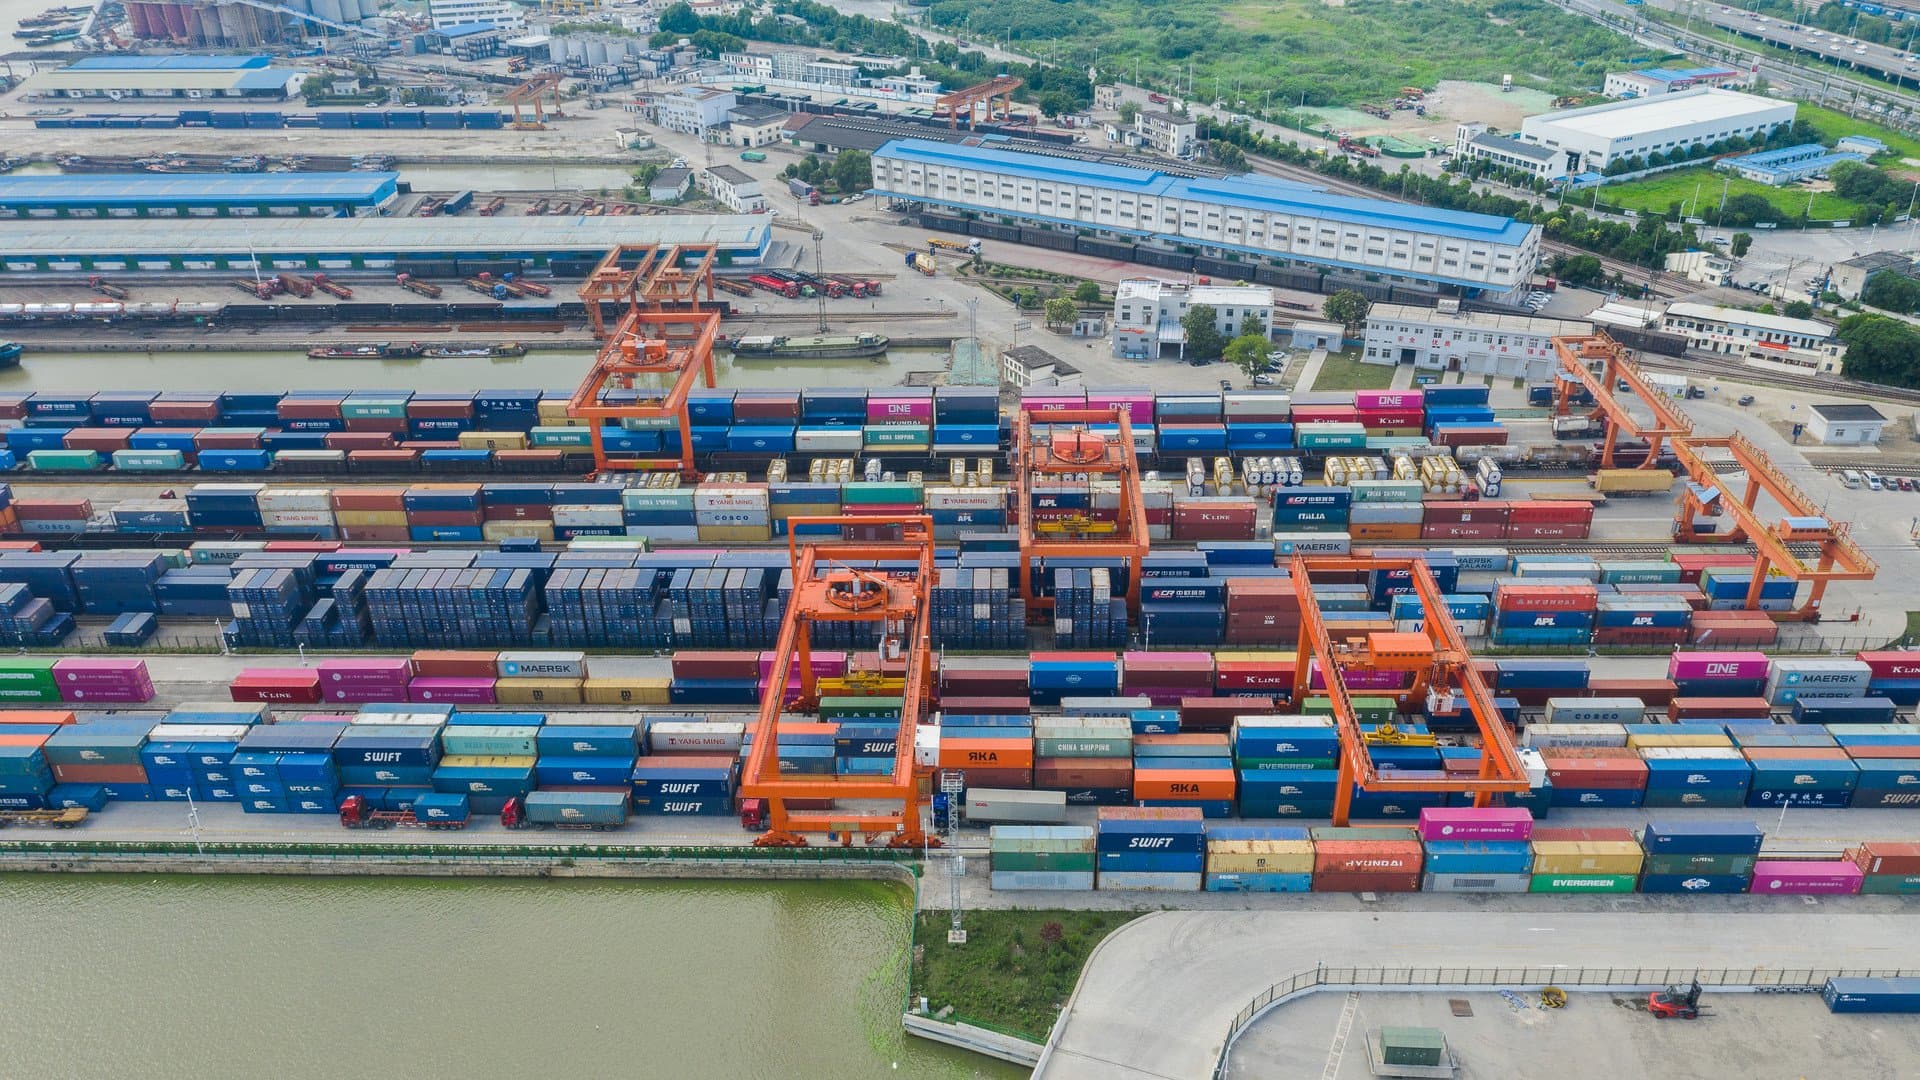
O valor total das importações e exportações da China em maio foi de 3,14 trilhões de yuans (cerca de US$ 3,14 bilhões), 26,9% a mais do que no mesmo período de 2019. Entre eles, as exportações foram de 1,72 trilhão de yuans (cerca de US$ 270 bilhões), um aumento de 18,1% em relação ao ano anterior. Já as importações foram de 1,42 trilhão de yuans (cerca de US$ 220 bilhões), um aumento de 39,5% em relação ao ano anterior. As informações foram divulgadas nesta segunda-feira (7), pela Administração Geral das Alfândegas. Os especialistas entrevistados apontaram que o aumento dos custos e a diminuição da demanda efetiva são as principais razões para a queda das exportações em maio. Além disso, os custos das remessas marítimas estabeleceram novos recordes, os preços das matérias-primas continuam altos, a valorização do yuan também aumentou o custo das empresas exportadoras. Bai Ming, vice-diretor do Instituto de Pesquisa de Mercado Internacional do Ministério do Comércio, salientou que a taxa de crescimento das exportações em maio foi inferior ao esperado, caindo 8,5 pontos percentuais em relação a abril. "Diz-se que o ambiente externo é mais favorável à China: as economias da Europa e dos Estados Unidos manteve a recuperação, a demanda externa continua a ser liberada e a pandemia na Índia e no Vietnã também trouxe uma parte da transferência de encomendas, mas o crescimento da exportação ainda teve uma queda significativa", afirmou. Chen Zhongtao, economista-chefe do Centro de Informações Logísticas da China, disse que as empresas de comércio exterior estão atualmente enfrentando custos crescentes por muitos fatores, que não estão limitados as matérias-primas, mas também incluem mão-de-obra, logística internacional, transporte marítimo e muitos outros aspectos, e a principal razão para isso seria a flexibilização global da liquidez. A fim de lidar com a pressão da inflação importada, houve também a valorização do RMB, no entanto, isso ainda aumentou o custo cambial das empresas de comércio exterior, que estão sofrendo com a compressão de múltiplos custos. Na opinião de Li Qilin, economista-chefe e diretor do Instituto de pesquisa da Hongta Stock, o principal obstáculo ao crescimento das exportações em maio foi em categorias como materiais de prevenção de pandemias. O começo das vacinações no mundo, a demanda por materiais de prevenção de pandemia caiu significativamente, e estes materiais tiveram um declínio significativo em maio, com fios têxteis, tecidos e relacionados caindo anualmente 41,29%, e instrumentos e aparelhos médicos caindo 17,56%. Importação da China em maio é melhor que o esperado As importações da China em maio registraram 1,42 trilhão de yuans (cerca de US$ 220 bilhões), crescimento anual de 39,5% a mais do que em 2019. O superávit comercial da China no mês de maio foi de 296 bilhões de yuans (US$ 46,27 bilhões), 32,1% menor em relação ao ano anterior, devido a diminuição do crescimento das exportações e a expansão do crescimento das importações. Os preços globais das commodities continuam a subir, com as importações de commodities como minério de ferro, petróleo bruto e soja aumentando em volume e preço. O comércio China-EUA cresce 41,3% nos primeiros cinco meses Entre as principais economias, o comércio China-EUA cresceu ao maior ritmo. O valor total do comércio entre os dois países nos primeiros cinco meses foi de 1,82 trilhão de yuans (cerca de US$ 280 bilhões), um aumento anual de 41,3%, ocupando uma proporção de 12,3% do total. Entre eles, exportações para os Estados Unidos foi de 1,34 trilhão de yuans (cerca de US$ 210 bilhões), um aumento de 38,9%; importações dos Estados Unidos foi de 478,3 bilhões de yuans (US$ 74,76 bilhões), um aumento de 48,5%; resultando em um superávit comercial de 860,51 bilhões de yuan (US$ 134,51 bilhões), um aumento de 34,1%. Fonte: 21st Century Business Herald
1 de junho de 2021
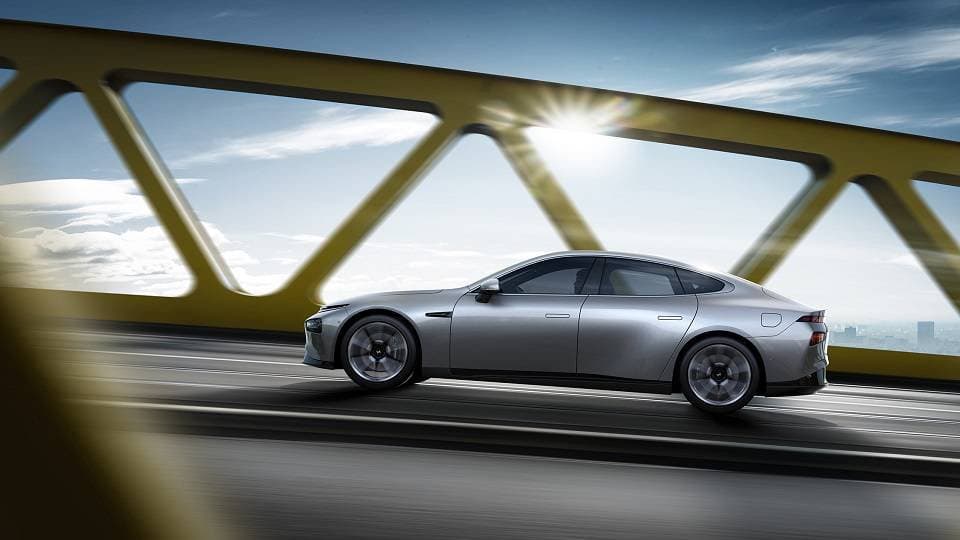
Fonte: IThome; A imagem refere-se o Xpeng P7. A Xpeng Motors, startup de carros elétricos chinesa, anunciou as últimas receitas de entrega, segundo a IThome. Em maio, as entregas de veículos da Xpeng totalizaram 5.686 unidades, um aumento de 483% em comparação ao mesmo período do ano passado. Entre eles, o modelo Xpeng P7 despontou desde o lançamento, chegando a 3.797 unidades, batendo o recorde de entrega mensal desde julho de 2020. Fonte: Xpeng Motors; A imagem refere-se o Xpeng G3. A Xpeng afirma que o modelo Xpeng P7, com bateria LiFePO 4, foi lançado em março deste ano e teve forte procura. O modelo começou a ser entregue em maio, mesmo mês que levou o P7 a bater um recorde mensal, com um aumento de 27% em relação a abril. Além disso, até o final de março deste ano, a Xpeng Motors tinha 178 pontos de venda na China, abrangendo 70 cidades, e planeja aumentar para 300 pontos até o final do ano, abrangendo mais de 110 cidades. Tradução: Mei Zhen Li Fonte: IThome
1 de junho de 2021
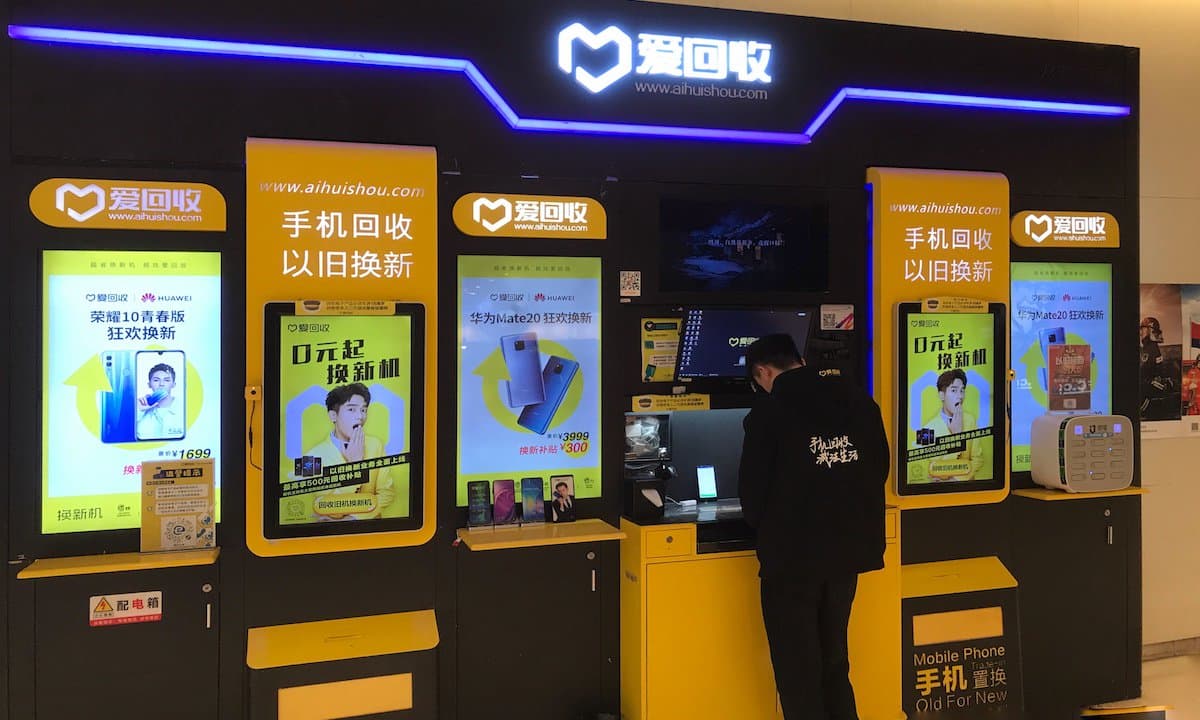
No dia 29 de maio, a Aihuishou International Ltd., entregou à Comissão de Valores Mobiliários dos Estados Unidos (SEC) um prospecto para abertura de capital (IPO), com intenção de ser listada na Bolsa de Valores de Nova Iorque sob o código de ações “RERE”. No ano passado, o grupo Aihuishou atualizou a sua marca para “ATRenew”. Naquele momento, o CEO e fundador da Aihuishou, Chen Xuefeng, disse que com o avanço e desenvolvimento da corporação, a marca “Aihuishou” já não consegue representar a empresa como um todo. Realmente, desde a sua fundação em 2011, a Aihuishou evoluiu de uma startup com um único produto para uma empresa de plataforma de ponta a ponta. Seus serviços incluem a própria Aihuishou, Paijitang, Paipai, AHS Device, com representação no exterior com negócios C2B, B2B e B2C. “Comércio de segunda mão”, potencial de mercado escondido De acordo com o prospecto, a plataforma “Aihuishou” ainda é a principal fonte de equipamentos usados do Grupo ATRenew. Os aparelhos são recuperados e depois de processados no centro de operações, são revendidos através do Paijitang, Paipai e outros canais. Até 31 de março de 2021, o ATRenew Group administrava 755 lojas físicas, sendo elas 753 lojas Aihuishou e 2 lojas Paipai. Além disso, ATRenew conta com 7 centros de operações distribuídas por toda a China. Em relação ao aparelho usado reciclado, o ATRenew Group formulou 38 inspeções de qualidade, com três passos chaves: avaliação da condição física do aparelho, como arranhões; inspeção do hardware, como Bluetooth e touchscreen; e inspeções internas, como danos causados por água. Depois da avaliação ou certificação, o sistema da plataforma irá gerar automaticamente um relatório abrangente e completo. O relatório contém informações sobre a aparência, hardware e componentes internos. Em 2019, 2020 e no primeiro trimestre de 2021, a receita do Grupo ATRenew foi de 3,931 bilhões de yuans (US$ 615,8 milhões), 4,858 bilhões de yuans (US$ 761,1 milhões) e 1,514 bilhão de yuans (US$ 237,2 milhões), respectivamente. Entre eles, a receita da reciclagem dos produtos é a receita principal do Grupo ATRenew, mas sua proporção caiu de 99,6% em 2018 para 87,4% em 2020. JD.com foi a chave de tudo Como mostra o prospecto da ATRenew, o JD Group desempenhou um papel importante no desenvolvimento rápido do ATRenew Group nos últimos anos. A cooperação entre o ATRenew Group e a JD.com remonta a 2015. Naquela época, o ATRenew ajudou a JD.com a fornecer aos usuários serviços de reciclagem e troca. Em 2017, as duas partes assinaram um contrato de três anos, um acordo exclusivo de cooperação comercial. JD.com detém 34,7% das ações do ATRenew Group e é o maior acionista da empresa. Além disso, o fundador da empresa, Chen Xuefeng, detém 10,9% das ações, a 5Y Capital detém 14% e a Tiantu Capital detém 8,5%. Fonte: 21st Century Business Herald
31 de maio de 2021
A Geração Z (que se refere a pessoas nascidas entre 1990-2010, ou Gen Z) está gradualmente se tornando o principal grupo de usuários de jogos e a principal força de pagamento na indústria de jogos. De acordo com a previsão da BiliBili, uma das maiores plataformas de vídeos da China, a contribuição da Geração Z para o tamanho do mercado chinês de entretenimento online chegará a 66% em 2023, com uma cifra de 879,12 bilhões de yuans. Para os criadores de jogos, atrair a Geração Z é o passo chave para ganhar mercado. De acordo com os resultados da pesquisa da CITIC Securities, até 2025, o mercado de jogos mobile dessa geração ultrapassará 200 bilhões de yuans. Espera-se que em 2021-2022, a escala dos jogos com a Geração Z como núcleo excederá o de jogos tradicionais. De acordo com a pesquisa da CITIC Securities, o tamanho da Geração Z pode chegar a 264 milhões de pessoas. À medida que mais pessoas nascidas pós anos 2000 entram na faculdade e pós nos 1995 começam a trabalhar, a Geração Z terá maior autonomia na tomada de decisões de consumo. Nos últimos anos, surgiu uma série de jogos voltados com os temas do gênero anime e manga, em geral são da categoria ACG (Anime Comic Game). O anime e os jogos japoneses acompanharam o crescimento da Geração Z, eles também permitiram que essa geração tivesse uma alta aceitação e compreensão dessa cultura a transformarem um forte grupo de consumidores. Tipos de jogos mais populares entre a Geração Z Em uma entrevista ao 21st Century Business Herald, o chefe da equipe App Annie (China) salientou que a Gen Z se tornou mais integrada em suas demandas por jogos e experiências sociais. De acordo com a pesquisa da instituição Kantar, 65% dos Gen Z têm necessidades em socialização como parte da sua motivação de consumo. De modo geral, os jogos de anime realizam principalmente sua imaginação de parceiros e satisfazem a experiência de "companheirismo" através da interação amorosa virtual, usando a modelagem 3D no design dos personagens e a dublagem de um ator de voz para melhorar a autenticidade e a atmosfera do jogo. A grande maioria dos jogos têm característica de dar importância ao enredo e formulação dos personagens. Enquanto a competitividade é relativamente menor do que os jogos tradicionais, basicamente tomando as “cartas + simulação de crescimento” como elementos principais, os usuários gastam consumindo por oportunidades de sorteio de cartas, através de contínuas atualizações de enredo e personagens, cria-se uma conexão emocional com os jogadores, então os jogadores ficam mais dispostos consumir no jogo. De acordo a iResearch, a escala de consumidores anime em geral atingiu 390 milhões em 2019, e uma grande proporção desses usuários são usuários de jogos da Geração Z, cujo amor por jogos puramente numéricos tende a ser relativamente baixo. Um dos exemplos de sucesso que atendeu as demandas desse grupo, foi o Genshin Impact, publicado globalmente em setembro de 2020, a receita do primeiro mês registrou mais de US$ 245 milhões, e no mesmo ano, atingiu 10 milhões de usuários mensais ativos em dezembro. Fonte: 21st Century Business Herald
31 de maio de 2021
O Birô Político do Comitê Central do Partido Comunista da China reuniu-se nesta segunda-feira (31) para ouvir um relatório sobre as principais iniciativas políticas para enfrentar ativamente o envelhecimento da população durante o período do 14º Plano Quinquenal e analisar a decisão sobre a otimização das políticas de natalidade para promover o desenvolvimento equilibrado da população a longo prazo. A conferência enfatizou a necessidade de considerar a educação como um dos fatores importantes para os casais. Para que as famílias não atrelem a sua vontade de ter filhos ao peso financeiro da educação, dois aspectos devem ser levados em consideração: aumentar o investimento financeiro na educação e reduzir o peso extracurricular. A educação já é uma importante despesa familiar Du peng, vice-diretor da Renmin University of China, afirma que as contradições de recursos educacionais em algumas regiões se manifestam desde o jardim de infância, e são ainda maiores na escola primária e secundária. A atenção que tem sido dada a assuntos como a casa do distrito escolar (casas perto das escolas) também mostra que há uma grande demanda de recursos educacionais de qualidade por parte do público. O desejo de ter acesso a esses recursos de qualidade também é uma pressão crescente para famílias durante a criação dos filhos. “Em geral, o incentivo à procriação deve ser acompanhado de uma abordagem prática nas preocupações das pessoas, incluindo um melhor acesso a recursos educacionais de qualidade, o que ajudará muito as pessoas a alcançar a sua intenção de ter filhos”, disse Du. Quanto uma família gasta com educação? Uma pesquisa realizada em agosto de 2020 por Li Xiaoyun, da Universidade de Chaoyang Community College (BJCCC, sigla em inglês) mostrou que as despesas de educação de uma família de renda média em uma cidade de primeira linha, ou seja, em uma cidade mais desenvolvida, o gasto total em ensino básico de 12 anos letivos são 780 mil yuans (US$ 122 mil), ocupando 50,55% do total das despesas familiares. Cronograma de despesa de educação em alguns casos de família chineses: Enquanto estiver no primeiro e segundo ano, aprender dança e piano como cursos extracurriculares; No terceiro ano, inicia o aprendizado em língua inglesa e aulas preparatórias de competição de matemática; No quarto ano, acrescenta-se cursos de olimpíadas de matemática e reforço em língua inglesa e fazer os exames de proficiência de língua, tais como Cambridge e prova oral de inglês do GESE; Ao ingressar no ensino fundamental, continuar fazendo cursinho e as matérias de matemática e física; No segundo semestre do primeiro ano de ensino médio, começa a votação dentro família sobre intercâmbio e preparação para estudar fora do país. Ao mesmo tempo, fazer a criança participar dos exames como: TOEFL, SAT e Ap (o qual oferece currículos e exames de nível universitário para os alunos do colégio); No segundo semestre do segundo ano de ensino médio, procura-se uma agência de consultoria para a aplicação ao estudo no exterior; No terceiro ano do ensino médio, o aluno continua a estudar AP, e preparação para se candidatar a uma universidade do exterior. Qual é a situação das despesas de educação das famílias a nível mais macro? Wei yi, pesquisador assistente da Peking University, observou que, com base nos dados de 2017, as famílias gastam 10.374 yuans (US$ 1.628,57) por ano com educação no ensino primário e secundário, ou seja, 15,6% do total do orçamento. Considerando os diversos segmentos escolares, a despesa média anual em educação no ensino primário é de 7532 yuans (US$ 1.182,42) por aluno, o que representa 10,9% da despesa anual total de consumo das famílias. No ensino secundário, a média foi de 9.982 yuans (US$ 1.567,03), ou seja, 15,8%. A média do ensino médio foi de 17.833 yuans (US$ 2.799,53), ou seja, 27,1%. A política de “dupla redução” Wei também observou que, em média, dois terços das despesas nacionais com o ensino primário e secundário são despesas internas e um terço são extraescolares. O aumento do investimento em escolas de reforço tornou-se uma tendência global. De acordo com dados do Programme for International Student Assessment (PISA, sigla em inglês) de 2003 a 2015, a taxa média de participação de alunos de 15 anos de idade no ensino pós-escolar nos 23 países que participaram dos três testes aumentou de 20,6% em 2003 para 29,4% em 2012, e para 63,9% em 2015. Recentemente, na 19ª reunião da Comissão Central de Aprofundamento foi salientado que um dos problemas mais proeminentes no ensino obrigatório é que o fardo sobre os alunos do ensino fundamental e médio é muito pesado. Em particular, o desenvolvimento desordenado das instituições de cursinho fora do campus e o fenômeno de “reduzir a carga na escola e aumentar a carga fora da escola” são proeminentes. A reunião enfatizou a necessidade de esclarecer os padrões das taxas cobradas pelas instituições de cursinho, proibir estritamente a capitalização arbitrária e não permitir que a indústria da educação se transforme em uma indústria de busca de lucro. Tradução: Mei Zhen Li Fonte: 21 st Century Business Herald