29 de junho de 2021
A consultoria Bain & Company e o Índice de preços no consumidor Kantar, divulgaram em conjunto recentemente seu último “Relatório de consumidor da China 2021”. O relatório aponta que o mercado atual de produtos de bens de consumo de movimento rápido (FMCG, sigla em inglês) da China já se recuperou para fase da pré-pandemia, com o aumento de 1,6% nas vendas em comparação ao mesmo período em 2019. No entanto, a pandemia teve um impacto significativo nos hábitos de consumo dos consumidores chineses em diferentes categorias, mudando consideravelmente a forma como os indivíduos consomem. Como resultado, embora alguns setores tenham retornado ao seu momento pré pandemia, é provável que o impacto seja mais persistente e dure até o final do ano. O relatório começa com uma revisão da situação geral do mercado em 2020. Os dados mostraram que, após a queda do primeiro trimestre, os gastos com produtos de bens de consumo rápido se recuperaram no segundo trimestre, com produtos de alimentos e bebidas, cuidados pessoais e domiciliares. Até o final de 2020, apesar de os preços médios de venda terem baixado 1,1%, o mercado de FMCG da China registrou um crescimento de 0,5% das vendas em todo o ano de 2020, impulsionado pelo crescimento do volume de vendas. Apesar dos preços das bebidas e dos alimentos industrializados caíram em 2020, mas as vendas destes alimentos cresceram contra a tendência. Em resposta, o relatório afirma que os consumidores estavam temendo por escassez de alimentos e por isso armazenaram mais alimentos não perecíveis em grandes quantidades. Com a crescente conscientização de saúde pública e o aumento demanda nas compras de produtos de cuidados pessoais, as vendas dos produtos de higiene pessoal e cuidados em domicílio aumentaram significativamente. Entre eles, os atendimentos domiciliários cresceram 7,7% ao longo do ano, sendo a única categoria entre as quatro maiores áreas de bens de consumo em que os preços aumentaram. Bruno Lannes, sócio da Bain & Company, disse: “A pandemia mudou significamente o comportamento e a motivação dos consumidores chineses ao comprar produtos de FCMG. Durante a pandemia, os consumidores consideravam a segurança e a saúde de si mesmo, e de seus familiares em primeiro lugar. Durante a quarentena domiciliar, todos os consumidores chineses, acumularam alimentos em massa por medo da falta, impulsionando o aumento das vendas de alimentos.” Em termos de canais, as vendas de ecommerce do país cresceram 31% em 2020, sendo o único canal em crescimento rápido. Entre eles, a live stream ecommerce dobrou o mais do que esperado, com as vendas nos produtos de cuidado da pele, roupas e alimentos processados nas listas de mais vendidos. Além disso, com um número crescente de consumidores a consumir em casa, o canal online-to-offline (O2O, sigla em inglês) foi bastante procurado, e aumento mais de 50% nas vendas. Nas vendas presenciais, as lojas de conveniência são os únicos que se mantém estáveis, e atualmente estão quase recuperados de volta ao nível pré pandemia. Vale notar também que o surto deu origem a outra grande nova tendência, o grupo de compras comunitárias, ou seja, pré-venda nas plataformas de internet + busca autônoma, com a ajuda do “líder da comunidade” para a aquisição e proteção dos consumidores. No primeiro trimestre deste ano, a taxa de penetração desse novo modelo de varejo atingiu 27%, e todas as principais plataformas de varejo online vêm estabelecendo compras em grupo para fortalecer seus laços com os consumidores. Para ter uma visão completa o quanto a pandemia impactou o mercado de FMCG chinês, o relatório comparou também o primeiro trimestre de 2021 com o mesmo período de 2019, antes do surto. Em termos gerais, o mercado chinês de bens de consumo rápido começou a se recuperar e espera-se ter o crescimento no futuro. Os dados apresentam que as vendas do FMCG da China aumentaram 1,6% no primeiro trimestre deste ano em relação ao mesmo período de 2019, e 3% abaixo do crescimento em 2019 e do mesmo período de 2018, influenciados pela lenta recuperação dos gastos com FMCG e crescimento moderado. Apesar de uma queda de 1% nos preços médios de venda, a recuperação da frequência de compras estimulou o crescimento das vendas, que tem sido um grande impulsionador. Ao mesmo tempo, com o controle efetivo do surto na China, as categorias de alimentos e bebidas, cuidados pessoais e domiciliares voltaram ao padrão de “crescimento de dupla velocidade”. “Olhando para o futuro, o surto continuará a ter um impacto profundo no mercado de bens de consumo chinês”, disse Deng min, sócio da Bain & Company e presidente do negócio de bens de consumo na grande China. Ele sugeriu que os comerciantes de marcas poderiam atuar de três maneiras: reorganização de produtos e rebranding de acordo com as condições de mercado e as necessidades dos consumidores na era pós-epidemia; satisfazer melhor as necessidades dos consumidores de “topo de funil” e dos que procuram uma melhor relação entre preço e qualidade; e por último, aumentar ainda mais a taxa de penetração através da aquisição de novos clientes, especialmente em cidades de níveis mais baixa, precisa ser o próximo foco para as marcas. Tradução: Mei Zhen Li Fonte: 21 st Century Business Herald
11 de junho de 2021
O consumo instantâneo está impulsionando o rápido crescimento do modelo Online to Offline (O2O), com uma taxa estimada de crescimento composto de 64% durante 2016-2021. A previsão é de que o tamanho do mercado O2O alcançará 2 trilhões de yuans em 2021. Os dados são do relatório publicado pelo Jingdong Group e o Dada Group, em 10 de junho, sobre consumo instantâneo em Pequim. He Huijian, vice-presidente do Dada Group, ressaltou na conferência que o mercado de varejo instantâneo da China alcançará mais de 100 bilhões de yuans em 2021, e previu que até 2024, todo o mercado de varejo instantâneo alcançará 1 trilhão de yuans. O relatório aponta que o consumo instantâneo tem visto um crescimento explosivo. Categorias como computadores, celulares, esportes ao ar livre, vestuário, moda e brinquedos têm o crescimento mais rápido de vendas no mercado de nível inferior. Liu Hui, diretor de dados do Instituto de pesquisa de Big Data da Jingdong, disse que o comércio eletrônico da China na Internet passou da era do "telecomércio" para a do "microcomércio", com base em lojas offline dentro de três quilômetros da área de entrega, e o tempo de atendimento é reduzido para "entrega por hora". O consumo instantâneo refere-se ao comportamento de consumo que ocorre instantaneamente, representado pelo negócio de entregas em domicílio. O relatório aponta que as mulheres jovens são o grupo central do consumo instantâneo, sendo as mães trabalhadoras casadas pós 80s, o grupo mais forte em termos de poder aquisitivo na plataforma. De acordo com o relatório, as plataformas de consumo instantâneo têm se tornado cada vez mais um canal importante para compras diárias e estocagem, com crescimento significativo em várias categorias de bens de consumo tipicamente adquiridos diariamente, tais como produtos lácteos, limpeza pessoal, lanches casuais e produtos maternos para bebês. Apenas 23% dos usuários escolheram a "pressa" como motivo de compra, enquanto 74% dos usuários compraram para "compras diárias" e 42% para "estocagem". Segundo os dados, no primeiro trimestre de 2021, o serviço ao consumidor instantâneo cobriu mais de 1.500 condados e cidades em todo o país, mais que duplicando no ano passado. Em 2020, as três regiões com o maior volume de pedidos são o Sul, o Norte e o Sudoeste da China, respondendo por quase 70% do total. O relatório mostra que a entrega de celulares em 1 hora se tornou uma tendência, com usuários em mais de 500 municípios e cidades de todo o país recebendo produtos de celulares em 1 hora, com as vendas mais alta do iPhone 12, aumentando em mais de 200% em relação ao ano anterior. Fonte: 21st Century Business Herald
28 de maio de 2021
Em 28 de maio, a Greenpeace, uma organização internacional de proteção ambiental, e o CEPREI lançaram conjuntamente o relatório "Caminho da Descarbonização da Infraestrutura Digital da China: Desafios da Redução do Carbono nos Centros de Dados e 5G (2020-2035)". O Relatório aponta que depois de a China atingir o pico de crescimento de carbono até 2030, as emissões de carbono da infraestrutura digital continuarão a crescer e se tornarão um novo ponto de crescimento para o consumo de energia e emissões de carbono. O relatório apontou ainda que a transição para energia 100% renovável da infraestrutura digital precisa ser acelerada para atingir a neutralidade de carbono o mais rápido possível. O relatório prevê que até 2035, o consumo total de eletricidade dos centros de dados da China e 5G será aproximadamente 2,5-3 vezes superior ao de 2020, atingindo 695–782 bilhões de kWh, o que representará 5-7% do consumo total de eletricidade social da China. Enquanto isso, as emissões totais de carbono dos centros de dados e 5G da China atingirão 230-310 milhões de toneladas em 2035, representando cerca de 2-4% das emissões de carbono da China, o que é equivalente às atuais emissões de CO2 de duas cidades de Pequim. É previsto que as emissões de carbono dos centros de dados aumentarão até 103% a partir de 2020, e as emissões de carbono de 5G aumentarão até 321%. Em contraste, espera-se que as principais indústrias emissoras como de aço, materiais de construção e metais não ferrosos sejam as primeiras a atingir o pico das emissões de carbono e comecem a diminuir por volta de 2025, enquanto o "efeito de bloqueio" das emissões de carbono da infraestrutura digital será um importante desafio para a China para atingir o pico das emissões de carbono e uma maior neutralidade de carbono. A fim de promover a transição da indústria de infraestrutura digital para a neutralidade de carbono e 100% de energia renovável, o relatório recomenda que as autoridades competentes partem de quatro aspectos. Reforçar o projeto de alto nível, a orientação verde e de baixo carbono da infraestrutura digital, e emitindo um roteiro sobre o "pico de carbono e carbono neutro" para a indústria. Melhorar o sistema de avaliação para o uso de energia renovável na indústria de infraestrutura digital, ligar a meta de controle duplo à política de aprovação de novos centros de dados e incluir a proporção de energia renovável usada nos centros de dados como um dos indicadores de avaliação. Melhorar ainda mais o mecanismo de mercado para o uso de energia renovável na indústria de infraestrutura digital, promover o desenvolvimento sinérgico da indústria e da energia renovável, expandir o escopo da participação da indústria no comércio baseado no mercado de energia renovável e melhorar o mecanismo do certificado de energia verde. Melhorar o mecanismo de incentivo para promover o uso de energia renovável na indústria de infraestrutura digital, direcionar os fluxos de capital e alavancar o papel do financiamento público para infraestrutura digital verde e de baixo carbono. Fonte: 21st Century Business Herald
19 de abril de 2021
O mercado consumidor da China está recuperando gradualmente seu poder aquisitivo, se tornando cada vez mais estável e melhor. No primeiro trimestre o consumo de varejo foi de 10,52 trilhões de yuans (aproximadamente US$1,6 trilhão), 33,9% a mais em relação ao primeiro semestre do ano passado, e 8,5% a mais em comparação com o mesmo período no ano de 2019, e crescimento de 1,86% em relação ao quarto trimestre de 2020. As informações são do Ministério do Comércio, publicadas pela Economic View, em 19 de abril. O faturamento de março de 2021 ante 2020 apresentou um crescimento de 34,2%, e 12,9% contra o mesmo mês de 2019. A velocidade de crescimento em relação a janeiro e fevereiro foi de 0,4 e 6,5 porcentual, respectivamente. Pontos econômicos sobre o crescimento do consumo do varejo Em primeiro lugar, o crescimento do consumo de mercadorias. No primeiro trimestre, o faturamento das vendas no varejo aumentou em 30,4% em comparação com mesmo período do ano passado, e aproximadamente 10% em relação ao 2019. Tanto os produtos do dia-a-dia quanto bens duráveis apresentaram um crescimento acelerado, entre eles, materiais e equipamentos de comunicação, cosméticos, equipamentos esportivos e de lazer, necessidades diárias entre outros produtos houve um crescimento de mais de 20% nas vendas em relação ao 2019. Produtos high-end também tiveram uma alta nas vendas, especialmente na ilha de Hainan, cuja região deixou de recolher impostos. Alguns centros comerciais (shoppings), outlets cresceram mais de 15% nas vendas em comparação com 2019. O segundo motivo é a recuperação gradual de consumo dos serviços. No mesmo período citado acima, a receita de produtos de alimentação aumentou em absurdos 75,8% ano-a-ano, recuperando até cerca de 98% de 2019, entre eles, com o aumento de 91,6% em março, superou a marca de 2019; o faturamento das bilheterias dos cinemas está chegando na receita do ano inteiro do ano passado, recuperando cerca de 97% do ano de 2019. Em março, a receita dos quartos das empresas de alojamento recuperou para aproximadamente 90% de 2019 no mesmo período. Durante o Festival da Primavera, os subúrbios das cidades como Pequim e Xangai houve um crescimento de quase o dobro no consumo de acomodações, e algumas plataformas de e-commerce teve 70% a mais de pedidos de jantares de Réveillon em comparação com o ano retrasado A terceira razão é o acelerado crescimento do novo tipo de consumo. No primeiro trimestre deste ano, as vendas online de produtos físicos no varejo foram de 25,8% a mais que o primeiro trimestre do ano passado, representando 21,9% do total das vendas online; o volume dos serviços de entrega expressa ultrapassou 20 bilhões de peças, crescendo 75%; venda de veículos automotivos de combustível alternativo aumentou em 2,8 vezes que o primeiro trimestre do ano passado, representando 7,9% do total da venda de veículos. Algumas plataformas de e-commerce registraram um crescimento de mais de 30% na venda de produtos como fechadura inteligente, robô aspirador, poltrona de massagem entre outros, e ainda em lojas de móveis domésticos se observou um crescimento de mais de 50% nas vendas de móveis inteligentes e personalizados comparado ao mesmo período de 2019. Por último, a estabilidade geral nos preços para o consumidor final. Os preços voltados para a população se manteu praticamente estável do ano passado para cá, sendo que no mês de março houve um crescimento de apenas 0,4%. A pecuária suína está recuperando suas produções de forma gradual, o estoque de carne suína foi restaurado, e o preço houve uma visível queda, voltando ao normal. O preço da carne suína decresceu 10,9% e 18,4% no comparativo mensal e anual, respectivamente. Ministério do comércio declarou que, o ritmo ascendente do mercado consumidor no primeiro trimestre é continuação do final do ano passado, o crescimento absurdo é devido principalmente aos fatores incomparáveis causados pela base baixa do ano passado. Os efeitos da pandemia e outros fatores se espalhou em diversas áreas, a população consumidora sofreu inúmeras limitações e restrições, e a recuperação das diferentes regiões, formato de venda e produtos ainda não estava estável, e campanhas de promoção precisava de uma força a mais que o normal. No futuro, observando a melhora e controle no quadro da pandemia, a otimização contínua na estrutura de abastecimento e implementação de políticas e medidas tendo sucesso no âmbito nacional contribuirá para a recuperação positiva constante do mercado consumidor. (APP Jingwei China-Singapura) Fonte: Economic Views, Diário do Povo
31 de março de 2021
Segundo o Boletim Estatístico Nacional de 2020, o valor total de consumo em Shanghai alcançou 1,59 trilhão de yuans (US$243,13 bilhões), tornando-se a única cidade da China que atingiu a meta de 1,5 trilhão de yuans com o consumo (US$228,9 bilhões). É atualmente a maior cidade consumidora da China, superando Beijing. Durante o período do 13º Plano Quinquenal da China (2016-2020), o consumo foi a chave para o crescimento econômico urbano. De acordo com o Boletim Estatístico Nacional de 2020, o setor primário representou 7,7% do PIB nacional, o setor secundário ocupou 37,8% e o setor terciário desempenhou 54,5% do PIB. Em 2020, entre as vinte e três cidades que apresentaram PIB acima de 1 trilhão de yuans (equivalente a US$152 bilhões), com exceção de Quanzhou, Foshan e Nantong, todas as outras tiveram mais de 50% de PIB representado pelo setor terciário. No entanto, a diferença na capacidade de consumo ampliou a desigualdade de crescimento econômico entre as cidades e até entre as regiões. Ignorando os efeitos de conurbação, Chongqing e Zhengzhou foram as cidades com PIB na escala acima de 1 trilhão de yuans (US$152 bilhões) que tiveram maior crescimento de consumo durante o 13º Plano Quinquenal. O valor total de consumo de Chongqing passou de 1 trilhão de yuans (US$152 bilhões), tornando-se a terceira cidade a atingir essa meta. (OBS: devido à falta de alguns dados, as informações da cidade Quanzhou referem-se ao ano de 2016 a 2020, as de Changsha são de 2015 a 2019, e as de 2020 de Tianjin basearam-se nos dados de 2018 da cidade. Fonte: Boletim Estatístico Nacional, 21st Century Business Herald) As quatro cidades com maior taxa de crescimento estão concentradas na região centro-oeste Durante o período de 13º Plano Quinquenal, com o avanço da industrialização e da urbanização, as cidades da região centro-oeste foram responsáveis de receber as indústrias da região leste. O consequente retorno da força de trabalho promoveu o consumo nas cidades de centro-oeste. De 2015 a 2020, todas as quatro cidades que tiveram maior crescimento de consumo estão localizadas na região centro-oeste. A primeira colocada é Hefei, cidade que cresceu 57,73% em cinco anos. A quarta é Chengdu, que cresceu 47,4%. Em ambas as cidades, houve aumento no comércio eletrônico. Mas a conurbação que aconteceu nas duas cidades é outro fator que impulsionou o crescimento de consumo. Caso ignorar os efeitos de conurbação, a taxa de crescimento foi maior nas cidades Chongqing e Zhengzhou, durante o período de 13º Plano Quinquenal. Zhengzhou cresceu de 329,47 bilhões de yuans (US$50,26 bilhões) em 2015 para 507,63 bilhões de yuans (US$77,46 bilhões) em 2020, entrando no grupo de “cidades com consumo superior a 500 bilhões de yuans (US$76,3 bilhões)”. Já Chengdu cresceu de 766,75 bilhões de yuans (US$117 bilhões) para 1,17 trilhão de yuans (US$179,8 bilhões), ultrapassando a meta de 1 trilhão de yuans (US$152,6 bilhões) de consumo. Para as cidades Chongqing e Zhengzhou, a causa principal de crescimento foi a sua industrialização e urbanização. Em 2019, a população urbana já ocupava 66,8% da população total de Chengdu, sendo que em 2015 a taxa de urbanização era de 60,94%. Ou seja, cresceu mais de 6%, muito maior do que a taxa de urbanização das outras cidades com PIB acima de um trilhão de yuans (US$152 bilhões). Zhengzhou cresceu de forma similar: em 2015, tinha 69,7% da população nas cidades; mas em 2019, 74,6% da população já é urbana, tendo um crescimento de 4,9%. A urbanização promove maior divisão de trabalho e maior necessidade de comprar produtos feitos por terceiros e, consequentemente, aumenta o consumo. A industrialização também promove o consumo local. Em 2020, as indústrias de Chongqing criaram um valor total de 699,07 bilhões de yuans (US$ 106,67 bilhões), e a taxa de crescimento industrial anual foi de 5,3%, bem maior do que a taxa média do país, que foi de 2,4%. A grande diferença entre as três grandes metrópoles Em 2020, entre as 23 cidades com PIB acima de um trilhão de yuans (US$152 bilhões), 8 delas tiveram taxa de crescimento positivo, incluindo as três cidades da Delta do Rio Yangtze (YRD, sigla em inglês): Nanjing, Shanghai e Nantong. Entre elas, Shanghai ultrapassou Beijing e tornou-se a cidade com maior consumo. De 2015 a 2020, a taxa de crescimento de consumo em Nanjing, Nantong e Suzhou superou 40%; a de Hangzhou e Ningbo excedeu 38%; e a de Shanghai e Wuxi passaram de 36%. Ou seja, de modo geral, as cidades pertencentes à YRD tiveram bom desempenho durante o período de 13º Plano Quinquenal da China. Isso porque a dispersão dos comércios da região YRD é maior do que outras regiões, por causa da presença de várias plataformas de comércio eletrônico, como Taobao e Pinduoduo. Ademais, essa região possui uma estrutura mais conveniente para as compras, como o frete grátis em toda a região. Por último, as cidades dessa região dão mais importância à popularização de marca. Por exemplo, em 2021, o Relatório de Governo de Shanghai mostrou a sua pretensão de promover a construção de centros internacionais de consumo e a criação de novos tipos de consumo, como de saúde, de experimento e on-line. Fonte: 21st Century Business Herald
16 de março de 2021
O Escritório Nacional de Estatísticas da China (NBS, sigla em inglês) divulgou, no dia 15 de março, os dados econômicos referentes aos meses janeiro e fevereiro de 2021. Segundo alguns analistas, a taxa de crescimento econômico da China pode ultrapassar 15% até o final do primeiro trimestre, ou até mais de 20%. No entanto, devido à grande diferença econômica entre o primeiro e o segundo bimestre do ano passado, a tendência é que a taxa de crescimento caia na segunda metade de 2021. Devido à queda de 6,8% que aconteceu no primeiro trimestre do ano passado, nos primeiros dois meses deste ano, vários macrodados atingiram o recorde de crescimento anual, incluindo setores industriais e de serviços, consumo, investimento e importações e exportações. Comparando com o mesmo período (janeiro e fevereiro) de ano passado, a taxa de crescimento foi mais de 30%. Para evitar a “ilusão” de melhoria, foi feita a estatística comparando os dados deste ano com os de 2019, supondo que as taxas de crescimento dos anos de 2020 e 2021 foram iguais. Os resultados dessa análise mostram que, mesmo comparando com o mesmo período de 2019, houve um grande desenvolvimento na área de importação e exportação, e também na de indústria. O setor de serviços voltou ao nível normal de funcionamento, mas a recuperação do consumo e do investimento está sendo mais lenta. A causa principal da alta taxa de crescimento é restauração das demandas externas originadas de grandes potências econômicas, como Europa e EUA, que possibilitou o aumento de 19,3% de exportações da China, comparando com o mesmo período de 2019. Além disso, a economia doméstica também está em constante recuperação. As autoridades chinesas adotaram a política chamada de “stay put during Spring Festival”, ou seja, encorajaram as pessoas a deixarem de voltar para a terra natal no Ano Novo Chinês (12 de fevereiro) e comemorarem a festa na cidade onde trabalha, a fim de evitar o pico de viagens e diminuir o risco de contaminação. Essa medida, além de ter evitado a propagação da Covid-19, prolongou o tempo de produção industrial. Os trabalhadores que ficaram na cidade da fábrica trabalharam quase 6 dias a mais comparando com outros anos, recebendo, além de salário, as compensações financeiras concedidas pelo governo local. Consequentemente, a quantidade de produtos fabricados foi elevada. Assim, a taxa média de crescimento nos primeiros dois meses dos anos de 2020 e 2021 foi de 8,1% por ano, superior aos anos anteriores. Entretanto, a política de “stay put during Spring Festival” não impactou tão significativamente o consumo. Comparando com o mesmo período de 2019, nos meses de janeiro e fevereiro de 2021, a quantidade total de vendas de bens de consumo aumentou 6,4%, e a taxa média de crescimento em 2020 e 2021 foi de 3,2% por ano, que é abaixo do nível normal de desenvolvimento. Por causa da pandemia, os consumos que causam aglomeração e contato físico ainda são fracos, como restaurantes, que cresceram somente 4,9% em comparação com 2019. Mas a bilheteria durante Ano Novo Chinês chegou a novo recorde, ultrapassando de 12,26 bilhões de yuans (equivale a US$ 1,88 bilhão). As compras online e serviços de entrega expressa também foram impulsionadas. Além do consumo, o investimento é outro setor que está se recuperando mais lentamente. Nos primeiros dois meses, os investimentos em ativos fixos aumentaram 3,5% em relação ao mesmo período de 2019, o que significa que o crescimento médio nos últimos dois anos foi de 1,7%. Dentre todos os tipos de investimento, o industrial diminuiu, em média, 3,4% por ano; em infraestrutura a queda foi de 1,6% por ano; e o imobiliário aumentou 7,6% por ano. Fonte: 21st Century Business Herald
15 de setembro de 2020
A CBNData lançou o “Relatório de Insight do Consumo de Bebidas e Álcool para Jovens 2020”, analisando as novas tendências do consumo de álcool das gerações pós-90 e pós-95. De acordo com a pesquisa, os consumidores pós-90 e pós-95 têm mostrado crescimento contínuo tanto no número de consumidores quanto no nível de consumo per capita, com o consumo per capita pós-95 tendo aumentado mais rapidamente. Curiosamente, o número de mulheres pós-90 que bebem excedeu o de homens. Com o surgimento de novos grupos de consumidores de classe média e o desenvolvimento de canais de e-commerce, a escala de transações online de álcool e bebidas continua a aumentar, e a diversificação de categorias tornou-se uma palavra-chave no setor. O relatório mostra que, embora os chineses ainda gostem de beber “baijiu” (a cachaça chinesa), a cerveja, o vinho importado, o vinho de frutas, o vinho tinto e outras categorias estão se tornando cada vez mais populares. De acordo com os dados, baijiu, vinho tinto e vinho importado estão entre os três primeiros nas cartas de vinhos dos jovens. Em termos de consumo de baijiu, embora as gerações mais novas ainda não consigam competir com os mais velhos, a proporção do consumo online pelos pós-90 e pós-95 nos últimos dois anos continuou a aumentar. O consumo per capita pós-90 superou o nível geral e os jovens começaram a se tornar uma nova força motriz no mercado. Nas redes sociais, o vídeo da influenciadora Li Ziqi sobre a produção de vinho criou uma nova tendência de produção caseira de vinho de frutas. No “festival de compras 618” deste ano, a taxa de crescimento de vinho de frutas na plataforma de e-commerce Tmall foi de 120%, chegando até mesmo a 200% no “evento de promoção 55”. Ao mesmo tempo, a fronteira entre bebidas alcoólicas e não alcoólicas começou a se diluir. Nos últimos dois anos, a cerveja sem álcool e com pouco álcool se tornou popular entre as mulheres jovens e bebedores iniciantes. O relatório também apontou que os jovens preferem comprar bebidas online e amam lives. Após o surto, as lives de bebidas começaram a “se recuperar”, fortemente, em março, e a proporção de espectadores pós-90 e pós-95 aumentou. Em termos de demanda, os jovens consumidores de bebidas continuam as tradições da geração mais velha, com presentes e coleções sendo as mais populares. Fonte: The Paper
20 de agosto de 2020
A China Hospitality Association e o Meituan Research Institute publicaram, em conjunto, o “Relatório sobre o Desenvolvimento da Indústria de Entrega de Alimentos da China em 2019 e no Primeiro Semestre de 2020”. Vale destacar que, de acordo com o relatório, a geração pós-90 (nascida a partir da década de 1990) é o maior grupo consumidor (mais de 50%) do serviço de entrega de alimentos, sendo os consumidores solteiros do sexo masculino a principal força. Porém, entre as pessoas casadas ou em um relacionamento, a proporção de consumidoras é maior. Além disso, mais de 80% dos consumidores disseram que sabem cozinhar, mas dois terços afirmaram que pedem entrega de comida por serem um pouco preguiçosos. O relatório mostra que a escala da indústria de entrega de alimentos da China tem se expandido nos últimos anos. Espera-se que o catering online seja responsável por mais de 20% de toda a indústria de catering em 2020. De acordo com dados da pesquisa da iResearch Consulting, a escala da indústria de entrega de alimentos da China em 2019 foi de 653,6 bilhões de yuans (R$ 522,59 bilhões), um aumento de 39,3% em comparação com 2018. No final de 2019, a escala de consumidores de entrega de comida, entre os 900 milhões de internautas da China, atingiu aproximadamente 460 milhões, um aumento de 12,7% comparado ao ano anterior. Atualmente, existem cerca de 9 milhões de lojas de catering na China. Em abril deste ano, uma pesquisa com comerciantes, conduzida pelo Meituan Research Institute, mostrou que quase 80% das empresas de catering pesquisadas estão operando ou planejando iniciar serviços de entrega de comida. Fonte: chinaz.com
22 de julho de 2020
De acordo com o 21st Century Business Herald, as 10 principais cidades da China para “vendas totais de varejo de bens de consumo” em 2019 foram reclassificadas, com base no desempenho de recuperação de consumo de janeiro a maio deste ano. Essas 10 cidades são Xangai, Pequim, Guangzhou, Chongqing, Chengdu, Wuhan, Shenzhen, Hangzhou, Nanjing e Suzhou, incluindo 4 cidades de "primeiro nível" e 6 cidades do "novo primeiro nível". De janeiro a maio deste ano, com exceção de Xangai e Pequim, que se mantiveram solidamente em primeiro e segundo lugar, todas as outras cidades receberam uma classificação diferente de 2019. As 10 principais cidades de consumo da China em 2020 (janeiro a maio) Xangai Pequim Chongqing Guangzhou Chengdu Shenzhen Suzhou Nanquim Hangzhou Wuhan Xangai e Pequim continuam as 2 melhores Xangai permanece como a cidade campeã de consumo, e é a única cidade com vendas totais do varejo superiores a 500 bilhões de yuans (R$ 371,30 bilhões). Observando o desempenho geral de consumo apenas em maio, as vendas do varejo de Xangai totalizaram 129 bilhões de yuans (R$ 95,80 bilhões), um aumento positivo de 0,6% em relação ao ano anterior. De acordo com o governo de Xangai, foi realizado um “festival de compras 5.5” local por 2 meses para estimular o consumo, com um total de 28,6 bilhões de cupons emitidos por plataformas e comerciantes. Pequim manteve sua segunda posição, mas teve o maior declínio entre as quatro principais cidades de primeiro nível. As vendas totais do varejo de janeiro a maio caíram 18,2% em relação ao ano anterior. Em junho, a epidemia local em Pequim se repete, o que também pode afetar o desempenho do consumo na primeira metade do ano. A quantidade total de vendas do varejo de Guangzhou foi de 342 bilhões de yuans (R$ 254 bilhões), que foi superada por Chongqing, ocupando o quarto lugar. Shenzhen, como uma das cidades de primeiro nível, ocupa o sexto lugar, com vendas totais do varejo de 289 bilhões de yuans (R$ 214,63 bilhões), superando Wuhan e alcançando Chengdu. No entanto, ainda existe uma grande diferença quando comparada com Xangai, Pequim e Chongqing. Wuhan cai para a última posição Wuhan, que ficou em sexto lugar em 2019, teve o maior declínio de consumo, devido ao impacto da pandemia. De janeiro a maio, as vendas totais do varejo foram de apenas 186,5 bilhões de yuans (R$ 138,53 bilhões), com uma queda de 37,9% em relação ao ano anterior e ficando muito atrás de Shenzhen, Suzhou, Nanjing e Hangzhou. Hangzhou neste ano caiu do oitavo para o nono lugar, superada por Suzhou e Nanjing. Chongqing e Chengdu ficaram em quarto e quinto em 2019. No entanto, Chongqing subiu para o terceiro lugar, com 127,8 bilhões de yuans (R$ 94,93 bilhões) a mais que Chengdu. Leia também: Renda disponível per capita anual em Xangai chega a R$ 28 mil no primeiro semestre Fonte: The 21st Century Business Herald
24 de junho de 2020
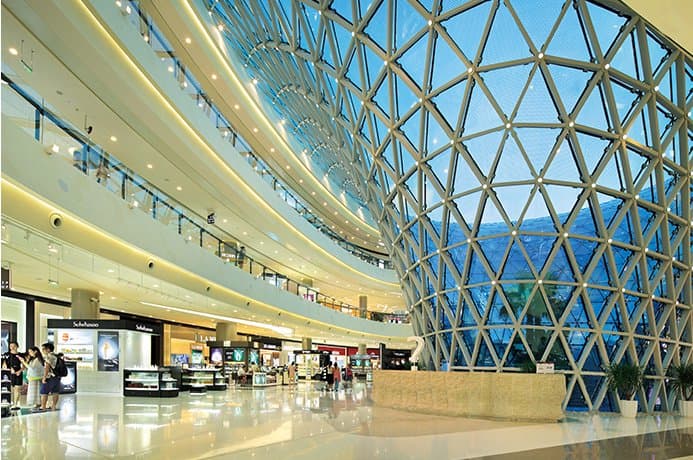
O Centro Comercial Duty Free da Baía de Haitang, na cidade de Sanya, província de Hainan, estava lotado no início da semana. As promoções e grandes descontos atraíram longas filas de clientes, especialmente em algumas conhecidas lojas internacionais de marcas de cosméticos. O relatório de mercado divulgado pelo aplicativo de viagens Ctrip diz que o setor de turismo de Sanya cresceu, no geral, em mais de 20% de 1 a 14 de junho. Além disso, com base nos dados de reservas de atividades turísticas no Ctrip durante o Dragon Boat Festival, evento que ocorre de 25 a 27 de junho, a ilha também se classifica entre as principais cidades da China. De acordo com o jornal The Paper News, um hotel em Sanya com mais de 1300 quartos está praticamente lotado, e um outro hotel cinco estrelas com mais de 440 quartos, próximo ao Shopping Duty Free da Baía de Haitang, tem uma taxa de ocupação de mais de 90%, e também costuma estar totalmente reservado aos finais de semana. O entusiasmo de compra em Sanya não é apenas atribuído à pandemia global que impedia os consumidores chineses de fazerem compras no exterior. Também se deve à política nacional divulgada em junho, que anunciou que o limite cumulativo de compras isentas de impostos por pessoa por ano para turistas na província de Hainan aumentaria de 30 mil yuans para 100 mil yuans. Embora a política ainda não tenha sido implementada oficialmente, os turistas já estão entrando em Sanya esperando sua implementação em breve. No entanto, os esforços de controle e prevenção da pandemia não foram relaxados. Todos os passageiros que entram e saem de Hainan precisam adquirir o “Código de Saúde Hainan” com antecedência e só podem passar com o código verde. Ilha Hainan: uma nova Área de Livre Comércio na China Hainan é uma ilha que abrange uma área de 35.400 km², com uma população de mais de 9 milhões. Como referência, Hainan é do tamanho de Taiwan (36.000 km²) e mais de 30 vezes maior que a área de Hong Kong (mais de 1.100 km²) e Cingapura (mais de 700 km²), além de muito maior que Dubai (4.000 km²) . Em 2020, a província de Hainan se tornou outra Área de Livre Comércio na China como um novo foco estratégico nacional, posicionando-se como “3 Áreas e 1 Centro”, o que significa 3 parques transfronteiriços de e-commerce, respectivamente, um em uma área alfandegada, outra em uma área portuária alfandegada e outro em uma área de processamento de exportações, e 1 centro transfronteiriço de comércio e exibição de mercadorias. Em um futuro próximo, quando o Plano da Zona de Livre Comércio de Hainan for implementado, Hainan se tornará o maior Porto de Livre Comércio do mundo, sendo único na China continental. Fonte: The Paper News