4 de agosto de 2025
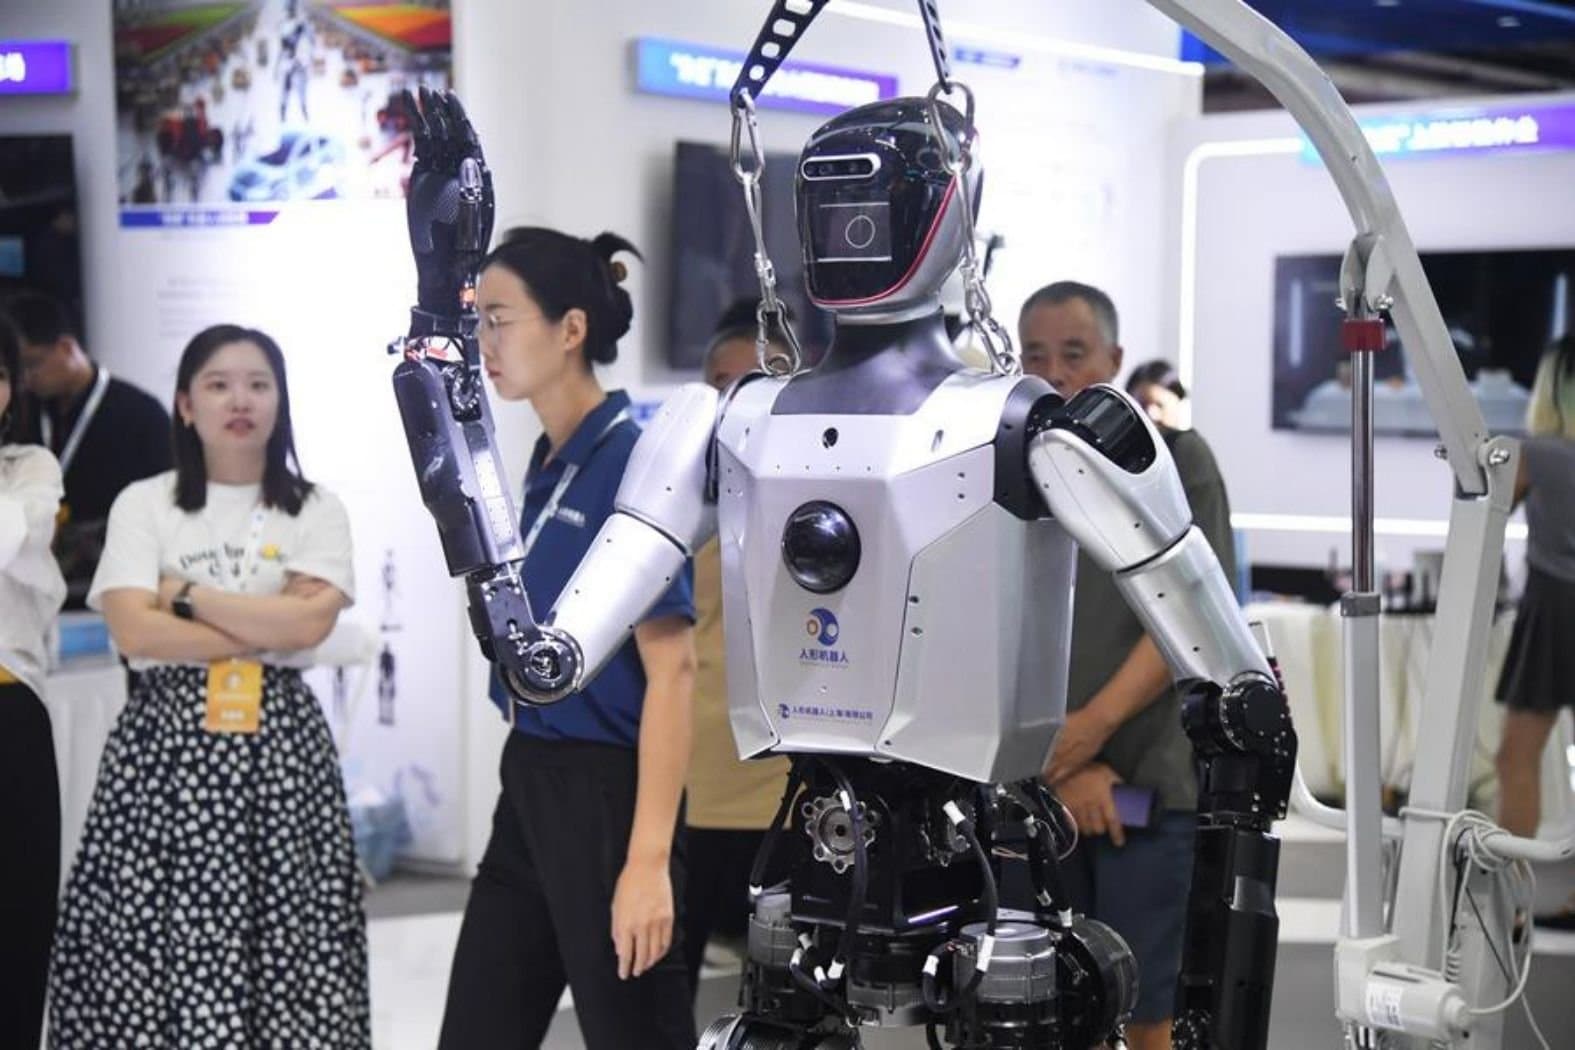
Durante a Conferência Mundial de Robótica de 2025, realizada em 2 de agosto, autoridades anunciaram que a China vendeu 302 mil robôs industriais em 2024. O país manteve, pelo 12º ano consecutivo, a liderança no mercado global do setor. A China também respondeu por dois terços dos pedidos de patente em robótica no ano passado, reforçando sua presença no campo da inovação tecnológica. Na produção, os dados mostram crescimento expressivo. A fabricação de robôs industriais saltou de 33 mil unidades em 2015 para 556 mil em 2024. Já os robôs de serviço atingiram uma produção de 10,5 milhões de unidades, alta de 34,3% na comparação anual. Esses equipamentos já operam em 71 categorias e 236 subcategorias da economia chinesa. A densidade de robôs no setor manufatureiro colocou o país na terceira posição no ranking global. No segmento de serviços, os robôs ganham espaço em funções como limpeza doméstica, logística de armazéns, atendimento ao cliente, cuidados a idosos e pessoas com deficiência, além da reabilitação médica. Segundo a consultoria International Data Corporation (IDC), os fabricantes chineses dominaram 84,7% das remessas globais de robôs de serviço comercial em 2024. Para Xu Xiaolan, presidente da Sociedade Chinesa de Eletrônica, os robôs humanoides representam a integração entre inteligência artificial e robótica, com potencial de aplicação em diversos setores. Ela afirma que esse tipo de robô pode estimular o consumo, gerar novas indústrias, ampliar oportunidades de emprego e acelerar a formação de novas cadeias produtivas. Fonte: stdaily.com
18 de dezembro de 2024
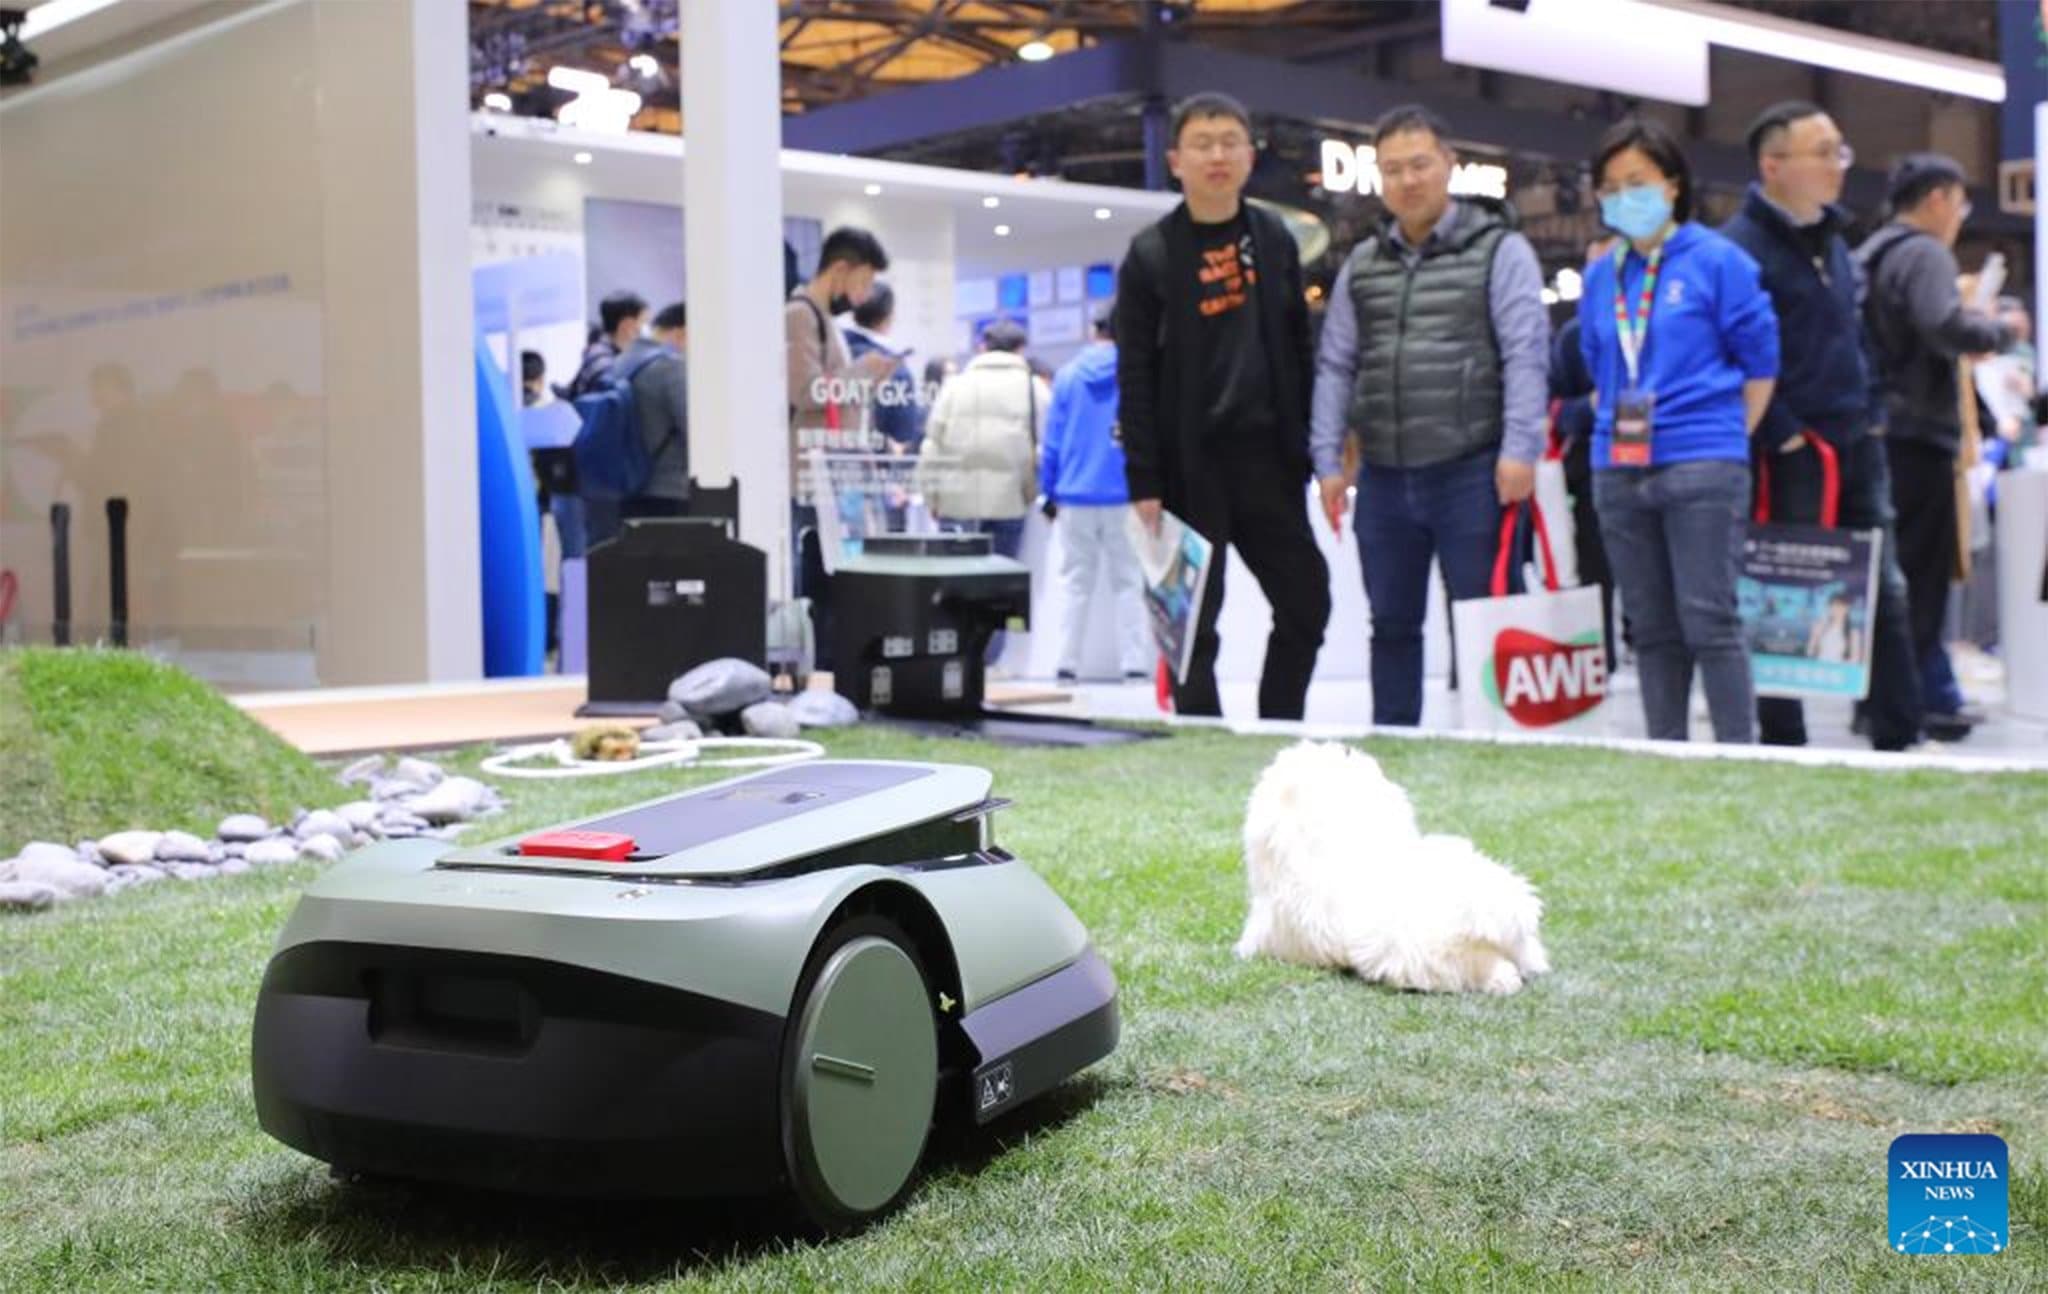
A IDC divulgou, em 18 de dezembro, o relatório “Dez percepções sobre o mercado de eletrodomésticos inteligentes na China em 2025”, prevendo que o mercado deverá alcançar uma remessa estimada de 281 milhões de unidades no próximo ano, representando um crescimento de 7,8% em comparação a 2024. O segmento de iluminação inteligente é apontado como o principal impulsionador desse crescimento. Segundo o relatório, a política nacional de substituição de equipamentos antigos por novos , implementada em 2024, acelerou a adoção de produtos tecnológicos mais sofisticados e de alta qualidade. Em 2025, com o governo intensificando esforços para promover o consumo, categorias tradicionais como geladeiras, máquinas de lavar roupa e ar-condicionado deverão passar por uma rápida atualização estrutural. O mercado caminha na direção de produtos que priorizam alta qualidade, inteligência, eficiência e personalização, com consumidores cada vez mais exigindo soluções tecnológicas avançadas e adaptadas às suas necessidades. O relatório destaca que esses avanços refletem não apenas o dinamismo do setor, mas também o impacto das políticas públicas na modernização do consumo e na inovação tecnológica da indústria de eletrodomésticos na China. Segundo a IDC, os principais fabricantes de eletrodomésticos inteligentes estão direcionando esforços para desenvolver modelos verticais domésticos de grande escala, projetados para oferecer serviços mais precisos e avançar na compreensão e percepção emocional em cenários residenciais. Essas inovações buscam proporcionar uma atualização abrangente em aspectos como interação, personalização de serviços e criação de cenários adaptáveis, alinhando-se às demandas dos consumidores por experiências mais intuitivas e inteligentes. Apesar das inovações, a eficiência energética e a economia de recursos continuam sendo fatores cruciais para os fabricantes na concepção de novos produtos. Essas características também permanecem como prioridades para os consumidores na hora de escolher seus eletrodomésticos, refletindo uma preocupação crescente com sustentabilidade e redução de custos no uso diário. Fonte: ithome.com
11 de setembro de 2024
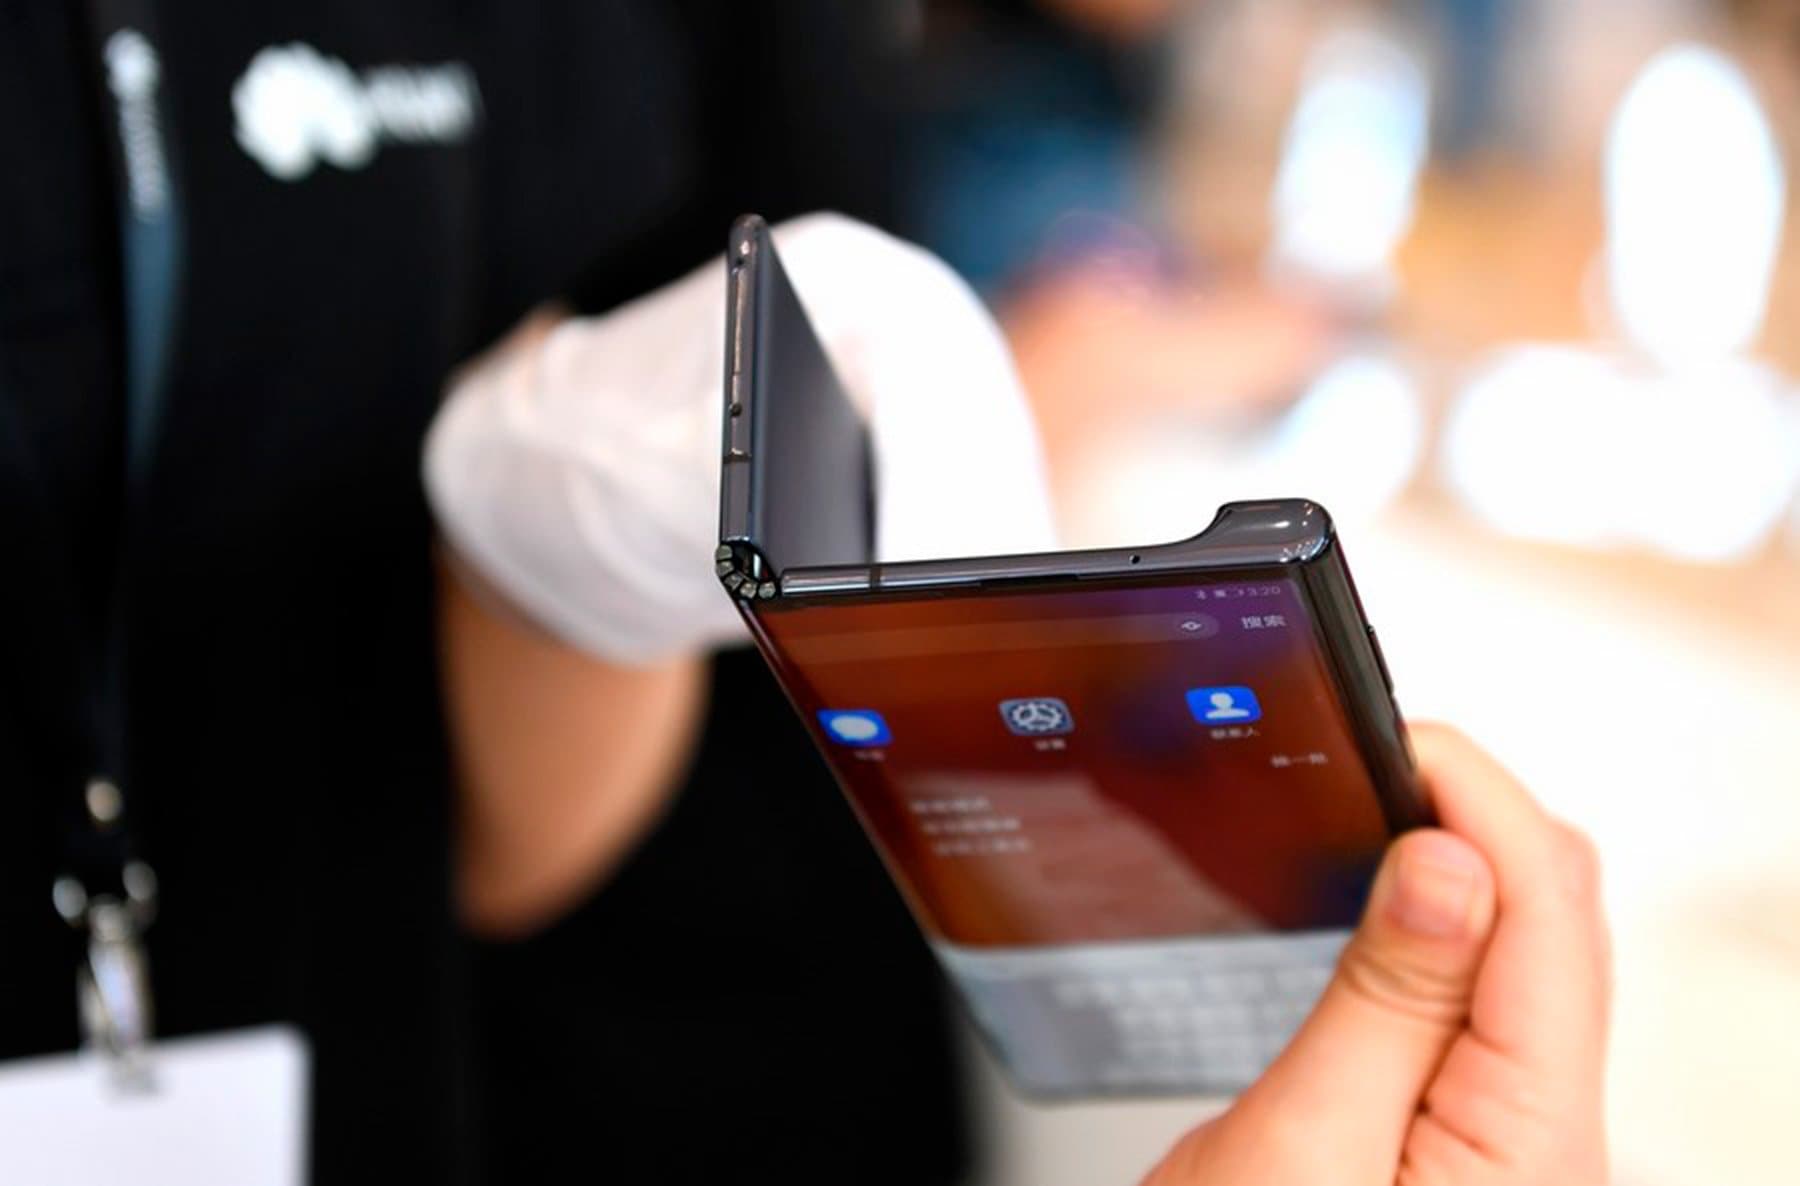
Em 2024, o mercado de smartphones dobráveis na China deverá atingir aproximadamente 10,68 milhões de unidades, representando um crescimento de 52,4% em relação a 2023. Segundo as informações do mais recente relatório de previsão trimestral de smartphones, publicado nesta quarta-feira, 11, pelo International Data Corporation (IDC), até 2028, espera-se que as remessas de smartphones dobráveis na China ultrapassem 17 milhões de unidades, com uma taxa de crescimento composta de 19,8% ao longo de cinco anos. De acordo com informações do IT Home, o relatório destaca que o investimento ativo e o posicionamento das fabricantes chinesas em smartphones dobráveis têm mantido a China como o maior mercado de smartphones dobráveis do mundo. A IDC prevê que, no futuro, o mercado de smartphones dobráveis na China continuará a ocupar cerca de 40% da participação global de mercado. Com o aprimoramento contínuo de tecnologias relacionadas, como dobradiças e telas, a taxa de produção de produtos de qualidade está aumentando, e os preços dos smartphones dobráveis estão em constante queda. Além disso, a qualidade geral do dispositivo, a leveza, as marcas na tela, a duração da bateria e a experiência de imagem estão melhorando continuamente, aumentando a aceitação dos consumidores. Confira outras informações relevantes presentes no relatório: A Huawei tem sido um participante importante no mercado de smartphones dobráveis na China, liderando o desenvolvimento da indústria desde 2020, com uma participação de mercado sempre superior a um terço, tanto em termos de forma do produto, tecnologia da cadeia de suprimentos quanto na adaptação de aplicações do sistema. A Honor e a Vivo, com novos produtos focados em “leveza” e “versatilidade”, alcançaram participações de mercado de 23,3% e 18,7%, respectivamente, no primeiro semestre deste ano. A OPPO , mesmo sem lançar novos produtos este ano, ainda ocupa a quarta posição, com uma participação de mercado de 8,6%. Os produtos dobráveis da Samsung enfrentam forte pressão competitiva das marcas chinesas, com uma participação de mercado de apenas 4,2%. Fonte: ithome.com
17 de fevereiro de 2022
No quarto trimestre de 2021, o mercado de tablets da China vendeu aproximadamente 7,42 milhões de unidades, um aumento anual de 21%. As informações são do último relatório trimestral de rastreamento de tablets da International Data Corporation (IDC). Durante todo o ano passado, cerca de 28,46 milhões de tablets foram vendidos no mercado chinês, 21,8% maior que o ano anterior, e é a maior taxa de crescimento nos últimos sete anos. No cenário global, houve uma queda de 11,9% nas vendas globais de tablets no quarto trimestre de 2021, com 45,54 milhões de unidades vendidas. Apesar disso, durante todo o ano de 2021, esse número aumentou 168 milhões, aumentando 2,9% em relação ao ano anterior, o nível mais alto desde 2016. A Apple ainda domina o mercado em 2021, com 57,8 milhões de iPads vendidos, o que é mais que o segundo e o terceiro lugar combinados, enquanto a participação aumentou para 34,2%. A razão pela alta das remessas de tablets é principalmente impulsionada pela pandemia, com o aumento da demanda por EAD e home office. Fonte: IT Home
25 de novembro de 2021
A gigante de tecnologia chinesa, Tencent, anunciou nesta quinta-feira (25), a inauguração de seu primeiro data center no Brasil. Segundo a empresa, o data center será em São Paulo por ser a maior cidade da América Latina, o centro de negócios, finanças, tecnologia e transporte, e o maior fornecedor de serviços em nuvem da América Latina. De acordo com um estudo do IDC, espera-se que o Brasil invista cerca de US$ 3 bilhões na infraestrutura como serviço (IaaS, sigla em inglês) e na plataforma como serviço (PaaS, sigla em inglês) em 2021, um aumento de 46,5% em relação ao ano anterior. O novo data center é Uptime Tier III, certificado PCI DSS e ISO 27001. Com este data center, a Tencent Cloud fornecerá computação elástica, armazenamento, Big Data, inteligência artificial, segurança e outros serviços de nuvem para clientes brasileiros e outros clientes da América Latina e exportará soluções personalizadas para indústrias como turismo cultural, áudio e vídeo, e jogos. Tradução: Mei Zhen Li Fonte: 21st Century Business Herald Imagem principal: Donald Wu/ Unsplash
10 de junho de 2021
O mercado de videoconferência da China chegou a 6,52 bilhões de yuans (US$950 milhões) em 2020, um aumento de 18,9% em comparação ao anterior, segundo o estudo publicado na quarta-feira (9), pela IDC dos EUA. O mercado de hardware de videoconferência (câmeras, por exemplo) cresceu 15,3% em comparação ao ano anterior, atingindo 4,74 bilhões de yuans (US$ 690 milhões). A Huawei, a Suzhou Keda Technology e a Poly estão entre as três primeiras colocadas. A XYlink está em quinto lugar. Sob o impacto da pandemia, o mercado de reuniões online aumentou 29,4% em comparação ao ano anterior, atingindo 1,8 bilhão de yuans (US$ 260 milhões). Mas, devido o seu modelo contínuo de gratuidade, fez com que as empresas de pequeno e médio porte diminuíssem a renovação da assinatura. Do ponto de vista da classificação de produtos, o mercado de terminais de hardware alcançou o crescimento mais rápido nos últimos cinco anos, atraindo muitos novos fabricantes e trazendo dinamismo ao setor. Além disso, conforme a configuração nas ferramentas de videoconferência evolui, os produtos de aplicação de vídeo convergentes representados por displays comerciais, continuarão a impulsionar o aumento desse mercado. As videoconferências ao vivo (em nuvem) estão crescendo mais rapidamente. Por um lado, no primeiro semestre de 2020, muitos prestadores de serviços utilizaram o modelo de negócio livre para reunir os usuários empresariais, o que resultou num crescimento explosivo na procura dos usuários, que só começou a converter-se comercialmente no segundo semestre de 2020. Por outro, o modelo contínuo de gratuidade levou a uma redução da renovação de assinantes nas empresas tradicionais de pequeno e médio porte. Em termos participação de mercado dos fabricantes, o mercado da videoconferência continua a ser altamente concentrado. A Huawei (37,7%), a Keda Technology (18,8%), a Poly (6,5%) e a ZTE (6,5%) ocupam os quatro primeiros lugares do mercado, e a XYlink por ter obtido um bom desempenho e à introdução de novos canais de vendas no mercado, sobe para o quinto lugar no mercado de videoconferência em 2020. Segundo Cui Kai, gerente de pesquisa da IDC China Telecom, o trabalho online será uma das melhores opções para as empresas no futuro. “As ferramentas de videoconferências tradicionais eram somente usadas como a função de comunicação, mas com a transição da fase digital, essas videoconferências não são mais apenas uma ferramenta auxiliar, mas sim um catalisador para melhorar a experiência do usuário, inovar em produtos e serviços e mudar os modelos de negócio”, disse Cui Kai. “Diante dos desafios e oportunidades da transição digital, com a integração de vídeo e aplicações industriais para ajudar as empresas a lidar com as novas necessidades e dificuldades encontradas na comunicação e colaboração à distância, o mercado de videoconferência terá também um grande potencial para o futuro”, afirmou. Tradução: Mei Zhen Li Fonte: IThome.
7 de abril de 2021
A empresa Internacional Data Corporation (IDC, sigla em inglês) publicou, no dia 7 de abril, o Relatório de Acompanhamento de Mercado de Redes de 2020. Segundo o relatório, em 2020, o mercado global do mercado de redes atingiu o tamanho equivalente a US$ 49,01 bilhões. Comparando com o mesmo período do ano passado, houve uma queda de 3%. As taxas de crescimento de switch, roteador e WLAN foram, respectivamente, 3,5%, -4,0% e 1,9%. O relatório apontou que o tamanho mercado de redes chinês é de US$9,14 bilhões, tendo um crescimento de 7,5% comparando com ano passado. E a taxa de crescimento de switch, roteador e WLAN foram, respectivamente, 12,3%, 3,3% e 3,1%. (Gráfico que mostra a taxa de crescimento de switch, roteador e WLAN no mercado de redes da China. Fonte: IDC China, Diário do Povo) Uma das causas da grande taxa de crescimento nos mercados de switch, roteador e WLAN na China foi o aumento do investimento e da propaganda pelas principais fábricas. Isso fez com que o custo de fabricação de chips fosse controlado, além da diversificação dos tipos de produto. Além disso, os projetos também estão mais maduros, e a aceitação dos usuários em relação aos seus produtos também foi maior. A participação de Wi-Fi 6 no mercado também aumentou. Fonte: Diário do Povo
26 de março de 2021
Recentemente, a International Data Corporation (IDC China) publicou o estudo sobre gastos mundiais com blockchain em 2021. Segundo IDC, o mercado de blockchain da China deverá ultrapassar US$ 2,5 bilhões em 2024, e a taxa de crescimento anual composta (CARG, sigla em inglês) será de 54,6% no período de cinco anos (2020-2024), tornando-se, assim, o país com maior crescimento. Além disso, a IDC prevê que durante esses cinco anos, China manterá o seu segundo lugar no ranking global de tamanho de mercado. A Covid-19 acelerou indiretamente a implementação das tecnologias digitais como blockchain. De acordo com a previsão da IDC, até 2024, o mercado global de blockchain atingirá o valor de US$ 18,95 bilhões, e a CARG durante o período de cinco anos alcançará cerca de 48%. Para a China, as políticas públicas foram importantes na promoção do maior uso de blockchain pelos mercados verticais. Em 2019, o governo determinou o blockchain como um fator importante para as inovações autônomas da China. Em 2020, a Comissão Nacional de Desenvolvimento e Reforma (NDRC, sigla em inglês) incluiu o blockchain no escopo de novas infraestruturas básicas. E, no mais recente 14º Plano Quinquenal, o blockchain foi classificado como um ponto central para a economia digital. Todas essas políticas públicas catalisaram o desenvolvimento do blockchain na China. Atualmente, a tecnologia blockchain ainda está nos seus estágios iniciais de desenvolvimento na China. A IDC divide os gastos com blockchain em três blocos: hardware, software e serviço. Segundo a IDC, o blockchain é implementado principalmente na forma de entrega de projetos no mercado doméstico chinês. Portanto, uma grande parcela dos gastos com blockchain são relacionados ao serviço (ou BasS, blockchain como serviço). No entanto, o desenvolvimento constante de BasS e as plataformas relacionadas acarretaram no aumento das despesas relacionadas ao software. Desse modo, a previsão da IDC é que a CARG dos gastos com software atinja 58,5%. De acordo com IDC, os gastos com serviço e com software ainda desempenharão o papel importante no mercado de blockchain da China. Ao mesmo tempo, a proporção de software e hardware no mercado chinês aumentará nos próximos cinco anos. (Previsão de gastos com blockchain na China, de 2019 a 2024. Fonte: IDC China, 21st Century Business Herald) Em relação à aplicação de blockchain, a estimativa da IDC é que essa tecnologia será amplamente aplicada em setores como financiamento de comércio (trade finance), gerenciamento de identidade pessoal, rastreabilidade dos produtos, entre outros. No que concerne a trade finance, é possível que o total de despesas do mercado chinês ultrapasse US$ 300 milhões em 2024. No contexto da prevenção e controle de coronavírus, o blockchain encontra novas oportunidades nos trabalhos como rastreamento de produtos e gerenciamento de cargas/ativos financeiros, incluindo a tarefa de garantir a segurança das vacinas e dos alimentos. (Previsão de porcentagem de gastos com blockchain em diferentes mercados em 2024. De esquerda para direita da legenda, as cores indicam (i) trade finance, (ii) gerenciamento de identidade pessoal, (iii) rastreabilidade dos produtos e (iv) outros. Fonte: IDC China, 21st Century Business Herald) Além da trade finance, o blockchain já está sendo aplicado na identificação pessoal, nos registros eletrônicos de histórico do paciente, na circulação das receitas médicas e em vários outros campos do setor de saúde. Segundo a previsão da IDC, a CARG de blockchain na área de saúde pode atingir cerca de 80% nesses cinco anos. Hong Wanting, analista sênior do Departamento de Pesquisa de Tecnologias Emergentes da IDC China, afirmou que o blockchain está sendo incorporado em vários cenários do dia-a-dia. No futuro próximo, o blockchain não só reduzirá os custos e melhorará a eficiência dos negócios, mas também terá um papel importante na confiança entre os parceiros comerciais. A tecnologia blockchain desenvolverá ao longo do tempo e possui um futuro próspero. Fonte: 21st Century Business Herald
3 de dezembro de 2020
O mercado de veículos nova energia (NEV, na sigla em inglês) da China está pronto para um boom nos próximos cinco anos. A IDC prevê que as vendas de NEVs em 2020 chegarão a 1,16 milhão de unidades e continuarão a crescer rapidamente nos próximos dois anos graças ao apoio do governo. A IDC (Internet Data Center, em inglês) espera que as vendas de NEVs atinjam 5,42 milhões de unidades até 2025, e os veículos elétricos a bateria (BEV) serão responsáveis por 90,9% das vendas de NEVs em 2025, em comparação com 80,3% em 2020. As políticas governamentais são um dos motores significativos do crescimento do NEV nos próximos cinco anos, de acordo com o IDC. O governo tem promulgado continuamente novas políticas para apoiar a transformação da eletrificação da indústria automobilística a fim de promover a conservação de energia e a redução de emissões. Em abril, o governo emitiu um aviso estendendo o subsídio fiscal para NEVs até o final de 2022, ajudando a amenizar a redução do subsídio. O recentemente emitido “NEV Industry Development Plan (2021-2035)” determinou a rota de desenvolvimento da nova indústria automotiva de energia antes de 2035 e as metas de desenvolvimento em diferentes estágios. O investimento dos fabricantes de automóveis também impulsionará muito o investimento da indústria. As empresas devem acelerar o lançamento de produtos NEV e continuar a otimizar e criar produtos mais competitivos nos próximos cinco anos. O layout estratégico dos principais fabricantes e marcas de ponta no mercado de veículos de energia nova também fará com que outros fabricantes sigam o exemplo, criando um efeito de ligação. O avanço contínuo das baterias também facilitará o desenvolvimento da indústria e acelerará a popularidade dos NEVs. As percepções dos consumidores sobre os veículos de nova energia estão mudando. Os subsídios não são mais os únicos incentivos que levam à compra de NEVs. Os clientes estão começando a levar em consideração as vantagens dos novos veículos energéticos em termos de economia de energia, proteção ambiental e custo de uso. Com o crescimento constante e contínuo do mercado, espera-se que os consumidores estejam mais abertos à veículos de nova energia nos próximos cinco anos. Em particular, os consumidores jovens com educação terão uma maior aceitação de veículos de nova energia no futuro, de acordo com a IDC. Também existem restrições. Os consumidores ainda têm reservas sobre os veículos de nova energia, como a capacidade da duração em uma condução de longa distância, degradação da bateria e questões de segurança. Depois que os subsídios expiram, a falta de vantagem de preço e o baixo valor residual dos carros usados podem impedir os clientes em potencial de comprar. Em termos de infraestrutura de carregamento, a cobertura dos postos públicos está longe de atingir a quantidade apropriado de postos. Fonte: Pandaily