19 de maio de 2026
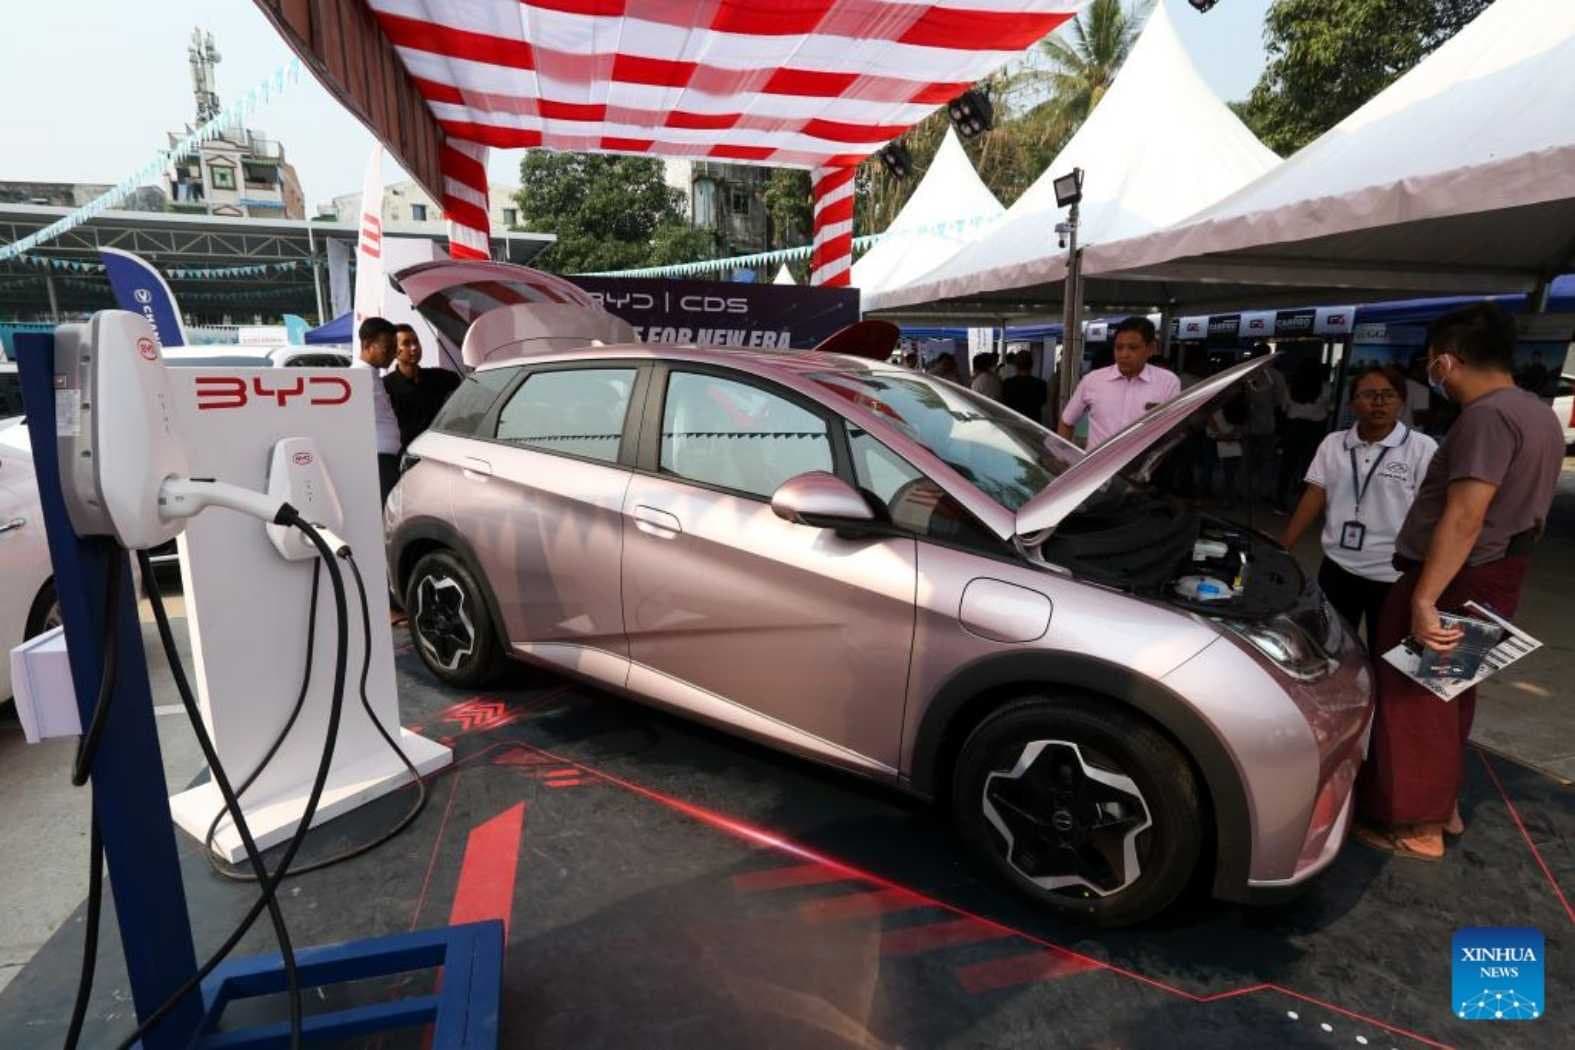
A China levou menos de uma década para fazer um movimento que outros países não conseguiram em meio século: sair de uma posição secundária na indústria automotiva e assumir a liderança global justamente no segmento que deve definir o futuro do setor. Em 2025, o país respondeu por cerca de 60% das vendas globais de veículos elétricos, segundo a Agência Internacional de Energia (IEA), e superou o Japão como maior exportador de automóveis do mundo. O resultado reflete uma estratégia industrial iniciada ainda nos anos 2000 e ampliada ao longo das duas décadas seguintes. Ao invés de competir diretamente no motor a combustão, segmento em que Estados Unidos, Alemanha e Japão já tinham vantagem consolidada, a China priorizou o desenvolvimento de veículos elétricos em estágio inicial de mercado. Essa decisão reduziu a defasagem tecnológica em relação aos líderes tradicionais e permitiu a entrada das fabricantes locais em um segmento ainda em formação, apoiadas por políticas públicas e um ambiente doméstico protegido. Uma estratégia industrial de longo prazo A eletrificação passou a integrar o planejamento do governo chinês ainda nos anos 2000 e ganhou escala a partir de 2009, com a adoção de subsídios diretos e incentivos fiscais. A segurança energética teve papel relevante nesse movimento, já que o país é o maior importador global de petróleo. Além disso, fatores como poluição urbana, desenvolvimento industrial e posicionamento tecnológico também influenciaram a estratégia. Entre 2009 e 2022, os incentivos diretos ao setor somaram pelo menos US$29 bilhões, segundo estimativas da MIT Technology Review. Quando se consideram subsídios locais, crédito subsidiado e políticas de compras públicas, o volume total de apoio é significativamente maior, de acordo com diferentes análises do setor. O mercado doméstico funcionou como uma alavanca de escala. Como maior mercado automotivo do mundo, a China gerou demanda suficiente para acelerar a produção, reduzir custos e encurtar o ciclo de aprendizado industrial. Empresas como BYD e Geely cresceram nesse ambiente, combinando apoio estatal com forte competição interna. Ao longo do tempo, a política industrial foi sendo ajustada conforme o mercado amadurecia. Baterias no centro da disputa global Um dos pontos mais relevantes dessa trajetória está na cadeia de baterias. A China concentra mais de 70% da capacidade global de produção de baterias de íons de lítio, segundo a IEA, e abriga a maior fabricante do mundo, a CATL , com cerca de um terço do mercado global. O país lidera etapas críticas de processamento e refino de minerais como lítio, cobalto e níquel, mesmo quando a extração ocorre em outros países. Essa posição mantém uma dependência relevante da indústria global de veículos elétricos em relação à cadeia chinesa. A liderança nas baterias tem impacto direto no custo. Esses componentes representam entre 30% e 40% do valor de um veículo elétrico. Ao concentrar produção e processamento, a China reduziu preços em ritmo mais acelerado que concorrentes, o que já se reflete na competitividade internacional de suas montadoras. Em alguns mercados, veículos elétricos chineses chegam com preços próximos ou inferiores aos modelos a combustão. Reação internacional e disputa industrial O avanço da China no setor já provoca respostas em outras economias. Estados Unidos e União Europeia ampliaram subsídios e impuseram tarifas a veículos elétricos chineses, com o objetivo de proteger suas indústrias e reduzir dependências externas. Ainda assim, a diferença de escala e custo permanece relevante. Montadoras ocidentais enfrentam o desafio de competir em um segmento no qual a China não apenas lidera em volume, mas opera com uma cadeia produtiva integrada. A disputa, nesse contexto, ultrapassa o setor automotivo e passa a envolver política industrial, segurança energética e reorganização das cadeias globais de produção.
15 de janeiro de 2026
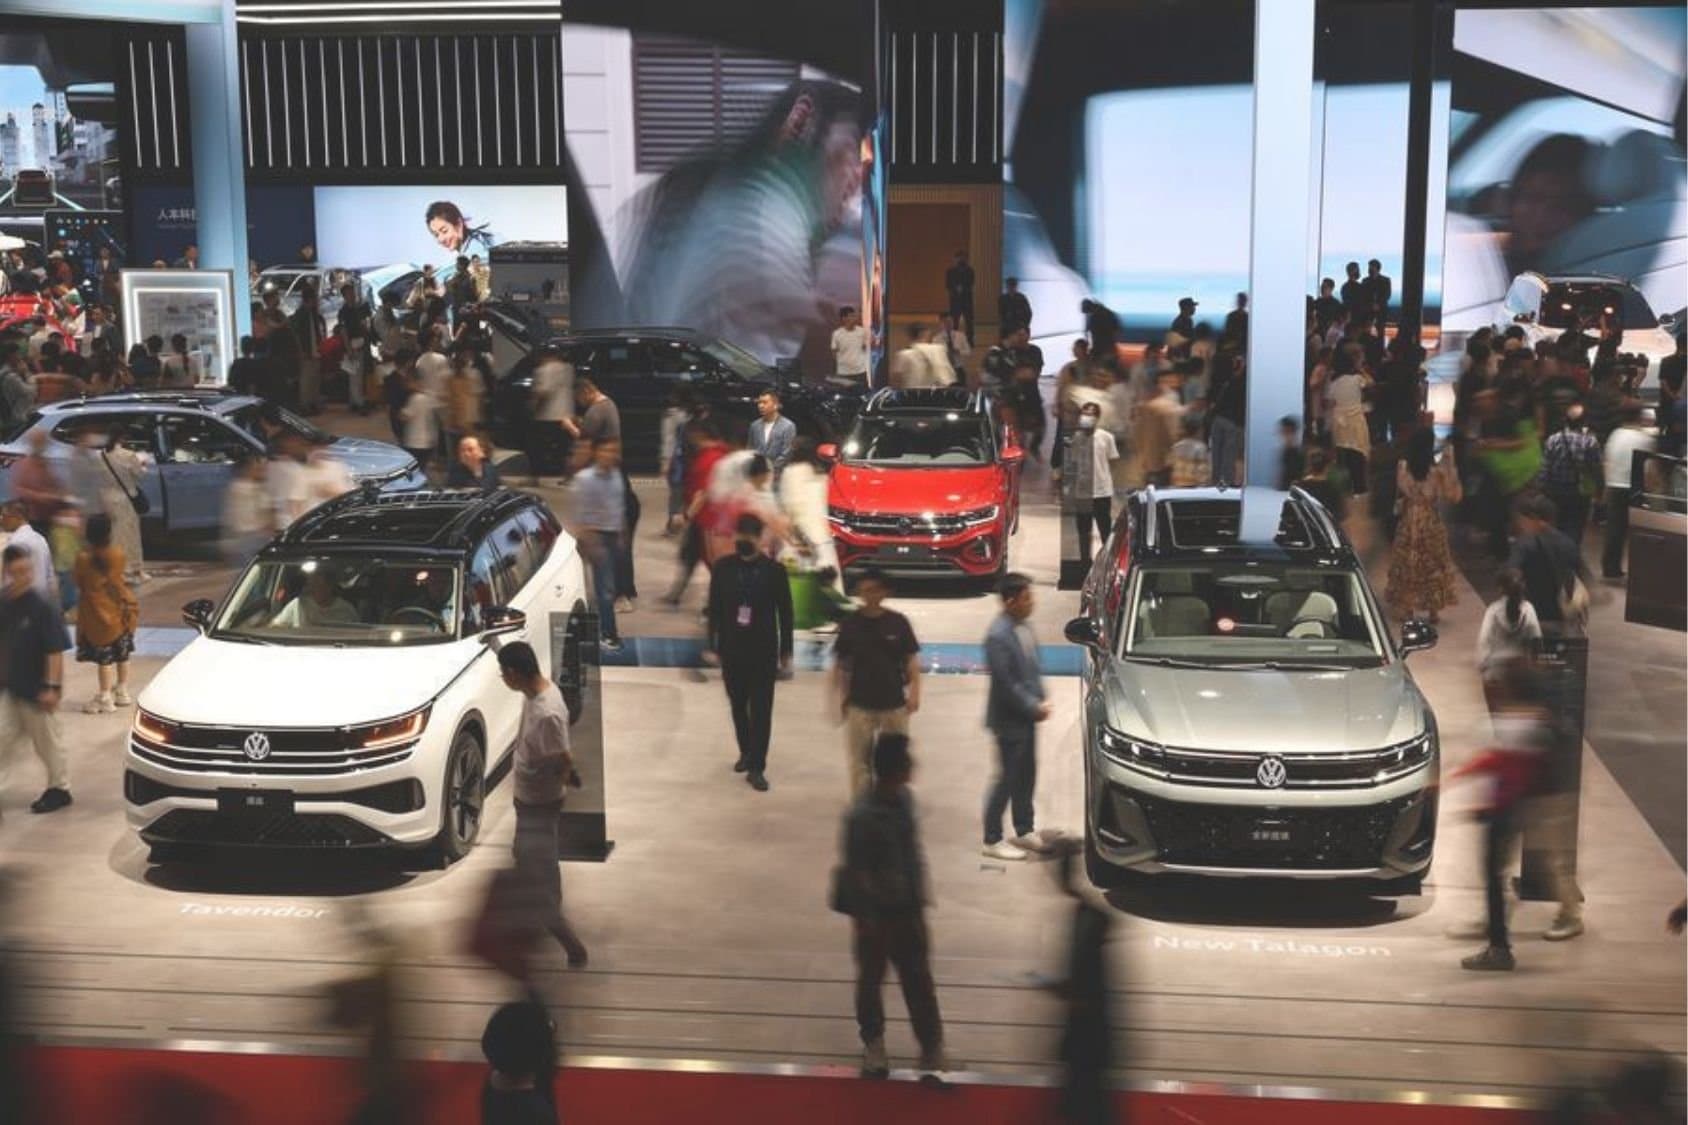
A Associação Chinesa da Indústria Automobilística (CAAM) informou, em 14 de janeiro, que a China produziu e vendeu mais de 34 milhões de automóveis em 2025, o que estabeleceu um recorde histórico e manteve o país como o maior mercado automotivo do mundo. O avanço foi resultado da expansão dos veículos de nova energia (NEVs) e de políticas internas de estímulo ao consumo. Em 2025, a China produziu 34,531 milhões de veículos e vendeu 34,4 milhões. As altas anuais foram de 10,4% na produção e 9,4% nas vendas. O país liderou o mercado global pelo 17º ano seguido. A produção total e as vendas superaram 30 milhões de unidades pelo terceiro ano seguido. O segmento de veículos de nova energia impulsionou o resultado. A produção atingiu 16,626 milhões de unidades e as vendas chegaram a 16,49 milhões, aumentos de 29% e 28,2% em relação ao ano anterior. Com isso, a China manteve a liderança mundial no setor pelo 11º ano seguido. Os NEVs passaram a responder por mais de 50% das vendas de carros novos no mercado interno. Segundo Chen Shihua, secretário-geral adjunto da CAAM, a indústria automotiva concluiu o 14º Plano Quinquenal com indicadores em alta. Ele afirmou que, em 2025, o reforço das políticas de incentivo, o lançamento de novos modelos e a liberação da demanda final sustentaram um crescimento acima do previsto. O mercado de veículos de passageiros encerrou o ano com produção e vendas acima de 30 milhões de unidades. As marcas chinesas alcançaram 69,5% das vendas no segmento, avanço de 4,3 pontos percentuais frente ao ano anterior. Ao mesmo tempo, o mercado de veículos comerciais mostrou recuperação. A produção e as vendas voltaram a superar 4 milhões de unidades. No comércio exterior, as exportações somaram mais de 7 milhões de unidades. Desse total, 2,615 milhões eram veículos de nova energia. Fonte: news.cn
9 de abril de 2025
A indústria automotiva chinesa encerrou 2024 com alta no faturamento, mas rentabilidade ainda limitada. Segundo levantamento do CarThings com base nos balanços financeiros mais recentes, 11 montadoras chinesas somaram receita de 1,89 trilhão de yuans, mas obtiveram lucro líquido de apenas 47,2 bilhões de yuans, o que representa uma margem de 2,49%. O lucro consolidado avançou 35,3 bilhões de yuans em relação a 2023, mas os dados mostram um setor dividido. Grupos como BYD , Geely e Great Wall mantiveram margens positivas. Já as chamadas “novas forças”, como NIO, XPeng e Xiaomi, ampliaram receita, mas seguiram no prejuízo. Montadoras tradicionais concentram lucro A BYD liderou em receita e rentabilidade ao registrar 777,1 bilhões de yuans e lucro líquido de 40,2 bilhões, com margem bruta de 19%. A Geely , segunda em faturamento, alcançou 240,2 bilhões em receita e lucros de 16,6 bilhões. A Great Wall fechou com lucro líquido de 12,7 bilhões e margem de 19,5%. Juntas, essas três empresas responderam por quase 70 bilhões de yuans em lucros, enquanto as novatas do setor registraram perdas relevantes. Startups ampliam receita, mas operam no vermelho Entre as sete montadoras emergentes analisadas, apenas a Seres (AITO) e Li Auto fecharam 2024 com lucro. A Seres superou 145 bilhões de yuans em receita, com avanço de 305% e margem bruta de 25,7%, a maior do setor. A Li Auto lucrou 8 bilhões de yuans, mesmo com queda de 31,9% sobre 2023. NIO, XPeng, Xiaomi e Leapmotor somaram prejuízo superior a 37 bilhões de yuans. A NIO liderou as perdas com resultado negativo de 22,4 bilhões, mesmo com crescimento de 18% na receita. Investimento em tecnologia acelera competição O setor intensificou o investimento em pesquisa e desenvolvimento (P&D). A BYD liderou em valor absoluto, com 54,2 bilhões de yuans destinados à área, alta de 36% em relação ao ano anterior. A Xiaomi, que ingressou no mercado em 2024, aplicou 24,1 bilhões, montante que inclui outras divisões do grupo. A NIO destinou 13 bilhões de yuans ao P&D, o equivalente a 20% de sua receita, a maior proporção entre as montadoras analisadas. A empresa reforçou sua estratégia de diferenciação por inovação, mesmo diante das perdas recorrentes. Seres lidera em margem bruta; GAC recua A Seres obteve a maior margem bruta do setor, com 25,7%, seguida por Li Auto (20,3%), Great Wall (19,5%) e BYD (19,4%). Na outra ponta, a GAC registrou 3,9% de margem e viu seu lucro líquido cair 81%, encerrando o ano com 824 milhões de yuans. Setor vende 13,4 milhões de veículos e projeta 15,8 milhões para 2025 As 11 montadoras venderam 13,4 milhões de veículos em 2024. A BYD entregou 4,27 milhões de unidades, superando sua meta. A Leapmotor dobrou as entregas e alcançou 290 mil veículos. A Xiaomi, em seu primeiro ano completo, vendeu 136 mil unidades. Para 2025, nove montadoras projetam entregar 15,88 milhões de veículos, aumento de 4 milhões em relação ao ano anterior. A BYD pretende atingir 5,5 milhões de unidades. A Xiaomi planeja mais que dobrar a produção e chegar a 350 mil veículos. NIO, XPeng e Leapmotor anunciaram que buscarão a lucratividade em 2025, desafiadas por margens estreitas, concorrência intensa e pressão por inovação tecnológica. Tradução: Mei Zhen Li Fonte: 36kr
2 de dezembro de 2024
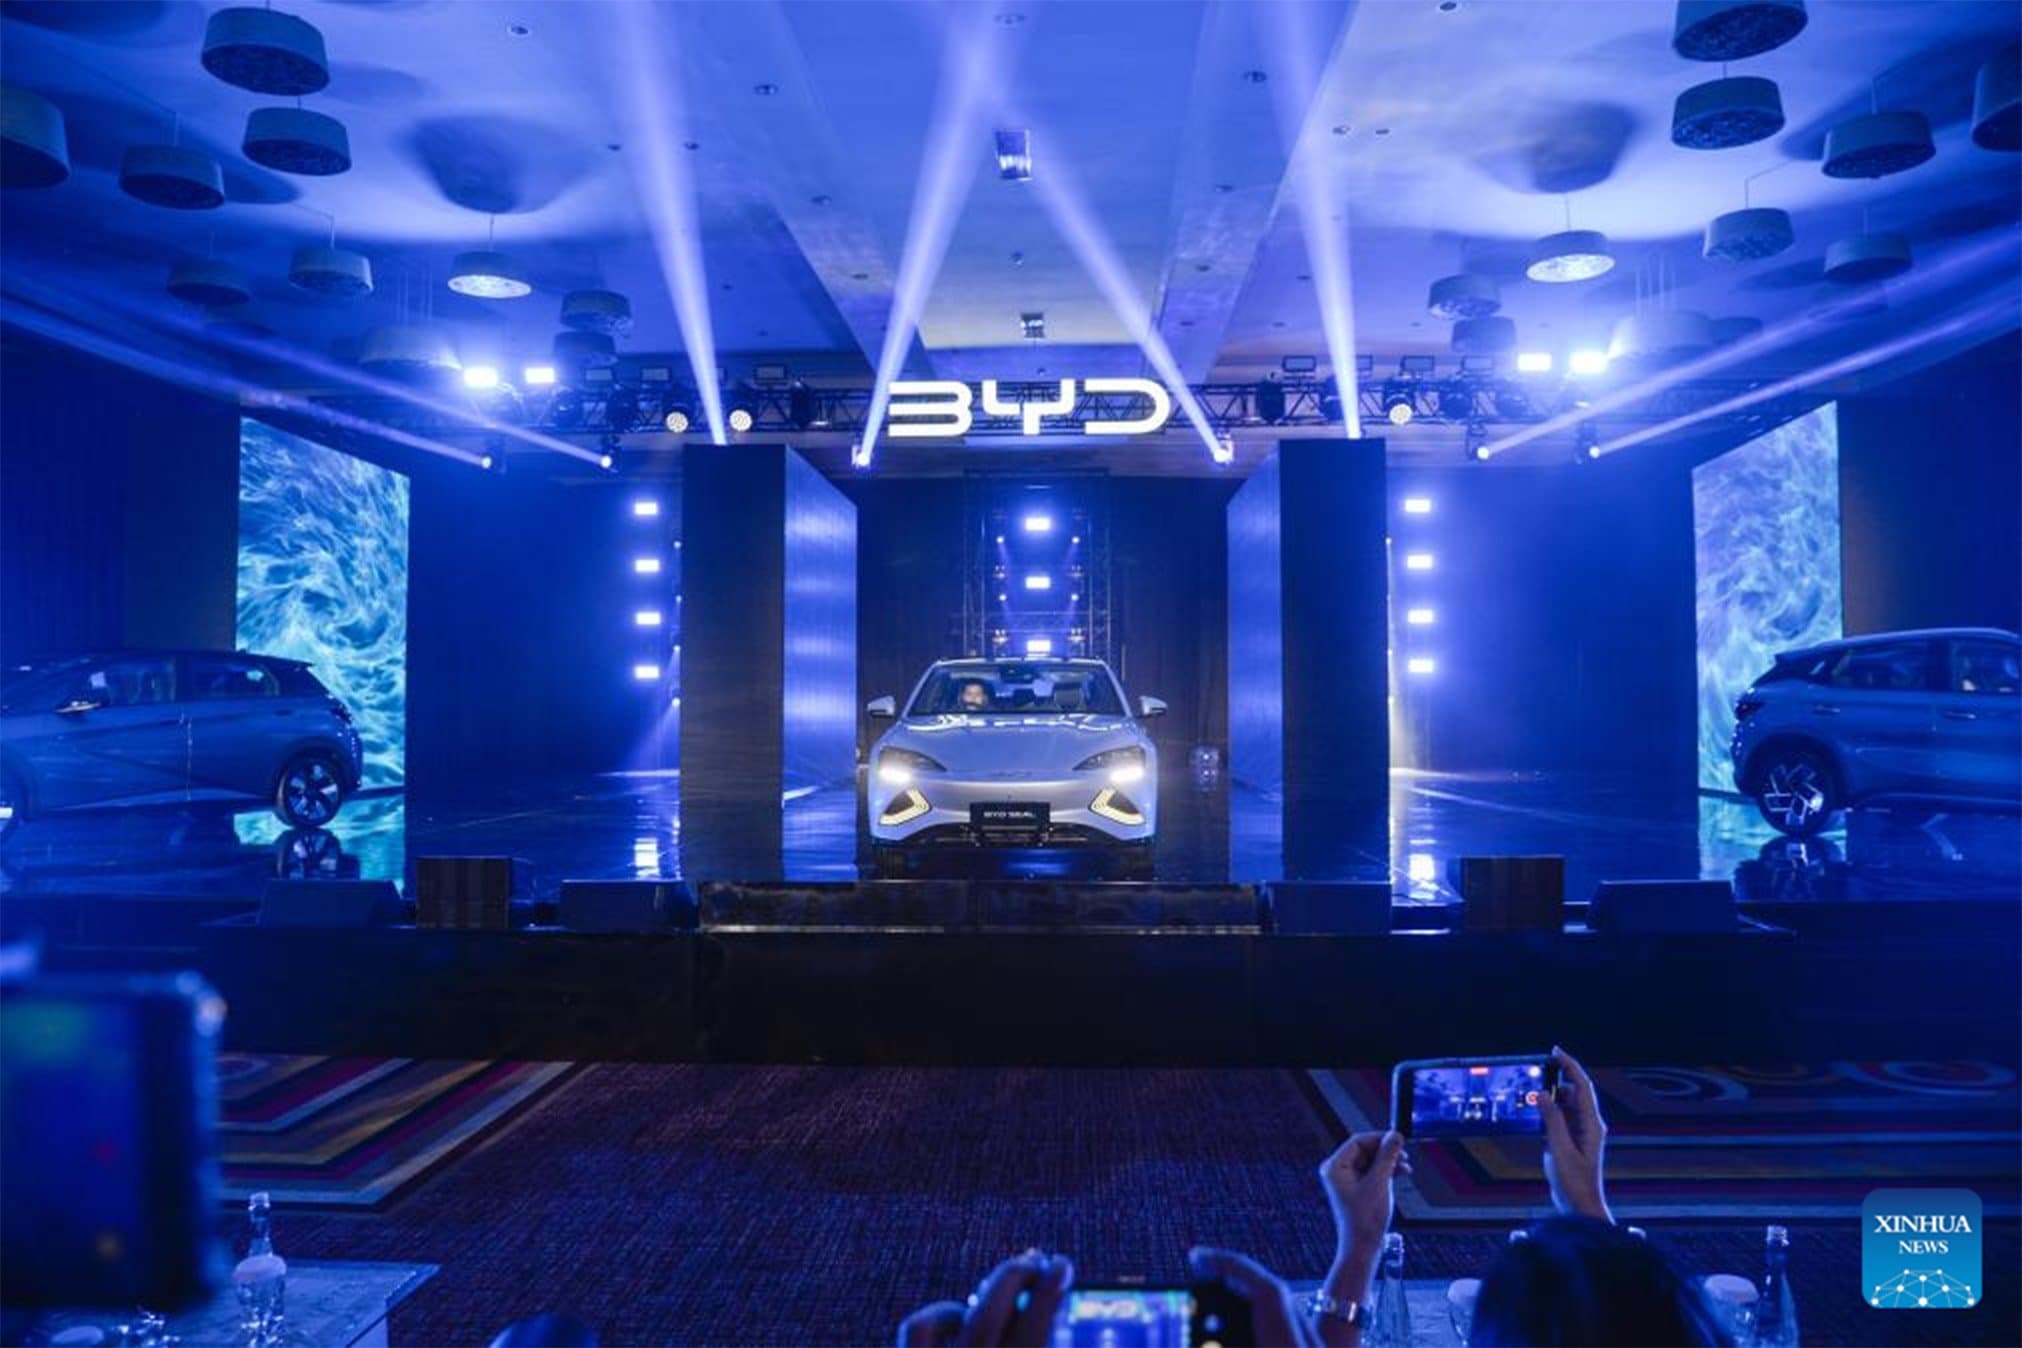
A BYD China divulgou, em 1º de dezembro, seus números mais recentes de produção e vendas, destacando um desempenho robusto no mercado de veículos elétricos. Em novembro, a empresa vendeu 506.804 veículos elétricos, representando um aumento de 67,86% em comparação ao mesmo período do ano passado. Nos primeiros 11 meses de 2024, as vendas acumuladas atingiram 3.757.336 unidades, um crescimento de 40,02% em relação ao mesmo intervalo de 2023. Entre os modelos vendidos em novembro, 198.065 foram carros 100% elétricos, enquanto 305.938 eram híbridos plug-in. No mercado internacional, as vendas de veículos elétricos de passageiros chegaram a 30.977 unidades, das quais 28.141 foram exportadas. Além disso, as vendas totais de veículos elétricos novos da BYD em novembro somaram 504.003 unidades, um salto em relação às 301.378 vendidas no mesmo período do ano passado, marcando um crescimento de 67,2%. No acumulado de janeiro a novembro, a BYD já ultrapassou a marca de 3,74 milhões de veículos elétricos vendidos, consolidando sua posição como uma das líderes globais no setor. Fonte: ithome.com
10 de setembro de 2024
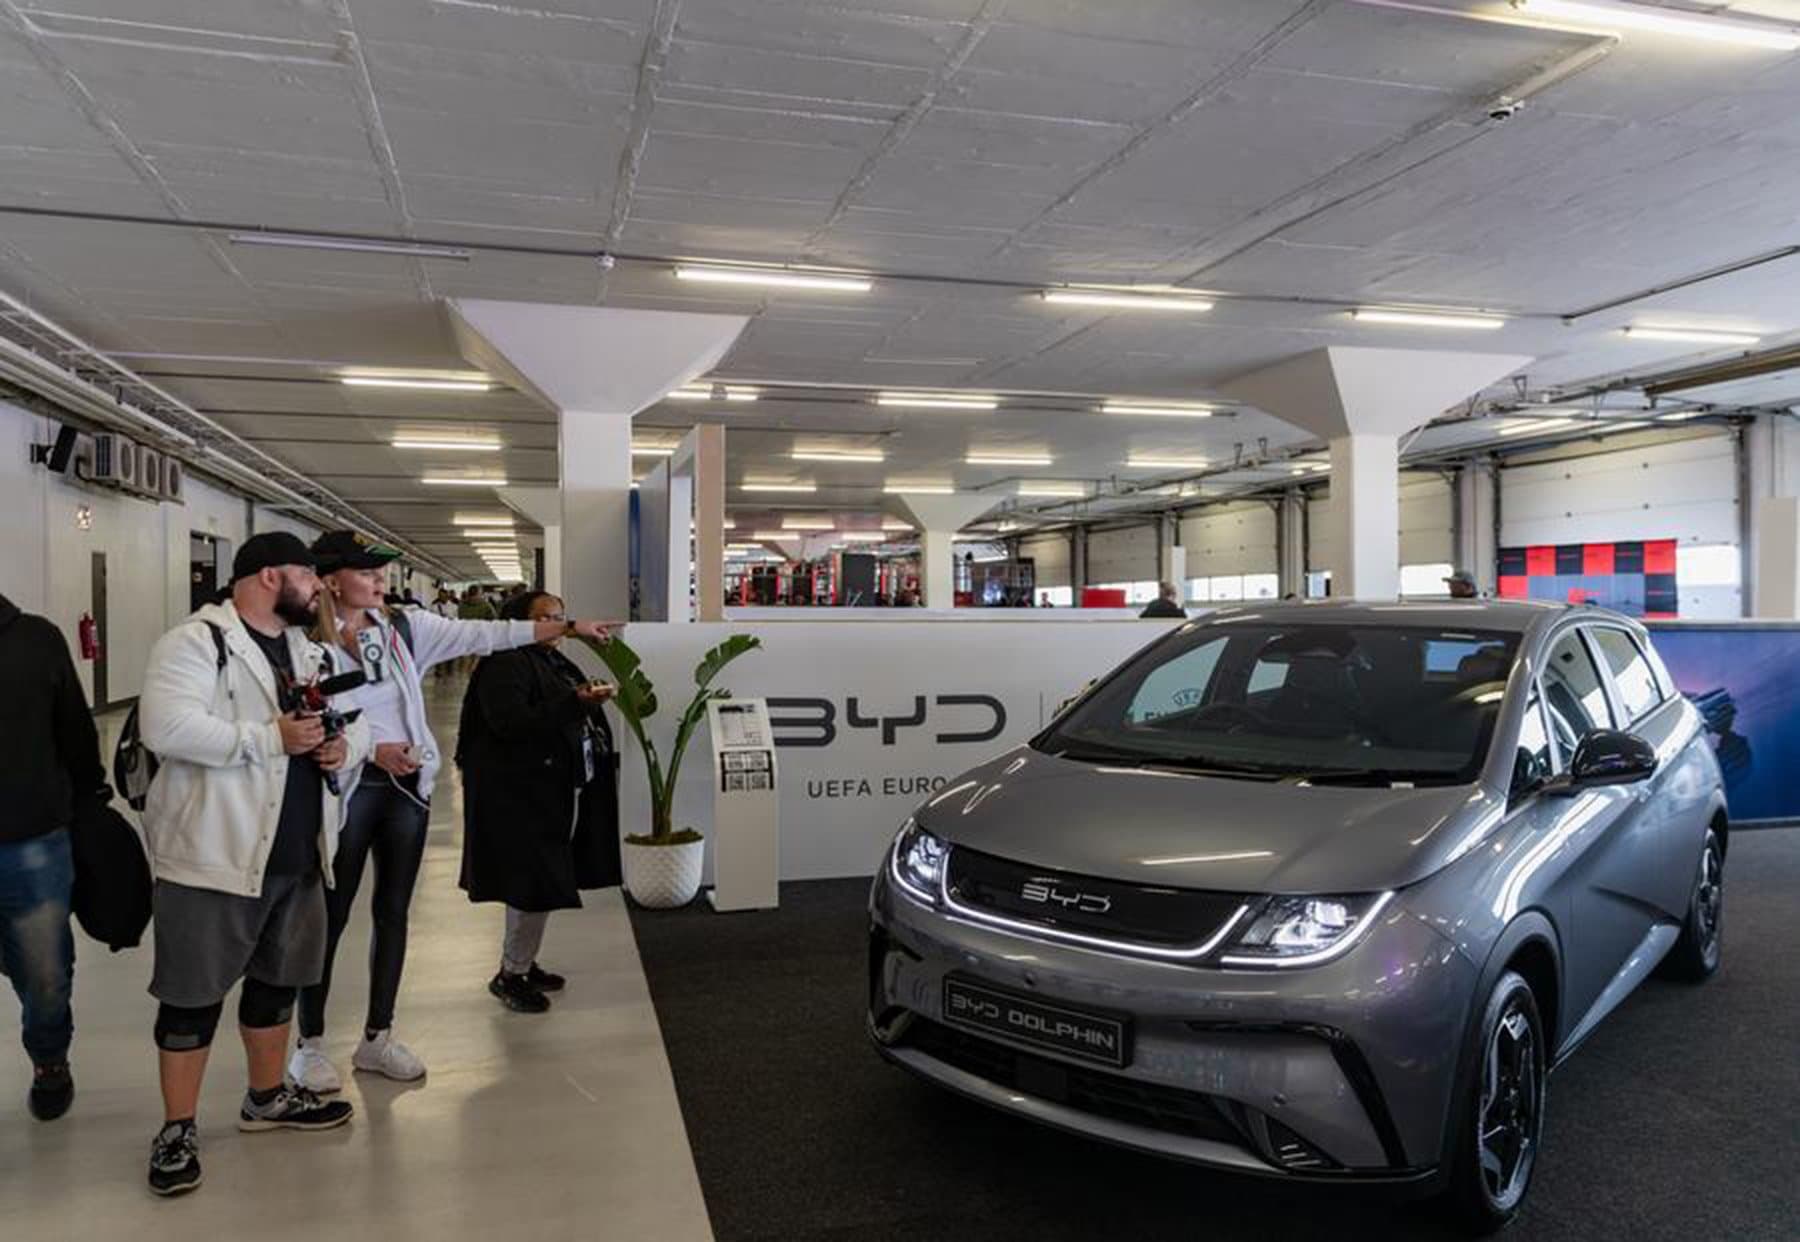
A presença cada vez maior das montadoras chinesas no mercado automotivo do Brasil tem intensificado a concorrência. Marcas nacionais e tradicionais enfrentam agora o desafio de manter sua relevância diante de novos padrões de inovação e preços mais competitivos dos carros chineses. Segundo dados da Webmotors, uma das principais plataformas online para compra e venda de veículos no Brasil, houve um aumento de 220% na busca por veículos chineses entre os anos de 2021 e 2023. Esse crescimento é estimulado por fatores como inovações tecnológicas e foco em sustentabilidade. A primeira montadora chinesa a se estabelecer no Brasil foi a Chery, que iniciou suas operações em 2009, com sede em Salto, São Paulo. Em 2017, a empresa passou a se chamar CAOA Chery, após uma parceria com a CAOA. Assim, a CAOA Chery se tornou uma das montadoras chinesas mais bem estabelecidas no Brasil. Sua linha diversificada de SUVs e sedãs, como o Tiggo 7 e os mais recentes, Tiggo 8 e o Arrizo 6, já conquistou uma parcela do mercado. Dessa forma, a CAOA Chery conseguiu unir a expertise da montadora chinesa com a experiência da CAOA no mercado brasileiro. A GWM, que iniciou a produção local no Brasil com sua fábrica em Iracemápolis, São Paulo, está lançando modelos que combinam design moderno e tecnologias híbridas. O SUV híbrido Haval H4 é um dos lançamentos mais esperados, posicionado para competir diretamente com modelos populares como o Toyota Corolla Cross. Por outro lado, a BYD entrou no mercado brasileiro em 2015, mas foi nos últimos ano que a montadora chinesa realmente chamou a atenção dos brasileiros. Com foco em veículos elétricos super tecnológicos, a empresa rapidamente conquistou o mercado e hoje ocupa o primeiro lugar com 9.611 unidades vendidas do modelo BYD Dolphin, que prometeu ser o carro elétrico mais acessível do Brasil. Brasil como principal destino dos carros chineses De acordo com dados da Associação Chinesa de Carros de Passageiros (CPCA), as exportações de carros elétricos e híbridos plug-in para o Brasil cresceram 13 vezes em comparação com o ano anterior, atingindo 40.163 unidades em abril. Consequentemente, o Brasil, que em janeiro ocupava a décima posição entre os maiores destinos de veículos eletrificados chineses, superou a Bélgica e agora é o principal destino desses carros. No segmento de luxo, as marcas Zeekr e Neta, do grupo Geely e da Hozon Auto, estão apostando em modelos sofisticados e elétricos, como o Zeekr 001 e o Neta GT. Além disso, outras marcas, como Omoda e Jaecoo, entram no mercado com propostas que variam entre carros modernos e robustos, focando no público jovem e off-road. A expansão dessas marcas não se limita apenas à inovação tecnológica. Para empresários e investidores, surgem novas oportunidades de negócio em parcerias e desenvolvimento de tecnologias voltadas à eletrificação e à sustentabilidade. Dessa forma, as montadoras chinesas oferecem não só novos produtos, mas também novas abordagens de mercado.
15 de março de 2023
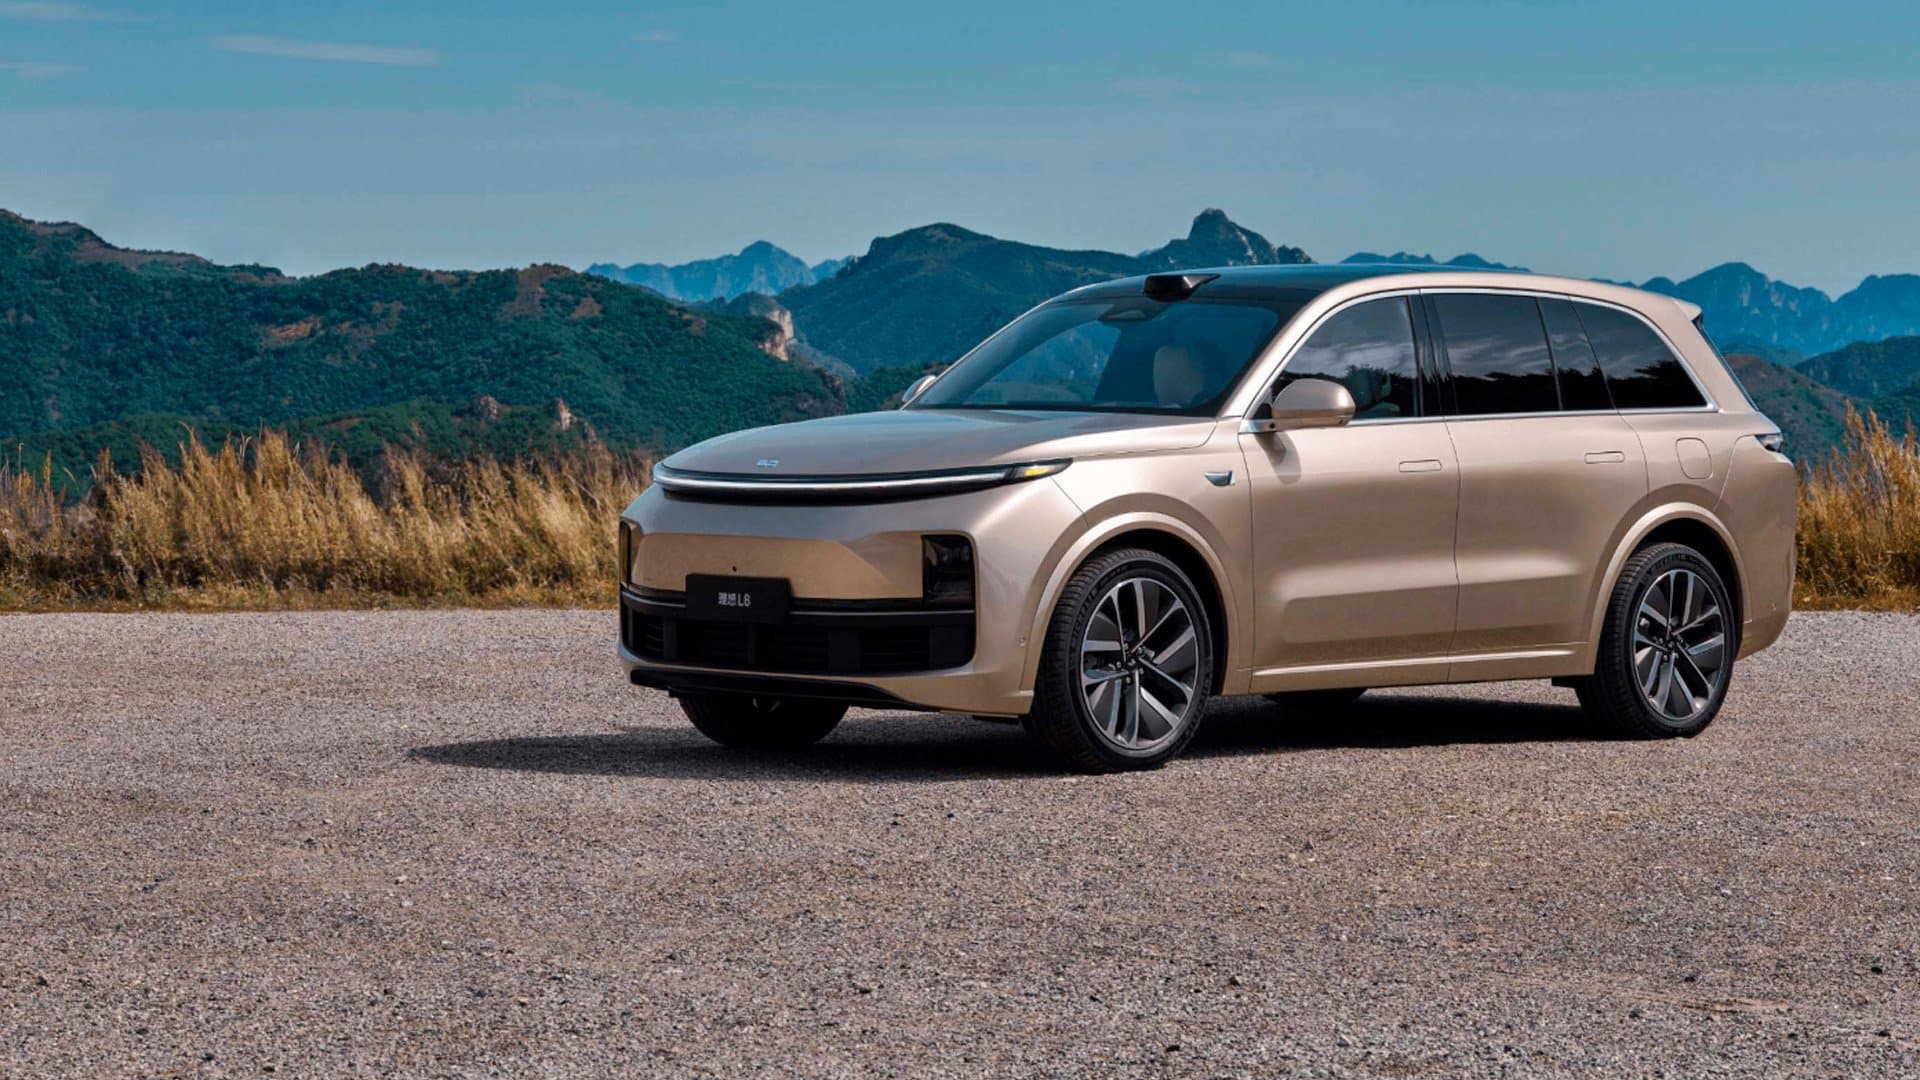
Desde o início deste ano, a China tem tido uma intensificação da redução dos preços dos automóveis. No entanto, algumas empresas, incluindo Li Auto, NIO , Porsche e Audi, decidiram não aderir ao movimento. Recentemente, a Li Auto lançou um programa de proteção do preço de compra do usuário que oferece aos clientes de seus veículos da série L (os L7, L8 e L9) a promessa de reembolsar a diferença se o preço de venda do veículo diminuir dentro de 90 dias após a compra original. Os clientes devem completar seu pedido de veículo através dos canais oficiais até 31 de março para serem elegíveis a este benefício. A decisão da Li Auto de oferecer um programa de proteção de preços pode sinalizar uma postura firme para não baixar o preço de seus veículos. Esta posição é apoiada pelo desempenho estável de vendas da empresa, que apoia sua resistência à tendência de redução de preços. No ano passado, o volume de vendas da Li Auto em dezembro excedeu 20.000 veículos. Nos dois primeiros meses deste ano, a empresa entregou 15.100 e 16.600 modelos Ideal, respectivamente. Além disso, como líder do setor de novos veículos de energia, a NIO declarou que manterá uma estratégia de preços estável e não tem a intenção de reduzir o preço de seus produtos. Entretanto, vale ressaltar que em fevereiro, a NIO lançou uma série de políticas para oferecer descontos em seus modelos “866” (o ES8, ES6 e EC6) a fim de impulsionar as vendas. Estas políticas incluíam uma série de medidas preferenciais que ofereciam economias de até 100.000 yuans (US$ 14.500) por compra. Além da Li Auto e NIO, várias marcas globais de carros de luxo também anunciaram que não seguirão a tendência de redução de preços no mercado chinês. Markus Duesmann, o CEO global da Audi, declarou que a empresa não seguirá cegamente as reduções de preços no mercado chinês, mas observará cuidadosamente as ações de seus concorrentes, pois isso poderia impactar as decisões estratégicas da Audi. Da mesma forma, Michael Kirsch, Presidente e CEO da Porsche China, afirmou que a Porsche não se envolverá em táticas de preços e vendas excessivas nem seguirá as reduções de preços de outras novas marcas de veículos de energia. Desde que Tesla iniciou uma redução de preços e desencadeou um acompanhamento pelas novas marcas de veículos de energia como XPeng Motors e Aito, a guerra de preços se espalhou do setor de energia nova para a indústria de veículos de combustível tradicional. Quase 50 marcas de automóveis participaram da guerra de preços através de reduções oficiais, subsídios e outras diversas formas. Fonte: Sina Imagem principal: Li Auto/ Divulgação
22 de fevereiro de 2023
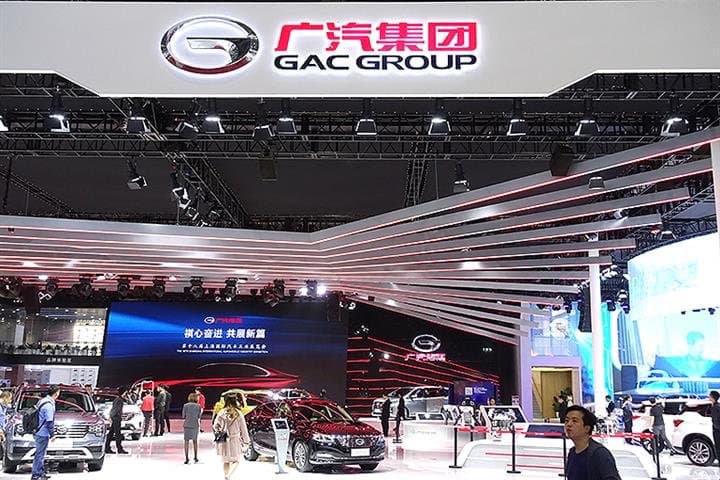
O fabricante chinês de automóveis GAC Group disse que criará um fundo de 30 bilhões de yuans (US$ 4,35 bilhões) para impulsionar seu novo negócio de veículos de energia. Em um comunicado à imprensa emitido ontem, a empresa disse que o fundo será formado em parceria com um grande fundo de investimento de propriedade do governo de Guangzhou e se concentrará em três áreas principais: chips automotivos, veículos inteligentes e conectados, e ecologia energética. A área de ecologia energética investirá principalmente em empresas-chave na cadeia industrial de armazenamento de energia e produção de baterias de energia do fabricante, e a área de chips automotivos ajudará com os planos da GAC para construir uma ecologia industrial mais completa. O Fundo de Investimento Industrial de Guangzhou, que está trabalhando com o GAC, foi estabelecido no último fim de semana com 200 bilhões de yuans (US$ 29 bilhões) de financiamento. Os acionistas por trás dos partidos controladores do fundo são o governo de Guangzhou e o departamento financeiro da província de Guangdong. Uma dúzia de grandes empresas locais, incluindo a GAC e a Guangzhou Pharmaceutical Holdings, também participaram. Embora a GAC não tenha especificado a fonte dos 30 bilhões de yuans, disse que a GAC Capital, o braço de investimento da empresa, será a gestora do fundo. A GAC Capital investiu em mais de 10 empresas até o momento, incluindo HoloMatic e CanSemi Technology. A GAC vendeu 2,4 milhões de veículos no ano passado, um aumento de 12,1% em relação a 2021, com receita de 514,45 bilhões de yuans, um aumento de quase 20%. A empresa espera que suas vendas de automóveis subam em 10% este ano. Fonte: STCN