30 de janeiro de 2024
A China Evergrande recebeu oficialmente uma ordem de liquidação, impactando credores, acionistas e compradores de imóveis. Na manhã de 29 de janeiro, após a abertura do mercado, as ações da China Evergrande caíram mais de 20%, e em breve, as três empresas afiliadas do grupo, China Evergrande, Evergrande Property, e Evergrande Auto, foram todas suspensas. De acordo com informações divulgadas pelo Tribunal Superior de Hong Kong, a audiência de liquidação foi dividida em duas partes: uma audiência no tribunal e outra na câmara interna, sendo a primeira uma solicitação de liquidação da empresa e a segunda uma ordem regulatória. Mais tarde, no mesmo dia, o Tribunal Superior de Hong Kong oficialmente emitiu a ordem de liquidação à China Evergrande, durante a sexta audiência de liquidação apresentada pela Top Shine Global Limited em junho de 2022. Simultaneamente, foram divulgadas as razões por trás da emissão da ordem de liquidação. Conforme a sentença, a China Evergrande estava gravemente endividada e incapaz de pagar suas dívidas. Apesar da proposta de reestruturação, a empresa não pôde progredir devido a fatores como vendas aquém das expectativas e uma investigação sobre a Evergrande Property, principal subsidiária da China Evergrande. Além disso, 45% dos credores Classe C se opuseram ao plano de reestruturação. Em 29 de janeiro, os repórteres do Netease visitaram a sede da Evergrande em Guangzhou e notaram que o prédio chamado Evergrande Center ainda estava estritamente controlado, com poucos funcionários da Evergrande entrando e saindo. Após a conclusão da audiência de liquidação, os credores estrangeiros terão que aguardar a distribuição de ativos após a liquidação, enquanto os acionistas podem enfrentar retornos praticamente nulos. Em virtude de a China Evergrande ser apenas uma das entidades listadas no exterior do conglomerado Evergrande, seu impacto nos projetos imobiliários da Evergrande na China é limitado. De acordo com informações, durante a audiência de liquidação em 29 de janeiro, uma empresa composta por credores estrangeiros também estava se preparando para entrar com um pedido de liquidação. Em situações de liquidação de empresas, os acionistas sofrem as maiores perdas, com seus retornos de ações geralmente chegando a zero ou muito baixos. Além disso, os acionistas podem enfrentar o risco de ter que reembolsar os pagamentos de capital feitos nos últimos doze meses antes do início do procedimento de liquidação, dividendos ilegais distribuídos enquanto a empresa estava insolvente e quaisquer outros benefícios ou propriedades obtidos por meio de transações subvalorizadas ou fraudulentas. Todas as transferências de ações ou alterações no status de membros da empresa feitas após o pedido de liquidação são geralmente consideradas nulas, a menos que o tribunal emita uma ordem em contrário. Até novembro de 2023, o número total de casos pendentes de litígios da Evergrande, com um valor superior a 30 milhões de yuans, chegou a 2.053, totalizando aproximadamente 4,9 trilhões de yuans. Até o final de novembro de 2023, a Evergrande estava envolvida em dívidas vencidas no valor acumulado de cerca de 3,1639 trilhões de yuans. Além disso, até o final de novembro de 2023, os pagamentos de commercial paper vencidos da Evergrande totalizaram cerca de 205,537 bilhões de yuans; por meio de transferência de patrimônio, transferência de terrenos e projetos de construção em andamento, fundos fiduciários, retenção etc., 80 projetos imobiliários foram transferidos. O presidente da Hui Sheng International Capital, Huang Lichong, disse em entrevista ao Economic Daily que a liquidação da China Evergrande é inevitável e a única maneira de impedir a liquidação seria se um "cavaleiro branco" apresentasse um plano de reestruturação de dívidas viável, o que ainda não aconteceu. Se a China Evergrande for formalmente liquidada, os credores estrangeiros terão que aguardar a distribuição de ativos após a liquidação, enquanto os acionistas podem enfrentar perdas quase totais. Dadas as circunstâncias atuais, os ativos disponíveis para distribuição aos credores estrangeiros pela China Evergrande são provavelmente limitados. Normalmente, em casos de liquidação de empresas em Hong Kong, a ordem de prioridade para o pagamento de títulos corporativos inclui: despesas de direitos de funcionários, credores garantidos com ativos, despesas de liquidação (incluindo salários dos liquidantes), credores não garantidos, etc. A resposta mais recente ao pedido de prorrogação da China Evergrande para a audiência de liquidação foi feita em 25 de janeiro. No entanto, nenhuma explicação sobre atrasos ou qualquer "novo plano de reestruturação" foi fornecida. A China Evergrande, ao não fornecer qualquer proposta de reestruturação adicional ao tribunal, nem divulgar as informações especificadas pelo tribunal, não seguiu os requisitos do tribunal, resultando na decisão final de liquidação. A liquidação da China Evergrande em Hong Kong provavelmente não terá grande impacto nos compradores de imóveis do mercado interno. Huang Dengji, sócio da Guangdong Hebang Law Firm, disse ao Economic Daily que a China Evergrande tem contratos de projetos imobiliários na China principalmente por meio de empresas de projeto relativamente independentes. Seguindo o princípio da relatividade do contrato, embora possa haver questões relacionadas à propriedade das ações da empresa do grupo, a probabilidade de penetração de várias camadas de propriedade das ações não é alta. Além disso, existem políticas correspondentes de garantia de entrega de imóveis e múltiplos fatores relacionados aos interesses públicos dos muitos compradores comuns envolvidos. Tradução: Mei Zhen Li Fonte: STCN Leia também: Crise imobiliária da China deixa mulher mais rica da Ásia perder 52% da sua fortuna
29 de janeiro de 2024
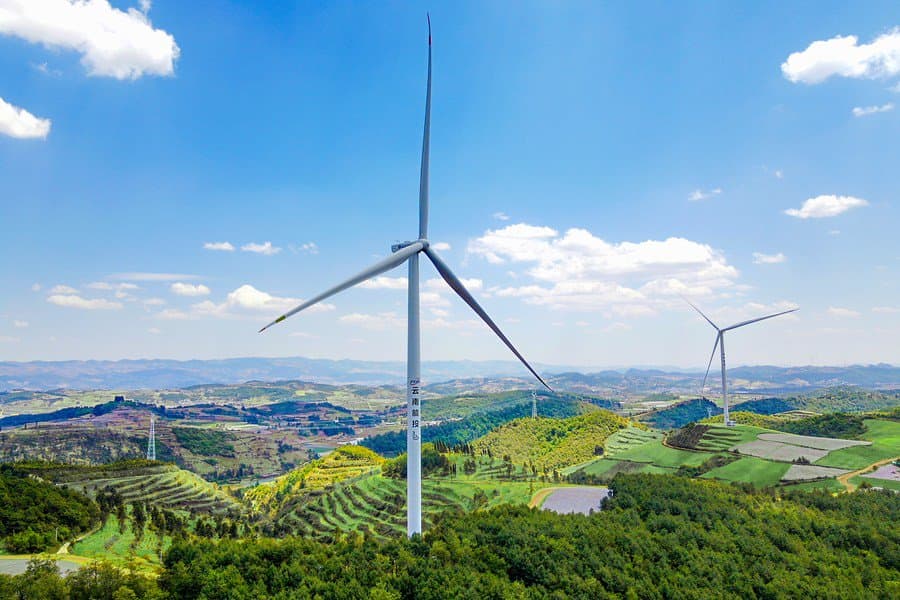
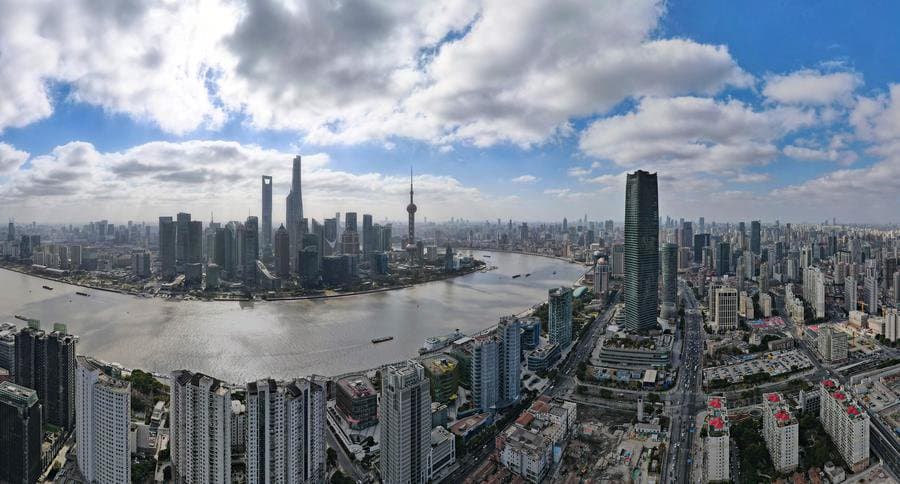
Segundo a Administração Nacional de Energia da China, em 2023, o investimento no setor da energia manteve um crescimento acelerado, tendo o investimento em novas energias completado um aumento de mais de 34% em termos anuais. A capacidade instalada é de cerca de 22,6 milhões de quilowatts/48,7 milhões de quilowatts-hora. O mercado nacional de energia elétrica fez transações de uma potência de 5,7 trilhões de quilowatts-hora de energia elétrica, um aumento anual de 7,9%. Em 2023, o setor de energia coordenou a promoção da segurança energética e da transformação verde de baixo carbono, desempenhou um papel forte e eficaz na captação de investimento em geração de energia, continuou a libertar o potencial de investimento em infraestrutura de carvão, eletricidade, petróleo e gás, e promoveu projetos de novas energias e novas indústrias para acelerar a formação de trabalho física. De acordo com o monitoramento, o país possuía um investimentos concluídos no valor total de cerca de RMB 2,8 trilhões nos projetos de geração de energia chave em fase de construção e prestes a iniciar a construção. A taxa de crescimento anual foi de 1,6 pontos percentuais maior do que o mesmo período do ano de 2022. No que se refere ao investimento em nova energia, a energia solar completou um investimento de mais de RMB 670 bilhões, Yunnan, Hebei, Xinjiang, essas três províncias (regiões) e centralizaram o investimento fotovoltaico com uma taxa de crescimento anual superior a 100%. O investimento em energia eólica foi mais de RMB 380 bilhões, Liaoning, Gansu, Xinjiang, 3 províncias (regiões autónomas), investimento em energia eólica em terra mostrando-se acelerarando, Guangdong, Shandong, essas duas províncias lançaram novos projetos de energia eólica offshore em grande escala. Zhang Xing, porta-voz do Conselho Nacional de Energia, disse na conferência que, em 2023, o Conselho Nacional de Energia promoveu ativamente a construção de projetos-chave de energia em todo o país e, em geral, a taxa de crescimento do investimento nacional em energia manteve um nível elevado. Fonte: gov.cn Imagem principal: Grupo de Investimento Energético da Província de Yunnan/Xinhua
29 de janeiro de 2024
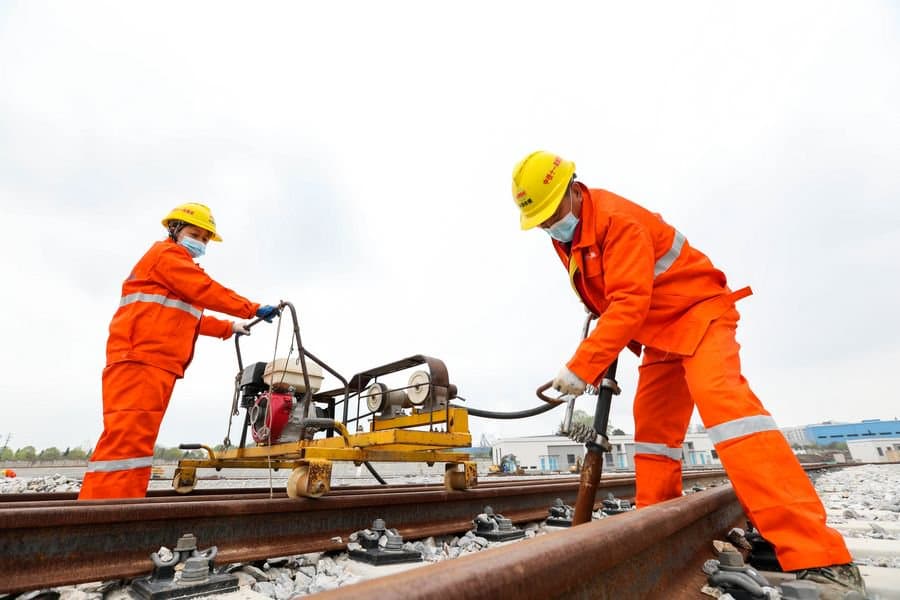
Especialistas de várias instituições financeiras estrangeiras afirmaram que a economia da China atingiu com sucesso os principais objetivos esperados no ano passado e acreditam que, com o reforço e a eficácia das políticas, a economia da China deverá continuar a consolidar a dinâmica de recuperação e melhoria. De acordo com o Gabinete Nacional de Estatísticas da China , o Produto Interno Bruto (PIB) da China ultrapassou os RMB 126 trilhões em 2023, com um crescimento anual de 5,2%. A taxa de crescimento econômico da China está entre as mais elevadas entre as principais economias do mundo, e a China continua a ser o maior motor do crescimento econômico mundial. "Os dados econômicos em geral da China relativos à maioria dos meses desde agosto do ano passado foram melhores do que o previsto", disse Zhu Haibin, economista-chefe do JPMorgan Chase China. "Desde a redução das taxas de juro pelo banco central chinês em agosto do ano passado, passando pela redução das taxas em setembro, até ao anúncio da emissão de mais de RMB 1 trilhão de títulos nacionais em outubro do ano passado, verificamos que as políticas se tornaram mais agressivas e orientadas para a estabilização do crescimento da economia da China". Wang Tao, chefe do departamento de investigação econômica e economista-chefe para a China da UBS Asia, afirmou que, no quarto trimestre do ano passado, as taxas de crescimento do total das vendas a varejo de bens de consumo, das exportações, do investimento em infraestrutura, na indústria de transformação e da produção industrial aumentaram, e a taxa de crescimento do PIB excedeu ligeiramente as expectativas. Lu Ting, economista-chefe da Nomura China, referiu que o valor acrescentado da indústria regulamentada da China cresceu 6,8% em dezembro do ano passado e 0,52% em termos anuais, o que foi melhor do que o esperado. Em particular, a produção de celulares e de automóveis aumentou 29,6% e 24,5% em termos anuais, apoiando fortemente uma recuperação constante dos valores da produção industrial. Do lado das exportações, num contexto de desaceleração do comércio e do investimento a nível mundial, as exportações da China em valores da moeda RMB em 2023 registaram um crescimento modesto, especialmente as "Três Novas Tecnologias", como os veículos elétricos para transporte de pessoas, as baterias de íon de lítio e as baterias para painéis solares, que tiveram um bom desempenho. "A competitividade do setor manufatureiro da China no mercado global continua a crescer, e as exportações combinadas dos produtos 'Três Novas Tecnologias' ultrapassaram a marca de um trilhão de RMB pela primeira vez em 2023, proporcionando um novo impulso para o crescimento econômico", Xiong Yi, economista-chefe para a China do Deutsche Bank, afirmou. Em relação a 2024, várias instituições financeiras estrangeiras afirmaram que as condições favoráveis que apoiam o desenvolvimento de alta qualidade da economia chinesa estão a acumular-se e que a recuperação econômica continuará a ser consolidada. O consumo continuará a ser o principal motor do crescimento econômico da China em 2024, afirmou Zhu Haibin. Prevê-se que a taxa de poupança das famílias continue a cair para níveis pré-pandêmicos, o que contribuirá com 1 ponto percentual para o crescimento real do consumo. De acordo com Jia Liu, Diretor de Estratégia de Investimento para a Ásia do Deutsche Bank Private Banking, o emprego recuperou até certo ponto em alguns dos principais sectores da China, em particular os relacionados com a alta tecnologia, pelo que se espera que continue a impulsionar uma recuperação da confiança dos consumidores em 2024. Ding Shuang, economista-chefe para a China e o Norte da Ásia do Standard Chartered Bank, afirmou que o investimento na indústria transformadora e na infraestrutura da China deverá manter-se relativamente estável em 2024, sob o efeito combinado do crescimento dos lucros industriais e de um forte apoio fiscal. O economista-chefe do HSBC Global Research China, Liu Jing, afirmou que o diferencial de taxas de juro entre os Estados Unidos e a China deverá diminuir em 2024, o que proporcionará mais espaço para a política monetária da China. Fonte: finance.people.com.cn Imagem principal: Fang Zhe/Xinhua
22 de janeiro de 2024
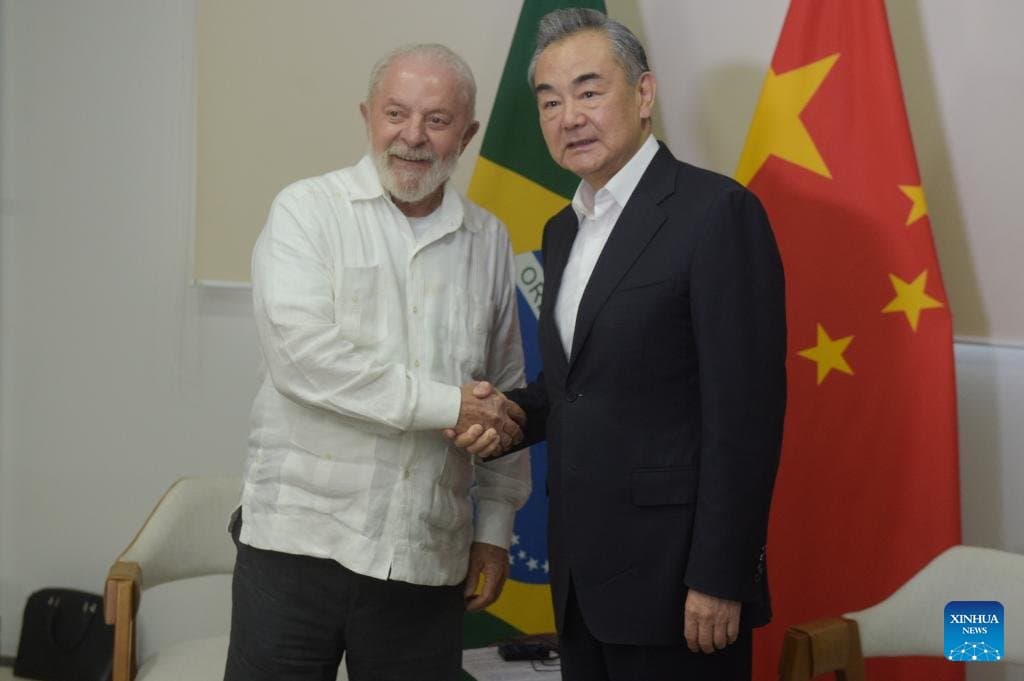
De acordo com os dados mais recentes do Instituto Nacional de Estatística, o investimento em infraestrutura da China (excluindo geração de eletricidade, energia para geração de calor para aquecimento, gás e produção e fornecimento de água) cresceu 5,9% em 2023, o que é significativamente menor do que o registrado em 2022 (9,4%). Desde 2018, a taxa de crescimento do investimento em infraestrutura na China tem mostrado uma queda acentuada, mas houve uma reversão na tendência em 2022. Embora a taxa de investimento em infraestrutura em 2023 tenha sido inferior à de 2022, isso não significa necessariamente uma diminuição na intensidade do investimento. Wang Qing, analista-chefe de macroeconomia da Golden Credit Rating International, afirma que o crescimento do investimento em infraestrutura em 2023 diminuiu 3,5 pontos percentuais em relação ao ano anterior, o que está em linha com as expectativas do mercado. A queda na taxa de crescimento em 2023 é principalmente devido ao fato de que as estatísticas de investimento em infraestrutura refletem os valores nominais. Excluindo os fatores de preço, a taxa de crescimento real do investimento em infraestrutura em 2023 é de cerca de 9%, muito maior do que a taxa de crescimento real em 2022. "Em outras palavras, o crescimento do investimento em infraestrutura em 2023 é 'aparentemente fraco, mas na realidade forte', efetivamente compensando os impactos da queda nos investimentos em imóveis e continuando a desempenhar um papel crucial na estabilização do crescimento econômico", disse Wang Qing. Os dados do Instituto Nacional de Estatística mostram que o crescimento do investimento em ativos fixos em todo o país foi de 3% em 2023, com o investimento na indústria manufatureira crescendo 6,5% e o investimento em infraestrutura aumentando 5,9%. O investimento no desenvolvimento imobiliário teve uma queda de 9,6% em relação ao ano anterior. Apesar de uma aparente desaceleração no crescimento do investimento em infraestrutura em 2023, ele continua desempenhando um papel vital na sustentação da economia, especialmente em meio a desafios no setor imobiliário . Em relação às características do investimento em infraestrutura em 2023, a análise destaca a otimização adicional da estrutura do investimento. Setores como eletricidade, gás, transporte ferroviário, transporte aquaviário e armazenamento tornaram-se os focos principais do investimento em infraestrutura, com taxas de crescimento de 27,3%, 16,7%, 25,2%, 22,0% e 27,5%, respectivamente. Isso visa fortalecer o fornecimento de energia e a garantia logística para o desenvolvimento econômico e a produção empresarial. A análise também destaca que em 2023, a nova infraestrutura, representada pela transformação digital e pelo desenvolvimento sustentável, manteve um crescimento elevado, enquanto a infraestrutura tradicional, representada por estradas, ferrovias e instalações públicas, viu uma desaceleração no crescimento. Este cenário reflete a estratégia adotada para lidar com o declínio do investimento em imóveis e garantir o crescimento econômico. Em relação às perspectivas para o investimento em infraestrutura em 2024, embora haja divergências nas previsões, os especialistas geralmente concordam que o investimento em infraestrutura continuará sendo uma peça-chave para sustentar o crescimento econômico. Prevê-se que o investimento em infraestrutura mantenha um crescimento rápido, impulsionado por projetos como a construção de habitação de garantia, infraestrutura pública de "uso duplo" e renovação de vilas urbanas. Os especialistas também destacam a importância de aprimorar a eficácia do investimento em infraestrutura. Isso inclui selecionar cuidadosamente os direcionamentos de investimento para garantir retornos sólidos e promover o desenvolvimento de setores emergentes e sustentáveis. Além disso, o foco deve ser na construção de infraestrutura urbana, correção de deficiências nas áreas urbanas e rurais, e promoção de serviços públicos de alta qualidade. Fonte: yicai.com Imagem principal: Jin Wei/ Xinhua
22 de janeiro de 2024
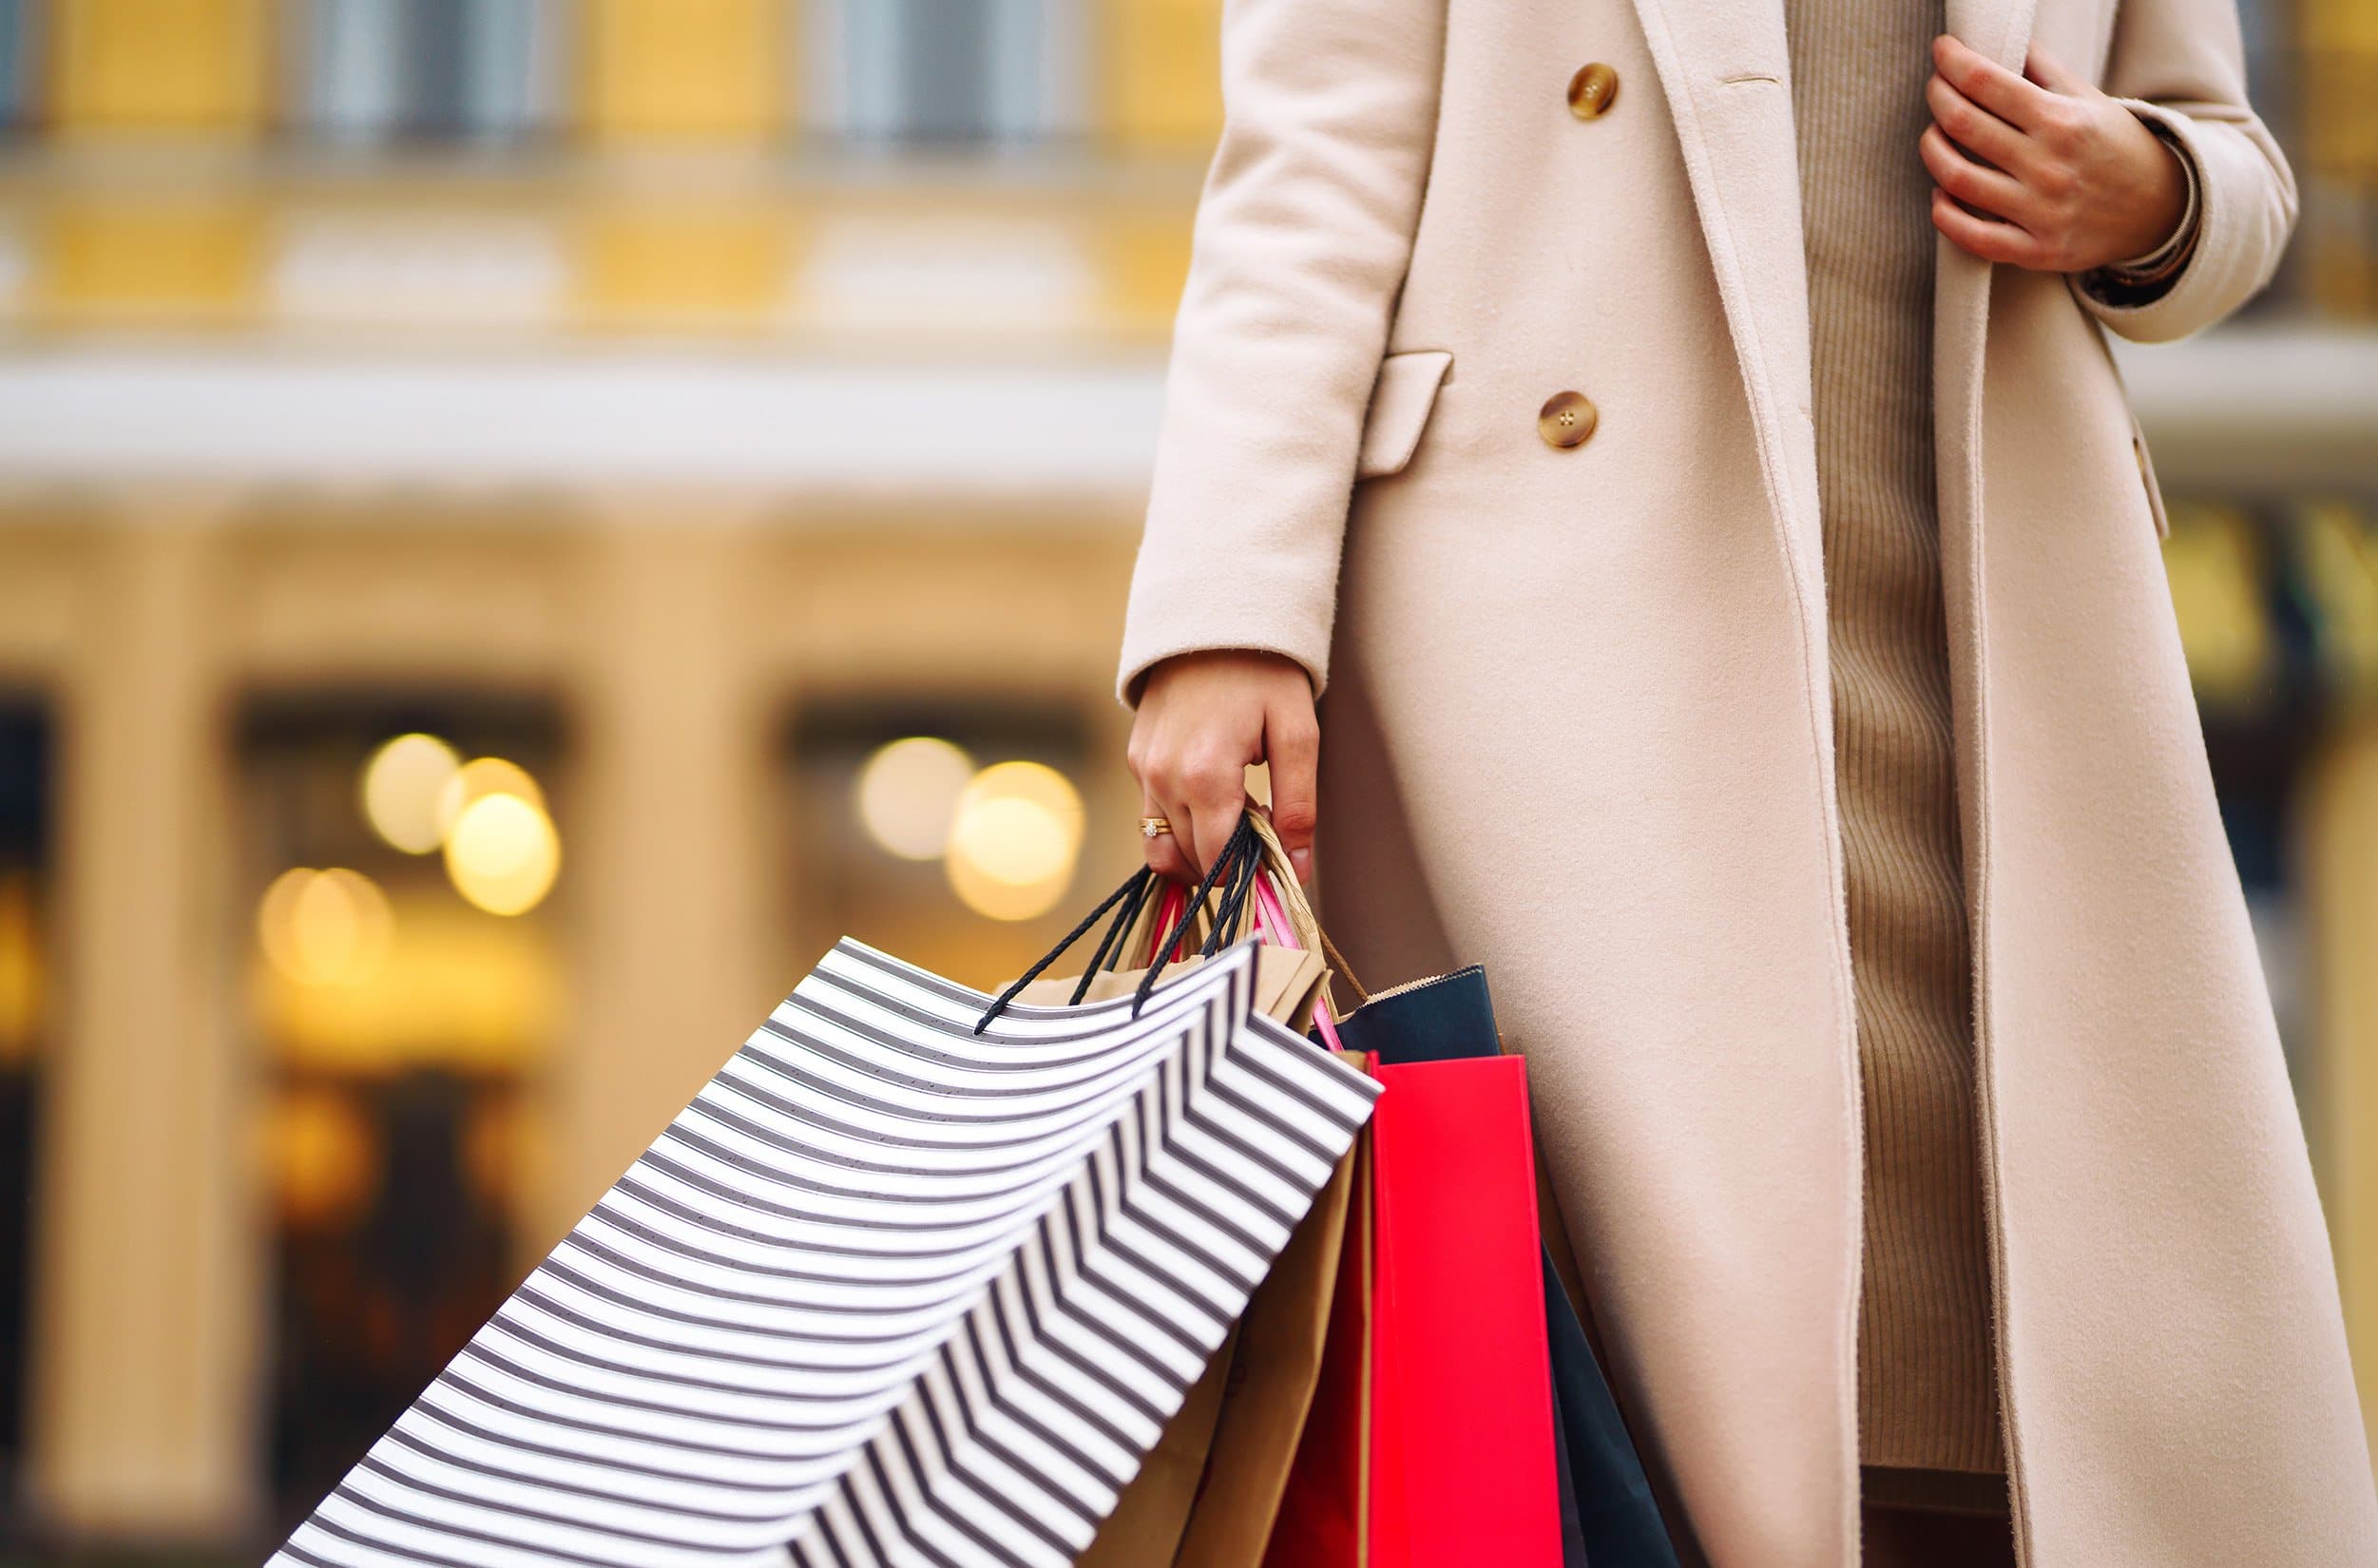
O Ministro das Relações Exteriores da China, Wang Yi, foi recebido pelo Presidente brasileiro Luiz Inácio Lula da Silva durante um encontro histórico em Fortaleza, Brasil, na última sexta-feira (19). Ambos os líderes elogiaram a parceria estratégica abrangente entre China e Brasil , marcando um marco significativo nas relações bilaterais. Durante a reunião, Wang transmitiu as saudações cordiais do Presidente Xi Jinping e expressou profundo apreço pela postura consistente do Brasil ao princípio de uma China, além do apoio irrestrito à posição legítima da China em questões internacionais. Wang destacou o compromisso da China em transformar o 50º aniversário do estabelecimento de relações diplomáticas em uma oportunidade para consolidar consensos cruciais. Ele instou ambos os países a fortalecerem intercâmbios de alto nível, aprofundar a comunicação estratégica e explorar novas perspectivas para a parceria estratégica abrangente China-Brasil. A ênfase foi na construção de uma comunidade China-Brasil com um futuro compartilhado. O Ministro ressaltou a importância de fortalecer a união, confiança mútua e coordenação estratégica, destacando o papel crucial dos grandes países em desenvolvimento em assuntos regionais e internacionais. Ele também enfatizou a cooperação ampla entre China e a Comunidade de Estados Latino-Americanos e Caribenhos (CELAC) e entre China e o Mercado Comum do Sul (Mercosul), visando fortalecer e unir os países latino-americanos e caribenhos rumo à modernização e promover uma ordem internacional justa e razoável. Lula expressou otimismo quanto às perspectivas de desenvolvimento da China e manifestou um interesse renovado em fortalecer os intercâmbios de alto nível, visando elevar a parceria estratégica abrangente Brasil-China a novos patamares. Ele reiterou o sólido apoio do Brasil ao princípio de uma China, enfatizando o desejo de aprender com a experiência de governança chinesa e incentivando investimentos adicionais de empresas chinesas no Brasil. Ambos os líderes concordaram em colaborar para aprimorar a governança global e fortalecer a voz dos países em desenvolvimento em assuntos internacionais. Além do encontro entre Wang e Lula, outros compromissos diplomáticos incluíram reuniões com o Vice-Presidente brasileiro Geraldo Alckmin e o Chefe do Gabinete da Presidência do Brasil, Celso Amorim. O ponto alto foi a co-presidência do quarto Diálogo Estratégico Abrangente de Nível Ministerial entre China e Brasil com o Ministro brasileiro das Relações Exteriores, Mauro Vieira. Este encontro diplomático reforça a sólida parceria entre China e Brasil, sinalizando um compromisso renovado com a cooperação bilateral e o fortalecimento do papel de ambos os países nos assuntos globais. A América Latina observa atentamente os desenvolvimentos, reconhecendo a importância estratégica dessa colaboração duradoura. Tradução: Mei Zhen Li Fonte: Diário do Povo Imagem principal: Lúcio Távora/Xinhua
19 de janeiro de 2024
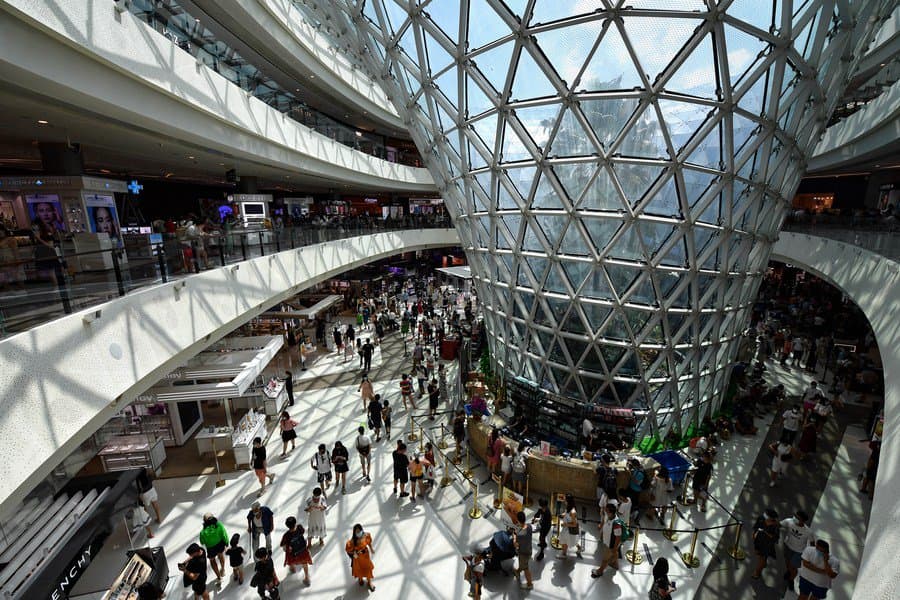
Apesar do crescimento desacelerado no mercado de consumo, o poder de compra chinês no segmento de produtos de luxo continua notável. De acordo com o "Relatório de Produtos de Luxo da China" divulgado nesta quinta-feira (18) pelo Instituto de Pesquisa de Marcas de Luxo, uma agência especializada em marcas de alta qualidade, o consumo de produtos de luxo na China se recuperou em 2023, registrando um aumento de 9% e atingindo RMB 1,042 trilhão (aproximadamente US$ 140.000.000.000,00), retornando aos níveis de 2019 e restabelecendo um mercado acima de um trilhão de yuans. A participação dos chineses no consumo global de produtos de luxo permanece em torno de 38%, sem grandes alterações, e os consumidores chineses continuam a ser a força mais importante no mercado global de consumo de produtos de luxo. Em 2023, apesar de vários fatores de incerteza na economia global, a indústria de produtos de luxo ainda obteve um crescimento de 7%, com um mercado avaliado em RMB 2,7232 trilhões. Nesse contexto, o mercado chinês de produtos de luxo retornou ao crescimento positivo, com um aumento de 11%, totalizando RMB 607,7 bilhões e mantendo uma participação de cerca de 22% no mercado global de produtos de luxo. De acordo com estimativas do instituto, nos próximos 3 a 5 anos, muitas marcas implementarão descontos regulares no mercado chinês, tornando a China um dos lugares mais baratos para comprar produtos de luxo globalmente. Prevê-se que até 2024, a taxa de crescimento do mercado de produtos de luxo na China atinja cerca de 12%, aproximando-se da taxa global da indústria de produtos de luxo, e o fluxo de consumo de produtos de luxo pelos chineses no exterior será ainda mais contido. Nos próximos anos, a participação do mercado chinês doméstico de produtos de luxo no mercado chinês de produtos de luxo em geral entrará em uma faixa normal de 60%-65%. No que diz respeito às compras domésticas, em 2023, a proporção do consumo doméstico de produtos de luxo pelos chineses aumentou para 58%, não aumentando significativamente devido à abertura do turismo internacional. Quanto às compras no exterior, o relatório mostra que os chineses gastam 42% de seu consumo de produtos de luxo no exterior. Atualmente, entre todos os destinos de consumo de produtos de luxo no exterior, a França, a Itália e o Reino Unido têm uma proporção relativamente menor, enquanto países asiáticos como Japão, Coreia do Sul e Tailândia substituíram a Europa como destinos favoritos dos consumidores chineses para compras de produtos de luxo no exterior. Quanto ao preço médio por transação, os consumidores chineses gastam significativamente mais em produtos de luxo no exterior, com uma média de aumento de cerca de 36% em relação ao ano anterior. Isso se deve principalmente ao aumento dos custos de viagem, como passagens e acomodações, resultando em uma maior fatia dos consumidores que possuem rendas maiores viajando para o exterior. No entanto, isso também levou a uma redução relativa de 15% na taxa de compra, com menos pessoas saindo do país e menos compras de produtos de luxo no exterior. No mercado chinês, o comércio online tornou-se a maior força motriz para o crescimento das marcas de luxo. Em 2023, embora a taxa de crescimento do comércio online de marcas de luxo na China tenha desacelerado em relação a 2022, ainda registrou um aumento de 17%, atingindo RMB 257,4 bilhões. A participação das vendas online de produtos de luxo em valores no mercado chinês atingiu a fatia de 42%, um aumento de 2 pontos percentuais em relação a 2022. O relatório revela que, no processo de digitalização, o aplicativo Little Red Book (Xiaohongshu) substituiu o Douyin como a plataforma preferida para promover marcas de luxo. A integração contínua dos canais de vendas e comunicação das marcas de luxo se intensificou, com a comercialização digital superando a digitalização da mídia, proporcionando um espaço mais amplo para a exploração de valor. A influência da educação em estilo de vida na promoção do consumo de produtos de luxo começou a diminuir, e os sistemas de avaliação mostraram um valor sem precedentes nas decisões de consumo. De acordo com as previsões do Instituto, nos próximos 3 a 5 anos, a participação do comércio online de produtos de luxo ultrapassará 60%. Ao mesmo tempo, a estratégia de "uma cidade, uma loja, uma plataforma online" se tornará o núcleo para muitas marcas de luxo abrirem lojas, especialmente em mercados emergentes e descendentes. Muitas marcas de nicho de alta qualidade, especialmente aquelas de categoria personalizada, abandonarão completamente a abertura de lojas físicas, e o modelo "plataforma online + loja física de experiência ou centro de serviços VIP" se tornará predominante. Ao mesmo tempo, a localização não será mais o fator mais importante na escolha de locais para lojas de marcas de luxo no futuro. As lojas independentes substituirão as lojas de shopping, tornando-se o alvo preferido das marcas de luxo. Em relação ao público consumidor, a partir de 2023, o consumo de produtos de luxo pelo grupo de clientes "Muito Importante" da China entrará na fase de valor por dinheiro. O relatório mostra que, para o consumo de produtos de luxo na China, a fórmula combinada de valor por dinheiro é "(valor da marca + valor do produto + valor do serviço) / preço = valor por dinheiro do produto". Ao contrário do passado, a relação custo-benefício do produto e a relação custo-benefício do serviço agora ocupam uma posição mais importante. A psicologia do consumidor que busca cegamente grandes marcas está gradualmente sendo substituída pela psicologia de avaliação racional do valor abrangente do produto, serviço e marca. As perspectivas para marcas de luxo e categorias de produtos "inúteis" tornam-se sombrias, e a substituição do consumo de produtos de alta qualidade por marcas de nicho ou marcas de designers menos conhecidos oferece mais oportunidades. Além disso, o valor do serviço também se tornou um dos valores de consumo mais importantes para o grupo de clientes "Muito Importante", e os serviços personalizados se tornaram um fator importante nas decisões de compra de muitos consumidores de produtos de luxo. O Instituto de Pesquisa de Marcas de Luxo acredita que o consumo de alto padrão se tornará a fonte mais lucrativa para muitas indústrias. O desenvolvimento de produtos de alta qualidade, atendendo à busca das pessoas por uma vida melhor, mudará o foco de seguir e atender às necessidades dos consumidores para liderar e educar as demandas dos consumidores, tornando-se uma importante saída para as principais marcas chinesas em várias indústrias. Em termos de distribuição geográfica do consumo de produtos de luxo, o relatório mostra que em 2023, Xangai, Pequim e Sanya continuaram liderando a lista das cidades chinesas com maior consumo de produtos de luxo: Xangai, com RMB 53,5 bilhões, tornou-se a cidade com o maior consumo de produtos de luxo na China; Pequim, em segundo lugar, contribuiu com RMB 52,3 bilhões; Sanya viu uma recuperação adicional no mercado de produtos de luxo, alcançando 45,5 bilhões de yuans e ficando em terceiro lugar; e Haikou se tornou a cidade com o crescimento mais rápido no consumo de produtos de luxo na China, com um aumento de 89% para RMB 8,9 bilhões, mostrando um forte potencial de crescimento. Olhando para as províncias, Zhejiang e Jiangsu são as duas províncias que mais contribuem para o consumo total de produtos de luxo, cada uma com sete cidades entrando no ranking das 50 principais cidades consumidoras de produtos de luxo, liderando o consumo total de produtos de luxo sobre outras províncias importantes, como Hainan, Xangai, Pequim e Guangdong. Fonte: xueqiu.com Imagem principal: Maxbelchenko/ Adobe Stock
18 de janeiro de 2024
O papel fundamental do consumo na China em 2023 se destaca, contribuindo expressivamente para o desenvolvimento econômico do país . De acordo com dados do Escritório Nacional de Estatísticas (NBS) divulgados na quarta-feira (17), o consumo final representou 82,5% do crescimento total do Produto Interno Bruto (PIB), enquanto as vendas no varejo atingiram uma marca recorde de 47,15 trilhões de yuans (US$ 6,62 trilhões). Este notável crescimento do consumo reflete o progresso da China, transitando de uma economia impulsionada por investimentos para uma movida pelo consumo, afirmam especialistas. O setor de consumo continuará sendo uma força motriz indispensável para o desenvolvimento econômico em 2024. Segundo Kang Yi, chefe do NBS, o consumo chinês em 2023 mostrou uma recuperação contínua, com as vendas no varejo registrando um crescimento de 7,2% para atingir um patamar recorde. Kang destacou que o setor emergiu como o principal impulsionador do desenvolvimento econômico, contribuindo com 4,3 pontos percentuais para o crescimento do PIB - um aumento significativo de 3,1 pontos percentuais em relação ao ano anterior. As vendas recordes sinalizam o vigoroso poder de compra da China e seu vasto potencial de mercado, impulsionados pelo crescimento econômico constante, aumento de renda e um ambiente de consumo otimizado, observou Wang Peng, pesquisador associado da Academia de Ciências Sociais de Pequim. A transição da economia chinesa de uma orientação para investimentos para uma centrada no consumo é evidente, conforme enfatizado por Hu Qimu, vice-secretário-geral do Fórum de Integração Economia Digital-Real 50. Além de sustentar o crescimento econômico, a atualização estrutural do consumo impulsionará a transformação e modernização do setor industrial, acrescentou Hu. Kang ressaltou dois destaques notáveis do setor de consumo em 2023: a rápida recuperação do consumo de serviços e a contínua atualização estrutural do consumo doméstico. Setores como catering, que registrou um aumento de 20,4%, e vendas no varejo de serviços , crescendo 20%, 14,2 pontos percentuais mais rápido do que as vendas de bens, desempenharam papéis cruciais nesse panorama. Zhang Yi, CEO do Instituto de Pesquisa iiMedia, destacou o impacto positivo do aumento do consumo de serviços, incluindo na indústria cultural e de turismo, no setor terciário da economia chinesa. O benefício econômico da demanda doméstica foi exponencialmente ampliado em 2023, com a contribuição da demanda doméstica para o crescimento econômico atingindo 111,4% - um aumento notável de 25,3 pontos percentuais em relação ao ano anterior, conforme salientou Kang. Wang ressaltou que a demanda doméstica robusta foi um dos principais impulsionadores da recuperação e crescimento econômico da China em 2023, fornecendo uma base sólida contra o cenário global complexo e volátil. Kang antecipou uma continuidade na recuperação do consumo chinês, destacando o enorme potencial de mercado, superior a 1,4 bilhão de pessoas, e um padrão de consumo em constante evolução. O desenvolvimento acelerado de novos padrões de consumo, desde a indústria digital até a cultura e o turismo, injeta vitalidade no mercado de consumo, enfatizou Kang, com políticas de estímulo planejadas para manter a estabilidade e promover uma recuperação contínua. Hu afirmou que mais políticas para estimular o consumo serão implementadas, enquanto Wang expressou otimismo em relação ao progresso constante do consumo chinês em 2024, impulsionado por um maior poder de compra e confiança no mercado. Tradução: Mei Zhen Li Fonte: Chinawuliu Imagem principal: Guo Cheng/ Xinhua
17 de janeiro de 2024
Espera-se que o PIB de Xangai em 2023 ultrapasse as metas estabelecidas, apresentando um desempenho melhor do que a média nacional. Essa previsão foi feita pelo Instituto de Pesquisas Econômicas da Academia de Ciências Sociais de Xangai no relatório "Análise e Previsão da Situação Macroeconômica de Xangai 2023-2024", publicado em 16 de janeiro. O relatório também prevê que, na segunda metade do "14º Plano Quinquenal", o crescimento econômico será mais moderado, com uma desaceleração em 2024. Di Junpeng, pesquisador associado do Instituto, explicou que a economia de Xangai em 2023 está se recuperando após a pandemia, beneficiada pelo efeito base e por uma abordagem de políticas integradas, com indicadores econômicos se recuperando de forma estável. Ele destacou que a desaceleração do crescimento global, a mudança na política de juros dos EUA e os ajustes na cadeia produtiva global representam tanto desafios quanto oportunidades para Xangai. Os dados estatísticos de Xangai mostram que, nos primeiros 11 meses de 2023, a cidade alcançou um total de comércio exterior de RMB 3,86 trilhões, um aumento de 1,2% em relação ao ano anterior. As exportações cresceram 1,7% e as importações, 0,8%, ambas acima da média nacional. Os produtos de exportação, como veículos elétricos de passageiros, baterias de lítio e células solares, viram um aumento significativo nas exportações, as exportações dos esses "novos três itens" no terceiro trimestre aumentaram respectivamente 91%, 66% e 21% em comparação com o mesmo período do ano anterior, com uma estrutura de exportação cada vez mais otimizada. Além disso, a estrutura dos parceiros comerciais de Xangai mudou, com a União Europeia substituindo os EUA como o maior parceiro comercial de exportação. A proporção das exportações de Xangai para a União Europeia aumentou de 14,8% em 2019 para 17,8% nos primeiros 11 meses de 2023, um aumento de 3 pontos percentuais. No mesmo período, a proporção das exportações de Xangai para os Estados Unidos caiu de 20,4% para 16,1%. Isso indica que uma parte das exportações de Xangai anteriormente destinadas aos Estados Unidos foi redirecionada para a União Europeia, ocorrendo uma substituição e transferência comercial. Di Junpeng afirmou que o consumo e o terceiro setor são os maiores contribuintes para o crescimento econômico de Xangai, mas a economia ainda enfrenta desafios significativos, incluindo a recuperação da confiança do mercado, a difícil transição para novos motores de crescimento e a pressão do comércio externo devido ao ambiente externo complexo. Para 2024, Xangai precisa se concentrar em revitalizar a vitalidade do mercado, no comércio exterior, no setor imobiliário, no consumo, em arranjos industriais avançados e na implementação de estratégias nacionais. Durante um seminário sobre a situação macroeconômica de Xangai em 2024, Wang Dezhong, presidente da Academia de Ciências Sociais de Xangai, afirmou que os problemas no crescimento econômico são sistêmicos, cíclicos e estruturais, exigindo políticas abrangentes. Para Xangai, é essencial estabilizar a confiança para alcançar um crescimento estável, focando em novas indústrias, novos consumos, novos investimentos e novos sistemas. Fonte: yicai.com Imagem principal: Wang Xiang/ Xinhua
17 de janeiro de 2024
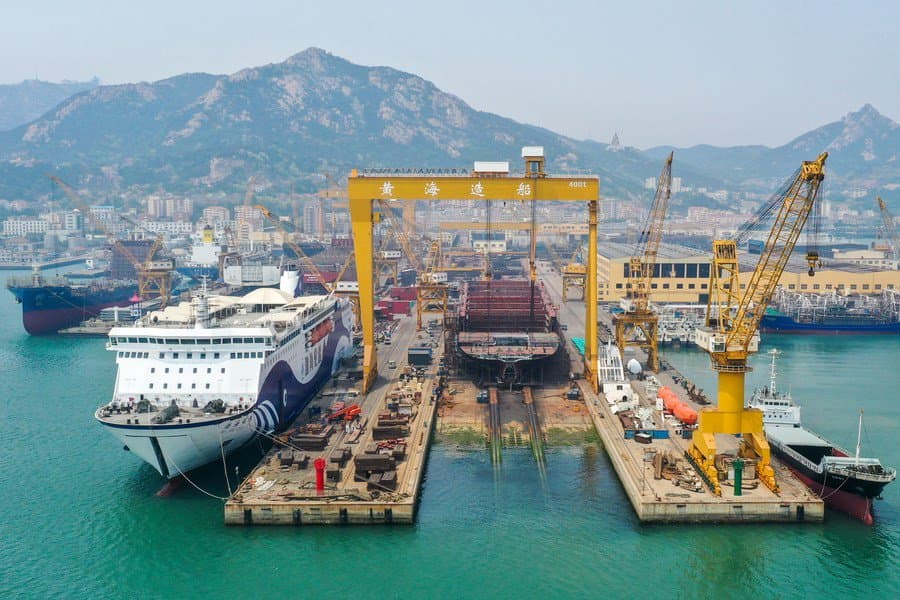
Os dados mais recentes divulgados pelo Ministério da Indústria e Tecnologia da Informação mostraram que a indústria de construção naval da China ocupa o primeiro lugar no mundo em três indicadores principais por 14 anos consecutivos, tornando-se o único país a alcançar um crescimento abrangente em todos esses indicadores. Os dados mais recentes indicam que, em 2023, a China completou a construção naval de 42,32 milhões de toneladas de porte bruto, um aumento de 11,8% em relação ao ano anterior; recebeu novos pedidos de 71,20 milhões de toneladas de porte bruto, um aumento de 56,4%; e até o final de 2023, tem em mãos pedidos de 139,39 milhões de toneladas de porte bruto, um aumento de 32,0%, marcando a primeira vez que todos os indicadores registraram um crescimento de dois dígitos. Em 2023, a indústria de construção naval da China não só continuou liderando globalmente nos três indicadores principais, mas também apresentou novos destaques. Nas estatísticas da indústria de construção naval da China de 2023, é possível observar que os três indicadores representam, respectivamente, 50,2%, 66,6% e 55,0% da participação no mercado internacional, ultrapassando 50% pela primeira vez. Segundo os dados, a quantidade de novos pedidos de navios de alta tecnologia e alto valor da China atingiu um novo pico desde 2008, e a participação da China no mercado internacional de novos pedidos de navios com propulsão verde também tem crescido ano a ano, alcançando 57% em 2023. Isso indica que mais da metade dos novos navios de energia nova do mundo serão produzidos na China no futuro. Não apenas a indústria de construção naval lidera em termos de indicadores de dados, mas também, com a entrega e operação do primeiro grande navio de cruzeiro produzido na China, o país alcançou em 2023 um novo marco na capacidade de construção e montagem geral de uma gama completa de produtos navais e marítimos. Li Yanqing, secretário-geral da Associação da Indústria de Construção Naval da China, disse: "Usamos uma cadeia industrial grande, completa e forte para atrair atenção global para a construção naval chinesa, algo que não é encontrado em outros países. Isso é uma vantagem única que temos, não apenas na construção naval em si, mas no progresso de toda a cadeia industrial." Em 2023, o "Produção, armazenamento e descarregamento flutuantes" de grande porte, conhecido como "refinaria de petróleo flutuante", foi entregue em lotes, e o primeiro grande navio de cruzeiro nacional, o "Adora Magic City", foi oficialmente entregue para operação. A sucessão desses "instrumentos pesados nacionais" marca a capacidade da China de montar uma gama completa de produtos navais e marítimos. Não só a China pode construir qualquer tipo de navio, mas também, em 2023, a China liderou globalmente em novos pedidos para 14 dos 18 principais tipos de navios, com novos pedidos de navios graneleiros, petroleiros, navios porta-contêineres e navios de transporte de automóveis representando, respectivamente, 79,6%, 72,1%, 47,8% e 82,7% do total mundial. A enxurrada de pedidos de alto valor agregado não só trouxe benefícios financeiros reais, mas também deu às empresas de construção naval chinesas confiança para se desenvolver. Li Yanqing acrescentou: "Os estaleiros chineses têm uma forte capacidade de operar de forma diversificada, e a resiliência e flexibilidade da cadeia de suprimentos e da cadeia industrial são evidentes." Fonte: news.cctv.com Imagem principal: Zhu Zheng/ Xinhua
16 de janeiro de 2024
Várias instituições estrangeiras acreditam que a economia chinesa mostrará um progresso estável em 2024, com uma taxa de crescimento econômico geralmente mais alta do que a média do ano passado. Ao mesmo tempo, espera-se que o setor imobiliário alcance um pouso suave e que o consumo interno continue a melhorar. Consumo previsto continua melhorando "Com a recuperação pós-pandemia em 2023, o consumo interno contribuiu com cerca de 80% para o PIB, com o consumo de serviços sendo particularmente impressionante", prevê Liu Jing, economista-chefe para a Grande China da HSBC Global Research . Ela espera que o consumo na China cresça 7% este ano. Atualmente, o consumo na China continua em recuperação. Durante o feriado de Ano Novo, segundo cálculos do Centro de Dados do Ministério da Cultura e Turismo, houve 135 milhões de viagens domésticas em três dias, um aumento de 155,3% em relação ao ano anterior e um aumento de 9,4% em relação ao mesmo período de 2019. A receita do turismo doméstico foi de RMB 79,73 bilhões, um aumento de 200,7% em relação ao mesmo período do ano anterior e um aumento de 5,6% em relação ao mesmo período de 2019. De acordo com o Ministério do Comércio, durante o feriado de Ano Novo, as vendas de empresas de varejo e do setor de alimentação e bebida monitorizadas aumentaram 11,0% em relação ao ano anterior. As vendas de joias de ouro e prata, materiais de construção e móveis dessas empresas de varejo aumentaram 21,2%, 13,1% e 12,9%, respectivamente. Wang Tao, chefe de pesquisa econômica da Ásia do UBS Investment Bank e economista-chefe para a China, também aponta que, embora o fraco crescimento do setor imobiliário tenha um certo efeito restritivo na confiança do consumidor, espera-se que o aumento no consumo ultrapasse o crescimento do PIB este ano, à medida que o setor de serviços, o mercado de trabalho e a renda dos residentes continuam a se recuperar e retomar para o crescimento. No entanto, Liu Jing acredita que, em 2024, o processo de urbanização centrado nas pessoas continuará a liberar o potencial de consumo, enquanto a estabilização gradual do mercado imobiliário também impulsionará o consumo contínuo e expandirá o ímpeto de crescimento para outras áreas. Além disso, o economista prevê que, em 2024, o custo dos preços voláteis de alimentos e energia terá um impacto menor sobre o Índice de Preços ao Consumidor, enquanto a estabilização do setor imobiliário e a recuperação do consumo impulsionarão um aumento moderado na inflação do núcleo do Índice de Preços ao Consumidor, e o Índice de Preços ao Produtor também se tornará positivo. Setor imobiliário com esperança de pouso suave Os riscos do mercado imobiliário ainda merecem atenção em 2024. No entanto, várias instituições preveem que o mercado imobiliário chinês continuará se recuperando com o apoio de várias políticas e, eventualmente, alcançará um pouso suave. Wang Tao acredita que o setor imobiliário ainda pode ser um obstáculo para o crescimento econômico este ano, mas a extensão desse impacto diminuirá. A longo prazo, a demanda ou volume de construção sustentável no setor imobiliário pode permanecer baixo, devido a fatores como mudanças na estrutura populacional, desaceleração da urbanização e alta taxa de propriedade residencial. Nesse contexto, é muito importante que várias políticas estabilizem os preços das casas e a confiança dos compradores para evitar um ajuste excessivo no mercado imobiliário. Liu Jing também aponta que o modelo de "habitação acessível + habitação comercial" paralelo se tornará uma ferramenta importante para estabilizar o setor imobiliário. Aumentar a oferta de habitação acessível não só tornará a moradia mais acessível, mas também poderá compensar o impacto negativo do mercado de habitação comercial. Políticas fiscais e monetárias serão fortalecidas Em relação à execução das políticas macroeconômicas no novo ano, vários analistas de instituições estrangeiras acreditam que ainda há espaço para a China fortalecer suas políticas fiscais e monetárias, que serão geralmente mais ativas. Liu Jing prevê que, no novo ano, sob a política de "promover a estabilidade através do progresso", a política fiscal será mais ativa. Ela espera que a taxa de déficit orçamentário geral, incluindo o orçamento público geral e o orçamento dos fundos governamentais, seja semelhante ao nível real do ano passado (cerca de 8% do PIB). Outras políticas também tomarão uma abordagem consistente para garantir um crescimento econômico razoável. Wang Tao acredita que o déficit fiscal deste ano pode estar em torno de 3,5% a 3,8%. Ao mesmo tempo, a dívida especial local pode exceder RMB 4 trilhões. Além disso, com as expectativas de redução da taxa de juros pelo Federal Reserve, a política monetária chinesa terá mais espaço para relaxamento este ano, com o banco central chinês previsto para cortar as taxas de juros em 10-20 pontos e os requisitos de reserva mínima em 25-50 pontos. Yi Xiong também aponta que apenas aumentando a intensidade das políticas macroeconômicas e fortalecendo a coordenação entre diferentes políticas, pode-se promover a eficácia das medidas políticas econômicas. Além disso, Yi Xiong prevê que, em 2024, as tendências econômicas e de taxa de juros da China e dos EUA fornecerão suporte para a taxa de câmbio do Yuan (RMB). A economia dos EUA deve entrar em uma recessão moderada no primeiro semestre de 2024, com o Federal Reserve cortando as taxas de juros em um total de 150 pontos base até o final do ano. Apoiado por um superávit contínuo na conta corrente e uma desaceleração nas saídas de capital, espera-se que a moeda chinesa Yuan valorize ligeiramente no final de 2024. Fonte: bjnews.com.cn Imagem principal: Chen Sihan/ Xinhua