2 de março de 2021
Em 01 de março, o relatório "Reinventing the 5G Legend: Unlocking Business Model Innovation" (não está disponível a versão inglês do relatório, traduzido literalmente) da Ernst & Young (EY, pertencente das quatro maiores empresas contábeis) publicado em Pequim estimou que a cadeia industrial 5G da China e os investimentos de aplicação em variadas indústrias atingirão 3,5 trilhões de yuans até 2025 e os investimento em redes 5G chegará a 1,2 trilhão de yuans até 2025. A EY espera que quatro tipos principais de modelos de negócios surjam nos próximos anos no espaço de aplicação empresarial de 5G: construtores da ecologia, disruptores de produto, especialização em inserção do mercado e extensão do valor. Construtores da ecologia: provavelmente 5G irá impulsionar uma nova onda de desenvolvimento das aplicações e dispositivos, gerando demandas como plataformas no modelo multi-tenant e Pay-As-You-Go (pré-pago). Disruptores de produto: o desenvolvimento da tecnologia 5G oferece uma oportunidade única para algumas empresas que trabalham na inovação do produto, aproveitando as características funcionais do 5G, tais como baixa latência e qualidade de serviço garantida, pode-se criar cenários de aplicação que mudarão a vida das pessoas, assim como o surgimento dos smartphones com tela sensível ao toque da última década. Especialização em inserção do mercado: o relatório argumenta que algumas empresas podem assumir o papel de especialistas para fornecer serviços exclusivos a segmentos específicos de sua indústria, ajudando-as a se juntar rapidamente à onda de desenvolvimento 5G. Extensão do valor: as empresas podem usar a tecnologia 5G para agregar valor a seus produtos ou serviços existentes. Por exemplo, fornecer manutenção remota na pós-venda de produtos IoT, realizar manutenção preditiva com as funções de 5G. Algumas empresas também podem aproveitar 5G para realizar atualizações remotas de produtos via software sem ter que substituir os produtos. (Fonte: 21st Century Business Herald; Evento de lançamento do Relatório "Reinventing the 5G Legend: Unlocking Business Model Innovation") No futuro, a construção de múltiplas parcerias com diferentes segmentos do ecossistema será a chave para alcançar o sucesso na era 5G e, no desenvolvimento de novos modelos de negócios, as empresas devem se concentrar na experiência do cliente, resolver problemas do cliente e evitar cair em armadilhas tecnológicas. O relatório acredita que o 5G tem maior impacto nos setores de manufatura, saúde, entretenimento e transporte. Entretanto, ainda não existe um modelo de negócios claro para 5G, e para múltiplos setores verticais. A tecnologia 5G precisa quebrar barreiras com diferentes indústrias e explorar novas possibilidades de negócios com base nas diversas capacidades da tecnologia, o que não será fácil a curto prazo. Fonte: 21st Century Business Herald Imagem principal: Cliff Hang/ Pixabay
28 de janeiro de 2021
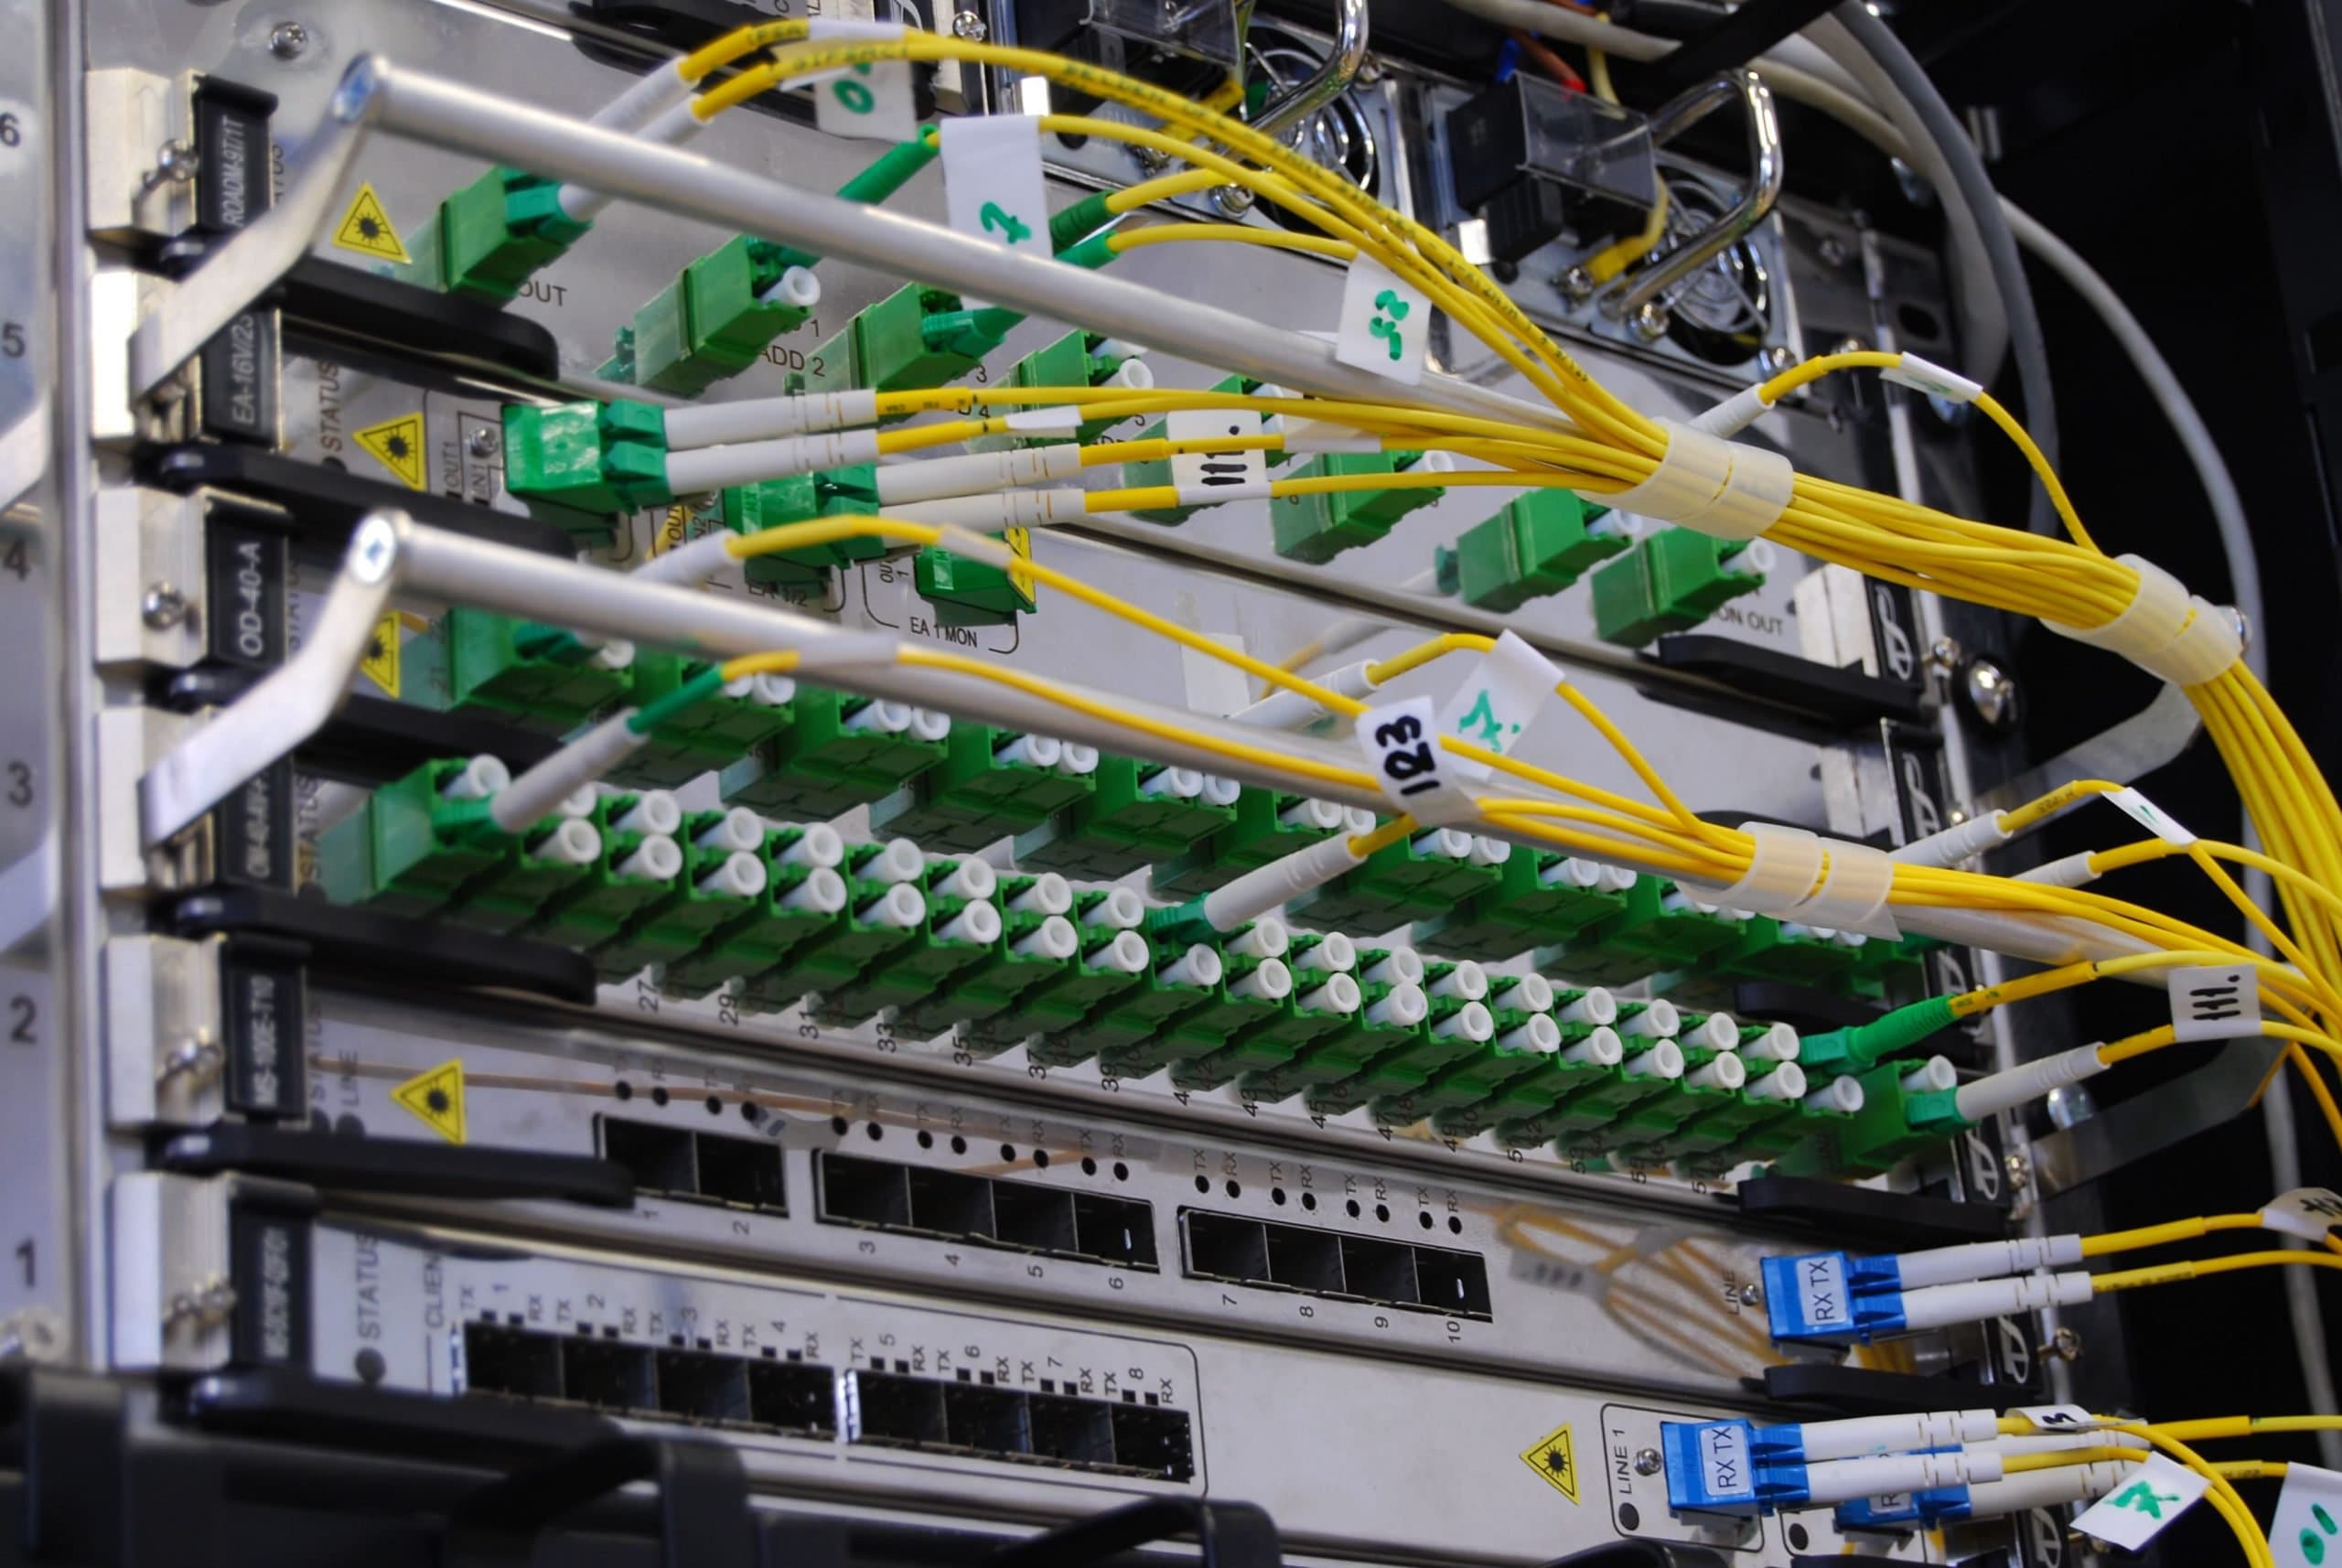
Em 28 de janeiro, a Ernst & Young (EY) lançou o Livro Branco da Indústria Global de Comunicação Óptica em Xangai, estimando que o mercado global de comunicação óptica downstream atingiu 1,4 trilhão de yuans em faturamento em 2020 e manterá um alto crescimento a uma taxa média anual de cerca de 18%. Espera-se que em 2025, a escala desse mercado chegue a cerca de RMB 3,2 trilhões. O livro branco mostra que a China construiu a maior rede de informação e comunicação do mundo, com 93% dos usuários com acesso a fibra óptica, ocupando o primeiro lugar no ranking mundial. O relatório indica que a atualização da rede de área local (LAN, na sigla em inglês) ópticas em parques (industriais, tecnológicos, comerciais, culturais) e as aplicações de entretenimento para indivíduos e residências serão os dois fatores-chave que impulsionarão este mercado de escala de trilhões de dólares. A indústria de comunicação óptica tem sido impulsionada pela tecnologia, fazendo o mercado evoluir, transformar e atualizar de geração em geração, gerando novas oportunidades, como o surgimento da era de conectividade via tecnologia óptica e dando um potencial ilimitado para o desenvolvimento da F5G. As características de alta largura da banda, baixa latência, transmissão estável e anti-interferência do F5G oferecem maior potencial em inteligência e digitalização de muitas indústrias, levando ao uso real de vários cenários de aplicação emergentes. Baseado em múltiplas dimensões, o “Livro Branco” divide os cenários de aplicação habilitados para a F5G em quatro categorias principais: Habilitação contínua de pan-entretenimento (por exemplo o vídeo ultra-HD, AR/VR, jogos em nuvem e live streaming); Cenários comerciais inteligentes e em rede (ex. fabricação inteligente, rede elétrica inteligente (smart grid), mineração inteligente, saúde inteligente e agricultura inteligente); Surgimento de cenários de escritório inteligentes (ex. empreendimento em nuvem e governo inteligente); Consolidação do cenário de aplicação do cotidiano (tais como casa inteligente, transporte inteligente, segurança inteligente e educação inteligente). Fonte: People’s Daily
22 de dezembro de 2020
A agência de consultoria Ernst & Young (EY) revelou um relatório, em 21 de dezembro, em que mostra que o volume de Ofertas Públicas Iniciais (IPO) na Bolsa de Valores de Xangai (SSE) ficou em primeiro lugar mundialmente em comparação com outros mercados. A EY informou que o número de IPOs na Bolsa de Valores e a quantidade de recursos captados aumentaram significativamente desde o início deste ano. De acordo com a agência, a quantidade de fundos arrecadados ao longo de 2020 atingiu um recorde desde 2010, disparando para 470,7 bilhões de yuans. Em comparação com o ano passado, o número de IPOs e o montante de recursos captados neste ano aumentaram 97% e 86%, respectivamente. A agência estima que 395 empresas terão sido listadas no mercado A-share até o final de 2020, enquanto a provedora de serviços Deloitte previu que o número seja 388. Mesmo que a pandemia Covid-19 tenha afetado fortemente a economia global, os mercados de IPOs permanecem resilientes e continuam a crescer, especialmente o mercado de ações A, que mostrou grande vitalidade em termos de volume total de IPO e quantidade de arrecadação de fundos, de acordo com a análise de Zhaofeng He, o principal parceiro de serviços de IPO da EY na Grande China. A liquidez adequada e o sentimento de investimento maduro impulsionaram o mercado de ações A, conforme observado por Anthony Wu, líder da unidade de Mercado de Capitais A-share do Grupo de Ações Públicas Nacionais da Deloitte, em uma entrevista ao China Daily. Além disso, o mercado STAR de alta tecnologia afiliado à SSE também ajudou a expandir a escala de empresas que se tornaram públicas este ano, incluindo a gigante de chips de IA Cambricon e a pioneira chinesa em tecnologia de informação quântica QuantumCTek. As pequenas e médias empresas tornaram-se as principais forças para chegar à ESS. Dados da EY mostram que mais de 30% da arrecadação de fundos vem de IPOs no valor de menos de 1 bilhão de yuans, um pouco mais do que no mesmo período do ano passado. Em termos de setores aos quais as empresas pertencem, tecnologia, mídia e telecomunicações lideram a lista de arrecadação de fundos, enquanto as empresas industriais ocupam o primeiro lugar em número de IPOs. O sistema baseado em registro também contribuiu para o tamanho do IPO. A Comissão Reguladora de Valores Mobiliários da China (CSRC, na sigla em inglês) anunciou em abril o mecanismo de registro para ChiNext, o conselho de empresas de crescimento do estilo Nasdaq na Bolsa de Valores de Shenzhen (SZSE), marcando o início da adoção piloto de tal sistema, com o objetivo de melhorar a transparência do mercado e autenticidade. Mais tarde, em outubro, o Conselho de Estado da China impulsionou ainda mais o mecanismo, expandindo para outros mercados, como o STAR Market e o SSE. Fonte: Pandaily