21 de maio de 2024
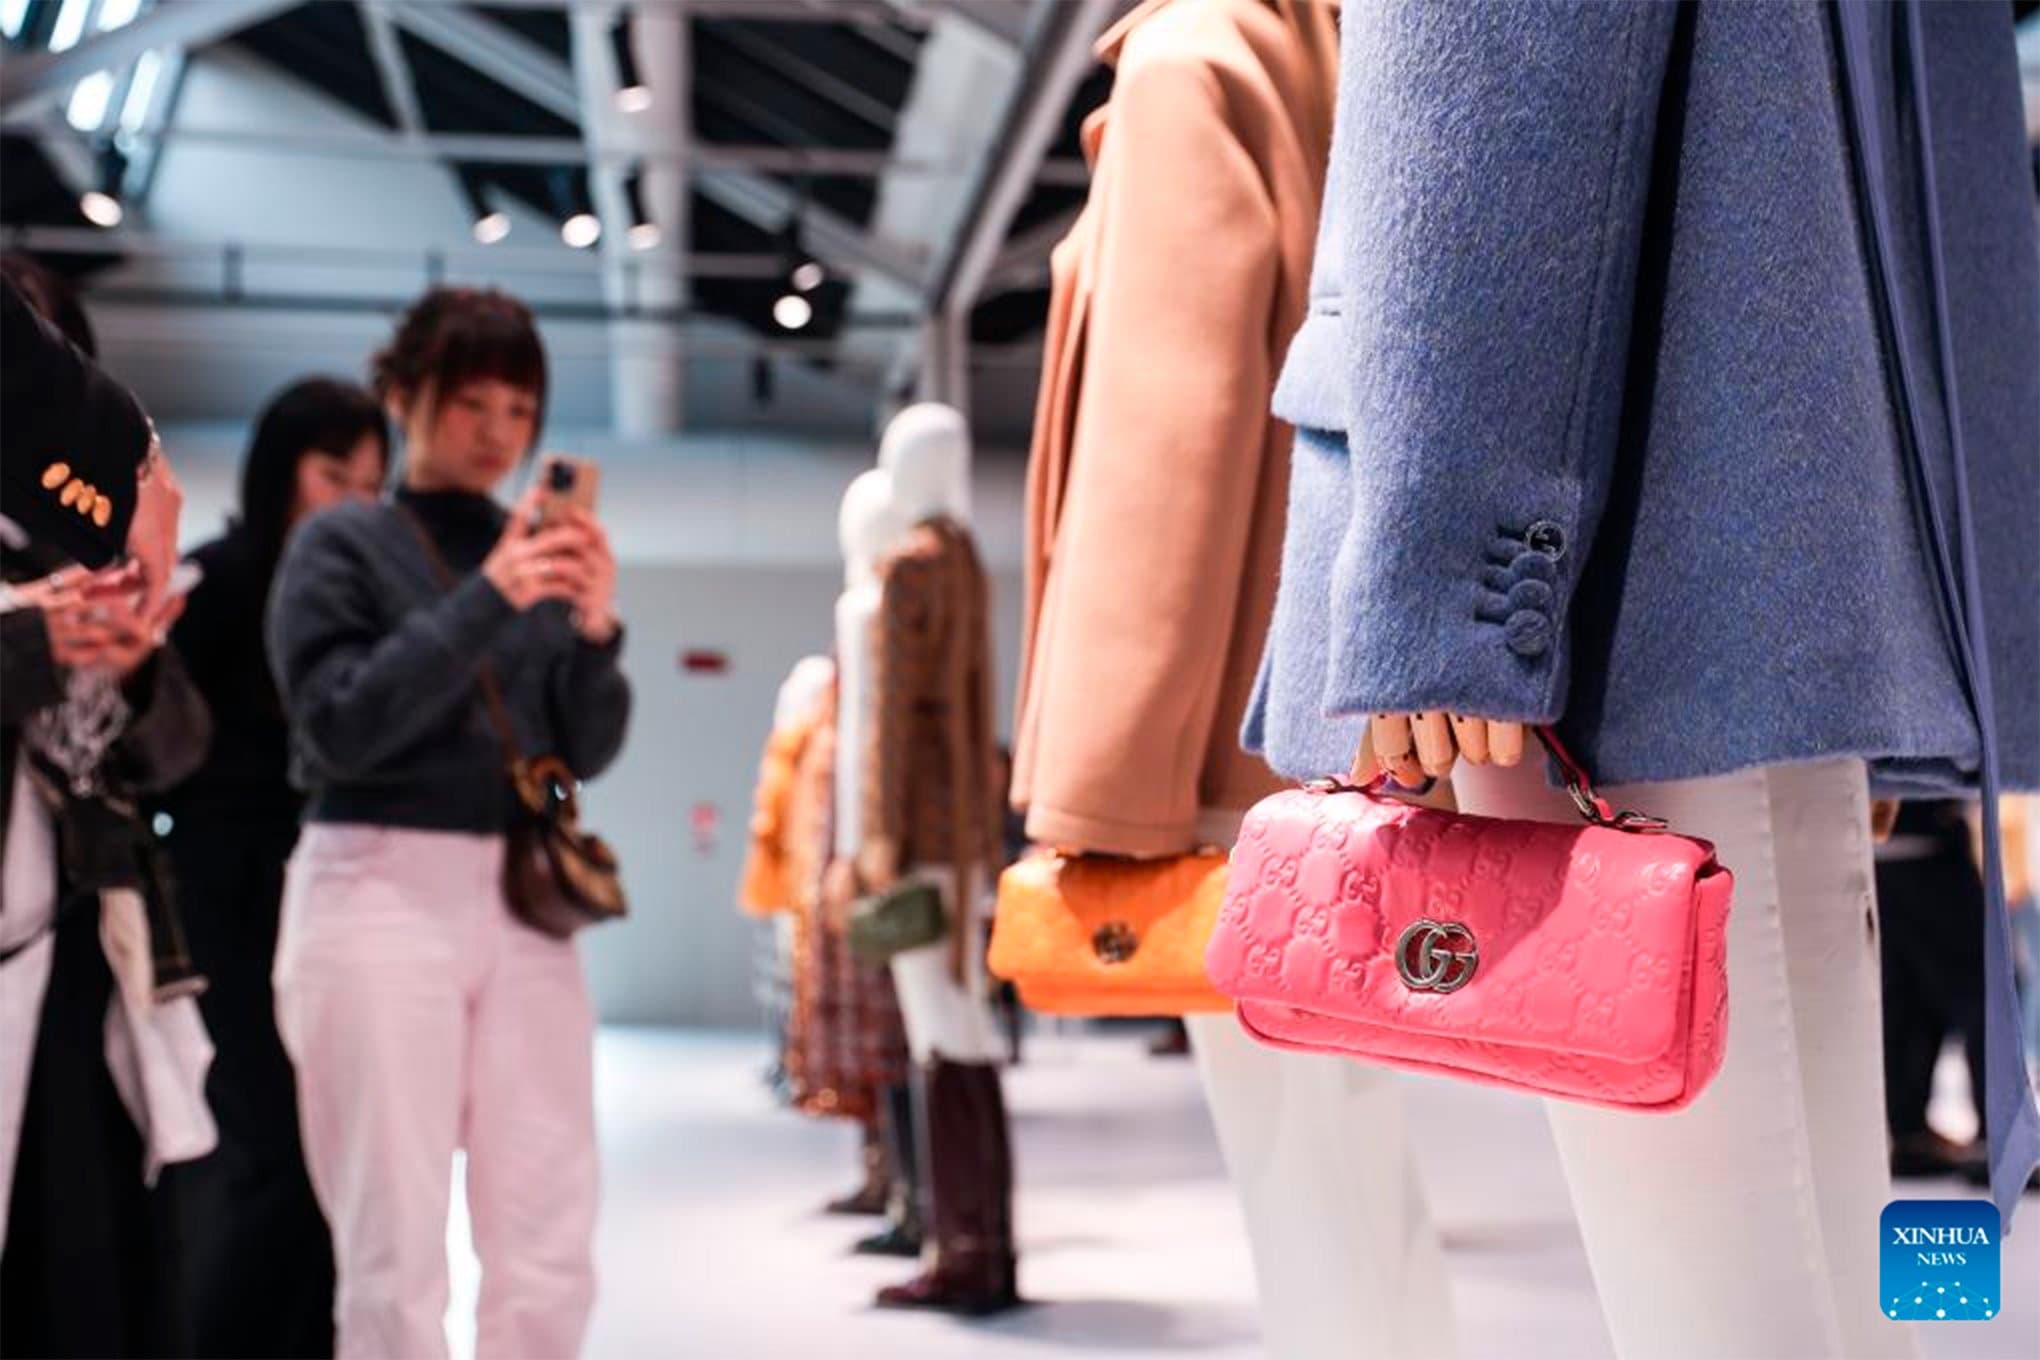
Após uma série de aumentos de preços, as vendas das marcas de luxo, que vinham crescendo constantemente, começaram a ser pressionadas, como evidenciado pelos dados do primeiro trimestre recentemente divulgados, que mostram uma queda significativa no desempenho de algumas marcas de luxo. Recentemente, o grupo de luxo britânico Burberry divulgou os resultados do ano fiscal de 2024, encerrado em 30 de março, com uma queda de 4% na receita, para £ 2,968 bilhões, e uma queda de 34% no lucro operacional ajustado, para £ 418 milhões. Por região, a receita anual do mercado asiático caiu 1%, para £ 1,286 bilhão, enquanto o mercado americano teve uma queda de 19%, para £ 603 milhões. O desempenho da Burberry no mercado asiático continuou a se deteriorar, com uma queda de 17% nas vendas em lojas comparáveis no quarto trimestre do ano fiscal de 2023, uma queda de 19% no mercado chinês, uma queda de 12% no mercado americano e uma queda de 3% no mercado EMEIA (Europa, Oriente Médio, Índia e África). O grupo prevê uma queda de cerca de 25% na receita de atacado no primeiro semestre do ano fiscal, com uma possível melhora no desempenho no segundo semestre, graças à redução de custos. A marca italiana de luxo tradicional Tod’s recentemente saiu da Bolsa de Valores de Milão. Antes de sair, a empresa divulgou os resultados do primeiro trimestre de 2024, com uma queda de 6,7% na receita, para € 252 milhões. Por marca, a receita da marca principal Tod’s caiu 6,6%, para € 121 milhões, a Roger Vivier caiu 23,2%, para € 52,7 milhões, e a Hogan cresceu 8,2%, para 61,5 milhões de euros. Por região, as vendas na Grande China caíram 24%, para € 67,3 milhões, o mercado italiano caiu 0,6%, para € 59,6 milhões, excluindo o mercado italiano, o mercado europeu cresceu 5,1%, para € 60,2 milhões, o mercado americano cresceu 19,6%, para € 20 milhões, e outros mercados caíram 5,8%, para € 45,2 milhões. A Gucci, que foi muito popular nos últimos anos, também está mostrando sinais de enfraquecimento. Em abril deste ano, a empresa-mãe da Gucci, Kering Group, divulgou o relatório do primeiro trimestre de 2024, com uma queda de 11% nas vendas, para € 4,504 bilhões. A receita de vendas da Gucci caiu 21%, para € 2,079 bilhões. Além disso, marcas como Saint Laurent| e Bottega Veneta também tiveram quedas nas vendas em graus variados. Na região da Ásia-Pacífico, onde está o mercado chinês, as vendas da marca principal da Gucci caíram 28% no último trimestre em comparação com o mesmo período do ano passado, sendo a região com a maior queda. O Grupo Kering prevê uma queda de 40% a 45% na receita operacional recorrente do Grupo Kering no primeiro semestre de 2024. Até mesmo o gigante do setor, o Grupo LVMH, não escapou ileso, com as vendas do grupo caindo 2% no primeiro trimestre deste ano, para € 20,7 bilhões. No departamento de moda e artigos de couro, onde estão Louis Vuitton e Dior, a receita caiu 2%, para € 10,49 bilhões, marcando o pior desempenho em quase dois anos. Por região, as vendas na Ásia (excluindo o Japão) caíram 6%, com a contribuição para o grupo caindo de 36% para 33%. Analistas da indústria acreditam que a queda significativa no desempenho de algumas empresas no primeiro trimestre deste ano se deve, em parte, ao impacto da queda nas vendas em algumas regiões, como a China. Nos últimos dois anos, o forte poder de compra dos consumidores chineses impulsionou o aumento significativo do desempenho de algumas marcas. No entanto, isso não significa que os consumidores chineses pararam de comprar. O Grupo LVMH também mencionou em seu relatório do primeiro trimestre deste ano que a queda nas vendas na região da Ásia-Pacífico, onde a China está localizada, se deve principalmente à retomada do turismo offshore. A LVMH afirmou que, devido ao relaxamento das restrições de viagem, a proporção de gastos dos consumidores chineses no exterior no primeiro trimestre retornou significativamente a 37%. Estatísticas da Agência de Turismo do Japão mostram que, em fevereiro de 2024, o número de turistas chineses que visitaram o Japão se aproximou de 460.000, classificando a China como o terceiro maior mercado de visitantes. Devido a fatores como taxa de câmbio e reembolso de impostos, os preços das bolsas de luxo na Europa sempre foram considerados mais acessíveis globalmente. No entanto, recentemente, a desvalorização do iene e a volatilidade cambial resultaram em uma grande diferença de preços, fazendo com que os preços das marcas de luxo europeias não tenham mais uma vantagem clara sobre o Japão. Isso fez com que o Japão se tornasse temporariamente o principal destino de compras para os consumidores chineses de produtos de luxo. Executivos do Grupo LVMH afirmaram durante a última teleconferência de resultados financeiros que as vendas do grupo no mercado japonês tiveram um crescimento de dois dígitos, atribuído não apenas ao aumento dos preços devido à desvalorização da moeda, mas também à contribuição dos turistas chineses que visitam o Japão. Isso é parte da razão. Além disso, a queda no desempenho das marcas mencionadas anteriormente também é atribuída ao fato de que os consumidores chineses estão se tornando mais maduros e “sábios” em suas escolhas de consumo. Fonte: yicai.com Imagem principal: Li Jing/ Xinhua
19 de janeiro de 2024
Apesar do crescimento desacelerado no mercado de consumo, o poder de compra chinês no segmento de produtos de luxo continua notável. De acordo com o "Relatório de Produtos de Luxo da China" divulgado nesta quinta-feira (18) pelo Instituto de Pesquisa de Marcas de Luxo, uma agência especializada em marcas de alta qualidade, o consumo de produtos de luxo na China se recuperou em 2023, registrando um aumento de 9% e atingindo RMB 1,042 trilhão (aproximadamente US$ 140.000.000.000,00), retornando aos níveis de 2019 e restabelecendo um mercado acima de um trilhão de yuans. A participação dos chineses no consumo global de produtos de luxo permanece em torno de 38%, sem grandes alterações, e os consumidores chineses continuam a ser a força mais importante no mercado global de consumo de produtos de luxo. Em 2023, apesar de vários fatores de incerteza na economia global, a indústria de produtos de luxo ainda obteve um crescimento de 7%, com um mercado avaliado em RMB 2,7232 trilhões. Nesse contexto, o mercado chinês de produtos de luxo retornou ao crescimento positivo, com um aumento de 11%, totalizando RMB 607,7 bilhões e mantendo uma participação de cerca de 22% no mercado global de produtos de luxo. De acordo com estimativas do instituto, nos próximos 3 a 5 anos, muitas marcas implementarão descontos regulares no mercado chinês, tornando a China um dos lugares mais baratos para comprar produtos de luxo globalmente. Prevê-se que até 2024, a taxa de crescimento do mercado de produtos de luxo na China atinja cerca de 12%, aproximando-se da taxa global da indústria de produtos de luxo, e o fluxo de consumo de produtos de luxo pelos chineses no exterior será ainda mais contido. Nos próximos anos, a participação do mercado chinês doméstico de produtos de luxo no mercado chinês de produtos de luxo em geral entrará em uma faixa normal de 60%-65%. No que diz respeito às compras domésticas, em 2023, a proporção do consumo doméstico de produtos de luxo pelos chineses aumentou para 58%, não aumentando significativamente devido à abertura do turismo internacional. Quanto às compras no exterior, o relatório mostra que os chineses gastam 42% de seu consumo de produtos de luxo no exterior. Atualmente, entre todos os destinos de consumo de produtos de luxo no exterior, a França, a Itália e o Reino Unido têm uma proporção relativamente menor, enquanto países asiáticos como Japão, Coreia do Sul e Tailândia substituíram a Europa como destinos favoritos dos consumidores chineses para compras de produtos de luxo no exterior. Quanto ao preço médio por transação, os consumidores chineses gastam significativamente mais em produtos de luxo no exterior, com uma média de aumento de cerca de 36% em relação ao ano anterior. Isso se deve principalmente ao aumento dos custos de viagem, como passagens e acomodações, resultando em uma maior fatia dos consumidores que possuem rendas maiores viajando para o exterior. No entanto, isso também levou a uma redução relativa de 15% na taxa de compra, com menos pessoas saindo do país e menos compras de produtos de luxo no exterior. No mercado chinês, o comércio online tornou-se a maior força motriz para o crescimento das marcas de luxo. Em 2023, embora a taxa de crescimento do comércio online de marcas de luxo na China tenha desacelerado em relação a 2022, ainda registrou um aumento de 17%, atingindo RMB 257,4 bilhões. A participação das vendas online de produtos de luxo em valores no mercado chinês atingiu a fatia de 42%, um aumento de 2 pontos percentuais em relação a 2022. O relatório revela que, no processo de digitalização, o aplicativo Little Red Book (Xiaohongshu) substituiu o Douyin como a plataforma preferida para promover marcas de luxo. A integração contínua dos canais de vendas e comunicação das marcas de luxo se intensificou, com a comercialização digital superando a digitalização da mídia, proporcionando um espaço mais amplo para a exploração de valor. A influência da educação em estilo de vida na promoção do consumo de produtos de luxo começou a diminuir, e os sistemas de avaliação mostraram um valor sem precedentes nas decisões de consumo. De acordo com as previsões do Instituto, nos próximos 3 a 5 anos, a participação do comércio online de produtos de luxo ultrapassará 60%. Ao mesmo tempo, a estratégia de "uma cidade, uma loja, uma plataforma online" se tornará o núcleo para muitas marcas de luxo abrirem lojas, especialmente em mercados emergentes e descendentes. Muitas marcas de nicho de alta qualidade, especialmente aquelas de categoria personalizada, abandonarão completamente a abertura de lojas físicas, e o modelo "plataforma online + loja física de experiência ou centro de serviços VIP" se tornará predominante. Ao mesmo tempo, a localização não será mais o fator mais importante na escolha de locais para lojas de marcas de luxo no futuro. As lojas independentes substituirão as lojas de shopping, tornando-se o alvo preferido das marcas de luxo. Em relação ao público consumidor, a partir de 2023, o consumo de produtos de luxo pelo grupo de clientes "Muito Importante" da China entrará na fase de valor por dinheiro. O relatório mostra que, para o consumo de produtos de luxo na China, a fórmula combinada de valor por dinheiro é "(valor da marca + valor do produto + valor do serviço) / preço = valor por dinheiro do produto". Ao contrário do passado, a relação custo-benefício do produto e a relação custo-benefício do serviço agora ocupam uma posição mais importante. A psicologia do consumidor que busca cegamente grandes marcas está gradualmente sendo substituída pela psicologia de avaliação racional do valor abrangente do produto, serviço e marca. As perspectivas para marcas de luxo e categorias de produtos "inúteis" tornam-se sombrias, e a substituição do consumo de produtos de alta qualidade por marcas de nicho ou marcas de designers menos conhecidos oferece mais oportunidades. Além disso, o valor do serviço também se tornou um dos valores de consumo mais importantes para o grupo de clientes "Muito Importante", e os serviços personalizados se tornaram um fator importante nas decisões de compra de muitos consumidores de produtos de luxo. O Instituto de Pesquisa de Marcas de Luxo acredita que o consumo de alto padrão se tornará a fonte mais lucrativa para muitas indústrias. O desenvolvimento de produtos de alta qualidade, atendendo à busca das pessoas por uma vida melhor, mudará o foco de seguir e atender às necessidades dos consumidores para liderar e educar as demandas dos consumidores, tornando-se uma importante saída para as principais marcas chinesas em várias indústrias. Em termos de distribuição geográfica do consumo de produtos de luxo, o relatório mostra que em 2023, Xangai, Pequim e Sanya continuaram liderando a lista das cidades chinesas com maior consumo de produtos de luxo: Xangai, com RMB 53,5 bilhões, tornou-se a cidade com o maior consumo de produtos de luxo na China; Pequim, em segundo lugar, contribuiu com RMB 52,3 bilhões; Sanya viu uma recuperação adicional no mercado de produtos de luxo, alcançando 45,5 bilhões de yuans e ficando em terceiro lugar; e Haikou se tornou a cidade com o crescimento mais rápido no consumo de produtos de luxo na China, com um aumento de 89% para RMB 8,9 bilhões, mostrando um forte potencial de crescimento. Olhando para as províncias, Zhejiang e Jiangsu são as duas províncias que mais contribuem para o consumo total de produtos de luxo, cada uma com sete cidades entrando no ranking das 50 principais cidades consumidoras de produtos de luxo, liderando o consumo total de produtos de luxo sobre outras províncias importantes, como Hainan, Xangai, Pequim e Guangdong. Fonte: xueqiu.com Imagem principal: Maxbelchenko/ Adobe Stock