21 de setembro de 2026
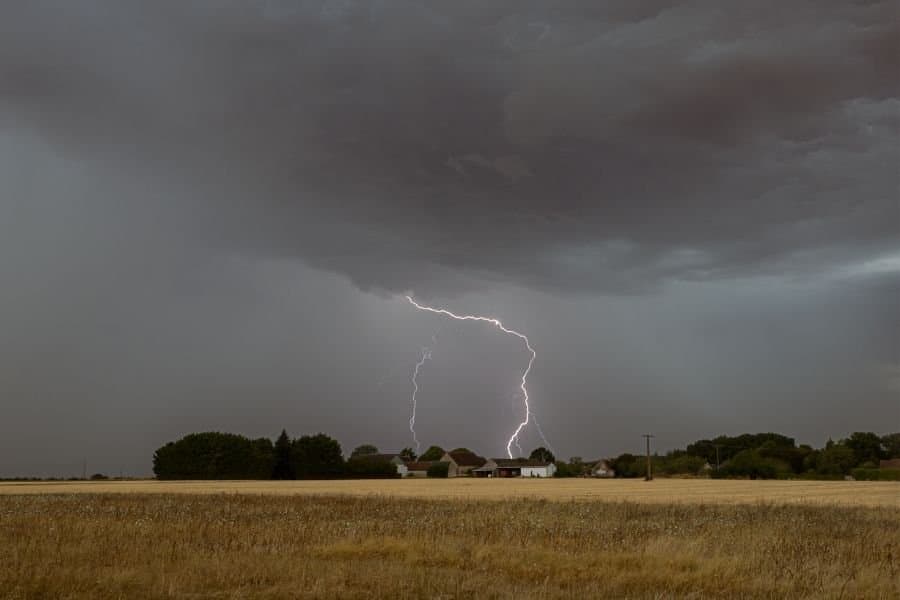
O El Niño voltou ao centro das preocupações do agronegócio. Mas o maior risco para a safra 2026/27 não está apenas na intensidade do fenômeno. Está no fato de que seus efeitos poderão atingir alguns dos municípios que mais produzem soja, milho e algodão no Brasil. A Organização Meteorológica Mundial informou que o El Niño está firmemente estabelecido, com probabilidade próxima de 100% de permanecer ativo durante a primavera de 2026 e o verão de 2026/27. O evento poderá atingir intensidade muito forte até o final do ano. A própria OMM, entretanto, adverte que a intensidade do aquecimento do Pacífico não determina automaticamente a dimensão dos impactos em cada região. No Brasil, o painel formado por INPE, INMET, ANA, Cemaden, Serviço Geológico e outros órgãos públicos prevê chuva abaixo da média em Mato Grosso, Tocantins, norte de Goiás, Minas Gerais, Espírito Santo e em grande parte das regiões Norte e Nordeste. No Sul, principalmente no Rio Grande do Sul, o risco é o oposto: precipitações acima da média, excesso de umidade e maior possibilidade de eventos extremos. Segundo a Produção Agrícola Municipal do IBGE, os dez municípios com maior valor da produção agrícola em 2024 foram: 1. Sorriso, em Mato Grosso; 2. São Desidério, na Bahia; 3. Sapezal, em Mato Grosso; 4. Campo Novo do Parecis, em Mato Grosso; 5. Cristalina, em Goiás; 6. Formosa do Rio Preto, na Bahia; 7. Rio Verde, em Goiás; 8. Nova Ubiratã, em Mato Grosso; 9. Diamantino, em Mato Grosso; 10. Nova Mutum, em Mato Grosso. Juntos, esses municípios geraram R$ 52,4 bilhões em produção agrícola, equivalentes a 6,7% do valor nacional. Oito deles estão em Mato Grosso ou na Bahia, estados situados dentro das áreas para as quais os órgãos meteorológicos indicam maior risco de chuva abaixo da média ou irregular durante a implantação da safra 2026/27. A soja é a principal cultura em oito dos dez municípios. As exceções são Sapezal e Campo Novo do Parecis, onde o algodão ocupa a liderança. São Desidério, por sua vez, foi o maior produtor brasileiro de soja em 2024, com aproximadamente 2,1 milhões de toneladas. Essa relação não constitui uma previsão de quebra por município. É um mapa de exposição construído pelo cruzamento entre a importância econômica da produção municipal e os prognósticos climáticos oficiais. No Centro-Oeste e no Matopiba, o dano mais relevante pode não ser uma perda imediata da soja. O maior risco está no deslocamento de todo o calendário agrícola. Se a chuva atrasar, o produtor terá duas alternativas: plantar com umidade insuficiente ou esperar melhores condições. Plantar no seco aumenta o risco de germinação desuniforme, morte de plântulas e replantio. Esperar pela chuva reduz esse problema, mas posterga a colheita da soja. A colheita tardia diminui a janela disponível para o milho segunda safra e para o algodão cultivado depois da soja. Essas culturas podem chegar às fases de floração e enchimento de grãos justamente quando as chuvas começam a diminuir. Portanto, mesmo que a soja tenha um desempenho razoável, o resultado econômico anual da propriedade pode ser prejudicado pela redução da produtividade da segunda safra. A Embrapa considera esse encadeamento um dos principais riscos da temporada. A recomendação inclui respeito ao Zoneamento Agrícola de Risco Climático, cobertura do solo, diversificação das épocas de plantio, utilização de cultivares com ciclos diferentes e monitoramento das condições de umidade antes da semeadura. Mato Grosso reúne seis dos dez municípios com maior valor da produção agrícola brasileira. Por isso, qualquer atraso relevante das chuvas em Sorriso, Sapezal, Campo Novo do Parecis, Nova Ubiratã, Diamantino e Nova Mutum terá repercussões que ultrapassam os limites municipais. Além da produtividade, um plantio mais lento modifica o cronograma de compra e aplicação de insumos, contratação de máquinas, utilização de armazéns e movimentação de caminhões. Também pode concentrar a colheita em um período menor, pressionando a logística regional. Em municípios como Sapezal e Campo Novo do Parecis, o risco alcança diretamente o algodão. O atraso da soja pode empurrar a semeadura do algodão da segunda safra para fora da janela considerada ideal. Isso aumenta a exposição da cultura a veranicos e pode elevar os custos com irrigação, controle fitossanitário e replantio. Ainda não existe, entretanto, uma estimativa oficial de perda de produção para esses municípios. A consequência dependerá da data efetiva de retorno das chuvas e, sobretudo, de sua distribuição ao longo do ciclo das culturas. São Desidério e Formosa do Rio Preto estão entre os dez maiores municípios agrícolas do país. Barreiras, Luís Eduardo Magalhães e Correntina completam um dos principais corredores brasileiros de soja, milho e algodão. Nessa região, chuvas abaixo da média combinadas com temperaturas elevadas podem reduzir rapidamente a umidade do solo, aumentar a demanda por irrigação e dificultar o estabelecimento das lavouras. O risco também alcança pastagens e a disponibilidade de água para a pecuária. No Maranhão e no Piauí, o painel federal menciona expressamente a possibilidade de dificuldades na implantação da safra 2026/27. Isso coloca sob atenção municípios como Balsas, Uruçuí, Bom Jesus e Baixa Grande do Ribeiro. A irregularidade das chuvas pode ser tão prejudicial quanto a redução do volume total. Uma precipitação forte seguida por várias semanas de tempo seco pode permitir o plantio, mas não garantir umidade suficiente para o desenvolvimento inicial da cultura. Enquanto Mato Grosso e Matopiba observam o risco de atraso das chuvas, Paraná e Rio Grande do Sul enfrentam a possibilidade de excesso de precipitação. No Paraná, o Simepar registrou chuva acima da média em praticamente todo o estado durante julho de 2026. Palmas acumulou 311 milímetros, o maior volume para julho em 28 anos. Também foram observados acumulados excepcionalmente elevados em municípios como Ubiratã, Foz do Iguaçu, Pato Branco, Ponta Grossa, Capanema e São Miguel do Iguaçu. Para a safra 2026/27, os principais polos sob atenção incluem Cascavel, Toledo, Palotina, Ubiratã, Pato Branco, Francisco Beltrão, Palmas, Guarapuava e Ponta Grossa. O excesso de umidade pode provocar doenças fúngicas, erosão, perdas de solo, deterioração da qualidade do trigo e dificuldades para a entrada de máquinas. Também pode atrasar a colheita das culturas de inverno e, consequentemente, postergar o plantio da soja e do milho de verão. No Rio Grande do Sul, o Noroeste é historicamente uma das áreas mais sensíveis à chuva excessiva durante episódios fortes de El Niño. Isso exige atenção em municípios como Cruz Alta, Ijuí, Tupanciretã, Passo Fundo, Carazinho, Santa Rosa e Santo Ângelo. Nas regiões produtoras de arroz irrigado, o monitoramento deve alcançar Uruguaiana, Itaqui, Alegrete, São Borja, Dom Pedrito e Santa Vitória do Palmar. Como a disponibilidade de água já é controlada por irrigação, chuva adicional não significa necessariamente maior produtividade. Nebulosidade persistente, alagamentos e dificuldades operacionais podem prejudicar o plantio e o desenvolvimento da cultura. Ao mesmo tempo, a chuva bem distribuída pode favorecer a soja, o milho e as pastagens gaúchas. O impacto dependerá menos do volume acumulado ao longo de três meses e mais da concentração das precipitações em períodos curtos. Dourados, Maracaju, Ponta Porã, Amambai, Naviraí e Sidrolândia estão em uma zona intermediária do fenômeno. O painel oficial prevê maior possibilidade de excesso de chuva no sul de Mato Grosso do Sul. Isso pode beneficiar a reposição da umidade do solo, mas também atrasar operações agrícolas, dificultar aplicações, aumentar doenças e comprometer a qualidade dos grãos. Na soja, chuva adequada durante o desenvolvimento pode elevar a produtividade. O risco aparece quando a precipitação impede o plantio, provoca encharcamento ou reduz a luminosidade por períodos prolongados. Os efeitos do El Niño sobre esses municípios podem se espalhar por toda a cadeia do agronegócio. Um atraso da soja em Mato Grosso pode modificar o calendário de exportações e a disponibilidade de milho no segundo semestre de 2027. Excesso de chuva no Sul pode prejudicar a qualidade do trigo, elevar a necessidade de importação e atrasar a movimentação das cooperativas. Perdas de pastagens no Matopiba e no norte de Minas Gerais podem aumentar a demanda por milho e outros insumos destinados à alimentação animal. Também podem ocorrer: Aumento dos pedidos de replantio e indenização do seguro rural; Maior volatilidade nos preços regionais; Pressão sobre armazenagem e transporte; Mudanças no fluxo de caminhões e portos; Elevação dos custos de irrigação, secagem e controle de doenças; Dificuldade no cumprimento de contratos de entrega. Para a China, principal destino da soja brasileira, o ponto central será o calendário. Mesmo sem uma grande redução da produção nacional, atrasos na colheita podem modificar temporariamente o ritmo dos embarques e a formação dos prêmios nos portos brasileiros. A Conab estimou a produção brasileira de grãos de 2025/26 em 360,8 milhões de toneladas. Esse é o ponto de partida para a nova temporada, mas ainda não existe uma projeção oficial consolidada de quanto o El Niño poderá reduzir ou aumentar a safra 2026/27. A situação exige atenção, mas não autoriza previsões alarmistas. Um El Niño muito forte descreve a intensidade do aquecimento do Oceano Pacífico. Não significa que todos os municípios terão perdas severas. O que já pode ser afirmado é que o fenômeno atinge o Brasil em um ponto sensível: Mato Grosso, Bahia e o Matopiba entram na safra sob risco de atraso e irregularidade das chuvas, enquanto os principais polos agrícolas do Sul enfrentam a possibilidade de excesso de umidade. A safra 2026/27 será decidida município por município, semana por semana e cultura por cultura. Mais do que o volume total de chuva, serão determinantes a data de início da estação chuvosa, a distribuição das precipitações e a fase do desenvolvimento das lavouras atingida por cada extremo climático.
28 de abril de 2026
A proposta recente do governo do presidente Luiz Inácio Lula da Silva para renegociar aproximadamente R$82 bilhões em dívidas de produtores rurais não deve ser interpretada como uma medida isolada ou meramente emergencial. Trata-se, na prática, de um movimento estratégico dentro da política agrícola brasileira, com impactos diretos sobre a estabilidade do crédito rural, a continuidade da produção e a atratividade do agronegócio para investidores internacionais, especialmente chineses, que acompanham de perto a segurança de oferta de alimentos e insumos. O Brasil construiu, ao longo das últimas décadas, um dos sistemas de financiamento agropecuário mais robustos do mundo, estruturado a partir de instrumentos públicos e privados coordenados pelo Banco Central do Brasil e pelo Conselho Monetário Nacional (CMN). Esse sistema é operacionalizado por meio do Manual de Crédito Rural (MCR), que estabelece regras detalhadas para concessão, prorrogação e renegociação de financiamentos agrícolas. Dentro desse arcabouço, a renegociação de dívidas não é uma exceção, mas um instrumento previsto para momentos de estresse econômico ou produtivo. O próprio Banco Central estabelece que operações de crédito rural podem ser reprogramadas em situações de dificuldade comprovada de pagamento, como frustração de safra, eventos climáticos adversos ou desequilíbrios de mercado. A iniciativa agora proposta pelo governo ocorre em um contexto particularmente sensível. Nos últimos ciclos agrícolas, produtores brasileiros enfrentaram uma combinação adversa de fatores: elevação da taxa básica de juros (Selic), aumento expressivo no custo de insumos, com destaque para fertilizantes, e maior volatilidade nos preços internacionais das commodities. Esse cenário pressionou diretamente as margens operacionais e elevou o risco de inadimplência no sistema. Do ponto de vista institucional, o Ministério da Agricultura e Pecuária, em conjunto com o Ministério da Fazenda, tem atuado na coordenação de políticas que assegurem a continuidade da produção e o equilíbrio do setor. Entre esses instrumentos, destacam-se o Plano Safra, o Programa de Garantia da Atividade Agropecuária (Proagro) e o seguro rural, todos concebidos para mitigar riscos e preservar a capacidade de pagamento dos produtores. A magnitude da proposta, R$82 bilhões, indica que o governo enxerga um risco sistêmico relevante. Dados do próprio Banco Central mostram que o estoque total de crédito rural no Brasil ultrapassa centenas de bilhões de reais, distribuídos entre bancos públicos, instituições privadas e cooperativas de crédito. Nesse contexto, uma reestruturação dessa escala exige coordenação cuidadosa para evitar distorções no sistema financeiro, ao mesmo tempo em que garante liquidez ao setor produtivo. Para o investidor internacional, essa movimentação traz uma leitura estratégica dupla. Por um lado, reforça a capacidade institucional do Brasil de atuar de forma anticíclica, protegendo seu principal setor exportador. O agronegócio brasileiro é responsável por parcela significativa das exportações para a China, incluindo soja, milho, carne bovina e celulose, cadeias altamente sensíveis à disponibilidade de crédito e à estabilidade financeira dos produtores. Por outro lado, a medida também evidencia os desafios estruturais do modelo. O custo de capital no Brasil permanece elevado quando comparado a outros grandes produtores globais, e a dependência de insumos importados, especialmente fertilizantes, expõe o setor a choques externos. Esses fatores são amplamente monitorados por investidores chineses que buscam não apenas importar produtos, mas também investir diretamente na produção, logística e industrialização no Brasil. Nesse ponto, há uma convergência interessante entre Brasil e China. O Ministry of Agriculture and Rural Affairs of China frequentemente adota políticas de suporte financeiro ao produtor rural, incluindo subsídios, crédito direcionado e reestruturação de dívidas em momentos de instabilidade. Além disso, o sistema financeiro chinês, sob coordenação do Banco Popular da China (PBOC), também utiliza instrumentos de política de crédito para garantir estabilidade na produção agrícola e segurança alimentar, um tema central para o governo chinês. Essa similaridade institucional tende a facilitar a leitura do movimento brasileiro por parte de investidores chineses. Diferentemente de mercados menos estruturados, o Brasil demonstra possuir mecanismos claros, regulamentados e historicamente utilizados para gestão de crises no setor agropecuário. Em síntese, a proposta de renegociação de R$82 bilhões em dívidas rurais representa muito mais do que um alívio financeiro temporário. Trata-se de um instrumento de política econômica voltado à preservação da capacidade produtiva, à estabilidade do sistema de crédito e à manutenção da posição do Brasil como um dos principais fornecedores globais de alimentos. A mensagem é direta: o Brasil continua sendo um ambiente institucionalmente sólido para o agronegócio, mas que exige leitura aprofundada de seus ciclos econômicos, custos financeiros e instrumentos regulatórios por parte de investidores estrangeiros. Em um cenário global cada vez mais marcado por incertezas, compreender esses movimentos deixa de ser diferencial, e passa a ser condição essencial para decisões estratégicas de investimento.
26 de fevereiro de 2026
A publicação do Decreto nº 12.858, de 24 de fevereiro de 2026, representa um passo importante na consolidação do novo modelo regulatório da defesa agropecuária brasileira. Ao atualizar o regulamento da Lei de Fertilizantes, o governo federal integra oficialmente o setor às diretrizes da chamada Lei do Autocontrole, aprovada em 2022. Mais do que uma simples atualização técnica, essa mudança confirma uma transformação estrutural na forma como o Brasil organiza sua fiscalização agropecuária. A Lei do Autocontrole instituiu a análise de risco como base da atuação do Estado e determinou que os próprios agentes privados desenvolvam programas internos de controle, com o objetivo de garantir qualidade, segurança e conformidade dos produtos. Na prática, a responsabilidade primária pela conformidade deixa de ser exclusivamente estatal e passa a ser compartilhada com o setor privado, enquanto o poder público mantém o papel de fiscalizar, auditar e aplicar sanções quando necessário. Com o novo decreto, esse modelo passa a valer de forma clara para toda a cadeia de fertilizantes, incluindo corretivos, inoculantes, biofertilizantes, remineralizadores e substratos para plantas. O novo texto regulamentar determina que os programas de autocontrole devem ser estruturados de maneira proporcional ao porte da empresas e aos riscos identificados, devendo conter política formal de qualidade, definição de pontos críticos de controle, plano de amostragem, mecanismos de rastreabilidade, registros sistematizados e auditáveis desde a recepção da matéria-prima até a expedição do produto, além de procedimentos de recolhimento de lotes e medidas de autocorreção. Essa modernização aproxima o setor brasileiro de fertilizantes de padrões regulatórios adotados por economias com maior grau de governança técnica e sanitária. Ao mesmo tempo, aumenta a previsibilidade jurídica. A legislação estabelece quatro categorias de infração, sendo elas: leve, moderada, grave e gravíssima, com multas proporcionais à gravidade da conduta e ao porte da empresa. O decreto detalha as situações que se enquadram em cada categoria, desde falhas documentais até fraude, adulteração, casos de deficiência de nutrientes ou contaminação de produtos. Também define critérios técnicos mais objetivos para o cálculo de penalidades, reduzindo margens de interpretação e tornando as decisões administrativas mais transparentes. Outro ponto relevante é a regulamentação do Programa de Incentivo à Conformidade. De adesão voluntária, o programa permite que empresas com histórico regular e boa governança, como possuir registro há pelo menos 24 meses, não ter condenações graves ou gravíssimas recentes e compartilhar dados operacionais e de controle de qualidade, possam regularizar infrações leves ou moderadas por meio de notificação e receber tratamento diferenciado na fiscalização. Para participar, é necessário atender a requisitos como tempo mínimo de registro e ausência de condenações recentes mais graves. O objetivo é incentivar a transparência e a gestão preventiva de riscos, fortalecendo a relação de confiança entre setor produtivo e Estado. O Decreto também detalha hipóteses de medidas cautelares, como apreensão de produtos, suspensão temporária de atividade e destruição ou devolução à origem, especialmente em casos de risco à defesa agropecuária, ausência de comprovação de execução do programa de autocontrole, falta de análises laboratoriais obrigatórias ou indícios de fraude e adulteração. Essa sistematização contribui para maior clareza regulatória e segurança jurídica. As empresas já registradas terão prazo de dois anos para se adaptar às novas exigências. Novos registros, no entanto, já deverão cumprir integralmente as regras desde o início. A atualização normativa ocorre em um setor sensível para a segurança alimentar e para a competitividade do agronegócio brasileiro. O Brasil é um dos maiores consumidores globais de fertilizantes e depende fortemente de cadeias internacionais de fornecimento. Ao fortalecer a governança regulatória interna, o país sinaliza compromisso com padrões técnicos mais robustos, rastreabilidade e gestão por risco, sem criar novas barreiras comerciais formais. A integração do setor de fertilizantes ao modelo da Lei do Autocontrole indica que a estratégia brasileira passa a combinar escala produtiva com maior densidade institucional. Para investidores estrangeiros e parceiros comerciais, o recado é claro: a competitividade do agronegócio brasileiro não será construída apenas sobre volume e eficiência logística, mas também sobre qualidade regulatória e previsibilidade jurídica. O país busca combinar escala produtiva com maior organização institucional. Para empresas chinesas que exportam fertilizantes ao Brasil, operam trading de insumos ou avaliam investir em unidades industriais no país, o novo modelo traz maior previsibilidade regulatória e reduz incertezas interpretativas. Em um ambiente global cada vez mais exigente em termos de segurança, transparência e governança nas cadeias agrícolas, o Brasil demonstra que pretende alinhar competitividade produtiva com responsabilidade técnica, um fator essencial para decisões de investimento de longo prazo.
11 de janeiro de 2026
O Brasil vive um momento decisivo na reconfiguração de sua matriz logística voltada ao agronegócio e à mineração. O conjunto de concessões ferroviárias, hidroviárias e rodoviárias planejadas pelo governo federal para a Região Norte — especialmente no chamado Arco Norte — tende a redefinir os fluxos de escoamento da produção do Centro-Oeste brasileiro e a abrir novas oportunidades para investidores internacionais, com destaque para grupos chineses atentos à segurança logística, previsibilidade regulatória e competitividade de custos. Atualmente, os portos do Arco Norte — Miritituba / Itaituba (PA); Barcarena – Vila do Conde (PA); Santarém (PA); Itacoatiara (AM); Porto Velho (RO) e Itaqui (MA) — já respondem por cerca de um terço das exportações brasileiras de grãos em 2024, percentual que tende a crescer de forma acelerada na próxima década. As projeções indicam que, sem uma expansão robusta da infraestrutura, o sistema logístico existente não será capaz de absorver o crescimento esperado da produção agrícola brasileira, especialmente de soja, milho e farelos, commodities estratégicas para a segurança alimentar da China. Um paradoxo logístico: relevância econômica e fragilidade estrutural Apesar de ocupar quase metade do território nacional, a Região Norte ainda apresenta um dos maiores déficits de infraestrutura do país. A malha rodoviária pavimentada é limitada, altamente sensível às condições climáticas e com elevados custos de manutenção. O transporte aquaviário, predominante na região, sofre fortes restrições sazonais, com redução significativa da capacidade de navegação durante os períodos de estiagem, fator que gera perdas econômicas expressivas e afeta a confiabilidade da cadeia logística. Esse paradoxo se reflete em indicadores estruturais mais amplos: baixa cobertura de saneamento, limitações na infraestrutura de saúde e conectividade digital inferior à média nacional. Para o investidor estrangeiro, esses fatores não são apenas sociais, mas elementos centrais de risco operacional, reputacional e regulatório. O pacote de concessões e seus eixos estratégicos Para enfrentar esse gargalo, o governo brasileiro estruturou um amplo programa de concessões, com destaque para três grandes eixos: 1. Ferrovias estruturantes (greenfield) Entre os projetos mais relevantes estão a Ferrogrão, conectando o norte do Mato Grosso aos terminais do Tapajós , e a expansão da Ferrovia Norte-Sul até o Porto de Vila do Conde, no Pará. Esses corredores são desenhados para reduzir custos logísticos, aumentar a previsibilidade do transporte e aliviar a pressão sobre as rodovias. 2. Hidrovias estratégicas As concessões das hidrovias dos rios Madeira, Tapajós e Tocantins visam ampliar a capacidade de transporte de grãos e minérios com menor emissão de carbono por tonelada transportada — um ponto de crescente relevância para empresas chinesas alinhadas a critérios ESG e compromissos climáticos internacionais. 3. Rodovias de integração logística Projetos como a otimização da BR-163 (Rota Arco Norte) buscam aumentar a eficiência do acesso terrestre aos portos fluviais, criando um sistema intermodal mais robusto entre rodovia, ferrovia e hidrovia. Sustentabilidade, governança e risco socioambiental Embora tecnicamente relevantes, parte desses projetos enfrenta forte resistência socioambiental, especialmente em áreas sensíveis da Amazônia Legal. Questionamentos sobre impactos em terras indígenas, comunidades ribeirinhas e unidades de conservação têm gerado judicializações, atrasos e incertezas regulatórias. Para o investidor chinês, esse ponto é crucial. Diferentemente de ciclos anteriores, o sucesso desses projetos dependerá menos apenas de engenharia e capital e mais de governança institucional, licenciamento ambiental rigoroso e presença efetiva do Estado na fiscalização e no ordenamento territorial. Experiências recentes mostram que infraestrutura sem governança adequada pode gerar efeitos colaterais indesejados, como expansão desordenada de ocupação, especulação fundiária e aumento do desmatamento ilegal — fatores que ampliam riscos reputacionais e financeiros. Implicações diretas para empresas e investidores chineses Para grupos chineses envolvidos em trading de grãos e proteínas, logística, terminais portuários e armazéns, infraestrutura ferroviária e hidroviária, e inanciamento de projetos estruturantes, o arco Norte representa uma das mais relevantes fronteiras logísticas da América Latina na próxima década. No entanto, a decisão de investir exige uma leitura integrada que combine viabilidade econômica, estabilidade regulatória, análise socioambiental, articulação institucional com governos estaduais e federais, e entendimento profundo das dinâmicas regionais brasileiras.
23 de abril de 2025
As exportações de proteína animal, principalmente a bovina, serão marcadas por três pilares neste ano de 2025: segurança alimentar, bem-estar animal e a instabilidade no cenário político internacional. Com tensões políticas, comerciais e mudanças no equilíbrio econômico global, o Brasil tem a chance de reforçar seu papel como protagonista no fornecimento de proteína animal. Esses pilares não apenas impulsionam o comércio exterior, mas também posicionam o país como peça-chave para atender à crescente demanda por alimentos em um mundo cada vez mais atento à sustentabilidade e à ética nas cadeias produtivas. O Ministério da Agricultura, Pecuária e Abastecimento (MAPA) do Brasil habilitou 38 novos frigoríficos para exportação à China em 2024, destacando o compromisso com os padrões sanitários exigidos. A Secretaria de Defesa Agropecuária do MAPA garante rigoroso controle sanitário, assegurando a qualidade e a segurança alimentar dos produtos brasileiros. Essas ações estratégicas, coordenadas pelo governo federal, fortalecem o papel do Brasil como fornecedor estratégico de carne bovina, impulsionando o comércio exterior e reforçando sua liderança global. Em 2025, o Brasil reafirma seu compromisso com o bem-estar animal, reconhecendo seu papel essencial na qualidade da produção e no fortalecimento das exportações. O MAPA lidera ações que garantem práticas humanitárias em toda a cadeia produtiva, desde o transporte até o abate. Manuais de boas práticas, desenvolvidos pelo MAPA, orientam produtores e transportadores sobre o manejo adequado, destacando que o conhecimento do comportamento animal e o manejo racional aumentam a produtividade e melhoram a qualidade da carne. Paralelamente, programas de capacitação contínua preparam profissionais para práticas éticas, disseminando técnicas atualizadas de abate humanitário. Essas iniciativas não apenas elevam os padrões internos, mas também atendem às exigências de mercados rigorosos, como a União Europeia e a Ásia. A China continuará sendo o principal destino da carne bovina brasileira. Segundo a Conab, espera-se um aumento de 2,1% nas exportações de carne bovina, atingindo 3,8 milhões de toneladas em 2025. Apesar de uma projeção de queda de 4,9% na produção interna, essa diminuição é atribuída à maior retenção de fêmeas para reprodução, após um período de abates elevados. No entanto, em dezembro de 2024, o Ministério do Comércio da China iniciou uma investigação de salvaguarda sobre as importações de carne bovina, abrangendo o período de 2019 até o primeiro semestre de 2024. Essa investigação, com duração prevista de oito meses, visa avaliar o impacto das importações na indústria doméstica chinesa. Durante esse período, a tarifa de importação permanece em 12% ad valorem. O governo brasileiro, em conjunto com o setor exportador, está colaborando para demonstrar que a carne bovina brasileira complementa a produção local chinesa, sem causar prejuízos à indústria daquele país.
1 de novembro de 2023
A China e o Brasil têm estreitado sua relação comercial e cada vez mais empresas brasileiras estão buscando diversificar seus produtos e serviços exportados para o mercado chinês. Um exemplo de empresa que tem aproveitado as oportunidades que o mercado chinês oferece é a Havaianas, um ícone brasileiro que tornou-se uma sensação na China. Com seu estilo descontraído e designs coloridos, a marca cativou o público jovem chinês. As Havaianas se tornaram um símbolo do estilo de vida brasileiro, transportando a energia positiva do Brasil para a China. A empresa está presente na China desde 2010, e tem uma estratégia de vendas 100% digital, utilizando plataformas como Tmall, JD.com e WeChat. Além disso, a marca estuda abrir lojas físicas no país, para aumentar sua visibilidade e proximidade com os consumidores. A Havaianas também investe em campanhas de marketing que exploram a cultura e os valores brasileiros, como a alegria, a diversidade e a sustentabilidade. Outro exemplo é a Melissa, uma marca brasileira de calçados de borracha que entrou em um nicho variado do mercado de sapatos. A marca se destaca pelos seus modelos divertidos e originais que acompanham as modas do mercado. A Melissa usa o Weibo para divulgar os seus produtos e tem uma boa interação dos consumidores em várias redes sociais chinesas. No Xiaohongshu, considerado uma espécie de “Instagram” da China, muitos usuários mostram os sapatos únicos da Melissa, combinando-os com seus looks do dia. Outra área que vem crescendo na China é a de alimentos naturais e saudáveis, como o açaí, uma fruta típica da Amazônia. Para levar esse produto para o mercado chinês, uma consultoria brasileira e uma gigante chinesa de distribuição de alimentos formaram uma joint venture chamada Tianjin Food Sete. Essa parceria vai facilitar a exportação de sucos naturais e açaí de fabricantes brasileiros para os consumidores chineses, que estão cada vez mais interessados em produtos orgânicos e de qualidade. Brasil e China no comércio agrícola A China é o maior fornecedor de produtos para o Brasil , respondendo por 22% de todas as suas compras externas em 2022. O Brasil, por sua vez, vende 4,4% de tudo o que a China importa, o que equivale a 26% de todas as vendas externas do Brasil. A soja é um dos principais produtos exportados do Brasil para a China, sendo responsável por 62% de todo o consumo chinês desse grão em 2021. Essa relação comercial é fundamental para a economia dos dois países, especialmente para a China, que depende da soja brasileira para alimentar o seu setor agropecuário. Além da soja, o Brasil também fornece outros produtos agrícolas, como carne, madeira, açúcar, álcool, fibras e têxteis. Esses produtos somaram US$ 49 bilhões em 2021, representando 83,2% de todas as exportações agrícolas do país para a China. Essa relação comercial beneficia ambos os países e abre novas oportunidades para as empresas brasileiras. A Suzano, uma fabricante de celulose sediada no Brasil, entrou no mercado chinês nos anos 80 e agora é uma das maiores do mundo nesse ramo. Créditos: China2Brazil Imagem principal: Freepik
29 de junho de 2023
Um projeto de capacitação de produtores rurais, liderado pelo Ministério da Agricultura e Assuntos Rurais, financiado pela Tencent , e organizado e implementado em conjunto pelo governo e empresas têm revolucionado e revitalizado as atividades em áreas rurais na China. O plano desenvolve e fornece ferramentas digitais gratuitas de base para produtores. Em abril de 2022, o Ministério da Agricultura e Assuntos Rurais emitiu um documento para promovê-lo em todo o país, planejando treinar 1 milhão de pessoas online e 100.000 pessoas offline em três anos. Segundo um relatório, a plataforma de governança de base na nuvem melhorou efetivamente o nível de inteligência, refinamento e especialização na governança rural. Os novos conceitos e métodos extraídos durante a implementação do plano também fornecem novas diretrizes para a geração de energia endógena para a revitalização rural. Em Sichuan, os camponeses podem ganhar pontos por fazer um bom saneamento ambiental na frente e atrás da casa, fazer boas ações, cumprir as regras e regulamentos da aldeia e participar ativamente dos assuntos da aldeia. Os pontos podem ser trocados por necessidades diárias no "Supermercado Points" da vila. A "plataforma de gerenciamento de assuntos em nível de aldeia" é uma importante ferramenta digital no plano de revitalização. Com base no sistema do WeChat , as informações e os dados são sistematizados e as regras e regulamentos da aldeia, regras de pontos, regras de avaliação, publicidade de pontos e painéis de pontos são claros à primeira vista, ajudando os governos em todos os níveis a melhorar a eficiência das organizações de governança . Fonte: Xinhua News Imagem principal: Hu Tao/ Xinhua News
15 de setembro de 2022
A China é o maior produtor mundial de soja não transgênica e o maior importador mundial de soja transgênica. No entanto, ao importar soja transgênica, a China também está importando não-transgênica em grandes quantidades. A importação de soja não-transgênica atingiu 1,5 milhão de toneladas em 2021 e 1,24 milhão de toneladas de janeiro a julho de 2022. A soja cultivada na China é não-transgênica e a produção desta variedade é a maior do mundo. A sua produção de soja atingiu 16,4 milhões de toneladas em 2021. Com o lançamento do projeto de aumento da capacidade de produção de soja e oleaginosas no país a partir de 2022, a expectativa é que a produção se aproxime dos 20 milhões de toneladas. Além disso, em termos de preço, não importa se é contrato à vista ou contrato futuro, há diferença do valor entre soja transgênica e não-transgênico. Especialistas da indústria apontam que a soja não-transgênica é usada no campo de processamento de alimentos, como produtos derivados de soja, shoyu, entre outros. A soja transgênica é o principal material usado para extrair óleo e farelo de soja. Produção de soja não-transgênica no mundo Dados do Conselho Internacional de Grãos (IGC, sigla em inglês) indicam que a produção mundial de soja ultrapassou 360 milhões de toneladas em 2021, com previsão de atingir 380 milhões de toneladas em 2022/2023. Segundo as estatísticas da indústria, a produção mundial de soja não-transgênica é de cerca de 60 a 70 milhões de toneladas por ano, o que representa cerca de 13% a 16% da produção global de soja. Vale ressaltar que em 2021, a China realizou um experimento piloto para a industrialização da soja transgênica. Em julho, o Ministério da Agricultura e Assuntos Rurais da China (MARA, sigla em inglês) disse oficialmente: "O experimento piloto do ano passado teve bons resultados. Este ano é o segundo ano do experimento piloto, e continuará a conduzir em estrita conformidade com os regulamentos e requisitos". No futuro, com o surgimento de variedades de alta proteína ou outras variedades com características de melhoria de qualidade, a qualidade dos produtos de soja será muito melhor, beneficiando a indústria de soja e consumidores em geral. Além da China, a produção de soja não-transgênica pode ser encontrada no mundo todo. No Brasil, por exemplo, a área cultivada com soja não-transgênica é de 793 mil hectares na safra 2021/2022 e quase 1 milhão de hectares na safra 2022/2023, representando cerca de 2% da área total semeada com soja no país. Em termos de produção, a soja não transgênica, em 2022/2023, deverá atingir cerca de 18 milhões de toneladas. Quanto aos outros países, eles estão localizados principalmente na Ásia, América, Europa e África. Por exemplo, a produção média anual da Índia é de 10 milhões a 12 milhões de toneladas. Oblast de Amur, no extremo oriente da Rússia, é o maior produtor, com uma produção anual de 1 milhão a 1,2 milhão de toneladas, representando mais de 65% da produção total de soja no extremo oriente. A produção anual dos EUA é inferior a 7 milhões de toneladas. A produção anual na Ucrânia é de cerca de 3 a 4 milhões de toneladas. A produção regional da UE é de cerca de 2 milhões de toneladas por ano. A África do Sul é o maior produtor de soja da África, com uma previsão de produção de 2.091 mil toneladas para 2021/2022. A soja não-transgênica é cultivada principalmente para consumo. Nos Estados Unidos, por exemplo, 60% da soja não-transgênica é usada para produzir alimentos processados. Desses grãos de soja utilizados para processamento de alimentos, cerca de 52% fazem tofu, 28% fazem leite de soja e 8% fazem molho de soja. A União Europeia, por exemplo, é rigorosa em termos alimentares e só permite o cultivo de soja não geneticamente modificada. Além do consumo, é utilizado na produção de farelo de soja não-transgênico para alimentação de aves e pecuária. Há também a índia, país predominantemente vegetariano, que também gosta de alimentos ricos em óleo. A soja não-transgênica é usada principalmente para fazer óleos comestíveis. Após a prensagem da soja, o farelo de soja é exportado para outros países, além de fornecer ração para consumo nacional. Consumo e demanda comercial focada na China e na UE A demanda por consumo e comércio de soja não-transgênica é muito concentrada globalmente, principalmente na China e na União Europeia. Devido à oferta e à procura, cada um tem de importar em grandes quantidades. Na União Europeia, há uma parte dos grupos de consumidores que são mais exigentes em segurança alimentar e que desejam que os animais sejam alimentados com alimentos não-transgênicos. Assim, também existe o uso de farelo de soja não-transgênico na alimentação de animais e aves de capoeira em uma parte da região. Apesar de não ser predominante, é a presença e o aumento dessa demanda que tem estimulado a expansão do cultivo de soja não transgênica em regiões como a América do Sul. Atualmente, a soja não-transgênica importada para o território da UE provém principalmente de dois canais. Em primeiro lugar, por via marítima e ferroviária, de origem da Rússia e da Ucrânia; em segundo lugar, por via marítima, vindo do Brasil e de outros países da América do Sul. De acordo com a estimativa do MARA, em 2022, o consumo de alimentos de soja não-transgênico na China chegará a 14,32 milhões de toneladas. Além disso, são importadas anualmente entre 1 e 1,5 milhão de toneladas de soja não-transgênica para a produção de farelo de soja. A China regulamenta a importação de soja não-transgênica apenas para o processamento de grãos de soja, não para fins de cultivo. Portanto, a grande maioria da soja não-transgênica importada após a inspeção no porto é concluída, entra diretamente na fábrica de processamento para produzir farelo de soja não-transgênica, proteína de soja e outros produtos de processamento de soja, principalmente para alimentação de gado. Devido ao rápido crescimento da demanda por farelo de soja e outras rações, a China se transformou de um exportador para um importador de soja desde que começou a importar soja em 1990, e de ser completamente autossuficiente em soja para ser altamente dependente das importações em 1996. Após um longo período de concorrência desalinhada, a China formou gradualmente dois mercados relativamente distintos para a soja não transgênica produzida internamente e para a soja transgênica importada, sendo a soja produzida internamente principalmente para consumo e a soja importada principalmente utilizada para o processamento de óleo e farelo de soja para ração, ambas também substituíveis uma pela outra. Desde que se tornou um importador de soja, a China importou principalmente soja não-transgênica para extração de óleo de países como os Estados Unidos. A partir de 2009, a soja não-transgênica foi importada da Rússia. Posteriormente, as importações de soja não-transgênica apresentaram um crescimento lento. Especialista da área acredita que a soja não-transgênica importada pela China ainda será usada para produzir óleo de soja e farelo de soja por algum tempo. Além disso, a posição dos principais produtores mundiais de soja, os Estados Unidos e o Brasil, dificilmente pode ser abalada. Portanto, os principais países de origem de nossas importações de soja ainda são os Estados Unidos e o Brasil. Em 2021, a China importou 1,5 milhão de toneladas de soja não-transgênica, um aumento de 25% em relação ao ano anterior. Desse total, o Canadá é o maior importador de soja não-transgênica da China, com 588 mil toneladas. Em seguida, a Rússia, com 543.900 toneladas. Além disso, as importações chinesas de soja não-transgênica de países africanos aumentaram ano após ano nos últimos anos, com as importações de Benin atingindo 232 mil toneladas. No entanto, as importações anuais de soja não-transgênica da China permanecerão em 1 milhão a 1,5 milhões de toneladas, principalmente para a produção de farelo de soja não-transgênica e proteína de soja. A soja não-transgênica da África pode se tornar popular no próximo período, mas apenas três países africanos estão atualmente autorizados a exportar para a China. Fonte: The Paper
9 de dezembro de 2021
No dia 8 de dezembro, o Gabinete de Informação do Conselho de Estado da China destacou as políticas do conselho. Deng Xiaogang, vice-ministro do Ministério da Agricultura e Assuntos Rurais, afirmou que o Conselho de Estado publicou recentemente o Impulsionamento da Modernização Agrícola e Rural do 14º Plano Quinquenal, que apresenta os objetivos e tarefas essenciais da modernização agrícola e rural nos próximos 5 anos. Esse é o primeiro plano para projetar e promover a modernização agrícola e rural juntas. O plano propõe que, ao longo de cinco anos, a base agrícola seja mais estável, a estratégia de revitalização rural seja amplamente promovida e tenham sido feitos importantes progressos na modernização agrícola e rural. As regiões com condições mais favoráveis ao avanço agrícola, assumem a liderança na realização da modernização agrícola e rural, e a consolidação e expansão da redução da pobreza fazem parte efetivamente da revitalização rural. A China fará um esforço extra para chegar à meta de realizar a modernização até 2035, alcançando um progresso decisivo na revitalização das áreas rurais. Fonte: Diário do Povo
24 de agosto de 2021
A Pinduoduo, plataforma chinesa de e-commerce, anunciou o estabelecimento formal do “Projeto de Pesquisa Agrícola de 10 Bilhões”, que foi aprovado pelo conselho de administração. O presidente e CEO do Grupo Pinduoduo, Chen Lei, atuará como chefe do projeto. Após o início do projeto, o número de comerciantes agrícolas de alta qualidade ultrapassou 10.000 e mais de 20.000 produtos agrícolas foram lançados. No primeiro semestre do ano, os pedidos de produtos agrícolas da Pinduoduo aumentaram 431% em relação ao ano passado, com vendas individuais de mais de 100 mil produtos agrícolas ultrapassando 4.000, aumento anual de mais de 490%. Os negócios relacionados à agricultura da plataforma aumentaram em 180% em comparação com ano anterior. Já as despesas com pesquisa e desenvolvimento neste trimestre foram de 1,8 bilhão de yuans, aumentando 39% ano a ano. O projeto da Pinduoduo visa atender às principais necessidades da agricultura e das áreas rurais, ao invés do valor comercial e lucro, mas ao mesmo tempo empenhando em promover o avanço da ciência e tecnologia agrícolas. Na noite do dia 24 de agosto, Pinduoduo anunciou seu relatório financeiro do segundo trimestre de 2021. A receita desse período foi de 23,05 bilhões de yuans, um aumento anual de 89%, lucro líquido de 2,415 bilhões de yuans, e um número de usuários ativos mensais de 738,5 milhões. Fonte: IT Home